
Carmignac Merger Arbitrage : T1 2024 - La Lettre des Gérants
Dans la perspective d’une baisse des taux par les banques centrales, les marchés action ont continué leur rallye au premier trimestre 2024. L’Eurostoxx et le S&P 500 ont ainsi affiché une hausse de 12.9% et 10.6% respectivement. En revanche, le début d’année a été plus contrasté pour les marchés obligataires avec, aux US, un segment High Yield (Iboxx Liquid HY) en hausse de 1.3% mais un segment Investment Grade (Iboxx Liquid IG) en baisse de 0.7%. S’agissant de la stratégie de Merger Arbitrage, nos fonds CMA et CMAP ont dégagé respectivement une performance de +0.92% et +0.89% au cours du 1er trimestre 2024 alors que l’indice Credit Suisse Merger Arbitrage Liquid affiche une baisse de 0.5% sur la même période.
Analyse de la performance
On notera d’abord que l’essentiel de notre performance trimestrielle a été réalisée au cours du dernier mois. En effet, si les deux premiers mois de l’année ont été sans réelle tendance pour notre stratégie, le mois de mars a en revanche bénéficié d’un bon moteur de performance avec la finalisation d’un grand nombre d’opérations. Parmi les plus importantes, on peut citer le rachat de Splunk par Cisco pour 28Md$, celui de Karuna Therapeutics par Bristol-Myers Squibb pour 11Md$ ou celui de Sovos Brands par Campbell Soup pour 3Md$. Au total, c’est près de 21 opérations qui ont été finalisées en mars, contre 7 seulement en février. Une fois ces opérations clôturées et payées, le capital redéployé sur les autres opérations toujours en cours a eu pour effet un resserrement de certaines décotes comme celles sur les transactions Pioneer Natural Resources, Hess et Cerevel Therapeutics.
En ce début d’année, le risque antitrust représente la principale source de volatilité des décotes de Merger Arbitrage.
Ainsi, en janvier, la justice américaine a décidé de bloquer le rachat de la compagnie aérienne Spirit Airlines par JetBlue Airways pour 3.6Md$, ce qui a entrainé une baisse de 60% des actions de la cible. Le même mois, Amazon a retiré son offre d’achat sur iRobot sous la pression des autorités de la concurrence en Europe et aux US, entrainant une baisse de 65% des actions du fabricants de robots aspirateurs.
Si nous n’étions pas investis sur la première opération compte tenu du risque élevé de perte en capital, nous avions en revanche une petite exposition sur la seconde qui, malgré les risques d’échec, présentait un rendement très attractif.
Le mois de mars a toutefois été plus favorable à certains dossiers sur lesquels pesait un risque antitrust. Ainsi, Brookfield AM a enfin obtenu l’approbation des EAU pour son acquisition de Network International. Le rachat de Olink par Thermo Fischer Scientific a reçu l’accord de l’autorité antitrust islandaise ainsi que celui du ministère des affaires étrangères de Suède. Après de longs mois d’incertitude, Japan Investment Corp a finalement eu l’autorisation de retirer son dossier d’approbation auprès de l’agence antitrust chinoise, ce qui lui a permis de lancer officiellement son offre sur JSR. Cette dernière opération a d’ailleurs été l’un des principaux contributeurs à notre performance trimestrielle.
Plusieurs belles surenchères sont à signaler au cours de ce 1er trimestre.
En janvier, la société suédoise de services informatiques Pagero Group a fait l’objet d’une bataille entre trois acteurs du secteurs (Avalara, Thomson Reuters, Vertex) qui s’est traduite par une amélioration des termes de l’offre de près de 39%. En février, la société de transport maritime CMA CGM a vu son offre sur la société britannique de services logistiques Wincanton contrée par une offre supérieure de 37% proposée par l’américain GXO Logistics. Enfin, toujours au Royaume-Uni, l’équipementier Spirent Communications est convoité par deux acteurs du secteur, Keysight Technologies et Viavi Solutions. Les actions de la cible ont grimpé de 12% par rapport aux termes de la première offre au cours du mois de mars. Notre processus d’investissement nous a permis d’identifier Pagero Group et Spirent Communications comme des situations avec potentialité de surenchère. Ces deux positions ont ainsi contribué positivement à la performance de nos fonds au cours du 1er trimestre 2024.
Une autre façon de décomposer la performance du fonds consiste à regarder le statut de l’opération à la fin de la période. En effet, une offre d’achat peut être soit :
- « Pending » : l’opération n’est pas encore finalisée car toutes les conditions suspensives n’ont pas encore été levées.
- « Completed » : l’opération s’est finalisée selon les termes initiaux.
- « Increased » : l’acquéreur a augmenté son prix ou une tierce partie est intervenue avec une offre supérieure.
- « Terminated » : l’opération a échoué.
Avec cette méthodologie, on obtient le tableau suivant d’attribution de la performance locale brute de l’exposition Merger Arbitrage du fonds (avant frais de gestion) :
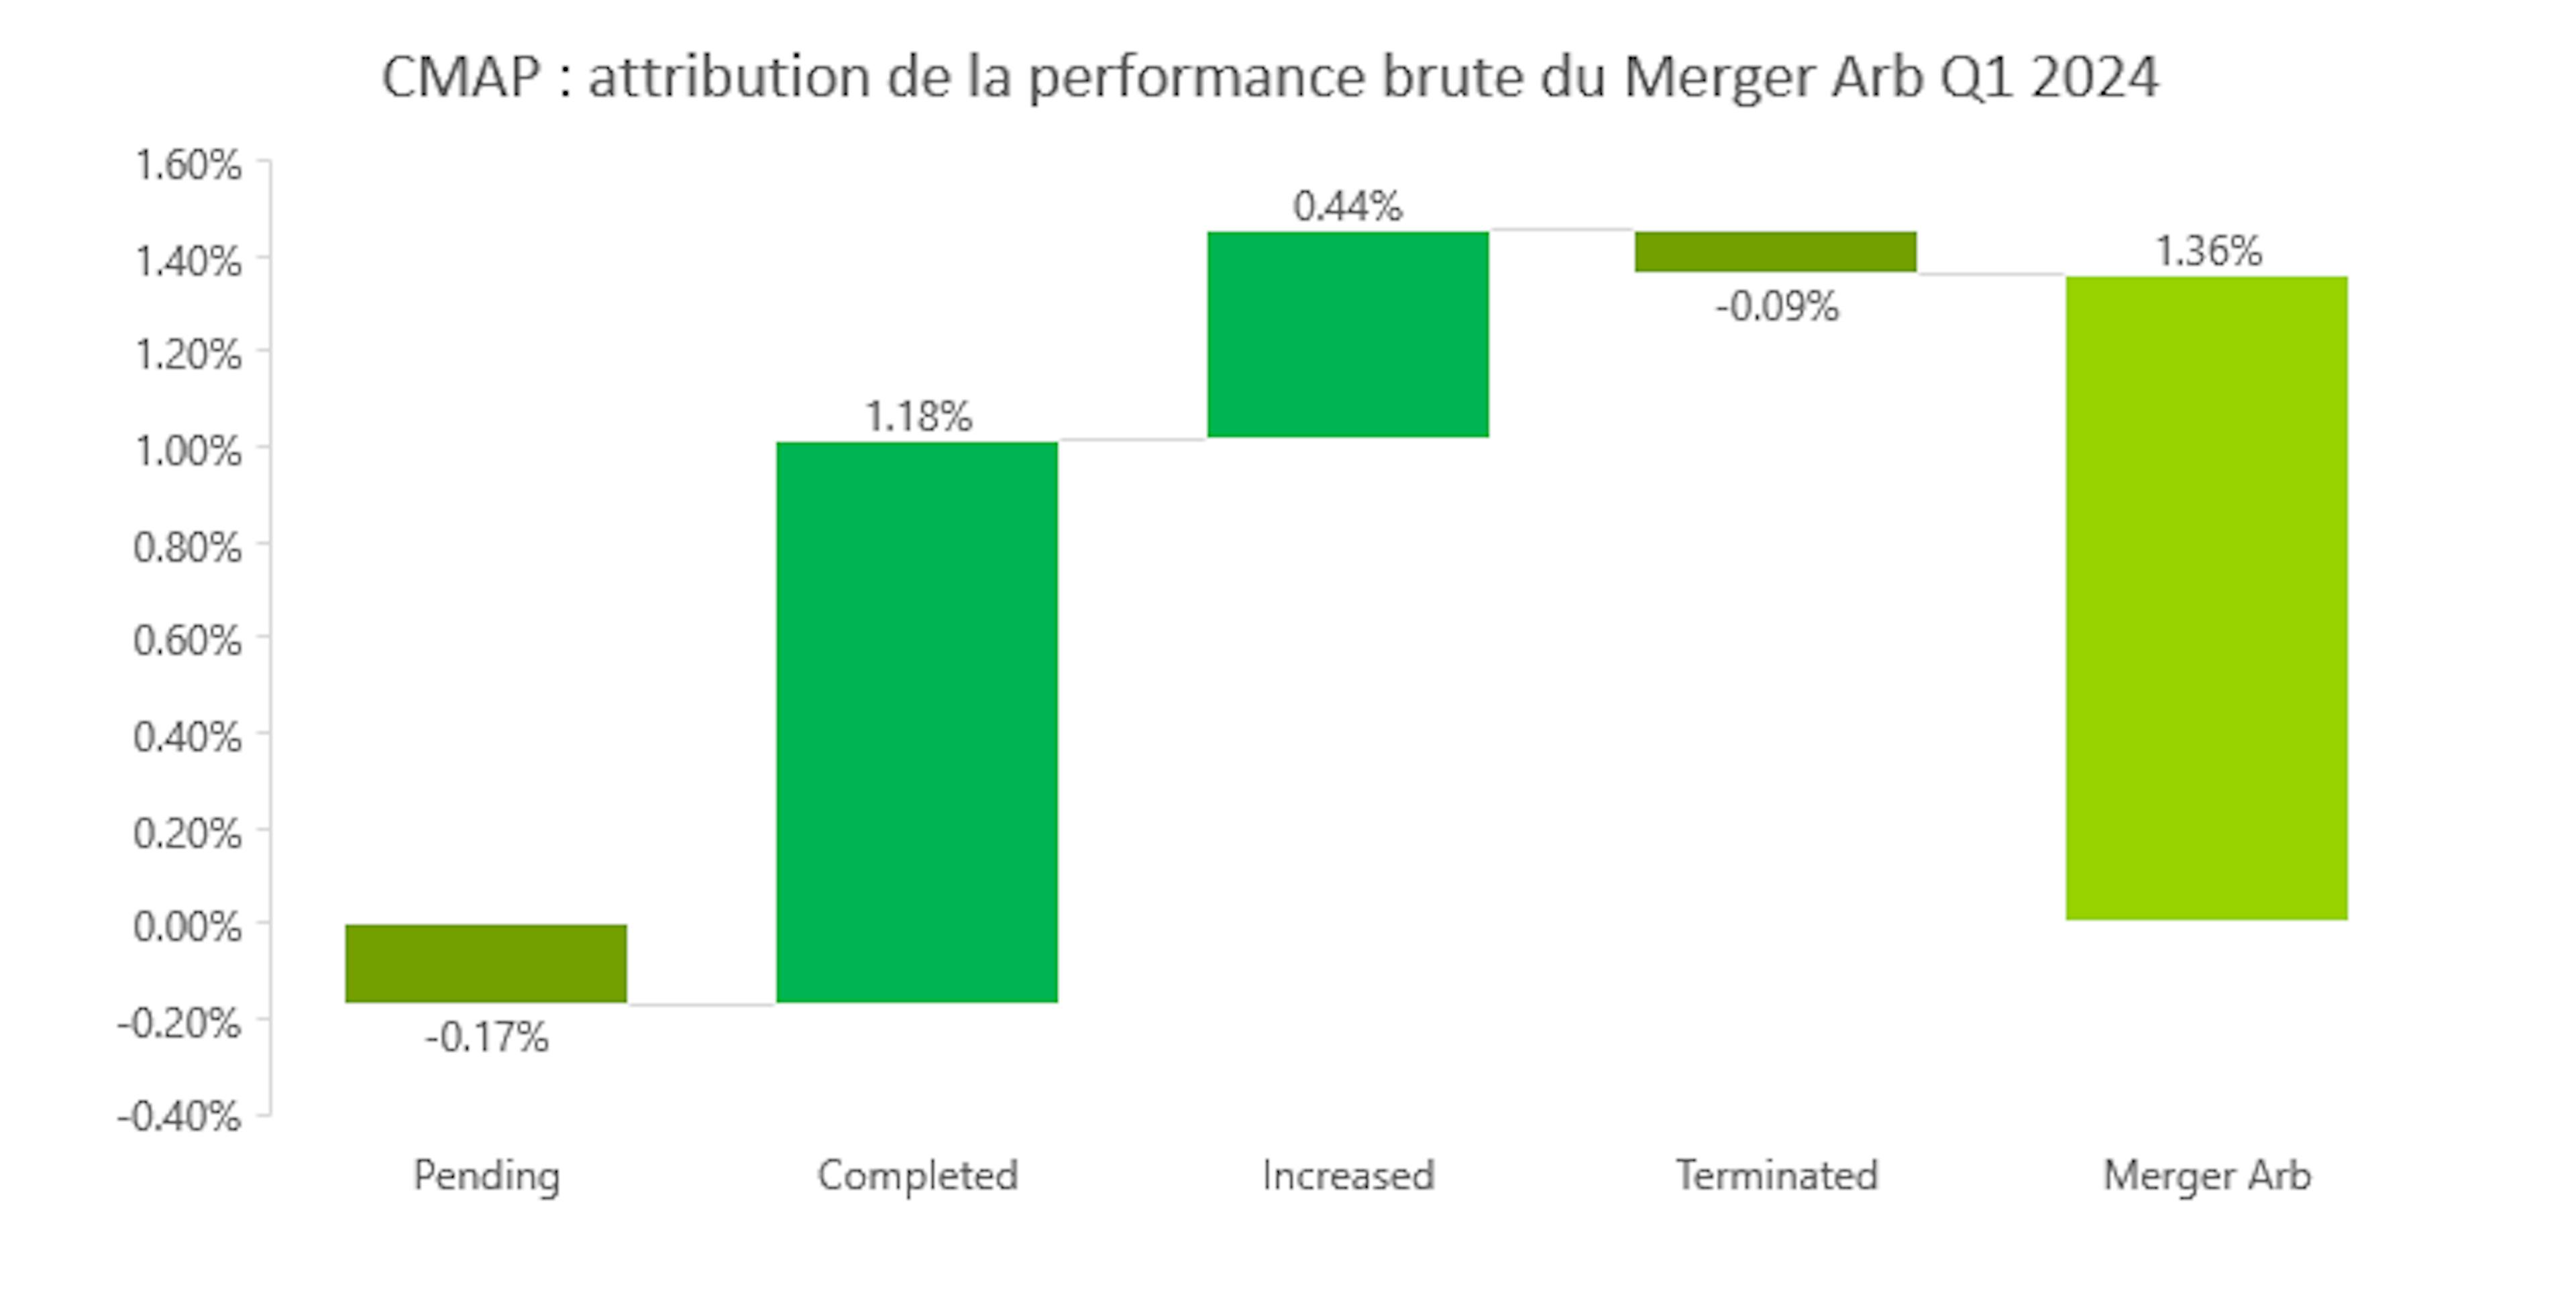
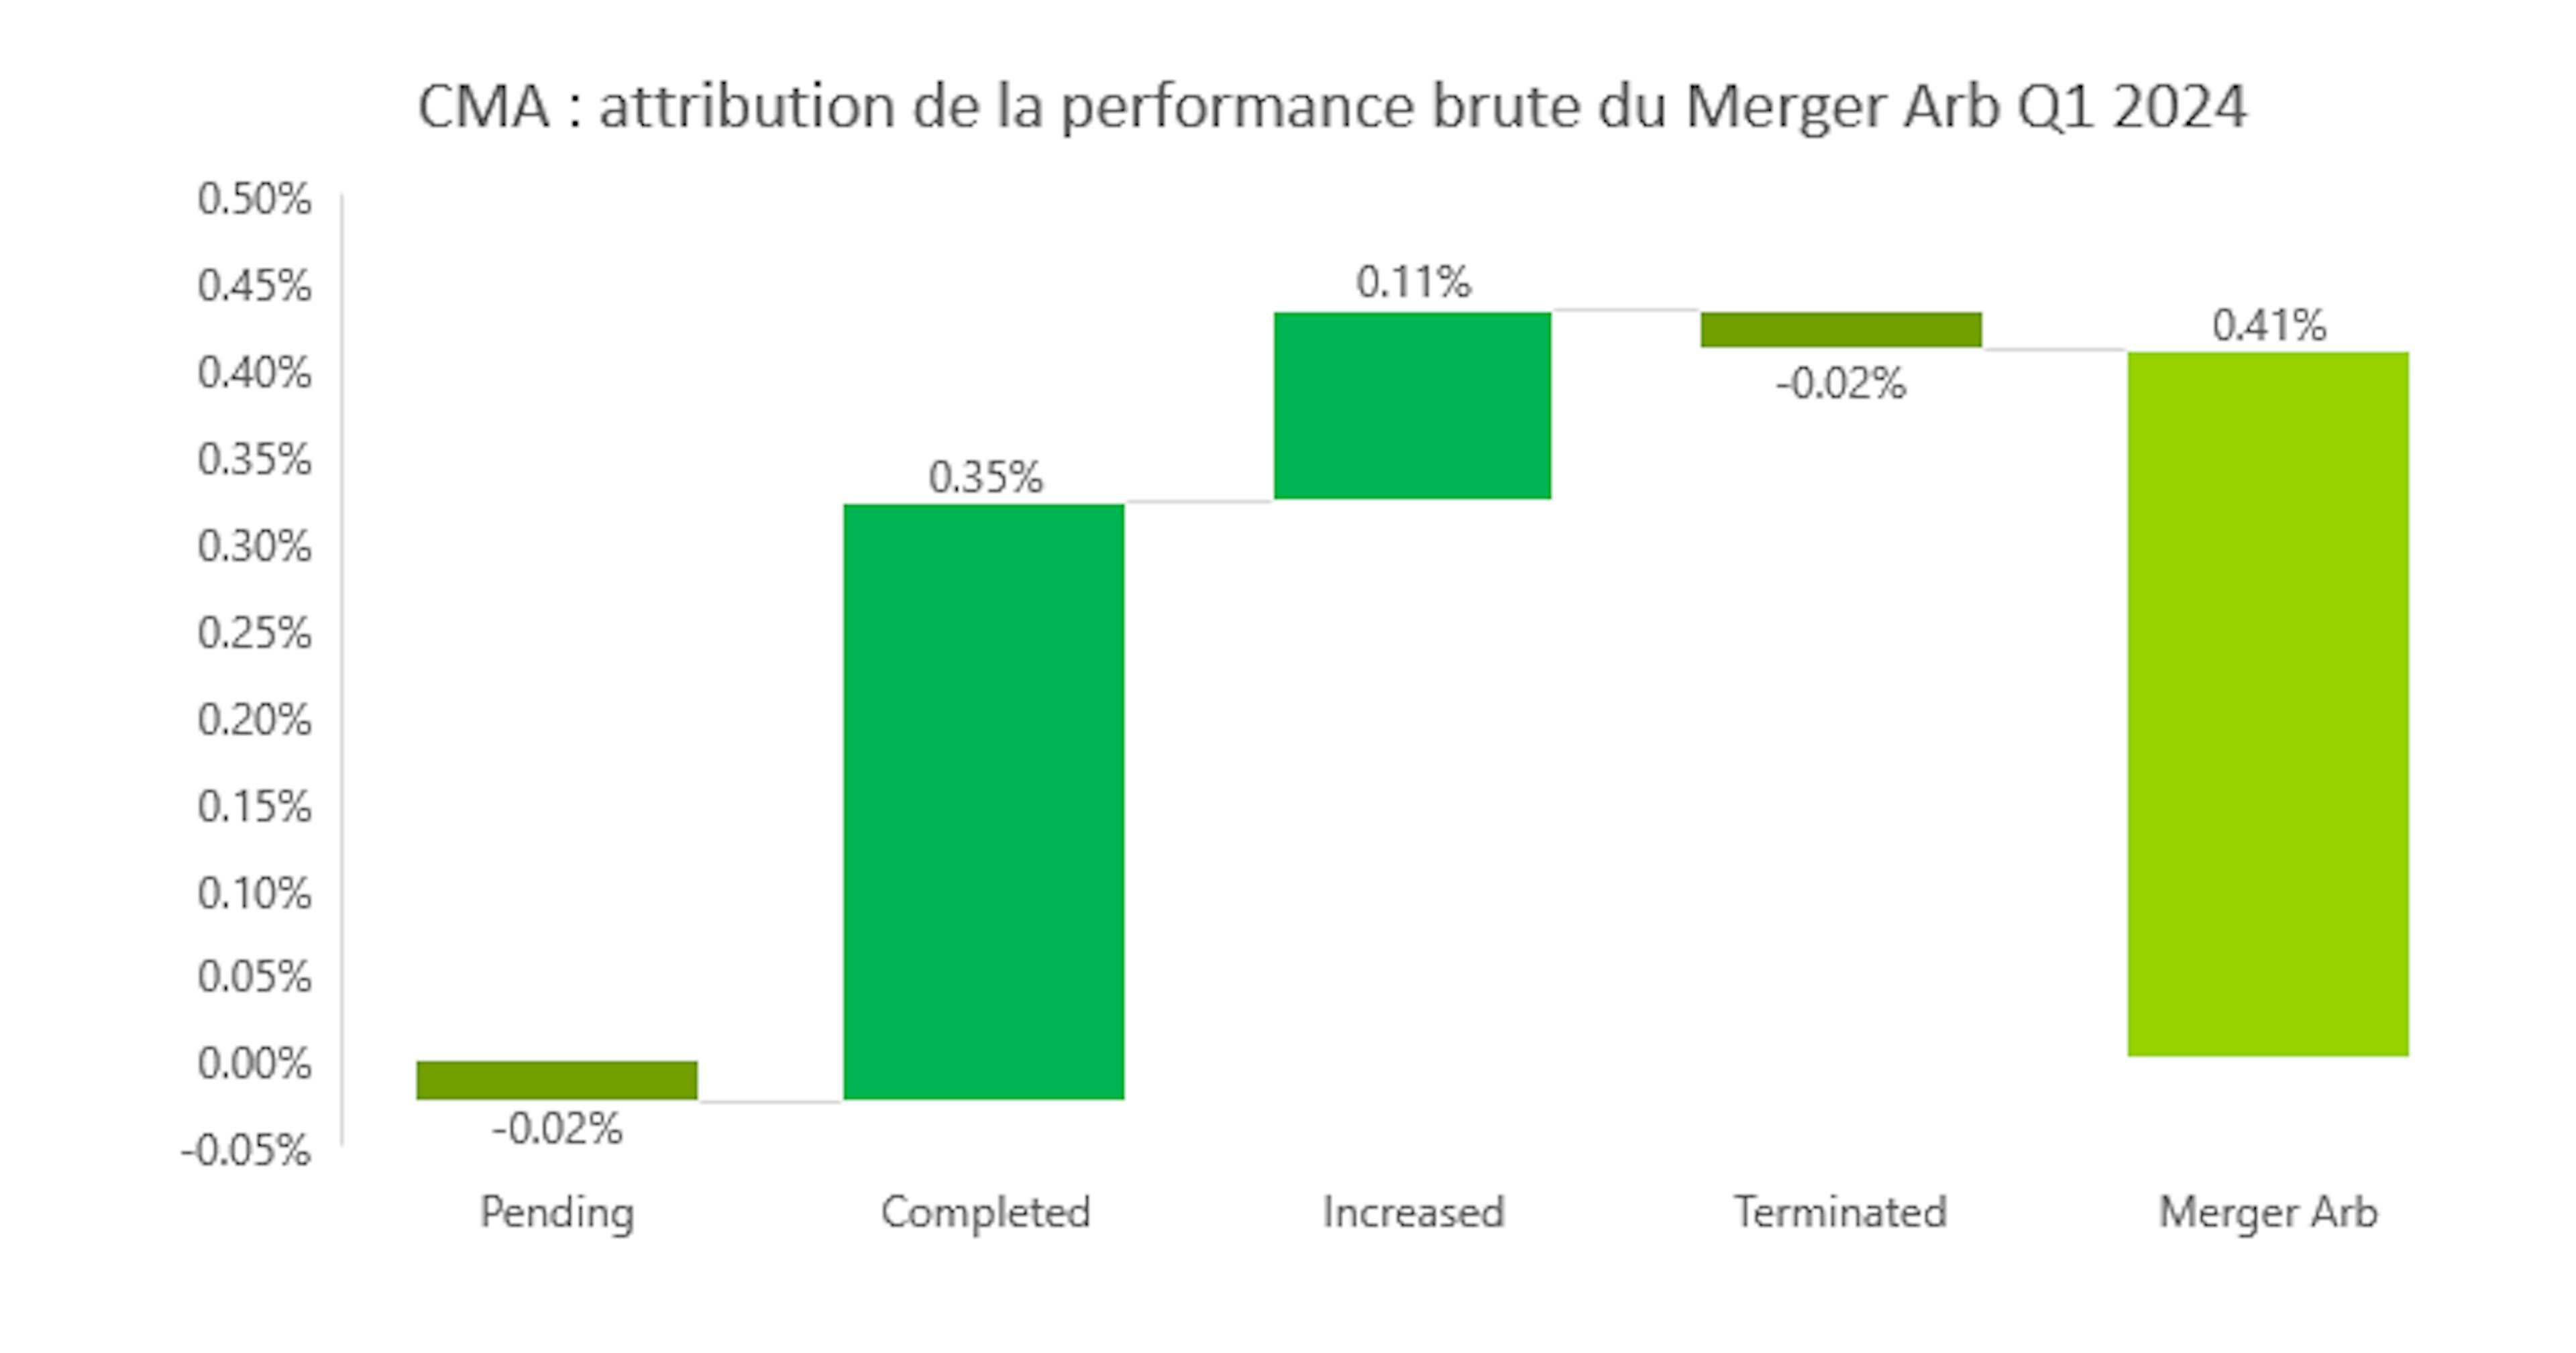
Dans cette attribution de performance, on retrouve que le principal moteur de la performance a été la finalisation d’un grand nombre d’opérations en portefeuille au cours du mois de mars. Compte tenu de la volatilité accrue de certaines décotes sur lesquelles pèsent un risque antitrust comme Capri ou Olink, la catégorie « Pending » contribue négativement à la performance au cours du trimestre. On note aussi la bonne contribution des situations de surenchères (Pagero Group et Spirent Communications) ainsi que le faible impact de l’impact de l’échec d’iRobot.
L’environnement M&A
La bonne nouvelle de ce début d’année est la poursuite du bon momentum de l’activité M&A observé depuis le 4ème trimestre 2023.
En effet, 92 nouvelles opérations éligibles à notre portefeuille ont été annoncées au cours du 1er trimestre 2024, ce qui représente une hausse de 10% par rapport au trimestre précédent et une hausse de 48% par rapport à la même période l’an dernier.
Deux faits importants sont à souligner :
Premièrement, de manière assez inattendue, l’Europe est le principal moteur de cette
croissance : 29 opérations ont été annoncées en Europe, ce qui marque une hausse de 93% par rapport à la même période l’an dernier. Le Royaume-Uni représente à lui seul plus de la moitié des opérations annoncées en Europe au cours du 1er trimestre 2024. La faiblesse de la devise locale combinée à une valorisation attractive du marché action rendent en effet le Royaume-Uni particulièrement intéressant pour les investisseurs étrangers.Deuxièmement, le retour des méga-deals se confirme avec 8 nouvelles opérations de plus de 10Md$ annoncées au cours du trimestre, soit une hausse de 33% par rapport au trimestre précédent et à la même période l’an dernier. Cette reprise concerne tous les secteurs de l’économie, la technologie bien sûr mais aussi les services financiers, la santé, la consommation ou l’énergie. Pour la cible comme pour l’acquéreur, les méga-deals représentent toujours, par leur difficulté de mise en œuvre, un risque stratégique et financier important. C’est la raison pour laquelle nous pensons que le retour de ce genre d’opérations structurantes marque réellement le regain de confiance des dirigeants d’entreprise, qui devrait un des moteurs de la reprise du cycle de l’activité M&A à moyen terme.
Nous pensons que l’année 2024 devrait être un bon millésime pour l’activité M&A. En effet, l’étude historique de l’activité M&A montre que, si on observe une certaine cyclicité, les phases de repli d’activité sont plutôt de courte durée en moyenne et, pour l’année en cours, les moteurs de la reprise sont déjà là :
- Approche de la fin du cycle de hausse des taux qui devrait amener une certaine visibilité aux dirigeants d’entreprise.
- Retour des méga-deals dans la plupart des secteurs économiques.
- Basculement sectoriel de l’activité M&A vers « l’ancienne économie » portée notamment par la transition énergétique.
- Nouvelle réglementation au Japon concernant le droit boursier dont l’objectif est de favoriser l’ouverture du marché à l’activité M&A.
- Part plus importante des acteurs stratégiques par rapport aux acteurs financiers davantage pénalisés jusqu’à présent par les taux élevés.
- Dans certains secteurs comme la Technologie et la Santé, la croissance externe fait structurellement partie intégrante des modèles de développement.
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 2/7
- Classification SFDR**
- Article 8
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1.12% de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20.00% max. de la surperformance lorsqu'elle est constituée et excède le High-Water Mark. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années, ou depuis la création du produit si celui-ci a moins de 5 ans.
- Coûts de transaction
- 0.23% de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Portfolio Merger Arbitrage Plus | +2.3 | +4.6 | +3.7 | +3.2 |
| Carmignac Portfolio Merger Arbitrage Plus | +3.0% | +3.7% | +3.9% |
Source : Carmignac au 30 oct. 2026.
Date de la 1ère VL : 14/04/2023.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: -