
Drei Jahre nach seiner Auflegung hat der Carmignac Portfolio Merger Arbitrage Plus bewiesen, dass er in unterschiedlichen Marktumfeldern beständige Renditen bei geringer Volatilität erzielen kann. M&A-Aktivitäten haben fast wieder den Höchststand des letzten Jahrzehnts erreicht. Unternehmen streben nach Größe, und die positiven Chancen, die sich aus einem Bieterwettstreit ergeben, sind nach wie vor vorhanden. Seit seiner Auflegung hat der Fonds ein Volumen von 245 Mio. € erreicht und eine Rendite von 12,98 % erzielt1, was einer annualisierten Performance von 4,20 % bei einer Volatilität von weniger als 2 % entspricht. Sein Aktien-Beta von 0,03 unterstreicht seine geringe Empfindlichkeit gegenüber Marktbewegungen und bekräftigt seine Rolle als robuste, unkorrelierte Strategie innerhalb eines diversifizierten Portfolios.
3 JAHRE IN DER ÜBERSICHT
DEAL-FLOW ALS MOTOR DER FUSIONSARBITRAGE
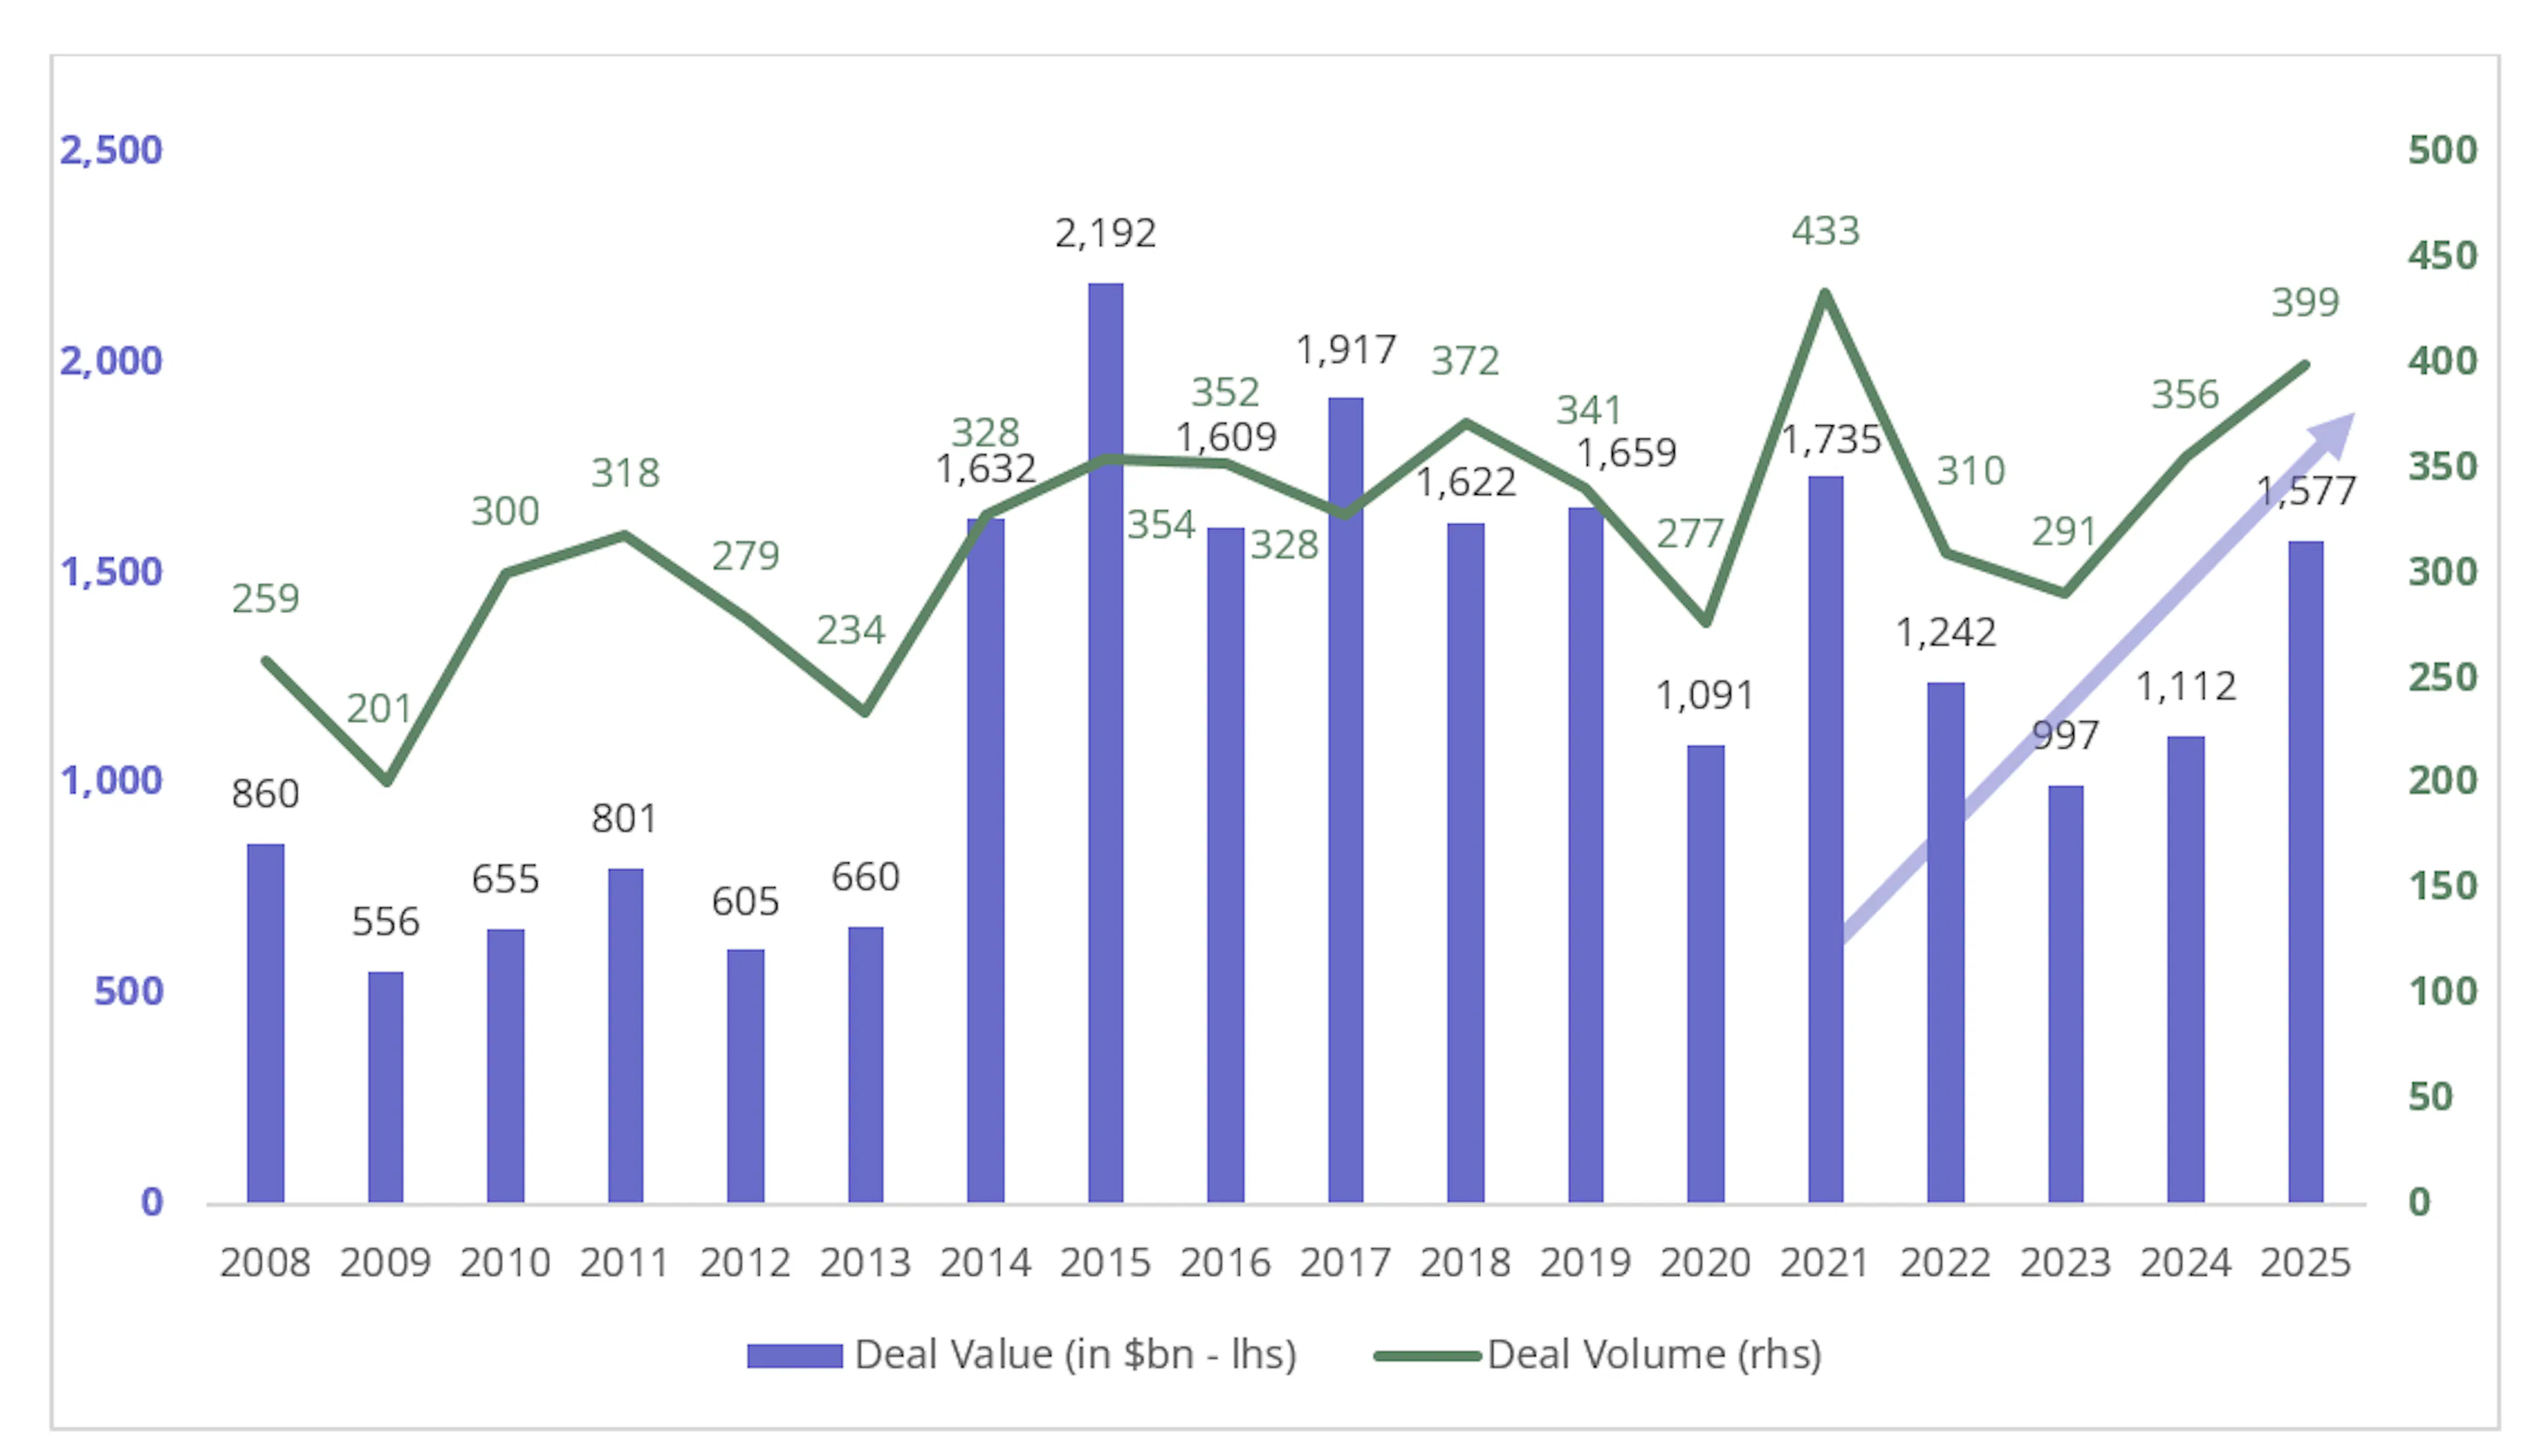
Der M&A-Markt hat wieder richtig Fahrt aufgenommen. Das weltweite Transaktionsvolumen stieg 2025 um 42 %2 – das aktivste Jahr seit 2021, was vor allem auf eine große Zahl von Mega-Deals in den letzten beiden Quartalen zurückzuführen ist. Wir rechnen für 2026 mit einer anhaltenden oder sogar steigenden Transaktionsaktivität, die durch KI-getriebene Konsolidierung, Private-Equity-Kapitalreserven in Höhe von 4,3 Billionen US-Dollar sowie ein günstigeres regulatorisches Umfeld auf beiden Seiten des Atlantiks angetrieben wird.
Mehr Transaktionen bedeuten mehr Chancen im Bereich der großen Fusionen in der Tech-Branche, der Konsolidierung in Europa und der Ausgliederungen. Entscheidend ist, dass die Spreads weiterhin attraktiv sind: Die UBS meldete für die USA Ende 2025 einen Median der annualisierten Arbitrage-Spreads3 bei Fusionsarbitrage von etwa 4 %. Diese doppelte Dynamik ist historisch gesehen selten. Eine verstärkte Handelsaktivität führt in der Regel zu einer Spread-Einengung, da Kapital in den Markt strömt. Aktuell sorgen komplexe Strukturen von grenzüberschreitenden Finanzierungsbedingungen, regulatorische Hindernisse und geopolitische Overlays dafür, dass die Spreads hoch bleiben, obwohl die Aktivität zunimmt. Für Investoren ergibt sich daraus eine seltene, aber günstige Gelegenheit: mehr Transaktionen und ein höherer Ertrag.
EIN BEWÄHRTES DIVERSIFIZIERUNGSINSTRUMENT IN VOLATILEN MÄRKTEN
Der Vorteil unserer Strategie liegt in ihrer Unabhängigkeit. Die Renditen aus Fusionsarbitrage hängen vom Ausgang der jeweiligen Transaktionen ab, nicht von einer allgemeinen Marktentwicklung, und diese Unterscheidung hat sich in den jüngsten volatilen Märkten als wertvoll erwiesen. Während des „Befreiungstags“ und der Eskalation im Iran stieg die Volatilität an den Aktienmärkten sprunghaft an, und die Korrelationen zwischen den traditionellen Anlageklassen nahmen zu. Unser Portfolio hat sich als widerstandsfähig erwiesen. Diese Widerstandsfähigkeit ist kein Zufall, sondern das Ergebnis eines Teams mit über 25 Jahren Erfahrung, eines strengen Auswahlverfahrens für Transaktionen sowie eines konsequenten und disziplinierten Risikomanagements. Angesichts der Konsolidierung der Märkte und der weiter zunehmenden M&A-Aktivitäten zeichnet sich diese Strategie als echter Diversifikator vor einem sich verbessernden fundamentalen Hintergrund aus.

DYNAMIK DURCH BIETERKRIEGE UND VERBESSERTE KONDITIONEN
Ein weiterer Vorteil ist die Wahlfreiheit. Die Rahmenbedingungen hierfür sind strukturell günstig: Die Zahl der geplatzten Transaktionen befindet sich weiterhin auf einem historischen Tiefstand, Bewertungen sind attraktiv genug, um konkurrierende Angebote anzuregen, und Private Equity-Gesellschaften verfügen über erhebliche Mengen an noch nicht investiertem Kapital und suchen aktiv nach Anlagemöglichkeiten. Hinzu kommen weltweit eine weniger strikte Kartellpolitik und ein grenzüberschreitendes strategisches Interesse, das auf einem Mehrjahreshoch liegt. Dazu drängen aktivistische Aktionäre die Vorstände zunehmend dazu, wettbewerbsorientiertere Strategien umzusetzen, was die Wahrscheinlichkeit von Kursgewinnen der entsprechenden Aktien deutlich erhöht.
Mit anderen Worten: Fusionsarbitrage bietet nicht nur Resilienz und Dekorrelation, sondern auch ein eingebautes Aufwärtspotenzial, wenn die Wettbewerbsdynamik gute Geschäfte zu noch besseren Geschäften macht.
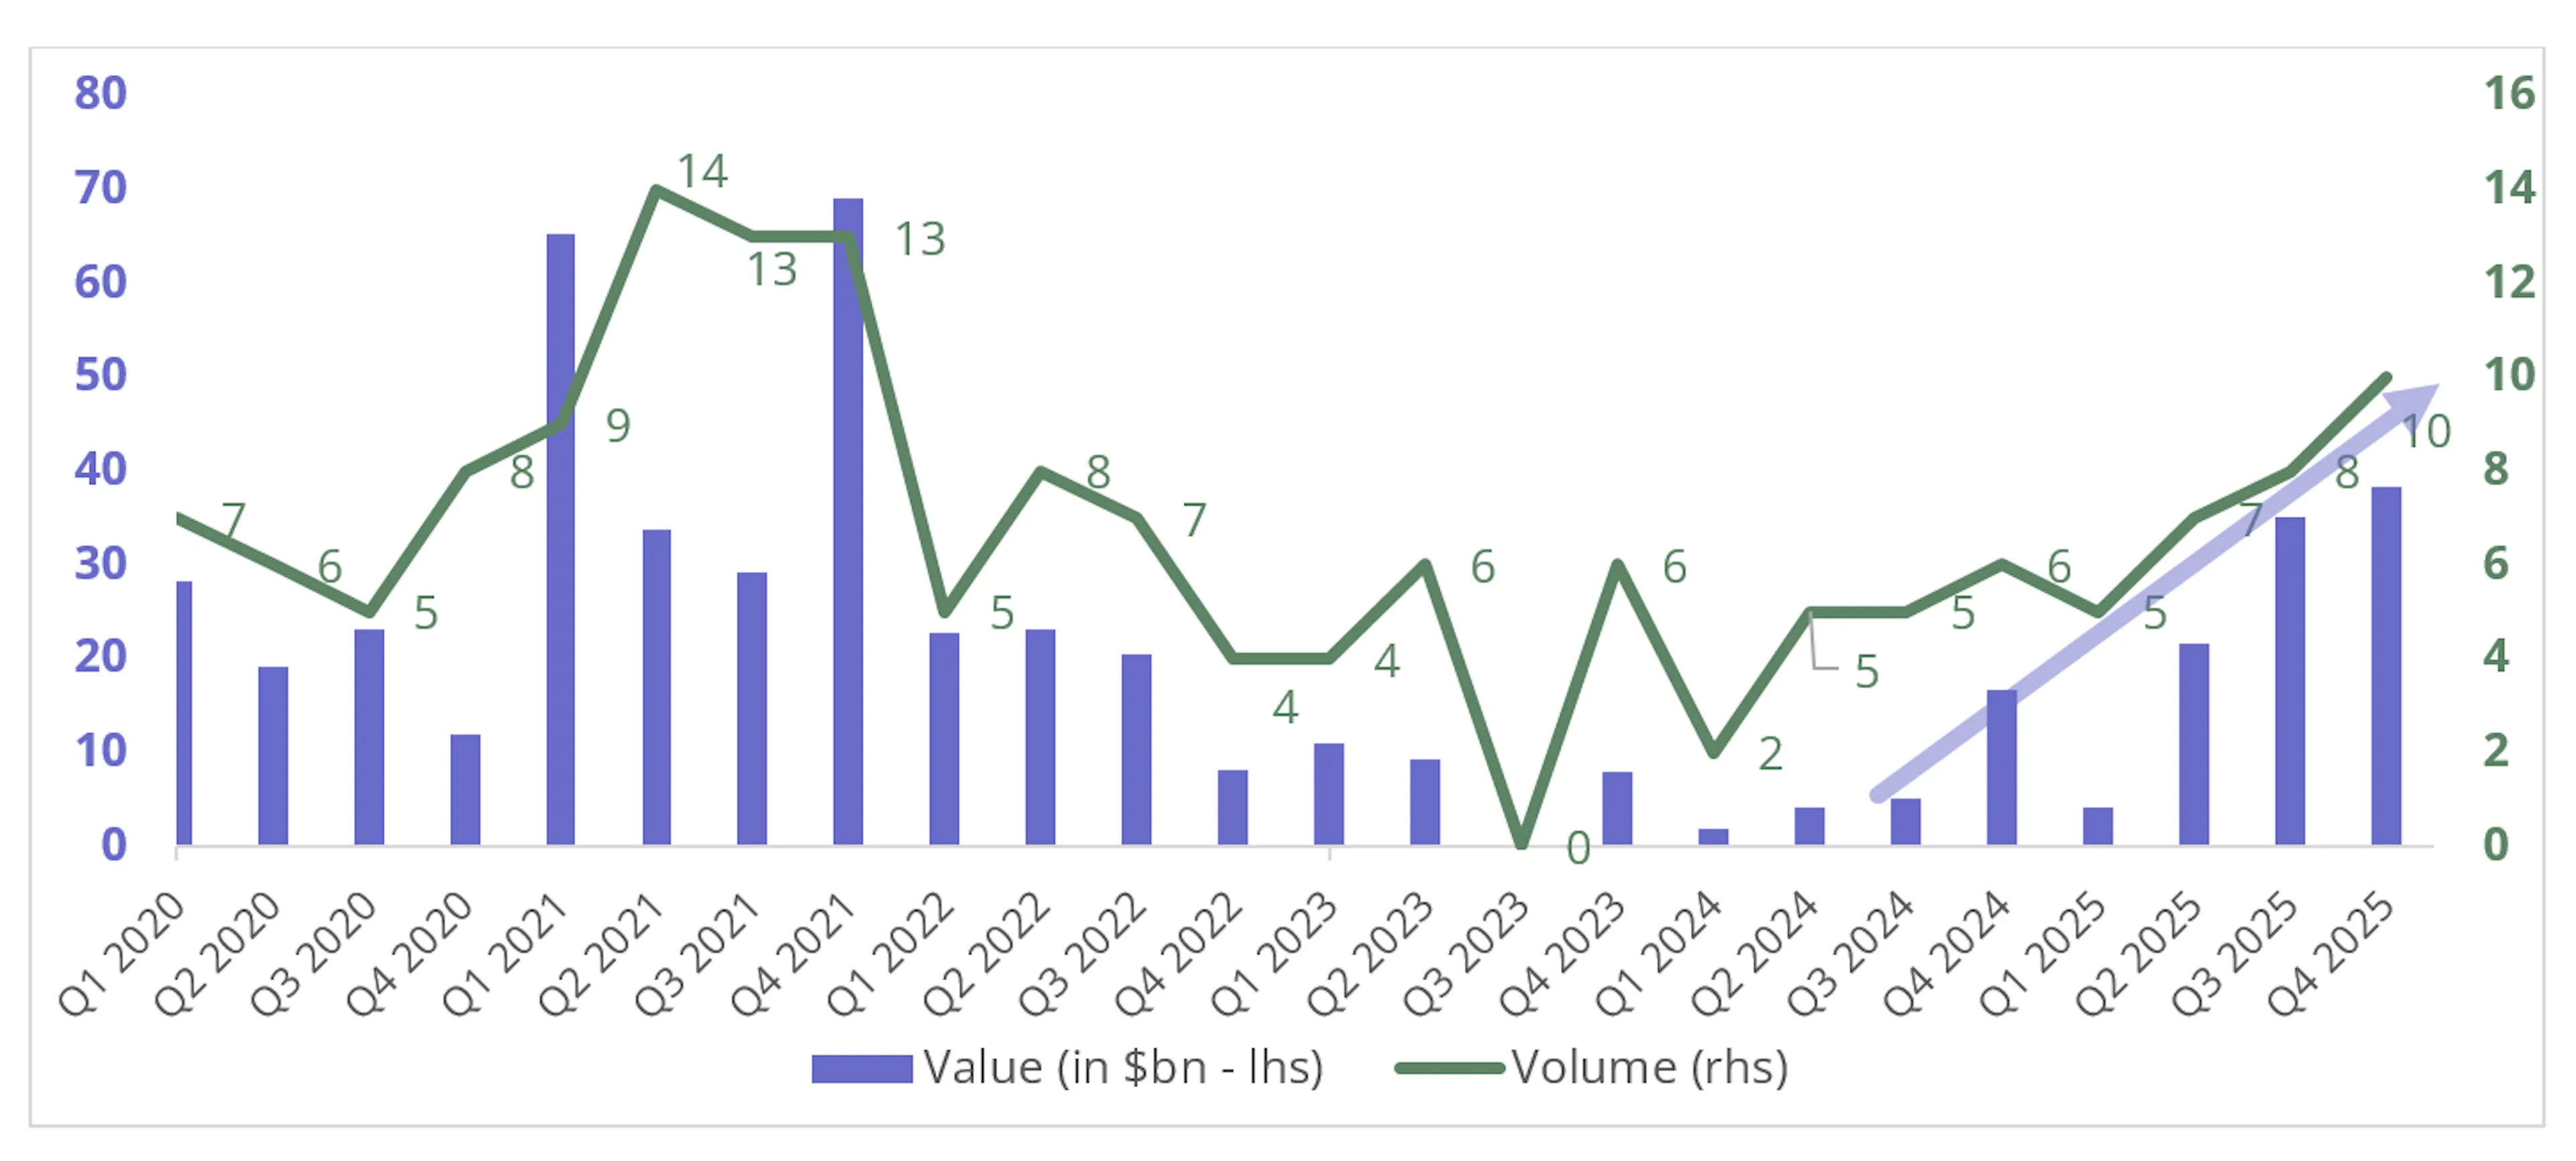
Drei Jahre nach seiner Auflegung zeichnet sich der Carmignac Portfolio Merger Arbitrage Plus durch seine nachgewiesene Resilienz und ein sich rasch verbesserndes Chancenpotenzial aus.
In einer Welt, die von anhaltender Unsicherheit und erhöhten Korrelationen geprägt ist, bieten Strategien, die sich an unternehmensspezifischen Ereignissen orientieren, eine überzeugende Alternative. Angesichts des gestiegenen Transaktionsvolumens, attraktiver Spreads und vielfältiger Optionen ist jetzt ein besonders günstiger Zeitpunkt, um Fusionsarbitrage in Betracht zu ziehen.
Wir sind der Ansicht, dass unser Fonds gut aufgestellt ist, um diese Chancen zu nutzen.
1Quelle: Carmignac, Daten von Bloomberg Stand: 31.03.2026. Der Fonds wurde am 14.04.2023 aufgelegt.
2Quelle: Carmignac, Bloomberg. Stand: 31.03.2026.
3Quelle: UBS Special Sits, Bloomberg, Stand: 31.12.2025. Fusionen mit einem Unternehmenswert von über 400 Millionen US-Dollar, an denen börsennotierte Zielunternehmen in den USA beteiligt sind. Arbitrage-Spreads sind Nettospreads (abzüglich Dividenden, Optionsprämien und Short-Rabatt) auf LIBOR-angepasster Basis für endgültige Transaktionen, bei denen der erwartete Abschluss mehr als 5 Tage entfernt liegt und der annualisierte Spread zwischen 0 % und 30 % liegt.
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Empfohlene Mindestanlagedauer
- 3 Jahre
- Risikoskala*
- 2/7
- SFDR-Klassifizierung**
- Artikel 8
*Die Definition der Risikoskala finden Sie im KID/BIB (Basisinformationsblatt). Das Risiko 1 ist nicht eine risikolose Investition. Dieser Indikator kann sich im Laufe der Zeit verändern. **Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation - SFDR) 2019/2088. Die SFDR-Klassifizierung der Fonds kann sich im Laufe der Zeit ändern.
Hauptrisiken des Fonds
Kosten
- Einstiegskosten
- Wir berechnen keine Einstiegsgebühr.
- Ausstiegskosten
- Wir berechnen keine Ausstiegsgebühr für dieses Produkt.
- Verwaltungsgebühren und sonstige Verwaltungs- oder Betriebskosten
- 1,12 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung auf der Grundlage der tatsächlichen Kosten des letzten Jahres.
- Erfolgsgebühren
- 20,00 % Anteil an der Outperformance, wenn die Wertentwicklung positiv ist und der Nettoinventarwert die High-Water Mark übertrifft. Der tatsächliche Betrag hängt davon ab, wie gut sich Ihre Anlage entwickelt. Die vorstehende Schätzung der kumulierten Kosten enthält den Durchschnitt der letzten fünf Jahre bzw. seit der Auflegung des Produkts, wenn diese vor weniger als fünf Jahren erfolgte.
- Transaktionskosten
- 0,23 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung der Kosten, die anfallen, wenn wir die Basiswerte für das Produkt kaufen oder verkaufen. Der tatsächliche Betrag hängt davon ab, wie viel wir kaufen und verkaufen.
Performance
| Carmignac Portfolio Merger Arbitrage Plus | +1,0 | +4,6 | +3,7 | +3,2 |
| Carmignac Portfolio Merger Arbitrage Plus | +4,5 % | - | +4,2 % |
Quelle: Carmignac Stand 31. Mär 2026.
Datum des ersten NAV : 14/04/2023.
Die Wertentwicklung der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Sie verstehen sich nach Abzug von Gebühren (außer eventuellen Ausgabeaufschlägen, die von der Vertriebsstelle erhoben werden).
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen (bei Aktien, die nicht gegen das Währungsrisiko abgesichert sind).
Referenzindikator: -