
- En Estados Unidos, las presiones inflacionistas siguen siendo estructuralmente elevadas, impulsadas por la política fiscal expansionista, los aranceles, las tensiones en el mercado laboral y, más recientemente, el aumento de los precios de la energía. Esta combinación aumenta el riesgo de que la inflación se mantenga de forma persistente por encima del objetivo del 2% de la Reserva Federal (Fed).
- En la eurozona, resurge el riesgo de estanflación: la crisis energética está reavivando la inflación en un momento en que el crecimiento se está desacelerando, lo que limita significativamente el margen de maniobra tanto del Banco Central Europeo (BCE) como de los gobiernos. Sin embargo, los mercados parecen seguir subestimando el riesgo de una inflación más persistente.
- Los riesgos inflacionistas podrían intensificarse aún más si persisten las tensiones en Oriente Medio, dado el papel fundamental de la región en los flujos energéticos mundiales, los efectos de base desfavorables y la transmisión gradual del aumento de los costes a toda la economía. El riesgo principal es un posible desanclaje de las expectativas de inflación
- No obstante, este entorno podría generar oportunidades para las estrategias de renta fija flexibles, a través de bonos indexados a la inflación, breakevens de inflación y estrategias sobre la curva de tipos.
Inflación en ee.uu.: el diablo interior
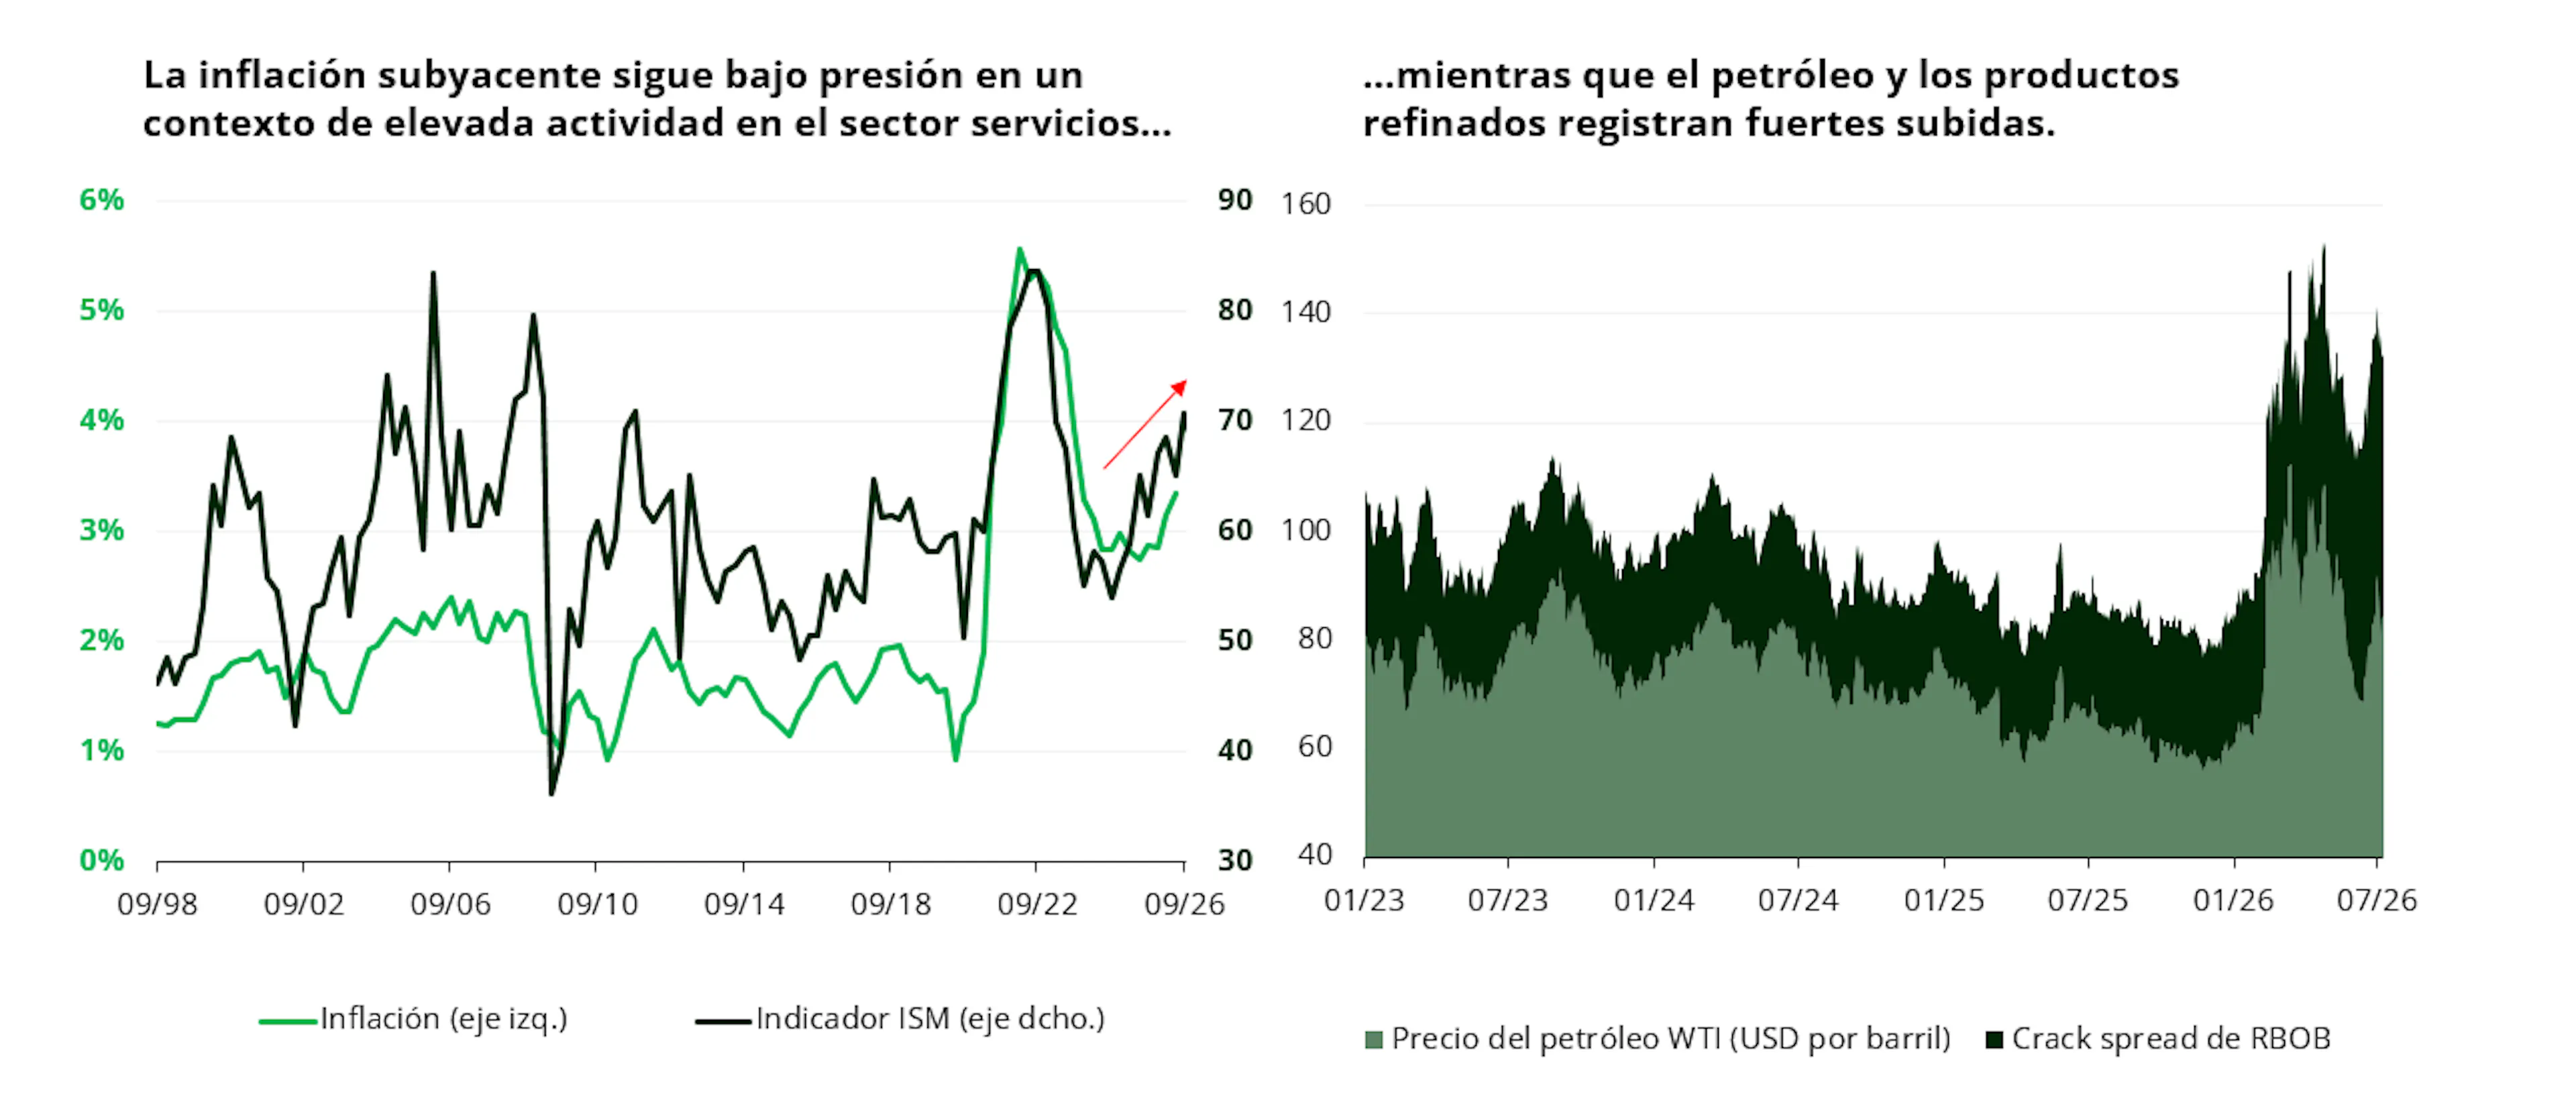
Los datos sobre los precios al consumo registraron la mayor aceleración de los últimos tres años tanto en abril como en mayo en Estados Unidos1, impulsados por el repunte de los precios de las materias primas observado desde principios de año. Esta evolución resulta aún más preocupante si se tiene en cuenta que el PCE subyacente se ha mantenido por encima del objetivo del 2% de la Reserva Federal durante 63 meses consecutivos, sin que haya indicios tangibles que sugieran un rápido retorno al nivel objetivo.
Detrás de estas persistentes presiones inflacionistas se esconden varios desequilibrios.
En primer lugar, la economía estadounidense sigue beneficiándose de un apoyo fiscal excepcionalmente sólido. Los diversos paquetes de estímulo puestos en marcha bajo la administración Biden —en particular la Ley de Reducción de la Inflación y la Ley CHIPS— y posteriormente reforzados por programas anunciados bajo el mandato de Donald Trump, como el Stargate y la «One Big Beautiful Bill», han sostenido un crecimiento económico robusto al tiempo que han respaldado el poder adquisitivo de los hogares, aunque con cierta divergencia entre las distintas categorías de ingresos. Así, los hogares con mayores ingresos y los pensionistas han visto cómo su efecto riqueza ha sido impulsado por el buen comportamiento de los mercados bursátiles en los últimos años.
En segundo lugar, los aranceles anunciados el «Día de la Liberación», el 2 de abril de 2025, han comenzado a repercutir en los precios al consumo. Hasta la fecha, se estima que han contribuido con casi 0.82 puntos porcentuales a la inflación subyacente del PCE. Aunque la mayoría puede considerar que estos aranceles son transitorios, se espera que este efecto de traspaso continúe durante los próximos trimestres, ya que, hasta ahora, las empresas han absorbido en gran medida el impacto gracias a las existencias acumuladas antes de la aplicación de las nuevas medidas arancelarias.
Por último, las reformas migratorias introducidas a principios de 2025, junto con la intensificación de las deportaciones, han dado lugar a flujos migratorios netos negativos. Se prevé que esta contracción de la oferta de mano de obra agrave gradualmente la tensión en el mercado laboral y aumente las presiones salariales, con el desempleo en mínimos de los últimos 10 meses y un crecimiento salarial anual que ya se sitúa en el 3,4 %3.
En este contexto, la intervención militar de la Administración Trump en Oriente Medio ha avivado aún más una dinámica inflacionista que ya llevaba varios meses gestándose. Es cierto que, con la proximidad de las elecciones de mitad de legislatura, la administración estadounidense sigue siendo especialmente sensible a la evolución de los precios de la gasolina, una variable muy sensible para los consumidores estadounidenses. El anuncio de la liberación gradual de 172 millones de barriles de la Reserva Estratégica de Petróleo proporciona un alivio temporal en las gasolineras y ayuda a contener el impacto inmediato de la crisis energética. De cara al futuro, si persisten las tensiones geopolíticas, es probable que el mantenimiento de unos precios elevados de la energía provoque una propagación más amplia de las presiones inflacionistas por toda la economía estadounidense.
Por el contrario, si se llegara a un «acuerdo» de algún tipo, habría que reconstituir las reservas estratégicas, lo que impulsaría la demanda en los próximos trimestres. Además, el bloqueo también implica que el oro ya no es el único activo de reserva. Las materias primas han vuelto a formar parte de la estrategia de los gobiernos de todo el mundo. Estos riesgos parecen aún más significativos si se tiene en cuenta que los mecanismos de transmisión de la inflación ya estaban muy avanzados antes del reciente repunte de los precios del petróleo.
Además, la independencia de la Reserva Federal podría verse sometida a una presión cada vez mayor en los próximos años. El nuevo presidente de la Reserva Federal se mueve en un entorno político en el que es probable que se mantengan elevadas las expectativas de una política monetaria más acomodaticia y en el que los límites entre la política monetaria y la fiscal se ven cada vez más cuestionados, si no redefinidos. Más allá de la lucha contra la inflación, podrían aumentar las presiones para mantener unas condiciones financieras favorables con el fin de financiar inversiones relacionadas con la inteligencia artificial y los crecientes déficits fiscales, respaldar los mercados financieros y, en términos más generales, preservar el impulso económico.
En un contexto así, el riesgo es que la inflación se consolide por encima del objetivo de la Reserva Federal, lo que obligaría a los responsables políticos a gestionar un equilibrio cada vez más difícil entre la estabilidad de precios, el apoyo a la actividad económica y la estabilidad financiera.
Inflación en la eurozona: ¿muerta o viva?
Al igual que el gato de Schrödinger, sigue siendo difícil determinar con certeza la naturaleza de la inflación en Europa. Aunque hace tan solo seis meses la inflación parecía haberse moderado de forma decisiva, los miembros del BCE parecen ahora cada vez más preocupados por que la actual crisis energética pueda reavivar la dinámica inflacionista que se vivió hace tres años. Estas preocupaciones están justificadas, ya que la eurozona sigue siendo muy vulnerable a los acontecimientos geopolíticos capaces de perturbar las cadenas de suministro mundiales. Las perturbaciones en las cadenas de suministro provocadas por la pandemia de la COVID-19, combinadas con la crisis de los precios de las materias primas tras la invasión de Ucrania por parte de Rusia en 2022, ya habían dejado secuelas duraderas en la economía europea. En este contexto, la escalada de tensiones entre Estados Unidos e Irán representa una nueva fuente de incertidumbre, y el carácter temporal de la crisis dista mucho de estar garantizado. De hecho, la sucesión de crisis inflacionistas de los últimos años puede haber hecho que los agentes económicos sean más sensibles al aumento de los precios, lo que incrementa el riesgo de que las expectativas de inflación se vuelvan más persistentes y, en última instancia, se desvinculen de los objetivos.
La inflación en la eurozona ya ha alcanzado el 3,2% a finales de mayo4, su nivel más alto desde septiembre de 2023. Las presiones sobre los precios también parecen estar extendiéndose a la inflación subyacente, cuyo aumento en mayo superó las expectativas del mercado. Aunque las presiones inflacionistas subyacentes siguen siendo significativamente menos preocupantes que en Estados Unidos, el BCE dispone de un margen limitado para contener posibles efectos de segunda ronda, en particular a través de una espiral de salarios y precios, en un momento en el que el crecimiento salarial anual se mantiene en el 3,0%5.
En una economía europea en fase avanzada del ciclo, es probable que las perspectivas de crecimiento de la región —ya de por sí modestas— se vean aún más mermadas por el conflicto de Oriente Medio, por lo que se prevé que el crecimiento del PIB se ralentice hasta situarse en apenas un 0,8% este año. Esta debilidad de la actividad económica limitará la capacidad del BCE para mantener una política monetaria restrictiva durante un período prolongado. Al mismo tiempo, los gobiernos disponen de un margen de maniobra fiscal limitado para compensar el endurecimiento de las condiciones monetarias, ya sea para respaldar el poder adquisitivo de los hogares o para sostener el crecimiento económico. Los déficits públicos se mantienen por encima de los umbrales establecidos por el Tratado de Maastricht, mientras que la inestabilidad política en varias de las principales economías europeas sigue obstaculizando la aplicación de reformas estructurales significativas.
En este contexto, el fantasma de la estanflación está resurgiendo poco a poco. Un entorno de este tipo sería considerablemente más problemático —y potencialmente más persistente— que el episodio inflacionista de 2022-2023. A pesar de estas perspectivas desafiantes, los mercados financieros siguen anticipando una normalización relativamente rápida de la inflación. El breakeven de inflación a dos años se sitúa actualmente en el 2,6%, muy por debajo del máximo del 3,4% alcanzado a mediados de marzo. Las expectativas de inflación a cinco y a diez años se sitúan ambas en el 2,2%6, solo 20 puntos básicos por encima de los niveles observados antes del conflicto. Aunque sigue siendo plausible un escenario de normalización rápida, los mercados parecen seguir asignando solo una probabilidad limitada a un resultado menos favorable. En esta fase, el riesgo de un régimen de inflación más persistente no parece reflejarse plenamente en las valoraciones de los activos.

¿Lo peor está aún por llegar?
A medida que las tensiones geopolíticas siguen agravándose en Oriente Medio, cada día que pasa sin que se normalicen los flujos comerciales añade más presión a las perspectivas de inflación para los próximos meses. La mayoría de los modelos de previsión se basan actualmente en curvas de precios de la energía que incorporan mecánicamente una estructura de «backwardation» favorable, lo que implica un descenso gradual de los precios de la energía con el paso del tiempo. Sin embargo, esta hipótesis podría resultar excesivamente optimista si persisten las perturbaciones actuales. Del mismo modo, en caso de que se reabra el estrecho de Ormuz, la amenaza de un nuevo cierre, de que se cobre un peaje o de que aumenten los costes de los seguros para adaptarse a posibles nuevas perturbaciones mantendrá los precios más altos que antes de la guerra.
Además, es probable que los efectos de base contribuyan a una aceleración mecánica de la inflación en los próximos trimestres. La fuerte caída de los precios de las materias primas registrada durante la segunda mitad de 2025, en un contexto de preocupaciones infundadas sobre una desaceleración de la economía estadounidense, ofrece ahora una base de comparación especialmente «favorable». A medida que estos efectos vayan desapareciendo gradualmente de los cálculos interanuales, es probable que los indicadores de inflación muestren una dinámica menos favorable. Estos factores técnicos, combinados con el optimismo persistente de los inversores, ayudan a explicar por qué los breakevens de inflación en EE.UU. siguen cotizando más de un punto porcentual por debajo de la tasa de inflación subyacente del PCE registrada a finales de junio (3,7%)7.
No obstante, esta divergencia parece difícil de justificar, dado que la transmisión de la crisis energética al conjunto de la economía aún está lejos de completarse y que la duración de las perturbaciones que afectan al estrecho de Ormuz sigue siendo una de las principales incertidumbres en las perspectivas macroeconómicas actuales. A ello se suman las presiones que afectan a otros productos básicos agrícolas, que este año se enfrentan a condiciones meteorológicas especialmente adversas, relacionadas sobre todo con el fenómeno del «Super El Niño», así como a las interrupciones en el suministro de fertilizantes procedentes, en parte, de Oriente Medio.
A diferencia de la crisis energética de 2022, que se debió a las sanciones impuestas a Rusia, los flujos comerciales procedentes de Oriente Medio —en particular, el petróleo y el gas— ofrecen posibilidades de sustitución limitadas a corto plazo. Una parte significativa del suministro energético mundial transita por esta región de importancia estratégica y no puede desviarse fácilmente ni sustituirse rápidamente por capacidad de producción alternativa, cuyo desarrollo puede tardar años en materializarse, ya sea mediante la apertura de nuevos yacimientos energéticos o la ampliación de las infraestructuras de energías renovables. Tras varios meses de tensiones y a falta de señales tangibles de mejora, el escenario más prudente es ahora dar por hecho una interrupción prolongada del suministro energético.
Es probable que esta situación se traduzca en unos costes de producción cada vez más elevados, que afectarán inicialmente a las industrias que más energía consumen, antes de extenderse gradualmente al conjunto de la economía a través de sucesivas subidas de precios.
El principal riesgo reside ahora en un desanclaje gradual de las expectativas de inflación. Esta situación se produciría en un momento en el que los principales bancos centrales disponen de un margen limitado para responder de forma eficaz a una nueva perturbación por el lado de la oferta. Con un crecimiento económico que ya se está debilitando y una inflación que sigue por encima del objetivo, las autoridades monetarias podrían verse abocadas a tomar decisiones especialmente difíciles en los próximos trimestres, viéndose obligadas una vez más a encontrar un equilibrio entre la estabilidad de precios y el apoyo a la actividad económica.
Aumento de la inflación: ¿un reto o una oportunidad para los inversores en renta fija?
La perspectiva de una nueva ola inflacionista, tras la vivida en 2022, podría generar oportunidades para los inversores en renta fija. A diferencia de los enfoques tradicionales de renta fija, las estrategias flexibles de renta fija cuentan con una amplia gama de herramientas que les permiten desenvolverse en un entorno menos favorable para los activos de renta fija convencionales. Gracias a su amplio universo de inversión, estas estrategias pueden invertir en instrumentos indexados a la inflación, al tiempo que ajustan la sensibilidad global del fondo a los tipos de interés mediante posiciones cortas en los mercados de renta fija. De hecho, un aumento de la inflación suele provocar un incremento de los tipos de interés nominales, lo que lastra la valoración de los bonos tradicionales al erosionar la rentabilidad real percibida por los inversores.
Se pueden aplicar varias estrategias para sacar beneficio de este entorno:
Todas estas estrategias se aplicaron en el marco de nuestra estrategia estrella de renta fija, Carmignac Portfolio Flexible Bond, durante el primer semestre de 2026. En combinación con otras fuentes de alfa, permitieron al fondo obtener una rentabilidad positiva, beneficiándose de la fuerte revalorización de los breakeven de inflación tanto en Estados Unidos como en Europa. Como resultado, el fondo registró una rentabilidad del +2,43% en lo que va de año (a finales de julio), mientras que su indicador de referencia8 registró una rentabilidad negativa del -0,17%.
A más largo plazo, estas estrategias han demostrado ser un importante motor de la rentabilidad. Desde el lanzamiento de la estrategia en julio de 2019, nuestra exposición combinada a instrumentos indexados a la inflación y nuestro posicionamiento activo en los tipos de interés nominales han representado aproximadamente el 40% de la contribución acumulada a la rentabilidad del fondo. Esto ha permitido al fondo superar significativamente a su índice de referencia, con una rentabilidad neta del +21,91% frente al -9,05% (a 31/07/2026, clase de acciones F EUR).

1Oficina de Estadísticas Laborales, IPC de los consumidores urbanos de EE. UU. en los últimos 12 meses.
2Fuente: Reserva Federal, FEDS NOTE, 08/04/2026, «Detección en tiempo real de los efectos de los aranceles sobre los precios al
consumo – Parte II».
3Variación interanual de los ingresos medios por hora, 30/06/2026, Oficina de Estadísticas Laborales.
4Inflación global de la zona del euro, Eurostat.
5Costes laborales por hora en la zona del euro, variación porcentual respecto al mismo trimestre del año anterior, ajustada por el
calendario, a finales del primer trimestre de 2026, Eurostat.
6Bloomberg, a 31/07/2026.
7Gasto en consumo personal (PCE) general de EE. UU., Oficina de Análisis Económico de EE. UU., 30/06/2026.
8Índice de referencia: índice ICE BofA Euro Broad Market.

Carmignac Portfolio Flexible Bond
Carmignac Portfolio Flexible Bond F EUR Acc
- Duración mínima recomendada de la inversión
- 3 años
- Escala de riesgo*
- 2/7
- Clasificación SFDR**
- Artículo 8
*Escala de riesgo del KID (Documento de datos fundamentales). El riesgo 1 no implica una inversión sin riesgo. Este indicador podría evolucionar con el tiempo. **Reglamento SFDR (Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por sus siglas en inglés) 2019/2088. La clasificación SFDR de los Fondos puede evolucionar con el tiempo.
Principales riesgos del Fondo
Gastos
- Costes de entrada
- No cobramos comisión de entrada.
- Costes de salida
- No cobramos una comisión de salida por este producto.
- Comisiones de gestión y otros costes administrativos o de funcionamiento
- 0.78% del valor de su inversión al año. Se trata de una estimación basada en los costes reales del último año.
- Comisiones de rendimiento
- 20.00% cuando la clase de acciones supera el indicador de referencia durante el período de rendimiento. También se pagará en caso de que la clase de acciones haya superado el indicador de referencia pero haya tenido un rendimiento negativo. El bajo rendimiento se recupera durante 5 años. La cantidad real variará según el rendimiento de su inversión. La estimación de costos agregados anterior incluye el promedio de los últimos 5 años, o desde la creación del producto si es menos de 5 años.
- Costes de operación
- 0.20% del valor de su inversión al año. Se trata de una estimación de los costes en que incurrimos al comprar y vender las inversiones subyacentes del producto. El importe real variará en función de la cantidad que compremos y vendamos.
Rentabilidades
| Carmignac Portfolio Flexible Bond | +2.4 | +4.7 | +5.7 | +5.1 | −7.7 | +0.1 | +9.7 | +5.4 | −3.0 | +2.0 |
| Indicador de referencia | −0.2 | +1.3 | +2.6 | +6.8 | −16.9 | −2.8 | +4.0 | −2.5 | −0.4 | −0.4 |
| Carmignac Portfolio Flexible Bond | +5.3% | +1.7% | +2.4% |
| Indicador de referencia | +2.8% | −2.0% | −1.0% |
Fuente: Carmignac a 31 de jul. de 2026.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: ICE BofA Euro Broad Market index