
Los activos de crédito cerraron el tercer trimestre de 2026 con un tono más moderado. Si bien las incertidumbres geopolíticas y fiscales invitan a la cautela, el crecimiento resiliente y los sólidos fundamentos empresariales siguen siendo factores favorables. Al mismo tiempo, el aumento de los tipos de interés ha incrementado los rendimientos implícitos, lo que ofrece un carry más atractivo y mejores perspectivas de rentabilidad a medio plazo.
1. El aumento de los rendimientos de la deuda soberana refuerza el atractivo del crédito investment grade
Los índices de crédito han estado bajo presión desde principios de año, debido principalmente a la fuerte subida de los tipos de interés a corto plazo en los mercados desarrollados, tras la escalada del conflicto entre Irán y Estados Unidos. En resumen, que este entorno de tipos más altos ha afectado negativamente a las valoraciones de los bonos.
La perspectiva de unos precios de energía persistentemente elevados y de importantes perturbaciones en el comercio mundial ha avivado las expectativas de inflación y ha provocado una rápida respuesta por parte de los principales bancos centrales.
Para contener el choque inflacionista y evitar que se extienda a otros componentes de los precios, los bancos centrales han emprendido un nuevo ciclo de endurecimiento de las condiciones financieras: el Banco Central Europeo ya ha subido los tipos dos veces, frente a una subida de la Reserva Federal, mientras que ambos han adoptado un tono más restrictivo.
Este cambio de política ha dado lugar a una importante reevaluación de las expectativas de política monetaria, y los mercados descuentan ahora tres subidas de tipos adicionales a ambos lados del Atlántico durante los próximos doce meses.
El endurecimiento ya aplicado, combinado con las expectativas de nuevas subidas de tipos, ha provocado un fuerte aumento de los rendimientos de la deuda soberana, con un aumento de 105 puntos básicos en el caso de Alemania y de 142 puntos básicos en el de Estados Unidos.
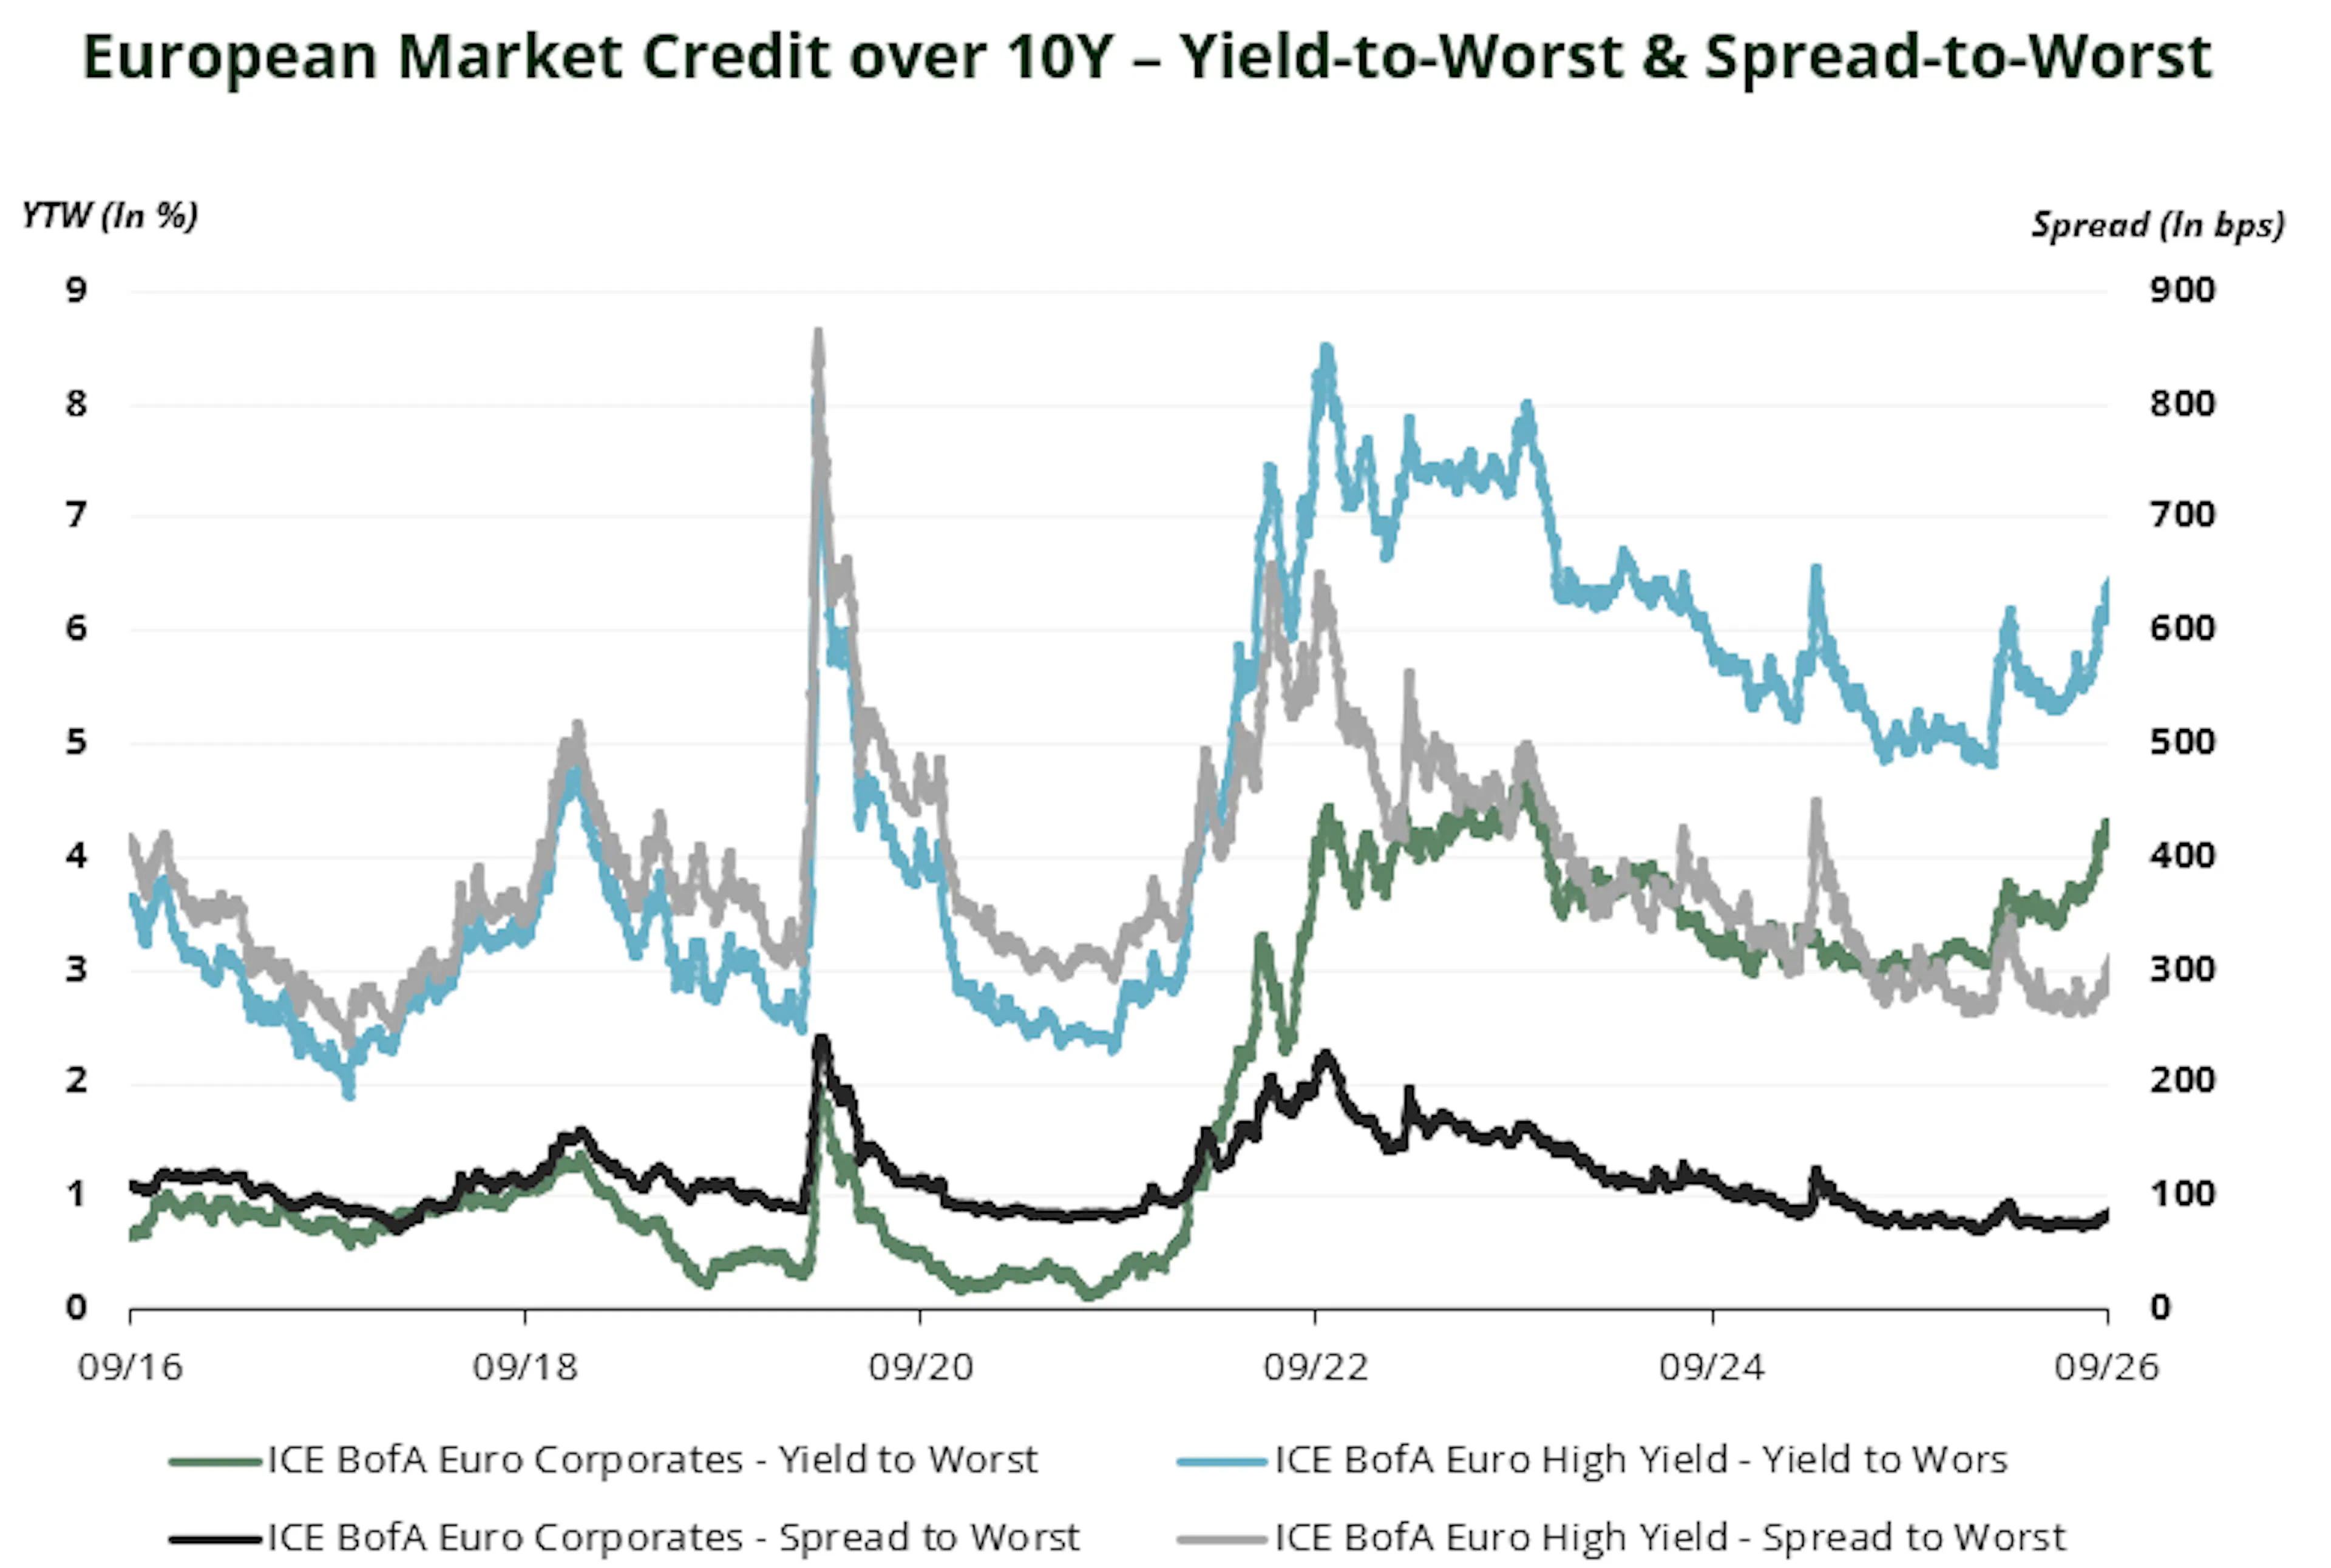
Esta evolución ha lastrado especialmente al crédito con calificación de grado de inversión, donde un menor carry y una mayor duración ofrecen menos protección frente al aumento de los tipos. Sin embargo, la corrección también ha incrementado significativamente los rendimientos implícitos, aumentando el potencial de carry y mejorando las perspectivas de rentabilidad a medio plazo para esta clase de activos (véase la figura 1).
2. Señales de sobrecalentamiento en el mercado de deuda apalancada
A pesar de un entorno caracterizado por unos tipos de interés persistentemente altos, unos precios de la energía menos favorables y una abundante oferta de bonos, los mercados de deuda apalancada han demostrado hasta ahora una notable resiliencia.
La abundante liquidez y la búsqueda de rentabilidad por parte de los inversores han proporcionado durante mucho tiempo financiación a los modelos de negocio más especulativos, facilitando su refinanciación a pesar del deterioro gradual de la disciplina crediticia y de la eficiencia en la asignación de capital en los últimos años.
Sin embargo, este apoyo está empezando a desvanecerse. Con los tipos de interés experimentando su mayor subida desde 2022 y los flujos hacia determinados segmentos de deuda apalancada comenzando a reducirse, las vulnerabilidades de algunos modelos de negocio se están haciendo cada vez más evidentes.
Esta tendencia es especialmente visible en el crédito privado, que durante mucho tiempo ha estado protegido por una menor liquidez y, por lo tanto, una volatilidad menos visible; pero también en segmentos más arriesgados de los mercados líquidos, como los tramos de capital (equity) de los CLO y el crédito corporativo con calificación CCC.
En este contexto, nos parece natural que se amplíen los diferenciales de crédito; ya que las primas de riesgo observadas hasta hace poco ya no ofrecen una compensación suficiente por los riesgos fundamentales y estructurales inherentes a determinados emisores.
Por lo tanto, esperamos una mayor dispersión en los mercados de deuda apalancada, lo que creará un entorno especialmente favorable para la selección de valores. Esta normalización de las valoraciones debería ampliar el abanico de oportunidades y permitir a los gestores activos generar rentabilidades absolutas y relativas atractivas durante la próxima fase del ciclo crediticio.

3. ¿Qué segmentos del crédito ofrecen mayor potencial de cara al futuro?
Las fases finales del ciclo pueden resultar especialmente difíciles de gestionar, dado el creciente número de fuentes de incertidumbre, como ilustra el entorno actual. En este contexto, la preservación del capital y la selección disciplinada de emisores cobran cada vez más importancia.
En los mercados de crédito, evitar los eventos de crédito sigue siendo uno de los factores clave de la rentabilidad a largo plazo, ya que los impagos y las operaciones de gestión de pasivo (LME) suelen dar lugar a la materialización de pérdidas.
Si bien la subida de los tipos de interés ha lastrado en mayor medida a algunos segmentos de crédito defensivos, la caída de las valoraciones también ha dado lugar a un aumento significativo de los rendimientos implícitos, lo que mejora su potencial de rentabilidad futura en ausencia de eventos de crédito.
En este contexto, creemos que el crédito investment grade ofrece un potencial especialmente atractivo para los próximos meses. Su mayor sensibilidad a los tipos de interés y la mayor solidez de sus diferenciales deberían ofrecer una mejor protección en caso de desaceleración económica. Además, representa una fuente de liquidez de alta calidad que podría reasignarse a segmentos más arriesgados en caso de que las perturbaciones del mercado generaran oportunidades más atractivas.
La deuda financiera, en particular la deuda subordinada, también se ha visto afectada por la ampliación de los diferenciales soberanos, especialmente en Francia y en los países periféricos. Sin embargo, creemos que este movimiento ha sido en parte excesivo, dada la mejora estructural de los fundamentales del sector bancario: colchones de capital más sólidos durante la última década, un coste del riesgo bien controlado y una mayor rentabilidad en el entorno actual de tipos de interés, factores que, en su conjunto, respaldan a los bancos europeos.
Por lo tanto, los niveles actuales del mercado están creando oportunidades de inversión atractivas, sobre todo porque el endurecimiento monetario que los mercados descuentan actualmente parece excesivo. El entorno actual permite a los inversores asegurarse rentabilidades atractivas de emisores con calificación investment grade, mientras que esta exposición también podría beneficiarse de unos tipos de interés más bajos en caso de que las perspectivas económicas se deterioraran.
Por último, el mercado de crédito ofrece una profundidad y una granularidad sin igual, con decenas de miles de emisores en todo el mundo. Este amplio abanico de oportunidades permite a los gestores activos identificar continuamente perfiles atractivos de rentabilidad/riesgo, aprovechando las ineficiencias del mercado y seleccionando emisores cuyos fundamentos puedan haber sido malinterpretados o se hayan infravalorado por el mercado.

4. Carmignac Portfolio Credit: bien posicionado para beneficiarse de este cambio de régimen de mercado
Carmignac Portfolio Credit fue diseñado para desenvolverse en una amplia variedad de entornos de mercado, con el objetivo de ofrecer una rentabilidad ajustada al riesgo atractiva a lo largo de todo el ciclo crediticio.
Esta capacidad de adaptación quedó especialmente demostrada durante los periodos de tensión en los mercados en 2018 y 2020, cuando el fondo fue capaz de limitar las pérdidas durante las correcciones del mercado antes de reasignar rápidamente el capital a medida que las distorsiones del mercado creaban oportunidades más atractivas, lo que permitió al fondo beneficiarse de las recuperaciones posteriores.
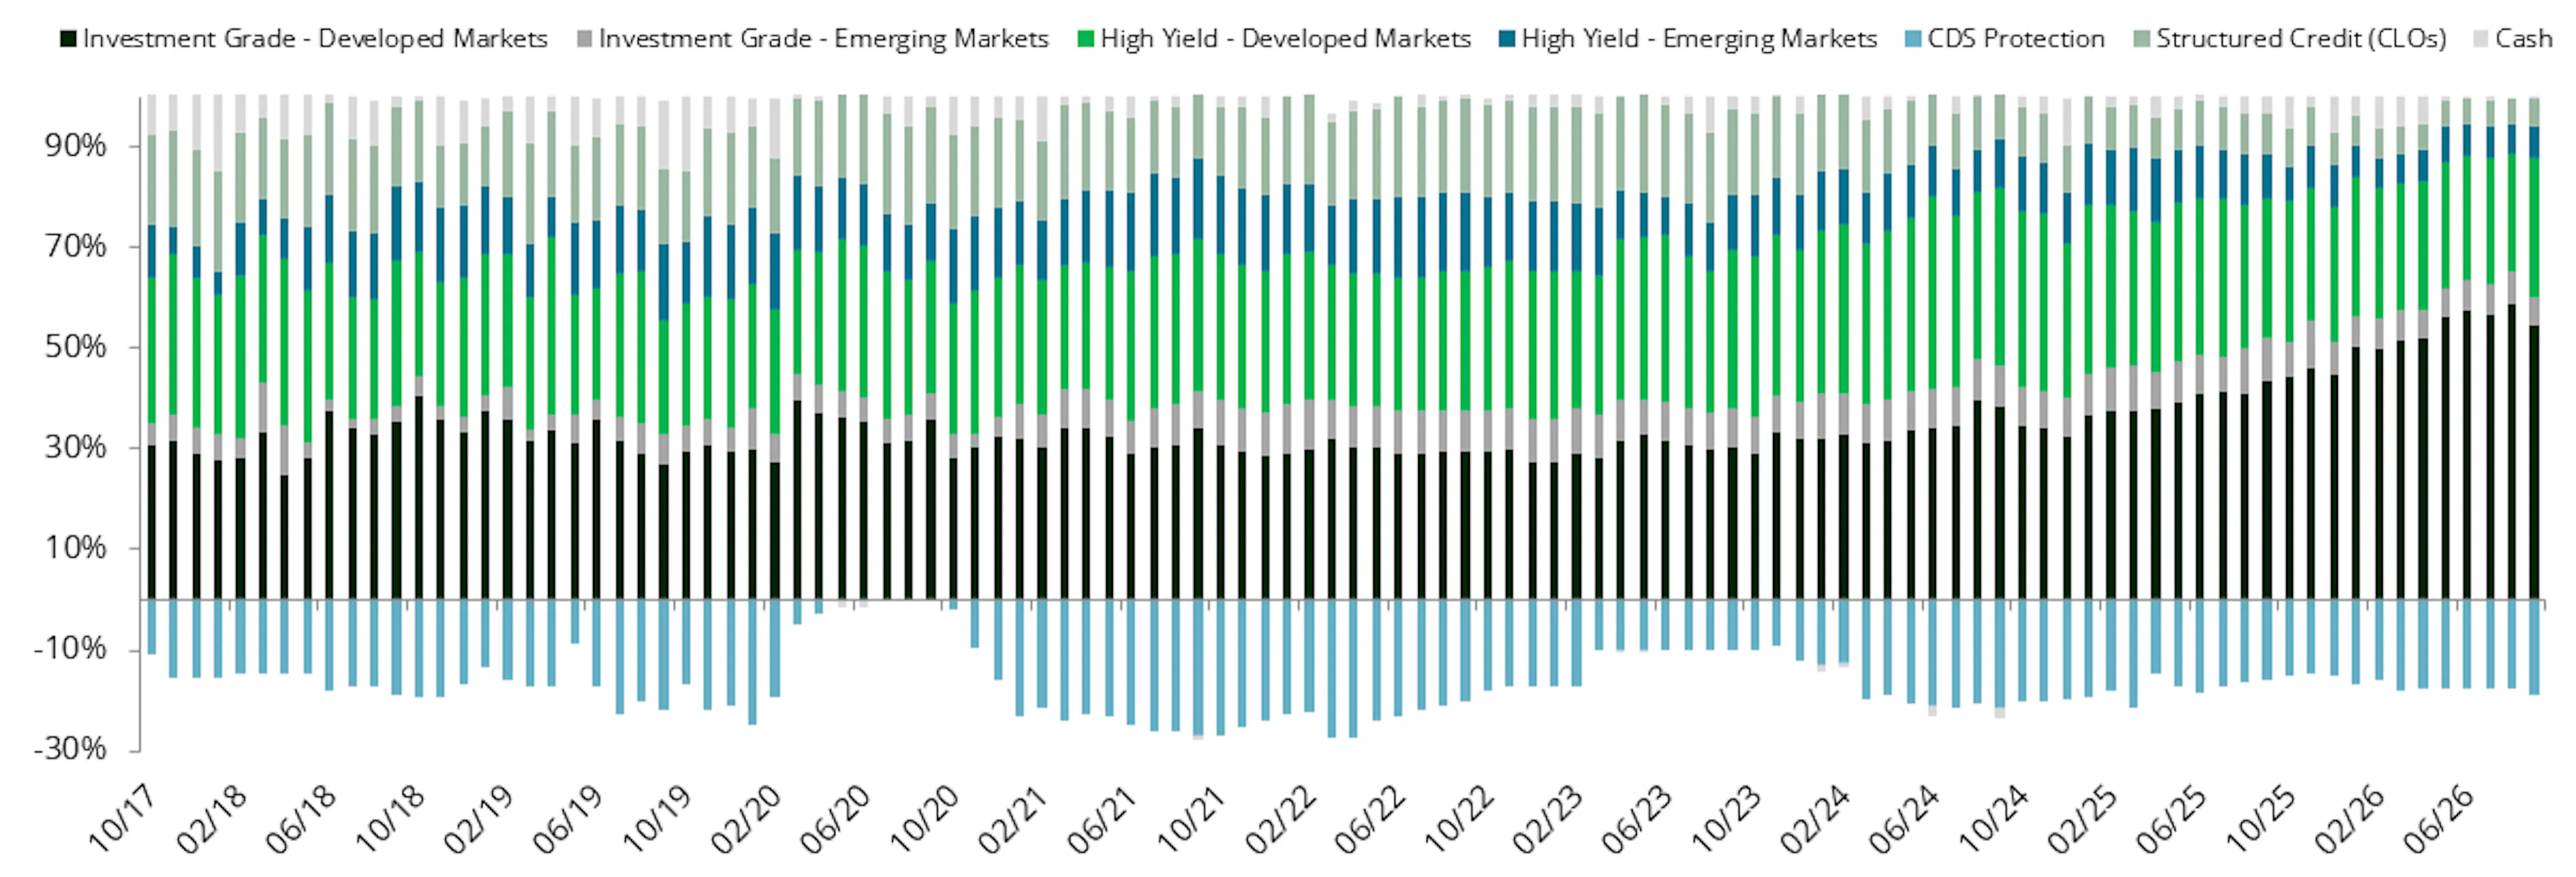
El equipo de gestores del fondo recurre a un amplio universo de inversión para reajustar dinámicamente la asignación entre activos defensivos y segmentos más especulativos, en función de los niveles de valoración. En los últimos doce meses, este enfoque ha dado lugar a una toma de beneficios gradual en las exposiciones a crédito estructurado y el segmento high yield, al tiempo que se han incrementado las asignaciones a emisores investment grade.
Con una exposición neta al crédito high yield que ahora se sitúa en solo el 15%, tras las coberturas implementadas —que representan aproximadamente el 18% de la cartera—, y con una preferencia por los activos defensivos de carry, creemos que el fondo está bien posicionado para resistir un posible nuevo ensanchamiento de los diferenciales de crédito.
Una corrección del mercado más pronunciada también crearía oportunidades: el fondo tendría la flexibilidad de reducir sus coberturas y reasignar progresivamente hacia el crédito high yield, a niveles de valoración más atractivos, lo que le permitiría beneficiarse de una posible recuperación posterior del mercado.
A finales de septiembre, la cartera ofrecía una TIR del 6,5%, frente al 5,7% de principios de año, al tiempo que mantenía una calificación media de BBB- y una duración modificada de 4,0. Esta combinación de mayor carry, un posicionamiento defensivo y una importante capacidad de reasignación, sitúa al fondo en una buena posición para desenvolverse en un entorno más selectivo, al tiempo que conserva la flexibilidad necesaria para aprovechar futuras perturbaciones del mercado.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Duración mínima recomendada de la inversión
- 3 años
- Escala de riesgo*
- 2/7
- Clasificación SFDR**
- Artículo 6
*Escala de riesgo del KID (Documento de datos fundamentales). El riesgo 1 no implica una inversión sin riesgo. Este indicador podría evolucionar con el tiempo. **Reglamento SFDR (Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por sus siglas en inglés) 2019/2088. La clasificación SFDR de los Fondos puede evolucionar con el tiempo.
Principales riesgos del Fondo
Gastos
- Costes de entrada
- 2.00% del importe que pagará usted al realizar esta inversión. Se trata de la cantidad máxima que se le cobrará. Carmignac Gestion no cobra costes de entrada. La persona que le venda el producto le comunicará cuánto se le cobrará realmente.
- Costes de salida
- No cobramos una comisión de salida por este producto.
- Comisiones de gestión y otros costes administrativos o de funcionamiento
- 1.20% del valor de su inversión al año. Se trata de una estimación basada en los costes reales del último año.
- Comisiones de rendimiento
- 20.00% cuando la clase de acciones supera el indicador de referencia durante el período de rendimiento. También se pagará en caso de que la clase de acciones haya superado el indicador de referencia pero haya tenido un rendimiento negativo. El bajo rendimiento se recupera durante 5 años. La cantidad real variará según el rendimiento de su inversión. La estimación de costos agregados anterior incluye el promedio de los últimos 5 años, o desde la creación del producto si es menos de 5 años.
- Costes de operación
- 0.23% del valor de su inversión al año. Se trata de una estimación de los costes en que incurrimos al comprar y vender las inversiones subyacentes del producto. El importe real variará en función de la cantidad que compremos y vendamos.
Rentabilidades
| Carmignac Portfolio Credit | −1.7 | +6.7 | +8.2 | +10.6 | −13.0 | +3.0 | +10.4 | +20.9 | +1.7 | +1.8 |
| Indicador de referencia | −0.9 | +3.6 | +5.7 | +9.0 | −13.3 | +0.1 | +2.8 | +7.5 | −1.7 | +1.1 |
| Carmignac Portfolio Credit | +6.2% | +1.7% | +4.9% |
| Indicador de referencia | +4.6% | +0.4% | +1.3% |
Fuente: Carmignac a 30 de sep. de 2026.
Fecha del primer VL : 31/07/2017.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Frecuencia de rebalanceo: Trimestral