
Drie jaar na de lancering heeft Carmignac Portfolio Merger Arbitrage Plus bewezen in staat te zijn om in uiteenlopende marktomstandigheden consistente rendementen met een lage volatiliteit te behalen. Het aantal fusies en overnames zit weer op het hoogste niveau in bijna tien jaar, bedrijven streven naar schaalvergroting en de positieve mogelijkheden van concurrerende biedingen zijn nog steeds aanwezig. Sinds de oprichting heeft het fonds een waarde van € 245 miljoen bereikt, met een rendement van 12,98%1, wat neerkomt op een rendement op jaarbasis van 4,20% met een Volatiliteit van minder dan 2%. De aandelenbèta van 0,03 onderstreept de minimale gevoeligheid voor marktbewegingen, wat de rol van deze strategie als robuuste, niet-gecorreleerde component binnen een gediversifieerde portefeuille nog eens benadrukt..
3 JAAR IN DE SCHIJNWERPERS
DEALFLOW IS DE BRANDSTOF VAN FUSIEAARBITRAGE
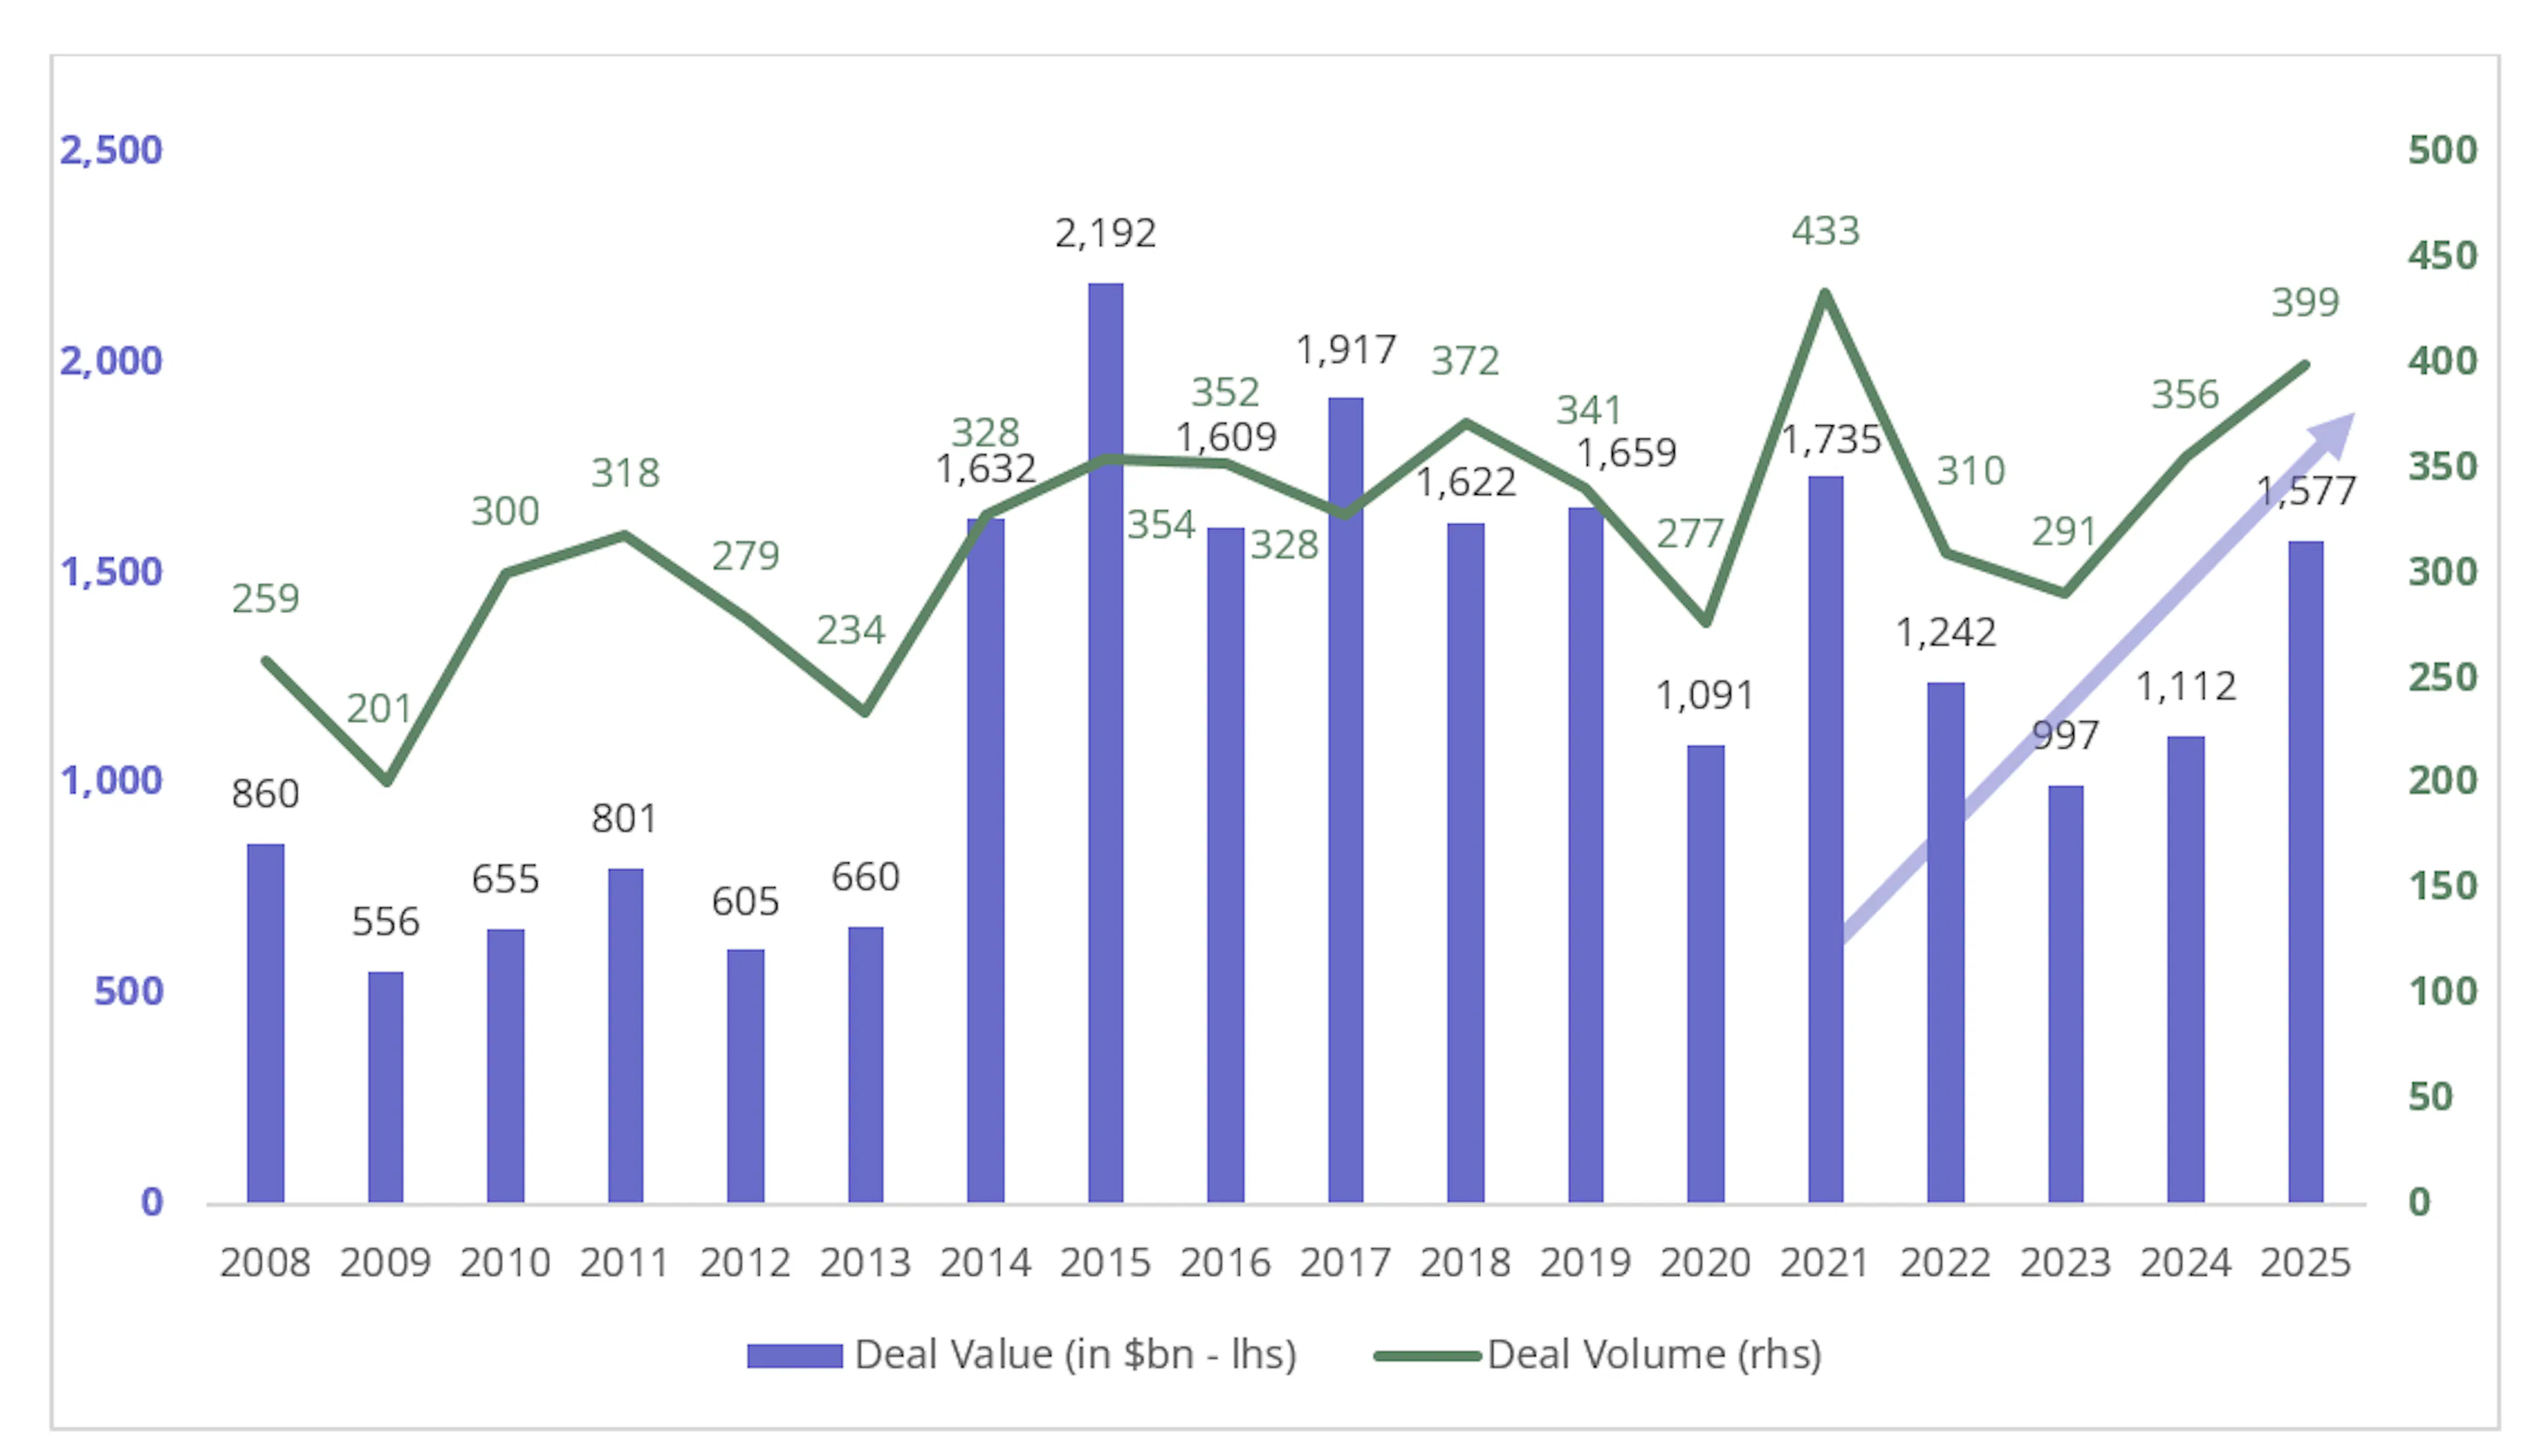
De fusie- en overnamemarkt is weer helemaal terug van weggeweest. De totale transactiewaarde steeg in 2025 met2 42%; dit was het drukste jaar sinds 2021, dankzij een groot aantal megadeals in de laatste twee kwartalen. We verwachten dat de transactieactiviteit in 2026 op peil blijft of toeneemt, aangewakkerd door AI-gedreven consolidatie, een beschikbare kapitaalreserve van 4,3 biljoen dollar bij Private Assets en een gunstiger regelgevingsklimaat aan beide zijden van de Atlantische Oceaan.
Meer transacties betekenen meer kansen op het gebied van grote fusies in de technologiesector, Europese consolidatie en afsplitsingen. Cruciaal is dat de spreads aantrekkelijk blijven: UBS rapporteerde eind 2025 in de VS een gemiddelde jaarlijkse spread3 voor fusiearbitrage van ongeveer 4%. Deze dubbele dynamiek is historisch gezien zeldzaam. Een toename van de handelsactiviteit leidt doorgaans tot een verkleining van de spreads, doordat er kapitaal binnenstromt. Op dit moment zorgen de complexe structuren van grensoverschrijdende financieringsvoorwaarden, regelgevingsproblemen en geopolitieke overlay's ervoor dat de spreads groot blijven, ook al neemt de activiteit toe. Voor beleggers biedt dit een zeldzame maar gunstige kans: meer transacties en een betere vergoeding.
EEN BEWEZEN MANIER OM JE PORTEFEUILLE TE SPREIDEN IN VOLATILE MARKTEN
Het voordeel van deze strategie ligt in haar onafhankelijkheid. Het rendement op fusiearbitrage wordt bepaald door de uitkomst van de transacties, niet door de richting van de markt, en dat onderscheid heeft zijn waarde bewezen in de recente volatiele markten. Tijdens de Dag van de Bevrijding en de escalatie in Iran nam de volatiliteit op de aandelenmarkten sterk toe en stegen de correlaties tussen de traditionele beleggingscategorieën. Ons portfolio bleek veerkrachtig te zijn. De veerkracht is geen toeval; ze is het resultaat van een team met meer dan 25 jaar ervaring, een streng selectieproces voor transacties en een rigoureus en gedisciplineerd risicomanagement. Nu de markten zich stabiliseren en de fusie- en overnameactiviteit blijft toenemen, onderscheidt deze strategie zich als een echte manier om het portefeuille te diversifiëren, tegen de achtergrond van verbeterende fundamentele factoren.

DYNAMIEK VAN CONCURRERENDE DEALS: Biedoorlogen en betere voorwaarden
De kers op de taart is de keuzevrijheid. De omstandigheden hiervoor zijn structureel gunstig: het aantal geannuleerde transacties blijft op een historisch laag niveau, de waarderingen zijn aantrekkelijk genoeg om concurrerende biedingen te stimuleren, en private-equitybedrijven beschikken over een aanzienlijke hoeveelheid onbenut kapitaal en zijn actief op zoek naar investeringsmogelijkheden. We kunnen ook wijzen op een wereldwijd meer coöperatieve antitrustpolitiek, grensoverschrijdende strategische ambities die op het hoogste niveau in jaren staan, en activistische aandeelhouders die besturen steeds vaker aansporen om concurrerende procedures te volgen; de kans op een verandering in een bepaalde functie is dan ook aanzienlijk toegenomen. Met andere woorden: fusiearbitrage biedt niet alleen veerkracht en decorrelatie, maar ook een ingebouwd opwaarts potentieel wanneer de concurrentiedynamiek ervoor zorgt dat goede deals nog aantrekkelijker worden.
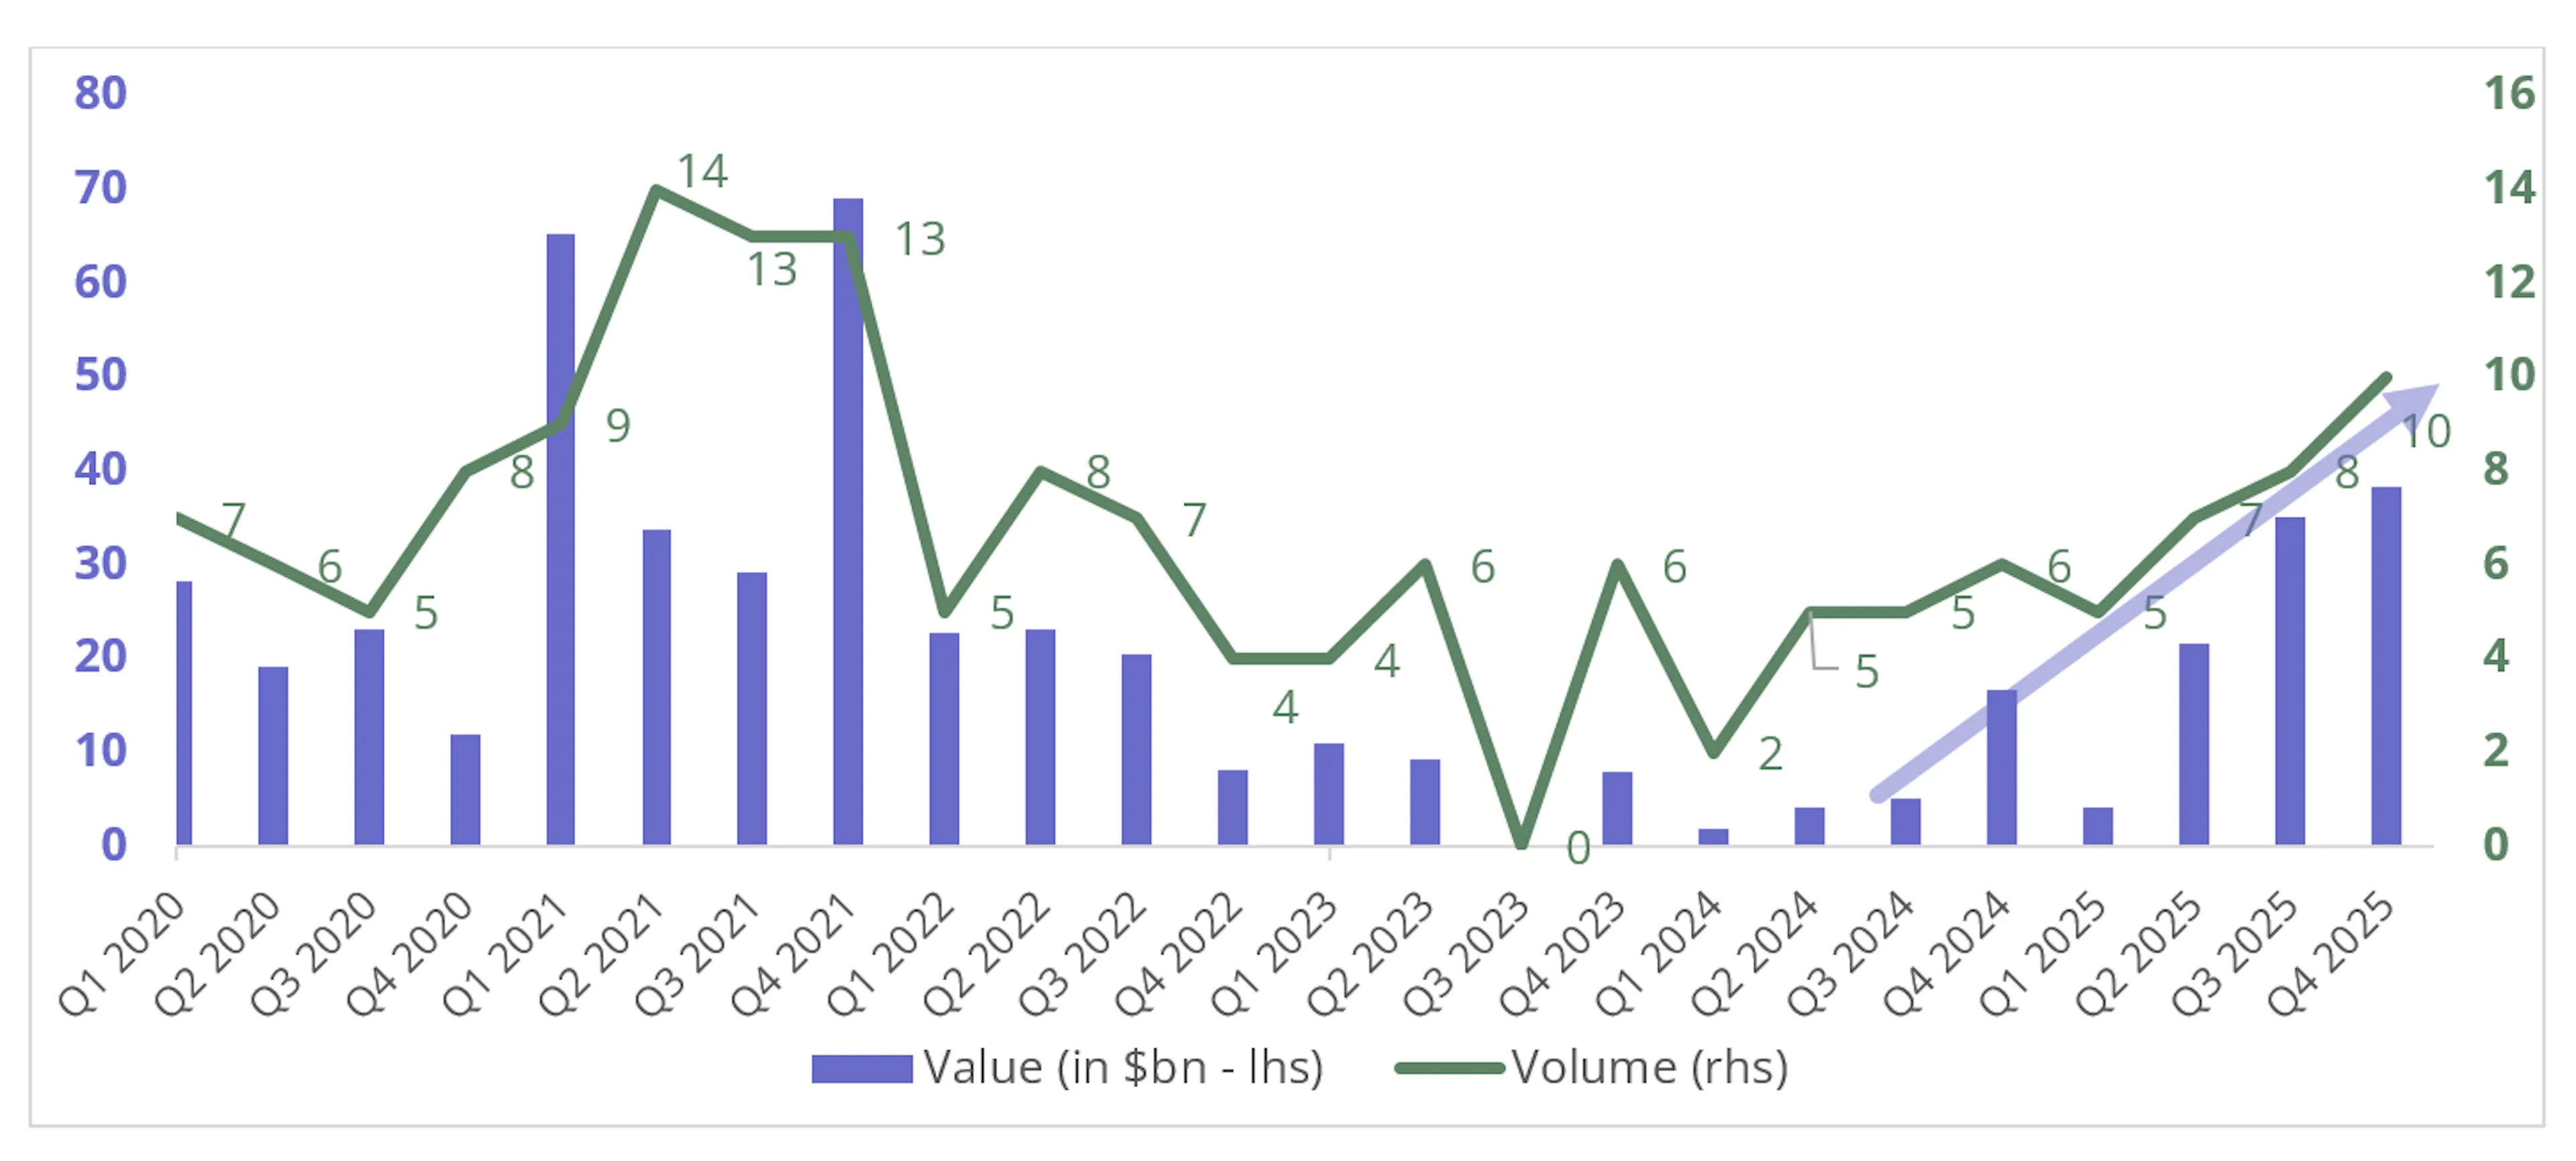
Drie jaar na de lancering blinkt het fonds Carmignac Portfolio Merger Arbitrage Plus uit door zijn bewezen veerkracht en een snel groeiend aanbod aan kansen.
In een wereld die gekenmerkt wordt door aanhoudende onzekerheid en sterke correlaties, bieden strategieën die zijn gebaseerd op specifieke bedrijfsgerelateerde gebeurtenissen een aantrekkelijk alternatief. De combinatie van een toegenomen dealflow, aantrekkelijke spreads en ingebouwde optionaliteit maakt dit een bijzonder geschikt moment om fusiearbitrage te overwegen, en wij zijn van mening dat ons fonds goed gepositioneerd is om deze kansen te benutten.
1Bron: Carmignac, gegevens van Bloomberg per 31 maart 2026. Het fonds werd op 14 april 2023 opgericht.
2Bron: Carmignac, Bloomberg. Gegevens per 31 maart 2026.
3Bron: UBS Special Sits, Bloomberg per 31-12-2025. Fusies met een waarde van meer dan 400 miljoen dollar aan aandelen waarbij beursgenoteerde doelondernemingen in de VS betrokken zijn. Arbitragespreads zijn nettospreads (na aftrek van dividenden, optionaliteit en kortingen op shortposities) op basis van een LIBOR-aanpassing voor definitieve transacties waarbij de verwachte afwikkeling meer dan 5 dagen in de toekomst ligt en waarbij de spread op jaarbasis tussen 0% en 30% ligt.
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Aanbevolen minimale beleggingstermijn
- 3 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*

*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,12% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00%
- Transactiekosten
- 0,23% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Merger Arbitrage Plus | +1,0 | +4,6 | +3,7 | +3,2 |
| Carmignac Portfolio Merger Arbitrage Plus | +4,5% | - | +4,2% |
Bron: Carmignac op 31 mrt. 2026.
Datum van de eerste NAV : 14/04/2023.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: -