Carmignac Portfolio Emergents: Brief van de Fondsbeheerders - Q2 2025
Tijdens het kwartaal boekte het fonds een positieve prestatie van +5.8%, tegenover +3.1% voor zijn referentie-index. Toch zag het begin van het kwartaal er moeilijk uit, met de aankondiging door Trump van bijzonder hoge invoerrechten, met name op producten uit China. Ondanks deze context presteerden de opkomende markten niet alleen positief, maar deden ze het ook beter dan de ontwikkelde en Amerikaanse markten. Dit kan worden verklaard door het besef bij beleggers dat het isolationistische beleid van Trump wel eens schadelijker zou kunnen zijn voor de VS dan voor hun handelspartners.
Bovendien heeft China zijn onderhandelingsvermogen getoond door zijn controle over de raffinage van zeldzame metalen aan te wenden, waardoor het een handelswapenstilstand met de Amerikanen heeft afgedwongen en een versoepeling van de exportbeperkingen op hoogwaardige chips van Nvidia heeft bereikt.
Latijns-Amerika
De sterke prestaties van het fonds tijdens het kwartaal zijn grotendeels toe te schrijven aan Latijns-Amerika. Onze belangrijkste posities in de regio, die de kern van onze LatAm-portefeuille vormen, zoals Banorte en Mercado Libre, presteerden aanzienlijk beter dan de markt. Mexico profiteert van de bescherming die het vrijhandelsakkoord (USMCA) met de Verenigde Staten en Canada biedt, waardoor het land waarschijnlijk als winnaar uit de bus zal komen in de nieuwe economische en geopolitieke context.
Bovendien heeft Claudia Sheinbaum, hoewel ze een heel ander temperament en een heel andere politieke gevoeligheid heeft dan Trump, ervoor gekozen om confrontaties te vermijden door de grenscontroles te verscherpen. Door deze houding heeft Trump een symbolische overwinning kunnen behalen op het gebied van migratie.
Taiwan en Zuid-Korea
Andere positieve bijdragen aan de prestaties van het fonds zijn onze participaties in bedrijven die actief zijn op het gebied van artificiële intelligentie, zoals TSMC, Hynix en Elite Material. Dit thema staat centraal in ons beleggingsproces en Azië telt tal van belangrijke spelers op dit gebied. Daarom hebben we aan het begin van het kwartaal onze positie in Hynix versterkt. De HBM-geheugens (High Bandwidth Memory) van Hynix, die door Nvidia worden gebruikt voor artificiële intelligentie, hebben de markt namelijk in hun voordeel veranderd, terwijl de producten van Samsung nog steeds geen Nvidia-certificering hebben gekregen. Op 30 juni vertegenwoordigde Hynix een positie van 4,8% in het fonds.
Hynix profiteerde ook van de sterke stijging van de Zuid-Koreaanse markt na de verkiezing van Lee Jae-Myung tot president van het land op 3 juni. Bij zijn aantreden kondigde Lee aan dat hij de grote Koreaanse bedrijven, de 'chaebols', zou aansporen om hun corporate governance te verbeteren, wat tot veel enthousiasme op de markten leidde. We hebben van deze gelegenheid gebruik gemaakt om onze positie in Samsung af te stoten, omdat het bedrijf met zijn investeringen in de halfgeleiderproductie de kloof met TSMC, de onbetwiste marktleider met een quasi-monopolie in dit segment, niet heeft kunnen dichten. Door de teleurstellende resultaten van de halfgeleiderdivisie en het verlies van zijn leidende positie op het gebied van geheugenchips is Samsung voor ons nu minder aantrekkelijk dan voorheen.
India en Zuidoost-Azië
Tijdens het kwartaal hebben we onze Indische portefeuille (18,8% van het fonds) niet gewijzigd, maar hebben we onze positie in Zuidoost-Azië wel versterkt. We hebben namelijk een nieuwe positie ingenomen in de Indonesische privébank Bank Central Asia, die volledig voldoet aan alle criteria van ons beleggingsproces.
De eerste betreft de penetratiegraad van de banksector in Indonesië: met een percentage van 31%3 van de bruto binnenlands product (bbp) blijft de bankkredietverlening uitzonderlijk laag, niet alleen in vergelijking met ontwikkelde landen, maar ook in vergelijking met andere opkomende economieën. Van de belangrijkste opkomende markten heeft alleen Argentinië een lagere penetratiegraad, wat voornamelijk te wijten is aan de vele economische crises die het land heeft doorgemaakt.
Indonesië daarentegen profiteert van een aanhoudende groei van bijna 5%, een lage staatsschuld (39% van het bbp), een gematigde inflatie van ongeveer 2% en een solide betalingsbalans4. Deze factoren bieden een gunstig klimaat voor stabiele en duurzame groei in de komende jaren en zelfs decennia.
Bovendien onderscheidt Bank Central Asia zich als enige grote particuliere bank in het land, aangezien de andere instellingen in handen zijn van de staat. Deze situatie doet denken aan die in India, waar particuliere banken dankzij hun grotere efficiëntie geleidelijk marktaandeel hebben gewonnen ten koste van de staatsbanken. Bank Central Asia heeft een solide financiële structuur, met een Tier 1-ratio van 27%, een beperkt percentage dubieuze vorderingen van 2% en een rendement op eigen vermogen van meer dan 20%5. Na een ondermaatse prestatie van meer dan 25% op jaarbasis6 leek de waardering van Bank Central Asia ons aantrekkelijk, met een koers-winstverhouding die onder het langetermijngemiddelde lag. Dit was voor ons de reden om het aandeel te kopen.
De komst van Naomi Waistell
Dit kwartaal werd ook gekenmerkt door de versterking van het beheerteam met de komst van Naomi Waistell als medebeheerder van Carmignac Emergents. Naomi heeft bijna 16 jaar ervaring in het beheer van opkomende markten en staat volledig achter de beleggingsfilosofie van het fonds, die gericht is op kwaliteitsbedrijven met solide groeivooruitzichten en een robuust bedrijfsmodel, die voldoende eigen middelen kunnen genereren om hun prestaties op peil te houden, ook in tijden van economische vertraging.
Ons beleggingsproces, dat als een kompas fungeert, zal ons in staat stellen om de komende jaren solide prestaties te genereren, zelfs nu zich een bullmarkt lijkt af te tekenen voor een activaklasse die door veel beleggers lange tijd is verwaarloosd ten gunste van de Amerikaanse markt.
De recente zwakte van de dollar en de Amerikaanse obligatiemarkt maakt de weg vrij voor een herallocatie naar de opkomende markten, die momenteel nog steeds sterk onderwogen zijn in de portefeuilles van vermogensbeheerders. Temeer daar de gemiddelde koers-winstverhouding (P/E) voor 2026 in de opkomende landen 11,1x bedraagt, tegenover 18,4x voor de ontwikkelde markten7. Volgens een recente studie van JP Morgan zou het bereiken van een weging die gelijk is aan die van de MSCI-referentie-indexen, naar schatting 1,5 biljoen dollar aan kapitaalstromen naar aandelen uit opkomende markten met zich meebrengen8.
Positie op 30/06/2025


Carmignac Portfolio Emergents
Carmignac Portfolio Emergents F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*
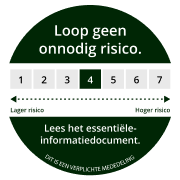
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,15% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,39% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Emergents | +5,5 | +5,5 | +9,8 | −14,3 | −10,3 | +44,9 | +25,5 | −18,2 | +19,8 | +1,7 |
| Referentie-indicator | +1,7 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 | +14,5 |
| Carmignac Portfolio Emergents | +6,8% | +5,6% | +4,5% |
| Referentie-indicator | +5,5% | +5,9% | +4,3% |
Bron: Carmignac op 30 jun. 2025.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI EM NR index