
Carmignac Portfolio Grande Europe: Letter from the Fund Managers - Q3 2026
During the third quarter of 2026, Carmignac Portfolio Grande Europe (F EUR share class) posted a modest negative return of approximately -0.36%, ahead of its reference indicator, which declined by 1.00%.
Market environment during the period
European equity markets were volatile during the third quarter of 2026 and finished the period modestly lower as investors balanced a resilient corporate earnings season and improving activity data against renewed geopolitical risk, higher energy prices and a sharp rise in bond yields. The Middle East conflict remained the dominant macroeconomic variable for much of the quarter: Brent oil repeatedly moved higher as supply concerns intensified, feeding inflation expectations and putting upward pressure on long-dated rates. In September, the European Central Bank raised its key policy rates by 25 basis points, taking the deposit rate to 2.50%, while acknowledging that the euro-area economy had proved more resilient than expected.
Sector leadership reflected this unusual combination of resilient growth and renewed inflation pressure. Energy was by far the strongest area of the market, rising around 20% over the quarter, while Financials and Materials also delivered positive returns. By contrast, long-duration and rate-sensitive areas generally struggled: Healthcare, Technology and Consumer Staples declined, while Consumer Discretionary and Real Estate were among the weakest sectors. French fiscal concerns added another source of volatility, periodically widening sovereign spreads and weighing on French equities and banks.
Artificial intelligence remained an important source of dispersion. Semiconductor and infrastructure beneficiaries experienced sharp swings as investors alternated between enthusiasm over hyperscaler capital expenditure and concern over the sustainability of AI spending, export restrictions and the pace of capacity additions. At the same time, the market increasingly debated which software, financial-platform and information-services businesses could be disrupted by agentic AI. This created abrupt rotations between perceived AI winners and losers, often independently of near-term company fundamentals.
How did we fare in this context?
The portfolio outperformed its reference indicator during the quarter despite a modest negative absolute return. Stock selection was the principal driver of relative performance, particularly within Healthcare, Industrials and Information Technology. This was partly offset by sector allocation, most notably the absence of Energy exposure during a period in which the sector rose sharply. At the individual-stock level, Genmab and Kingspan were the largest positive contributors, while DSV, Hermès, EssilorLuxottica and AstraZeneca were the most significant detractors.
Healthcare was the strongest source of positive relative attribution, even though the sector itself remained out of favour. Genmab was the portfolio’s largest positive contributor, supported by growing confidence around a series of important clinical read-outs into year-end. Argenx also performed well following a best-case outcome from the ALKIVIA trial for Vyvgart in myositis. Sartorius Stedim and Demant also contributed. We used weakness across the sector to add selectively to several high-conviction names, including Genmab, Argenx and AstraZeneca.
Industrials also made a strong positive contribution through stock selection, although outcomes within the sector were highly dispersed. Kingspan was a standout performer following very strong results, with demand in data centres as well as general insulated panels in North America and Europe exceeding expectations; the company subsequently announced an accretive transaction that further strengthened its data-centre exposure. IMCD also contributed positively following a better-than-expected trading update, while RELX and Schneider Electric added to returns. DSV was the main detractor, and we used the weakness to modestly increase our position.
Within Technology, SAP was among the portfolio’s largest contributors, while Nemetschek and Bechtle also added positively. ASML, however, detracted as the semiconductor complex experienced repeated bouts of volatility driven by concerns around AI capacity, potential restrictions on sales to China and signs of progress in domestic Chinese lithography. We added to ASML during periods of weakness but subsequently trimmed the position into strength as sentiment recovered.
Financials generated positive absolute returns but were a modest detractor from relative performance overall. BBVA, Deutsche Börse and Euronext were notable positive contributors, supported by resilient earnings, capital-markets activity and, for selected banks, the higher-rate environment. Conversely, FlatexDEGIRO was a significant detractor amid concerns around strategic direction, competition and investment requirements, while Nordnet and Wise also weighed. As the quarter progressed, we became more cautious on banks after their strong run and reduced exposure across BBVA, Erste, National Bank of Greece, Finecobank and FlatexDEGIRO. We continued to favour higher-quality financial infrastructure businesses and added to Euronext.
Elsewhere, the portfolio’s lack of Energy exposure was the largest sector-allocation headwind as the sector rallied sharply on higher oil prices. Consumer Discretionary was also challenging, with Hermès a material detractor as the market remained concerned about the pace of recovery in Chinese luxury demand. Utilities detracted through Grenergy Renovables.
Outlook & positioning
Looking ahead, we expect European equities to remain shaped by the interaction between resilient economic activity and a less benign inflation and interest-rate backdrop. The euro-area economy has so far absorbed the energy shock better than feared, supported by a robust labour market, improving confidence, infrastructure and defence spending and investment linked to artificial intelligence. However, the Middle East conflict, energy prices and fiscal concerns remain important sources of uncertainty, while higher bond yields raise the hurdle rate for long-duration equities.
Within this environment, we continue to find attractive opportunities in high-quality growth companies whose valuations have compressed despite resilient underlying fundamentals. Healthcare remains a particular area of focus. The quarter demonstrated that clinical execution and company-specific catalysts can generate substantial returns even when the broader sector is weak, and we continue to add selectively where we believe the market is underestimating long-term growth. We are also researching additional opportunities in medical devices and life-science tools, where recent deratings have improved prospective returns.
We remain constructive on selected beneficiaries of structural investment in electrification, data centres and AI infrastructure, but will continue to manage position sizes actively where valuations become stretched or share prices become overly dependent on a single market narrative. Equally, the widening debate around AI disruption is creating opportunities in software, information services and financial platforms where we believe fears around disintermediation may be excessive relative to the strength of the underlying franchises.
1Source: Carmignac, Bloomberg, data as of 30/09/2026. Past performance is not a reliable indicator of future results. The return may increase or decrease as a result of currency fluctuations, for the shares which are not currency-hedged. Performance is e net of fees (excluding any entry fees applied by the distributor).
2MSCI Europe NR index.
Carmignac Portfolio Grande Europe
Carmignac Portfolio Grande Europe F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*
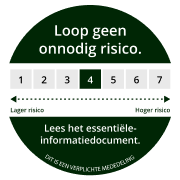
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,17% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,58% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Grande Europe | +0,5 | −0,2 | +12,0 | +15,5 | −20,6 | +22,5 | +14,4 | +35,5 | −9,6 | +11,0 |
| Referentie-indicator | +9,6 | +19,4 | +8,8 | +15,8 | −10,6 | +24,9 | −2,0 | +26,8 | −10,8 | +10,6 |
| Carmignac Portfolio Grande Europe | +6,2% | +2,1% | +7,4% |
| Referentie-indicator | +14,9% | +9,6% | +9,1% |
Bron: Carmignac op 30 sep. 2026.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI Europe NR index
Belangrijke wettelijke informatie
Reclame. Raadpleeg het document essentiële informatiedocument /prospectus voordat u een beleggingsbeslissing neemt. Dit document is bestemd voor professionele cliënten.
Dit document mag zonder voorafgaande toestemming van de Beheermaatschappij niet geheel of gedeeltelijk worden gereproduceerd. Het is geen aanbod tot inschrijving, noch een beleggingsadvies. Het is niet bedoeld als boekhoudkundig, juridisch of fiscaal advies, en mag derhalve ook niet als zodanig worden beschouwd. Het is uitsluitend ter informatie aan u verstrekt en het mag niet als betrouwbaar meetinstrument worden gezien voor het beoordelen van de verdiensten van het beleggen in effecten of belangen waaraan in dit document wordt gerefereerd, noch mag het voor andere doeleinden worden gebruikt. De in dit document opgenomen informatie kan onvolledig zijn en kan zonder voorafgaande kennisgeving worden gewijzigd. Deze informatie dateert van de datum waarop dit document is geschreven en is afkomstig van zowel bedrijfseigen als niet-bedrijfseigen bronnen die Carmignac betrouwbaar acht, maar is niet per se compleet en gegarandeerd nauwkeurig. Carmignac als organisatie, haar management en individuele medewerkers garanderen geenszins de nauwkeurigheid en betrouwbaarheid van deze informatie en stellen zich op generlei wijze aansprakelijk voor vergissingen en weglatingen (ook niet in geval van nalatigheid, van wie dan ook).
In het verleden behaalde resultaten zijn geen garantie voor de toekomst.
De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur). Als gevolg van wisselkoersschommelingen kan het rendement van aandelenklassen waarvan het wisselkoersrisico niet is afgedekt, stijgen of dalen.
Verwijzingen naar bepaalde waarden of financiële instrumenten zijn voorbeelden van beleggingen die in de portefeuilles van de fondsen van Carmignac aanwezig zijn of waren. Deze verwijzingen hebben niet tot doel om directe beleggingen in die instrumenten aan te moedigen en zijn geen beleggingsadvies. De Beheermaatschappij is niet onderworpen aan het verbod op het uitvoeren van transacties met deze instrumenten voorafgaand aan de verspreidingsdatum van de informatie. De portefeuilles van de fondsen van Carmignac kunnen op ieder moment worden gewijzigd.
De verwijzing naar een positionering of prijs, is geen garantie voor de resultaten in de toekomst van de UCIS of de manager. De aanbevolen beleggingshorizon is een minimale horizon en geen aanbeveling om uw beleggingen aan het einde van deze periode te verkopen.
Morningstar Rating™ : © Morningstar, Inc. Alle rechten voorbehouden. De informatie in dit document is eigendom van Morningstar en/of zijn informatie leveranciers, mag niet gekopieerd of verspreid worden en wordt niet gegarandeerd als zijnde exact, volledig of geschikt op dit moment. Morningstar noch zijn informatieleveranciers zijn verantwoordelijk voor eventuele schade of verliezen als gevolg van het gebruik van deze informatie.
Voor bepaalde personen of landen kan de toegang tot de fondsen aan beperkingen onderhevig zijn. Dit document richt zich niet tot personen die vallen onder een rechtsgebied waar (vanwege de nationaliteit of woonplaats van de desbetreffende persoon of om andere redenen) de informatie in dit document of de beschikbaarheid daarvan verboden is. Personen voor wie een dergelijk verbod geldt, hebben geen toegang tot deze informatie. Welke belastingen er worden geheven, hangt van de situatie van het individu af. De fondsen zijn niet geregistreerd voor de retailmarkt in Azië, Japan en Noord-Amerika, en zijn niet geregistreerd in Zuid-Amerika. Carmignac Fondsen zijn in Singapore als buitenlandse belegging met beperkende voorwaarden geregistreerd (uitsluitend voor professionele cliënten). De fondsen zijn niet geregistreerd in het kader van de Amerikaanse Securities Act van 1933. In overeenstemming met de Amerikaanse Regulation S en de FATCA mag het fonds niet ten gunste van of uit naam van een "U.S. person" direct of indirect aangeboden of verkocht worden. Bij de beslissing om in het gepromote fonds te beleggen moet rekening worden gehouden met alle kenmerken of doelstellingen ervan zoals beschreven in het prospectus. Het prospectus, de KID, de NIW en de jaarlijkse periodieke verslagen van het fonds zijn beschikbaar op www.carmignac.com/nl-nl, of op aanvraag bij de Beheermaatschappij. De risico's, vergoedingen en lopende kosten zijn beschreven in de KID (Essentiële informatiedocument). De KID dient voorafgaand aan iedere inschrijving aan de inschrijver beschikbaar te worden gesteld. De inschrijver dient de KID te lezen. Beleggers kunnen hun kapitaal gedeeltelijk of geheel verliezen aangezien het fondskapitaal niet wordt gegarandeerd. Aan de fondsen is een risico van kapitaalverlies verbonden. De beheermaatschappij kan op elk moment besluiten de marketing in uw land stop te zetten. Beleggers kunnen toegang krijgen tot een samenvatting van hun rechten in het Nederlands via de volgende link in sectie 5 getiteld "Samenvatting van de beleggersrechten"
Carmignac Portfolio verwijst naar de subfondsen van Carmignac Portfolio SICAV, een beleggingsmaatschappij naar Luxemburgs recht die voldoet aan de ICBE-richtlijn.
De Fondsen zijn beleggingsfondsen in contractuele vorm (FCP) conform de UCITS-richtlijn of AFIM-richtlijn onder Frans recht.
Voor Carmignac Portfolio Long-Short European Equities: Carmignac Gestion Luxembourg SA heeft als Beheermaatschappij van de Carmignac Portefeuille het beleggingsbeheer van dit Compartiment met ingang van 2 mei 2024 gedelegeerd aan White Creek Capital LLP (Geregistreerd in Engeland en Wales onder nummer OCC447169). White Creek Capital LLP is toegelaten en staat onder toezicht van de Financial Conduct Authority met FRN : 998349.
Carmignac Private Evergreen verwijst naar het compartiment Private Evergreen van de SICAV Carmignac S.A. SICAV - PART II UCI geregistreerd bij het RCS van Luxemburg onder het nummer B285278.