Klaar voor de volgende supercyclus van opkomende markten
In het kader van een exclusief partnerschap hebben de experts van Citywire Xavier Hovasse en Naomi Waistell, medebeheerders van de aandelenstrategieen voor opkomende markten van Carmignac, geïnterviewd om een beter inzicht te krijgen in hun huidige marktvooruitzichten en beleggingsfilosofie.
Voorbij de ruis
Opkomende markten (EM) roepen vaak gemengde reacties op: ze worden gezien als motoren van wereldwijde groei of als volatiele bijzaak. Voor Carmignac, dat al tientallen jaren in EM belegt, versterkt het hernieuwde momentum de argumenten voor langetermijnbeleggingen. Waistell en Hovasse wijzen op een ommekeer in het tij die in het verleden heeft geleid tot periodes van sterke outperformance.
"We hebben dit jaar een bemoedigende opleving gezien in EM, met de beste tien maanden in vijftien jaar", aldus Waistell. 'Dat komt deels doordat beleggers de intrinsieke voordelen van EM's erkennen, maar het heeft ook te maken met het verdwijnen van het Amerikaanse exceptionalisme en de wens om te diversifiëren. De opzet voor EM's bevindt zich op een belangrijk kruispunt. Het is lang geleden dat ze voor het laatst beter presteerden dan de Amerikaanse markten – en als ze dat doen, doen ze dat meestal op indrukwekkende wijze.
De managers zijn van mening dat het huidige landschap aanzienlijk verschilt van de vorige supercyclus van opkomende EM in het begin van de jaren 2000. Op dat moment zorgde de toetreding van China tot de Wereldhandelsorganisatie voor een 'handelsverandering 1.0' – een periode waarin de groei werd gedomineerd door massale export van goederen met een lage waarde naar ontwikkelde markten.
Tegenwoordig richten veel EM zich niet langer op externe vraag, maar op zelfvoorziening. Ze handelen meer onderling en bouwen weerbaarheid op tegen veranderingen in het mondiale beleid. De handelsgegevens weerspiegelen al wat Waistell beschouwt als een 'paradigmaverschuiving'. Dertig jaar geleden was de VS de grootste handelspartner voor ongeveer 80% van de EM. Vandaag gaat die lof naar China, met nieuwe hubs zoals Vietnam, Mexico en India die steeds invloedrijker worden. Het aandeel van de handel tussen EM-landen onderling is in die periode meer dan verdubbeld, van ongeveer 20% naar 50%.
"Die zelfvoorziening is niet alleen een Chinees verhaal of beperkt tot bepaalde handelscorridors of sectoren", voegde Waistell toe. EM's zijn steeds beter in staat om hun eigen groei van binnenuit te stimuleren.
Bron: Carmignac, Bloomberg, Citywire, oktober 2025.
Het Trump-effect
De managers zijn voorzichtig om hun visie niet te baseren op één enkele politieke ontwikkeling. Handelsheffingen halen bijvoorbeeld de krantenkoppen, maar zijn minder doorslaggevend dan velen denken. "Aanvankelijk leek het erop dat Trump zich op China zou richten, maar zijn invloed was zwakker dan verwacht", aldus Hovasse. 'Brede tarieven raakten uiteindelijk iedereen – en wanneer iedereen het doelwit is, is het bijna alsof niemand dat is.'
De beheerders stellen dat de turbulentie in het Amerikaanse beleid de aantrekkingskracht van EM niet ondermijnt, maar juist versterkt. "De toeleveringsketens van EM worden niet fundamenteel verstoord", vervolgde Hovasse. Het meest waarschijnlijke gevolg [van handelstarieven] is een belasting voor Amerikaanse consumenten in plaats van een schok voor de wereldhandel.
Waistell ziet een ironische wending: de VS begint zich meer als een EM te gedragen dan de EM's zelf. "Er is overal politieke instabiliteit, maar op dit moment misschien wel meer in de VS dan waar dan ook", zei ze. Langzamere groei, hogere schulden, onzeker monetair beleid, hogere inflatie en onvoorspelbaar politiek gedrag – dit alles komt niet volledig tot uiting in de waarderingen.'
Daarentegen combineren EM structurele groei met dynamiek en bieden ze risicopremies die volgens de beheerders onevenredig hoog zijn in verhouding tot de kansen die ze bieden. "Ze hebben een hogere groei, een enorme bevolking die op de welvaartscurve stijgt en een hoge mate van ondernemerschap", aldus Waistell. EM's hebben de neiging om sprongen te maken in hun technologie-curves. De afgelopen jaren is er veel beperking geweest op de wereldwijde kapitaalmarkten, wat niet overeenkomt met waar de innovatie plaatsvindt.
De lange geschiedenis van Carmignac op het gebied van beleggingen in EM onderbouwt het vertrouwen van de beheerders in het identificeren en benutten van deze groeidynamiek. Veel EM-fondsen zijn tien jaar geleden opgericht; onze eerste EM-strategie werd gelanceerd in 1997 – bijna drie decennia geleden. EM-beleggen zit in het DNA van Carmignac', voegde Waistell toe.
EM's hebben de neiging om sprongen te maken in hun technologie-curves. De afgelopen jaren is er veel beperking geweest op de wereldwijde kapitaalmarkten, wat niet overeenkomt met waar de innovatie plaatsvindt.

Vier pijlers
Onze EM-overtuiging is gebaseerd op vier brede kansen: China, Aziatische technologie, Latijns-Amerika en Zuidoost-Azië, inclusief India. Elk heeft zijn eigen drijfveren. "China behoudt de grootste positie in ons universum en we zijn licht onderwogen na een sterke rally sinds het begin van het jaar", legde Waistell uit.
Op technologisch gebied hebben we op verschillende punten in de toeleveringsketen van chips geïnvesteerd. In Taiwan zijn kansen grotendeels aandelenspecifiek, terwijl het 'value-up'-programma van de Koreaanse regering een bredere aandelencultuur kan bevorderen.
'In Brazilië zijn de waarderingen uitzonderlijk laag. We hebben minder ingezet op de kwaliteits groeibedrijven die kenmerkend zijn voor onze strategie, en meer op obligatie proxies – hoogwaardige nutsbedrijven die groeien en kapitaal kunnen teruggeven aan aandeelhouders. En in Zuidoost-Azië zien we sterke structurele groeimogelijkheden.
Veel fondsenbeheerders zijn bang om iets te missen. Ons portfolio bestaat uit een geconcentreerde selectie van aandelen die we zeer goed kennen.

Xavier HOVASSE
Voor Carmignac vormen structurele kansen, relatieve mispricing en marktinefficiëntie samen een vruchtbare bodem voor actief beleggen. De beheerders combineren Top-down macro-inzichten met Bottom-up aandelenselectie en afstemming op de Duurzame Ontwikkelingsdoelen van de VN om veerkrachtige, langetermijngroeiverhalen in EM te identificeren.
"Sommige van onze concurrenten denken dat het enige wat telt het selecteren van aandelen is", aldus Hovasse. Het selecteren van aandelen is belangrijk – het is de bron van meer dan de helft van de alpha macro van de strategie – maar voor ons is het ook erg belangrijk om een diepgaande macro-analyse uit te voeren.
De belangrijkste variabele bij de waardering van activa is de kapitaalkosten. We hebben een zeer goed inzicht in het landenrisico, het valutarisico en de betalingsbalans in elk land waar we kapitaal inzetten.
Overtuiging in actie
Naast macro- en aandelenanalyses benadrukken de beheerders het belang van het zich afschermen van marktruis, terwijl ze regelmatig onderzoeks trips ondernemen om inzichten uit de praktijk te verzamelen. "Met eigen ogen kunnen zien, het management recht in de ogen kunnen kijken en die persoonlijke beoordeling kunnen krijgen, is absoluut cruciaal voor de fundamentele lange termijnbeleggingen die wij doen", aldus Waistell. Het resultaat is een portfolio met een hoge overtuigingskracht, die doorgaans 35 tot 45 posities omvat en voor de lange termijn wordt aangehouden.
"Veel fondsenbeheerders zijn bang om iets te missen", voegde Hovasse toe. Onze portefeuille bestaat uit een geconcentreerde selectie van aandelen die we zeer goed kennen. Als we op reis zijn, besteden we het grootste deel van onze tijd aan het verdiepen van onze kennis over de bedrijven in onze portefeuille door met hen te praten, met hun concurrenten te praten, met hun toezichthouders te praten en met andere beleggers te praten. Even belangrijk is dat we een lage portefeuilleomzet hebben. Dankzij onze diepgaande kennis van onze aandelen kunnen we posities zo groot maken dat ze een maximale alfa opleveren, waardoor onze beleggers asymmetrische resultaten behalen en we sterk fondsrendementen kunnen nastreven.
Kwaliteit ontgrendelen in opkomende markten
De leiders van morgen vinden door middel van een gedisciplineerde aandelenselectie en een duidelijke focus op duurzaamheid.
EM's bieden een enorm groeipotentieel, maar gaan gepaard met inherente volatiliteit, waardoor discipline essentieel is. Binnen onze EM-aanpak beginnen de mede-fondsbeheerders met het identificeren van veerkrachtige landen en sectoren, waarna ze de bedrijven selecteren die het best gepositioneerd zijn om te floreren.
Kwaliteit, zoals gedefinieerd door co-managers Naomi Waistell en Xavier Hovasse, omvat zowel macro- als bedrijfsniveau – van economieën met gezonde balansen tot bedrijven met kapitaalintensieve modellen, een robuuste cashflow en zelffinancierende groei.
De co-fondsenbeheerders delen de beleggingsthema's die zij momenteel het meest interessant vinden, leggen uit hoe duurzaamheid in hun proces is geïntegreerd en bespreken hoe zij een hoog active share gebruiken om wendbaar te blijven in snel veranderende markten. Het resultaat is een overtuigende, op duurzaamheid gerichte strategie die is ontworpen om vandaag al de leiders van morgen aan te trekken.
Langetermijnperformance ondersteund door actieve positionering
Bron: Carmignac, 31/10/2025. Rendementen van de aandelenklasse F EUR Acc. Startdatum van de aandelenklasse: 15/11/2013. 1Referentie-indicator: MSCI opkomende markten NR-index. Rendementen uit het verleden zijn niet noodzakelijk indicatief voor toekomstige rendementen. De rendementen zijn exclusief kosten (met uitzondering van eventuele toegangsprijzen die door de distributeur in rekening worden gebracht). Het rendement kan stijgen of dalen als gevolg van valuta-schommelingen voor de deelnemingsrechten die niet valuta-gehedged zijn.
De afgelopen jaren hebben EM een volatiele ontwikkeling doorgemaakt. Niettemin laat Carmignac Portfolio Emergents op lange termijn een out performance zien ten opzichte van zijn referentie-indicator1.
Onder leiding van Xavier Hovasse sinds januari 2015 heeft het fonds een cumulatief rendement van +113,3% behaald, ruim boven zijnreferentie-indicator1 (+99,1%). Het is vermeldenswaard dat sinds Naomi Waistell in mei 2025 als medebeheerder toetrad, Carmignac Portfolio Emergents een rendement van +24,2% heeft behaald, waarmee het beter presteerde dan zijn referentie-indicator (+20,2%).
Op 31 oktober 2025 staat het fonds +27,2% hoger dan aan het begin van het jaar, tegenover +19,2% voor zijn referentie-indicator1, wat de veerkracht en efficiëntie van zijn op overtuiging gebaseerde beleggingsproces aantoont. Op middellange en lange termijn behoort het fonds tot het eerste kwartiel van Morningstar's categorie Global Opkomende Markten Aandelen en presteert het beter dan 88% van zijn concurrenten op het gebied van rendement en meer dan 80% op het gebied van risico gecorrigeerde maatstaven, zoals de Information- en Sortino-ratio's.
De sterke historische rendementen van het fonds worden ondersteund door zijn asymmetrische rendementsprofiel, dat wordt gekenmerkt door een hoger opwaarts potentieel en een gecontroleerd neerwaarts risico, waardoor het kapitaal tijdens correcties behouden blijft en het fonds beter presteert in stijgende markten. Deze positieve asymmetrie is het resultaat van een gedisciplineerde aandelenselectie en een doordachte allocatie per land en per sector, die beide een stabiele bijdrage hebben geleverd aan het genereren van alfa. Door deze factoren samen heeft Carmignac Portfolio Emergents in de loop der tijd een consistent, voor risico gecorrigeerd rendement en duurzame waard creatie voor zijn beleggers kunnen realiseren.
Ons perspectief en onze overtuigingen over EM
Na jaren achter te hebben gelopen op ontwikkelde markten, vertonen aandelen uit EM tekenen van structureel herstel. We blijven meerdere gunstige factoren zien voor een aanhoudende rally in EM: een zwakkere Amerikaanse dollar, renteverlagingen, verbeteringen in corporate governance en industriebeleid, duidelijkere handelsdynamiek en veerkrachtige winstgroei.
Nu de MSCI EM-index bijna 15 keer de huidige koers-winstverhouding (P/E) bereikt, dicht bij hun historische hoogtepunten, blijven we gedisciplineerd: we nemen winst op goed presterende aandelen zoals Eletrobras, Elite Materials en Vipshop, en voegen aandelen toe waar we meer opwaarts potentieel zien, zoals SK Hynix, Didi en Prosus (als proxy voor Tencent).
Actief, overtuigingsgedreven beleggen doet ertoe in Opkomende Markten
Tot nu toe werd het sterke herstel in opkomende markten grotendeels aangedreven door beta, aangezien beleggers terugkeerden naar deze activaklasse te midden van verbeterende macro-economische omstandigheden. Naarmate de cyclus echter vordert, zal de volgende fase van rendement waarschijnlijk worden aangedreven door alfa — waardoor selectiviteit en actief beheer essentieel worden.
In tegenstelling tot passieve strategieën die kapitaal mechanisch toewijzen op basis van marktkapitalisatie, stellen actieve, overtuigingsgedreven benaderingen beleggers in staat om ondergewaardeerde kansen te identificeren en concentratierisico’s in overgewaardeerde namen te vermijden. Passieve EM-indices hebben de neiging om aandelen te overwegen die al sterk hebben gepresteerd — vaak tegen hoge waarderingen met beperkt opwaarts potentieel — terwijl zij de opkomende leiders van morgen onderwegen.
Bij Carmignac beheren we onze blootstelling actief en met discipline: we nemen winst wanneer waarderingen te ver zijn opgelopen en versterken onze posities in ondernemingen die het meest aantrekkelijke opwaartse potentieel bieden. Onze focus ligt op duurzame langetermijn-alfa, gegenereerd door rigoureuze bottom-up aandelenselectie, ondersteund door macro-economisch en thematisch inzicht.
Passieve strategieën omvatten vaak staatsbedrijven waarvan de doelstellingen niet altijd overeenkomen met die van minderheidsaandeelhouders of duurzame waardecreatie. Ons actieve proces stelt ons in staat deze governance-risico’s te vermijden en ons te concentreren op bedrijven met transparant management, solide balansen en sterke ESG-normen — factoren die volgens ons cruciaal zijn voor langetermijn-outperformance.
Nu de markt overgaat van door beta gedreven winsten naar door alfa gedreven kansen, onderscheidt Carmignac Portfolio Emergents zich als een actieve, overtuigingsgedreven strategie die is ontworpen om de volgende groeifase vast te leggen — selectief en met een duidelijke focus op duurzame waardecreatie op lange termijn voor beleggers.

Carmignac Portfolio Emergents
Carmignac Portfolio Emergents F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*
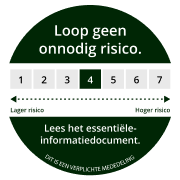
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,15% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,39% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Emergents | +27,2 | +5,5 | +9,8 | −14,3 | −10,3 | +44,9 | +25,5 | −18,2 | +19,8 | +1,7 |
| Referentie-indicator | +19,2 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 | +14,5 |
| Carmignac Portfolio Emergents | +15,4% | +6,1% | +7,1% |
| Referentie-indicator | +15,0% | +7,6% | +7,2% |
Bron: Carmignac op 31 okt. 2025.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI EM NR index