
Die Anlageklasse Credit schloss im dritten Quartal 2026 insgesamt etwas schwächer. Zwar gebieten geopolitische und fiskalische Unsicherheiten Vorsicht, doch wirken sich das robuste Wachstum und die soliden Unternehmensfundamentaldaten weiterhin stützend aus. Gleichzeitig haben höhere Zinsen die impliziten Renditen gesteigert, was attraktivere Carry-Erträge und verbesserte mittelfristige Renditeaussichten bietet.
1. Steigende staatsanleihenrenditen steigern die attraktivität von investition-grade-anleihen
Die Credit-Indizes stehen seit Jahresbeginn unter Druck, was in erster Linie auf den starken Anstieg der kurzfristigen Zinsen in den Industrieländern infolge der Eskalation des Konflikts zwischen dem Iran und den USA zurückzuführen ist. Das höhere Zinsniveau führte zu niedrigeren Anleihebewertungen.
Die Aussicht auf anhaltend hohe Energiepreise und erhebliche Störungen des globalen Handels hat die Inflationserwartungen angeheizt und eine rasche Reaktion der großen Zentralbanken ausgelöst.
Um den Inflationsschock einzudämmen und zu verhindern, dass er sich auf weitere Preiskomponenten ausbreitet, haben die Zentralbanken einen neuen Straffungszyklus eingeleitet: Die Europäische Zentralbank hat die Zinsen bereits zweimal angehoben, während die Federal Reserve eine einzige Zinserhöhung vorgenommen hat, wobei beide eine strengere Haltung eingenommen haben.
Dieser Kurswechsel hat zu einer deutlichen Neubewertung der geldpolitischen Erwartungen geführt, wobei die Märkte nun drei weitere Zinserhöhungen auf beiden Seiten des Atlantiks in den nächsten zwölf Monaten einpreisen.
Die bereits umgesetzte Straffung hat in Verbindung mit den Erwartungen weiterer Zinserhöhungen zu einem starken Anstieg der Staatsanleiherenditen geführt, wobei die deutschen Renditen um 105 Basispunkte und die US-amerikanischen um 142 Basispunkte gestiegen sind.
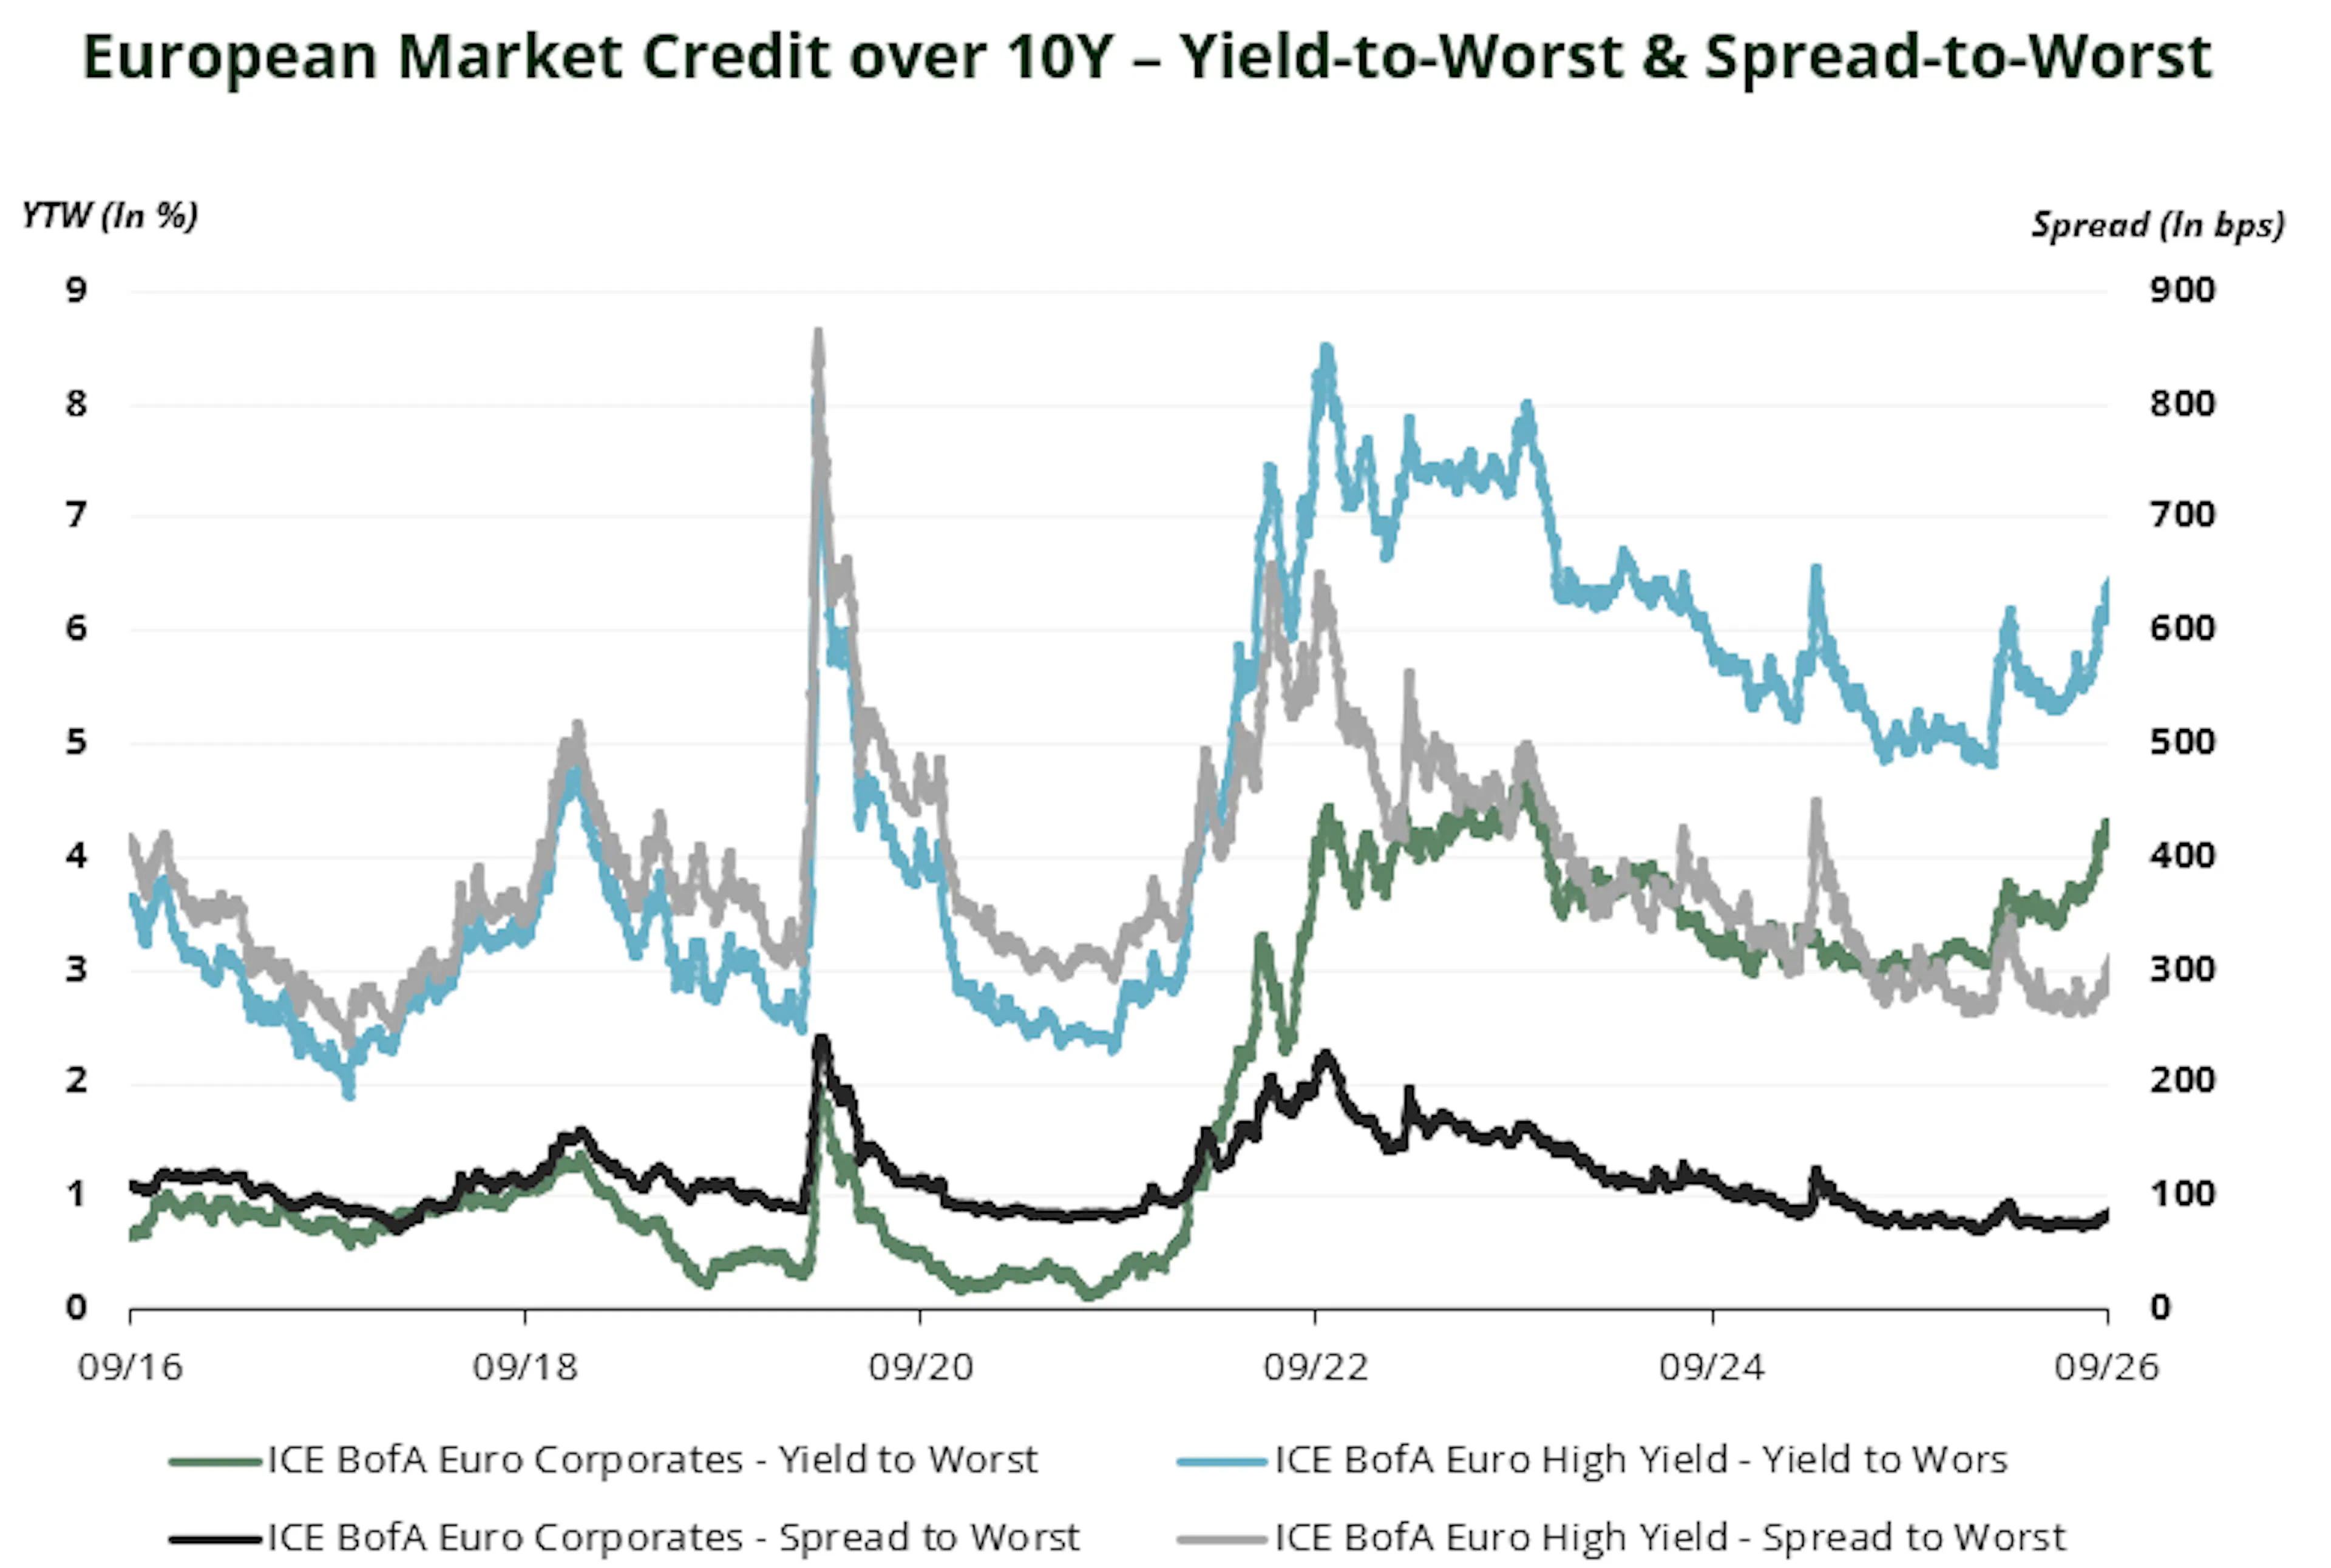
Diese Entwicklung hat insbesondere Investment-Grade-Anleihen belastet, da geringere Carry-Erträge und eine längere Duration weniger Schutz vor steigenden Zinsen bieten. Die Korrektur hat jedoch auch die eingebetteten Renditen deutlich erhöht, wodurch sich das Carry-Potenzial verbessert hat und die mittelfristigen Renditeaussichten für die Anlageklasse gestiegen sind (siehe Abbildung 1).
2. Anzeichen einer überhitzung auf dem leveraged-finance-markt
Trotz eines Umfelds, das durch anhaltend hohe Zinsen, weniger günstige Energiepreise und ein reichliches Anleiheangebot gekennzeichnet ist, haben die Leveraged-Finance-Märkte bislang eine bemerkenswerte Widerstandsfähigkeit bewiesen.
Reichlich vorhandene Liquidität und die Renditesuche der Anleger haben schon lange die Finanzierung selbst der spekulativsten Geschäftsmodelle ermöglicht und die Refinanzierung erleichtert – trotz einer allmählichen Verschlechterung der Credit-Disziplin und der Effizienz der Kapitalallokation in den letzten Jahren.
Allerdings lässt diese Unterstützung allmählich nach. Da die Zinsen den stärksten Anstieg seit 2022 verzeichnen und sich die Mittelzuflüsse in bestimmte Segmente der Leveraged Finance allmählich umkehren, treten die Schwachstellen einiger Geschäftsmodelle immer deutlicher zutage.
Dieser Trend zeigt sich besonders deutlich bei privaten Krediten, die lange Zeit durch geringere Liquidität und damit weniger sichtbare Volatilität abgeschirmt waren, aber auch in risikoreicheren Segmenten liquider Märkte, darunter CLO-Eigenkapitaltranchen und Unternehmensanleihen mit CCC-Rating.
Vor diesem Hintergrund erscheint uns eine Ausweitung der Credit-Spreads als naheliegend, da die bis vor kurzem beobachteten Risikoprämien keinen ausreichenden Ausgleich mehr für die fundamentalen und strukturellen Risiken bieten, die bei bestimmten Emittenten bestehen.
Wir rechnen daher mit einer größeren Streuung an den Märkten für Leveraged Finance, was ein besonders günstiges Umfeld für die Wertpapierauswahl schafft. Diese Normalisierung der Bewertungen dürfte das Chancenpotenzial erweitern und es aktiven Managern ermöglichen, in der nächsten Phase des Credit-Zyklus attraktive absolute und relative Renditen zu erzielen.

3. Welche credit-segmente sind künftig attraktiv?
Die Spätphasen des Konjunkturzyklus können besonders schwierig zu meistern sein, angesichts der zunehmenden Zahl von Unsicherheitsfaktoren, wie das aktuelle Umfeld verdeutlicht. Vor diesem Hintergrund gewinnen Kapitalerhalt und eine disziplinierte Emittentenauswahl zunehmend an Bedeutung.
An den Credit-Märkten bleibt die Vermeidung von Kreditereignissen einer der wichtigsten Treiber der langfristigen Performance, da Ausfälle und Maßnahmen zum Schuldenmanagement (LMEs) in der Regel zur Realisierung von Verlusten führen.
Zwar haben steigende Zinsen einige defensive Anleihesegmente stärker belastet, der Rückgang der Bewertungen hat jedoch auch zu einem deutlichen Anstieg der Renditeniveaus geführt, was ihr zukünftiges Renditepotenzial bei Ausbleiben von Credit-Ereignissen erhöht.
Vor diesem Hintergrund sind wir der Ansicht, dass Investment-Grade-Anleihen in den kommenden Monaten ein besonders attraktives Potenzial bieten. Ihre höhere Zinssensitivität und widerstandsfähigeren Spreads könnten im Falle einer Konjunkturabkühlung einen besseren Schutz bieten. Zudem stellen sie einen hochwertigen Liquiditätspool dar, der in risikoreichere Segmente umgeschichtet werden könnte, sollten Marktverwerfungen überzeugendere Chancen eröffnen.
Anleihen von Finanzinstituten, insbesondere nachrangige Schuldtitel, haben ebenfalls unter der Ausweitung der Staatsanleihenspreads gelitten, vor allem in Frankreich und den Peripherieländern. Wir halten diese Entwicklung jedoch angesichts der strukturellen Verbesserung der Fundamentaldaten der Banken für teilweise übertrieben: stärkere Kapitalpuffer in den letzten zehn Jahren, gut kontrollierte Risikokosten und eine verbesserte Rentabilität im aktuellen Zinsumfeld – all dies stützt die europäischen Banken.
Die aktuellen Marktniveaus schaffen daher attraktive Möglichkeiten für Investitionen, zumal die derzeit von den Märkten eingepreiste geldpolitische Straffung einpreisen. Das aktuelle Umfeld ermöglicht es Anlegern, attraktive Renditen von Emittenten mit Investment-Grade-Rating zu sichern, während dieses Engagement zudem von niedrigeren Zinsen profitieren könnte, sollte sich der Konjunkturausblick verschlechtern.
Schließlich bietet der Credit-Markt mit Zehntausenden von Emittenten weltweit eine beispiellose Tiefe und Granularität. Dieses breite Spektrum an Anlagemöglichkeiten ermöglicht es aktiven Managern, kontinuierlich attraktive Risiko-Rendite-Profile zu identifizieren, indem sie Marktineffizienzen ausnutzen und Emittenten auswählen, deren Fundamentaldaten vom Markt möglicherweise falsch eingeschätzt oder unzureichend bewertet werden.

4. Carmignac Portfolio Credit: ut positioniert, um von dieser veränderung des marktkontextes zu profitieren
Der Carmignac Portfolio Credit Fonds wurde konzipiert, um sich in einer Vielzahl von Marktumfeldern zurechtzufinden, mit dem Ziel, über den gesamten Credi-Zyklus hinweg attraktive risikobereinigte Renditen zu erzielen.
Diese Anpassungsfähigkeit zeigte sich insbesondere während der Marktkrisen in den Jahren 2018 und 2020, als der Fonds in der Lage war, die Verluste während der Marktkorrekturen zu begrenzen, bevor er das Kapital rasch umschichtete, sobald Marktverwerfungen attraktivere Chancen schufen, wodurch der Fonds von den anschließenden Erholungen profitieren konnte.
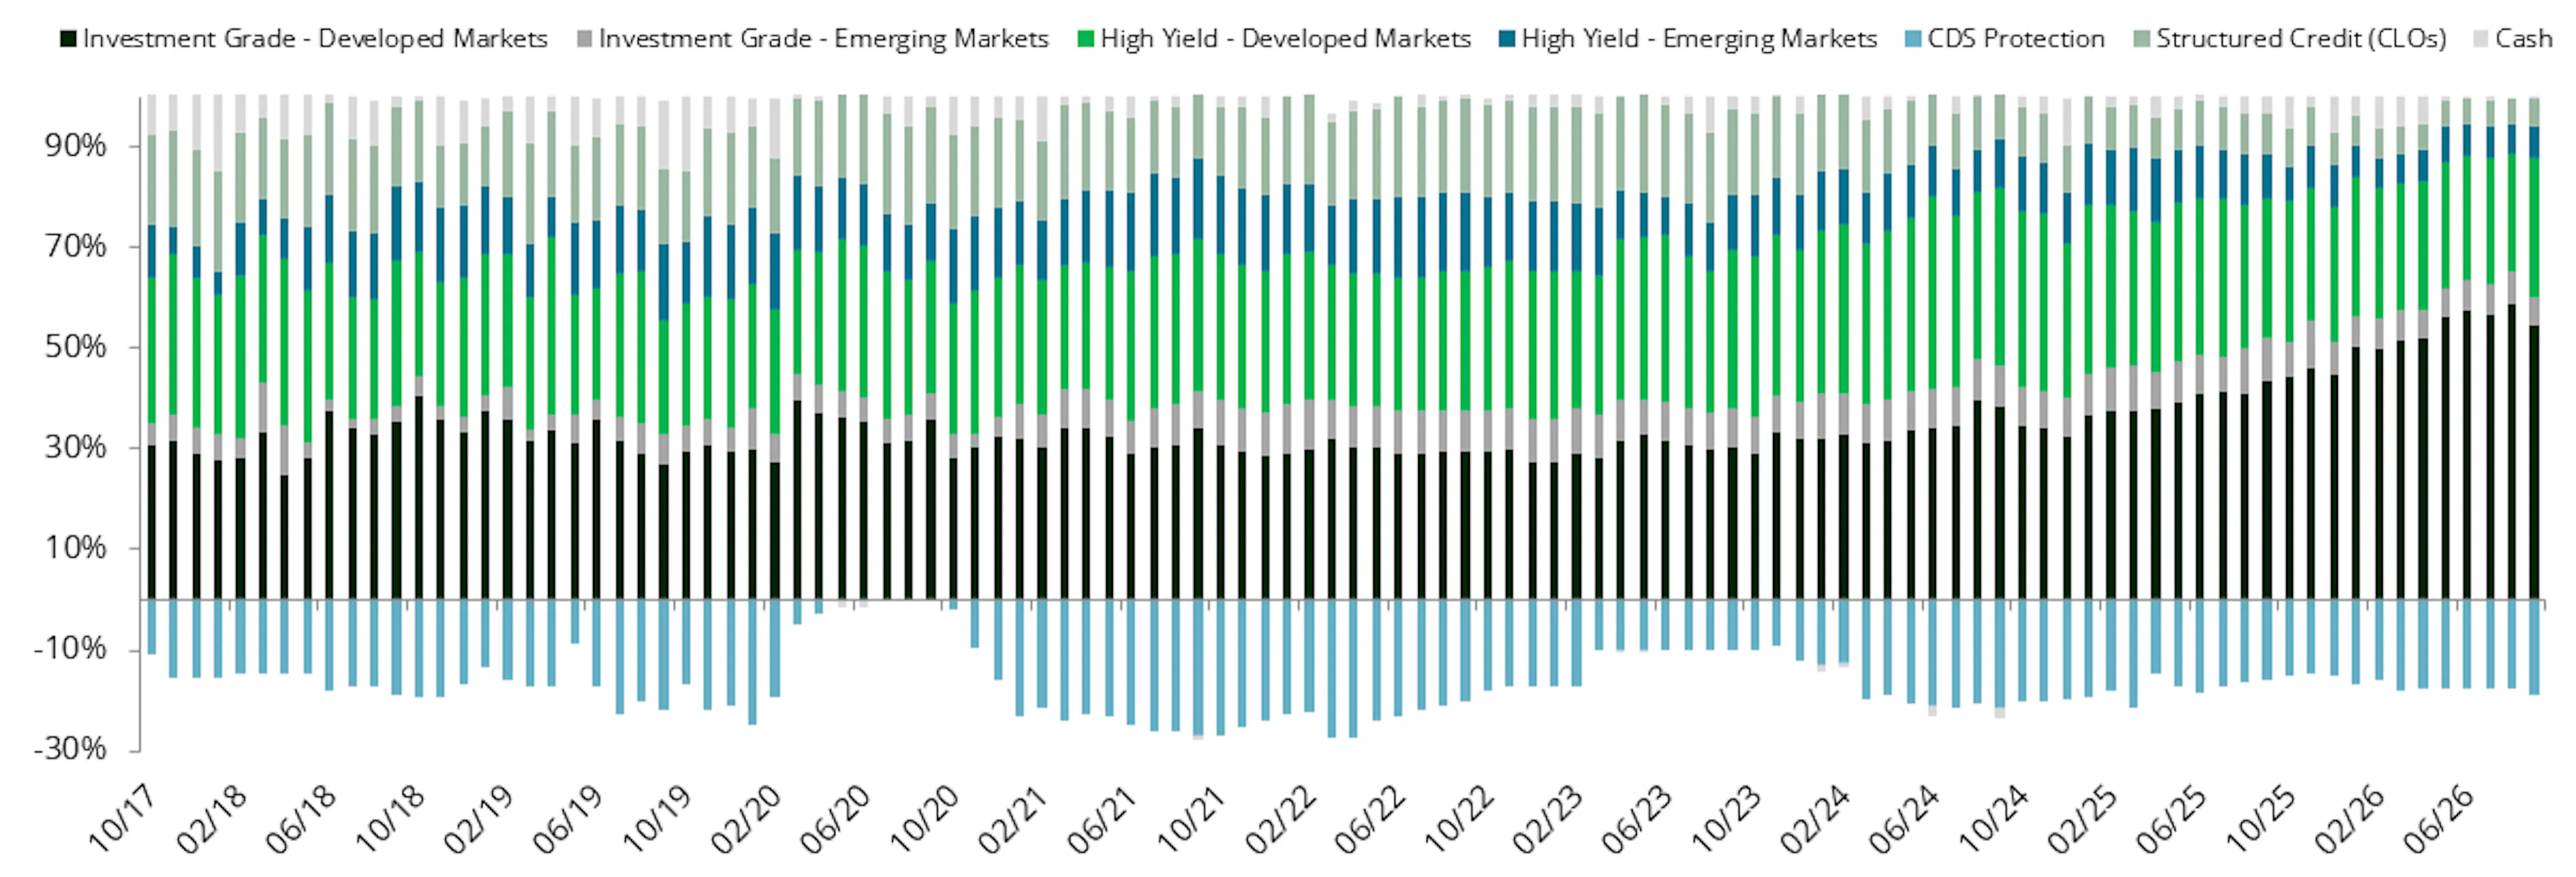
Dem Fondsmanagement steht ein breites Anlageuniversum zur Verfügung, sodass es die Allokation je nach Bewertungsniveau dynamisch zwischen defensiven Anlagen und spekulativeren Segmenten verlagern kann. In den vergangenen zwölf Monaten führte dieser Ansatz zu einer schrittweisen Gewinnmitnahme bei strukturierten Credit- und High-Yield-Engagements bei gleichzeitiger Erhöhung der Allokationen in Emittenten mit Investment-Grade-Rating.
Da das Netto-High-Yield-Engagement nach Absicherungen durch Credit-Indizes – die etwa 18 % des Nettovermögens ausmachen – nun bei nur noch 15 % liegt und defensive Carry-Anlagen bevorzugt werden, sind wir der Ansicht, dass der Fonds gut positioniert ist, um einer möglichen weiteren Ausweitung der Credit-Spreads standzuhalten.
Eine ausgeprägtere Marktkorrektur würde zudem Chancen eröffnen: Der Fonds hätte die Flexibilität, seine Absicherungen zu reduzieren und schrittweise in High Yield-Anleihen zu attraktiveren Bewertungsniveaus umzuschichten, wodurch er von einer möglichen anschließenden Markterholung profitieren könnte.
Ende September wies das Portfolio eine eingebettete Rendite von 6,5 % auf, verglichen mit 5,7 % zu Jahresbeginn, bei einem durchschnittlichen Investment-Grade-Rating von BBB- und einer Zinssensitivität von 4,0. Dank dieser Kombination aus erhöhtem Carry, defensiver Positionierung und erheblicher Umschichtungskapazität ist der Fonds gut aufgestellt, um sich in einem selektiveren Umfeld zu behaupten und gleichzeitig die Flexibilität zu bewahren, von künftigen Marktverwerfungen zu profitieren.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Empfohlene Mindestanlagedauer
- 3 Jahre
- Risikoskala*
- 2/7
- SFDR-Klassifizierung**
- Artikel 6
*Die Definition der Risikoskala finden Sie im KID/BIB (Basisinformationsblatt). Das Risiko 1 ist nicht eine risikolose Investition. Dieser Indikator kann sich im Laufe der Zeit verändern. **Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation - SFDR) 2019/2088. Die SFDR-Klassifizierung der Fonds kann sich im Laufe der Zeit ändern.
Hauptrisiken des Fonds
Kosten
- Einstiegskosten
- 2.00% des Betrags, den Sie beim Einstieg in diese Anlage zahlen. Dies ist der Höchstbetrag, der Ihnen berechnet wird. Carmignac Gestion erhebt keine Eintrittsgebühr. Die Person, die Ihnen das Produkt verkauft, teilt Ihnen die tatsächliche Gebühr mit.
- Ausstiegskosten
- Wir berechnen keine Ausstiegsgebühr für dieses Produkt.
- Verwaltungsgebühren und sonstige Verwaltungs- oder Betriebskosten
- 1.20% des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung auf der Grundlage der tatsächlichen Kosten des letzten Jahres.
- Erfolgsgebühren
- 20.00% wenn die Anteilsklasse während des Performancezeitraums den Referenzindikator übertrifft. Sie ist auch dann zahlbar, wenn die Anteilsklasse den Referenzindikator übertroffen, aber eine negative Performance verzeichnet hat. Minderleistung wird für 5 Jahre zurückgefordert. Der tatsächliche Betrag hängt davon ab, wie gut sich Ihre Investition entwickelt. Die obige aggregierte Kostenschätzung enthält den Durchschnitt der letzten 5 Jahre oder seit der Produkterstellung, wenn es weniger als 5 Jahre sind.
- Transaktionskosten
- 0.23% des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung der Kosten, die anfallen, wenn wir die Basiswerte für das Produkt kaufen oder verkaufen. Der tatsächliche Betrag hängt davon ab, wie viel wir kaufen und verkaufen.
Performance
| Carmignac Portfolio Credit | −1.7 | +6.7 | +8.2 | +10.6 | −13.0 | +3.0 | +10.4 | +20.9 | +1.7 | +1.8 |
| Referenzindikator | −0.9 | +3.6 | +5.7 | +9.0 | −13.3 | +0.1 | +2.8 | +7.5 | −1.7 | +1.1 |
| Carmignac Portfolio Credit | +6.2% | +1.7% | +4.9% |
| Referenzindikator | +4.6% | +0.4% | +1.3% |
Quelle: Carmignac Stand 30. Sep 2026.
Datum des ersten NAV : 31/07/2017.
Wertentwicklungen der Vergangenheit lassen keine Rückschlüsse auf zukünftige Wertverläufe zu. Wertentwicklung nach Gebühren (keine Berücksichtigung von Ausgabeaufschlägen die durch die Vertriebsstelle erhoben werden können) Der Fonds ist mit einem Kapitalverlustrisiko verbunden.
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen.
Referenzindikator: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Häufigkeit der Neugewichtung: Quartalsweise
Marketing-Anzeige. Bitte lesen Sie das KID / Bib bevor Sie eine endgültige Anlageentscheidung treffen. Dieses Dokument ist für professionelle Anleger bestimmt.
Bei der Entscheidung für eine Investition in den beworbenen Fonds sollten alle in seinem Prospekt beschriebenen Merkmale und Ziele berücksichtigt werden.
Diese Mitteilung wird von Carmignac Gestion S.A., einer von der Autorité des Marchés Financiers (AMF) in Frankreich zugelassenen Portfolio-Verwaltungsgesellschaft, und ihrer luxemburgischen Tochtergesellschaft Carmignac Gestion Luxembourg, S.A., einer von der Commission de Surveillance du Secteur Financier (CSSF) zugelassenen Investmentfonds-Verwaltungsgesellschaft, veröffentlicht. Carmignac ist eine eingetragene Marke. "Investing in your Interest" ist ein mit der Marke Carmignac verbundener Slogan.
Dieses Dokument darf ohne die vorherige Genehmigung der Verwaltungsgesellschaft weder ganz noch in Auszügen vervielfältigt werden. Dieses Material stellt weder ein Zeichnungsangebot noch eine Anlageberatung dar. Es dient nicht als Buchhaltungs-, Rechts- oder Steuerberatung und sollte auch nicht als solche angesehen werden. Dieses Material wurde Ihnen ausschließlich zu Informationszwecken zur Verfügung gestellt und darf weder als Grundlage für die Beurteilung einer Investition in die hierin genannten Wertpapiere oder Beteiligungen noch für andere Zwecke verwendet werden. Bei den in diesem Material enthaltenen Informationen kann es sich um Teilinformationen handeln, die ohne vorherige Ankündigung geändert werden können. Sie entsprechen dem Stand zum Zeitpunkt der Erstellung dieses Dokuments und stammen aus eigenen und fremden Quellen, die von Carmignac als zuverlässig erachtet werden; sie sind nicht notwendigerweise vollständig und es wird keine Haftung für ihre Richtigkeit übernommen. Der Zugang zu den Fonds kann in Bezug auf bestimmte Personen oder Länder Beschränkungen unterworfen sein. Die Inhalte sind nicht für Personen bestimmt, die einer Rechtsordnung unterstehen, in der (aufgrund ihrer Staatsangehörigkeit, ihres Wohnsitzes oder aus anderen Gründen) der Inhalt oder die Verfügbarkeit dieses Materials verboten ist. Personen, für die solche Verbote gelten, dürfen nicht auf dieses Material zugreifen. Die Besteuerung hängt von der individuellen Situation des Einzelnen ab. Die Fonds sind weder in Asien, Japan, Nordamerika noch in Südamerika für den Einzelhandel registriert. Carmignac-Fonds sind in Singapur als eingeschränktes ausländisches System registriert (nur für professionelle Kunden). Die Fonds wurden nicht gemäß dem US Securities Act von 1933 registriert. Die Fonds dürfen weder direkt noch indirekt zu Gunsten oder im Namen einer "US-Person" gemäß der Definition der US Regulation S und FATCA angeboten oder verkauft werden. Die Risiken, Gebühren und laufenden Kosten sind in den KIID/KID beschrieben. Anleger können ihr Kapital ganz oder teilweise verlieren, da das Kapital in den Fonds nicht garantiert ist. Die Verwaltungsgesellschaft kann den Vertrieb in Ihrem Land jederzeit einstellen. Der Prospekt, die KIDs, KIIDs, der Nettoinventarwert und die Jahresberichte des Fonds sind unter www.carmignac.com oder auf Anfrage bei der Verwaltungsgesellschaft erhältlich. Anleger haben Zugang zu einer Zusammenfassung ihrer Rechte in Französisch, Englisch, Deutsch, Niederländisch, Spanisch und Italienisch in Abschnitt 5 der „Seite mit den aufsichtsrechtlichen Informationen“ unter folgendem Link: https://www.carmignac.com/en_US/regulatory-information.
Carmignac Portfolio Credit Bond ist ein Teilfonds der Carmignac Portfolio SICAV, einer Investmentgesellschaft nach luxemburgischem Recht, die der OGAW-Richtlinie entspricht. Die französischen Investmentfonds (fonds communs de placement oder FCP) sind Investmentfonds in vertraglicher Form, die der OGAW- oder AIFM-Richtlinie nach französischem Recht entsprechen. Die Verwaltungsgesellschaft kann die Werbung in Ihrem Land jederzeit einstellen.
Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. Die Rendite versteht sich abzüglich der Gebühren (mit Ausnahme etwaiger Ausgabeaufschläge der Vertriebsstelle). Die Rendite kann sich aufgrund von Währungsschwankungen für die Anteilsklassen, die nicht währungsgesichert sind, erhöhen oder verringern.
Die Bezugnahme auf bestimmte Wertpapiere oder Finanzinstrumente dient als Beispiel, um bestimmte Werte, die in den Portfolios der Carmignac-Fondspalette enthalten sind bzw. waren, vorzustellen. Hierdurch soll keine Werbung für eine Direktanlage in diesen Instrumenten gemacht werden, und es handelt sich nicht um eine Anlageberatung. Die Verwaltungsgesellschaft unterliegt nicht dem Verbot einer Durchführung von Transaktionen in diesen Instrumenten vor Veröffentlichung der Mitteilung. Die Portfolios der Carmignac-Fondspalette können ohne Vorankündigung geändert werden.
Der Verweis auf ein Ranking oder eine Auszeichnung stellt keine Garantie für die zukünftigen Ergebnisse des OGAW oder des Fondsmanagers dar.
Morningstar Rating™: © 2026 Morningstar, Inc. Alle Rechte vorbehalten. Die hierin enthaltenen Informationen sind Eigentum von Morningstar und/oder seinen Inhaltsanbietern, dürfen nicht kopiert oder verbreitet werden und es wird keine Gewähr für ihre Richtigkeit, Vollständigkeit oder Aktualität übernommen. Weder Morningstar noch seine Inhaltsanbieter sind für Schäden oder Verluste verantwortlich, die sich aus der Nutzung dieser Informationen ergeben. Die Citywire-Fondsmanager-Ratings und Citywire-Rankings sind Eigentum von Citywire Financial Publishers Ltd („Citywire“) und © Citywire 2026. Alle Rechte vorbehalten. Citywire-Informationen sind Eigentum von Citywire Financial Publishers Ltd („Citywire“) und dürfen nicht kopiert werden, und Citywire schließt jegliche Haftung aus, die sich aus ihrer Verwendung ergibt.
Copyright: Die in dieser Präsentation veröffentlichten Daten sind ausschließliches Eigentum ihrer jeweiligen Urheber, wie auf jeder Seite angegeben.
Vereinigtes Königreich: Dieses Dokument wurde von Carmignac Gestion, Carmignac Gestion Luxembourg oder Carmignac UK Ltd erstellt und wird im Vereinigten Königreich von Carmignac Gestion Luxembourg vertrieben.
Schweiz: Der Prospekt, die KIDs und der Jahresbericht sind unter www.carmignac.ch oder über unseren Vertreter in der Schweiz, CACEIS (Switzerland), S.A., Route de Signy 35, CH-1260 Nyon, erhältlich. Zahlstelle ist die CACEIS Bank, Paris, Zweigstelle Nyon/Schweiz, Route de Signy 35, 1260 Nyon.
Belgien: Diese Unterlagen können auch bei Caceis Belgium S.A., dem Finanzdienstleister, unter folgender Adresse angefordert werden: Avenue du Port 86c B-320, B-1000 Brüssel. Im Falle einer Zeichnung in einen französischen Investmentfonds (fonds commun de placement oder FCP) müssen Sie jedes Jahr den Anteil der vom Fonds erhaltenen Dividenden (und gegebenenfalls Zinsen) auf dem Steuerformular angeben. Eine detaillierte Berechnung kann unter www.carmignac.be durchgeführt werden. Dieses Tool stellt keine Steuerberatung dar und dient ausschließlich als Berechnungshilfe. Dies entbindet nicht von der Verpflichtung, die einem Steuerpflichtigen obliegenden Formalitäten und Überprüfungen durchzuführen. Die angegebenen Ergebnisse basieren auf den vom Steuerpflichtigen bereitgestellten Daten, und Carmignac haftet unter keinen Umständen für Fehler oder Auslassungen Ihrerseits. Gemäß Artikel 19bis des belgischen Einkommensteuergesetzes (CIR92) muss der Anleger bei Zeichnung eines Fonds, der der Sparsteuerrichtlinie unterliegt, bei Rücknahme seiner Anteile eine Quellensteuer in Höhe von 30 % auf die Erträge (in Form von Zinsen, Kapitalgewinnen oder -verlusten) zahlen, die aus der Rendite der in Forderungen investierten Vermögenswerte stammen. Ausschüttungen unterliegen einer Verrechnungssteuer von 30% ohne Einkommensunterscheidung. Die Nettoinventarwerte sind auf der Website www.fundinfo.com verfügbar. Beschwerden können an complaints@carmignac.com oder an CARMIGNAC GESTION – Compliance und Interne Kontrollen – 24 place Vendôme, Paris, Frankreich, oder über die Website www.ombudsfin.be gerichtet werden.
CARMIGNAC GESTION, 24, place Vendôme – F-75001 Paris – Tel.: (+33) 01 42 86 53 35 Von der AMF zugelassene Vermögensverwaltungsgesellschaft Aktiengesellschaft mit einem Grundkapital von 13.500.000 € – RCS Paris B 349 501 676
CARMIGNAC GESTION Luxembourg – City Link – 7, rue de la Chapelle – L-1325 Luxemburg – Tel.: (+352) 46 70 60 1 Tochtergesellschaft von Carmignac Gestion – Von der CSSF zugelassene Investmentfondsverwaltungsgesellschaft Aktiengesellschaft mit einem Grundkapital von 23.000.000 € - Handelsregister Luxemburg B 67 549