
Die Anlageklasse Credit schloss im dritten Quartal 2026 insgesamt etwas schwächer. Zwar gebieten geopolitische und fiskalische Unsicherheiten Vorsicht, doch wirken sich das robuste Wachstum und die soliden Unternehmensfundamentaldaten weiterhin stützend aus. Gleichzeitig haben höhere Zinsen die impliziten Renditen gesteigert, was attraktivere Carry-Erträge und verbesserte mittelfristige Renditeaussichten bietet.
1. Steigende staatsanleihenrenditen steigern die attraktivität von investmentgrade-anleihen
Die Credit-Indizes stehen seit Jahresbeginn unter Druck, was in erster Linie auf den starken Anstieg der kurzfristigen Zinsen in den Industrieländern infolge der Eskalation des Konflikts zwischen dem Iran und den USA zurückzuführen ist. Das höhere Zinsniveau führte zu niedrigeren Anleihebewertungen.
Die Aussicht auf anhaltend hohe Energiepreise und erhebliche Störungen des globalen Handels haben die Inflationserwartungen angeheizt und eine rasche Reaktion der großen Zentralbanken ausgelöst.
Um den Inflationsschock einzudämmen und zu verhindern, dass er sich auf weitere Preiskomponenten ausbreitet, haben die Zentralbanken einen neuen Straffungszyklus eingeleitet: Die Europäische Zentralbank hat die Zinsen bereits zweimal angehoben, während die Federal Reserve eine einzige Zinserhöhung vorgenommen hat, wobei beide eine strengere Haltung eingenommen haben.
Dieser Kurswechsel hat zu einer deutlichen Neubewertung der geldpolitischen Erwartungen geführt, wobei die Märkte nun drei weitere Zinserhöhungen auf beiden Seiten des Atlantiks innerhalb der nächsten zwölf Monate einpreisen.
Die bereits umgesetzte Straffung hat in Verbindung mit den Erwartungen weiterer Zinserhöhungen zu einem starken Anstieg der Staatsanleiherenditen geführt, wobei die deutschen Renditen um 105 Basispunkte und die US-amerikanischen um 142 Basispunkte gestiegen sind.
Diese Entwicklung hat insbesondere Investment- Grade-Anleihen belastet, da geringere Carry-Erträge und eine längere Duration weniger Schutz vor steigenden Zinsen bieten. Die Korrektur hat jedoch auch die laufenden Renditen deutlich erhöht, wodurch sich das Carry-Potenzial verbessert hat und die mittelfristigen Renditeaussichten für die Anlageklasse gestiegen sind (siehe Abbildung 1).
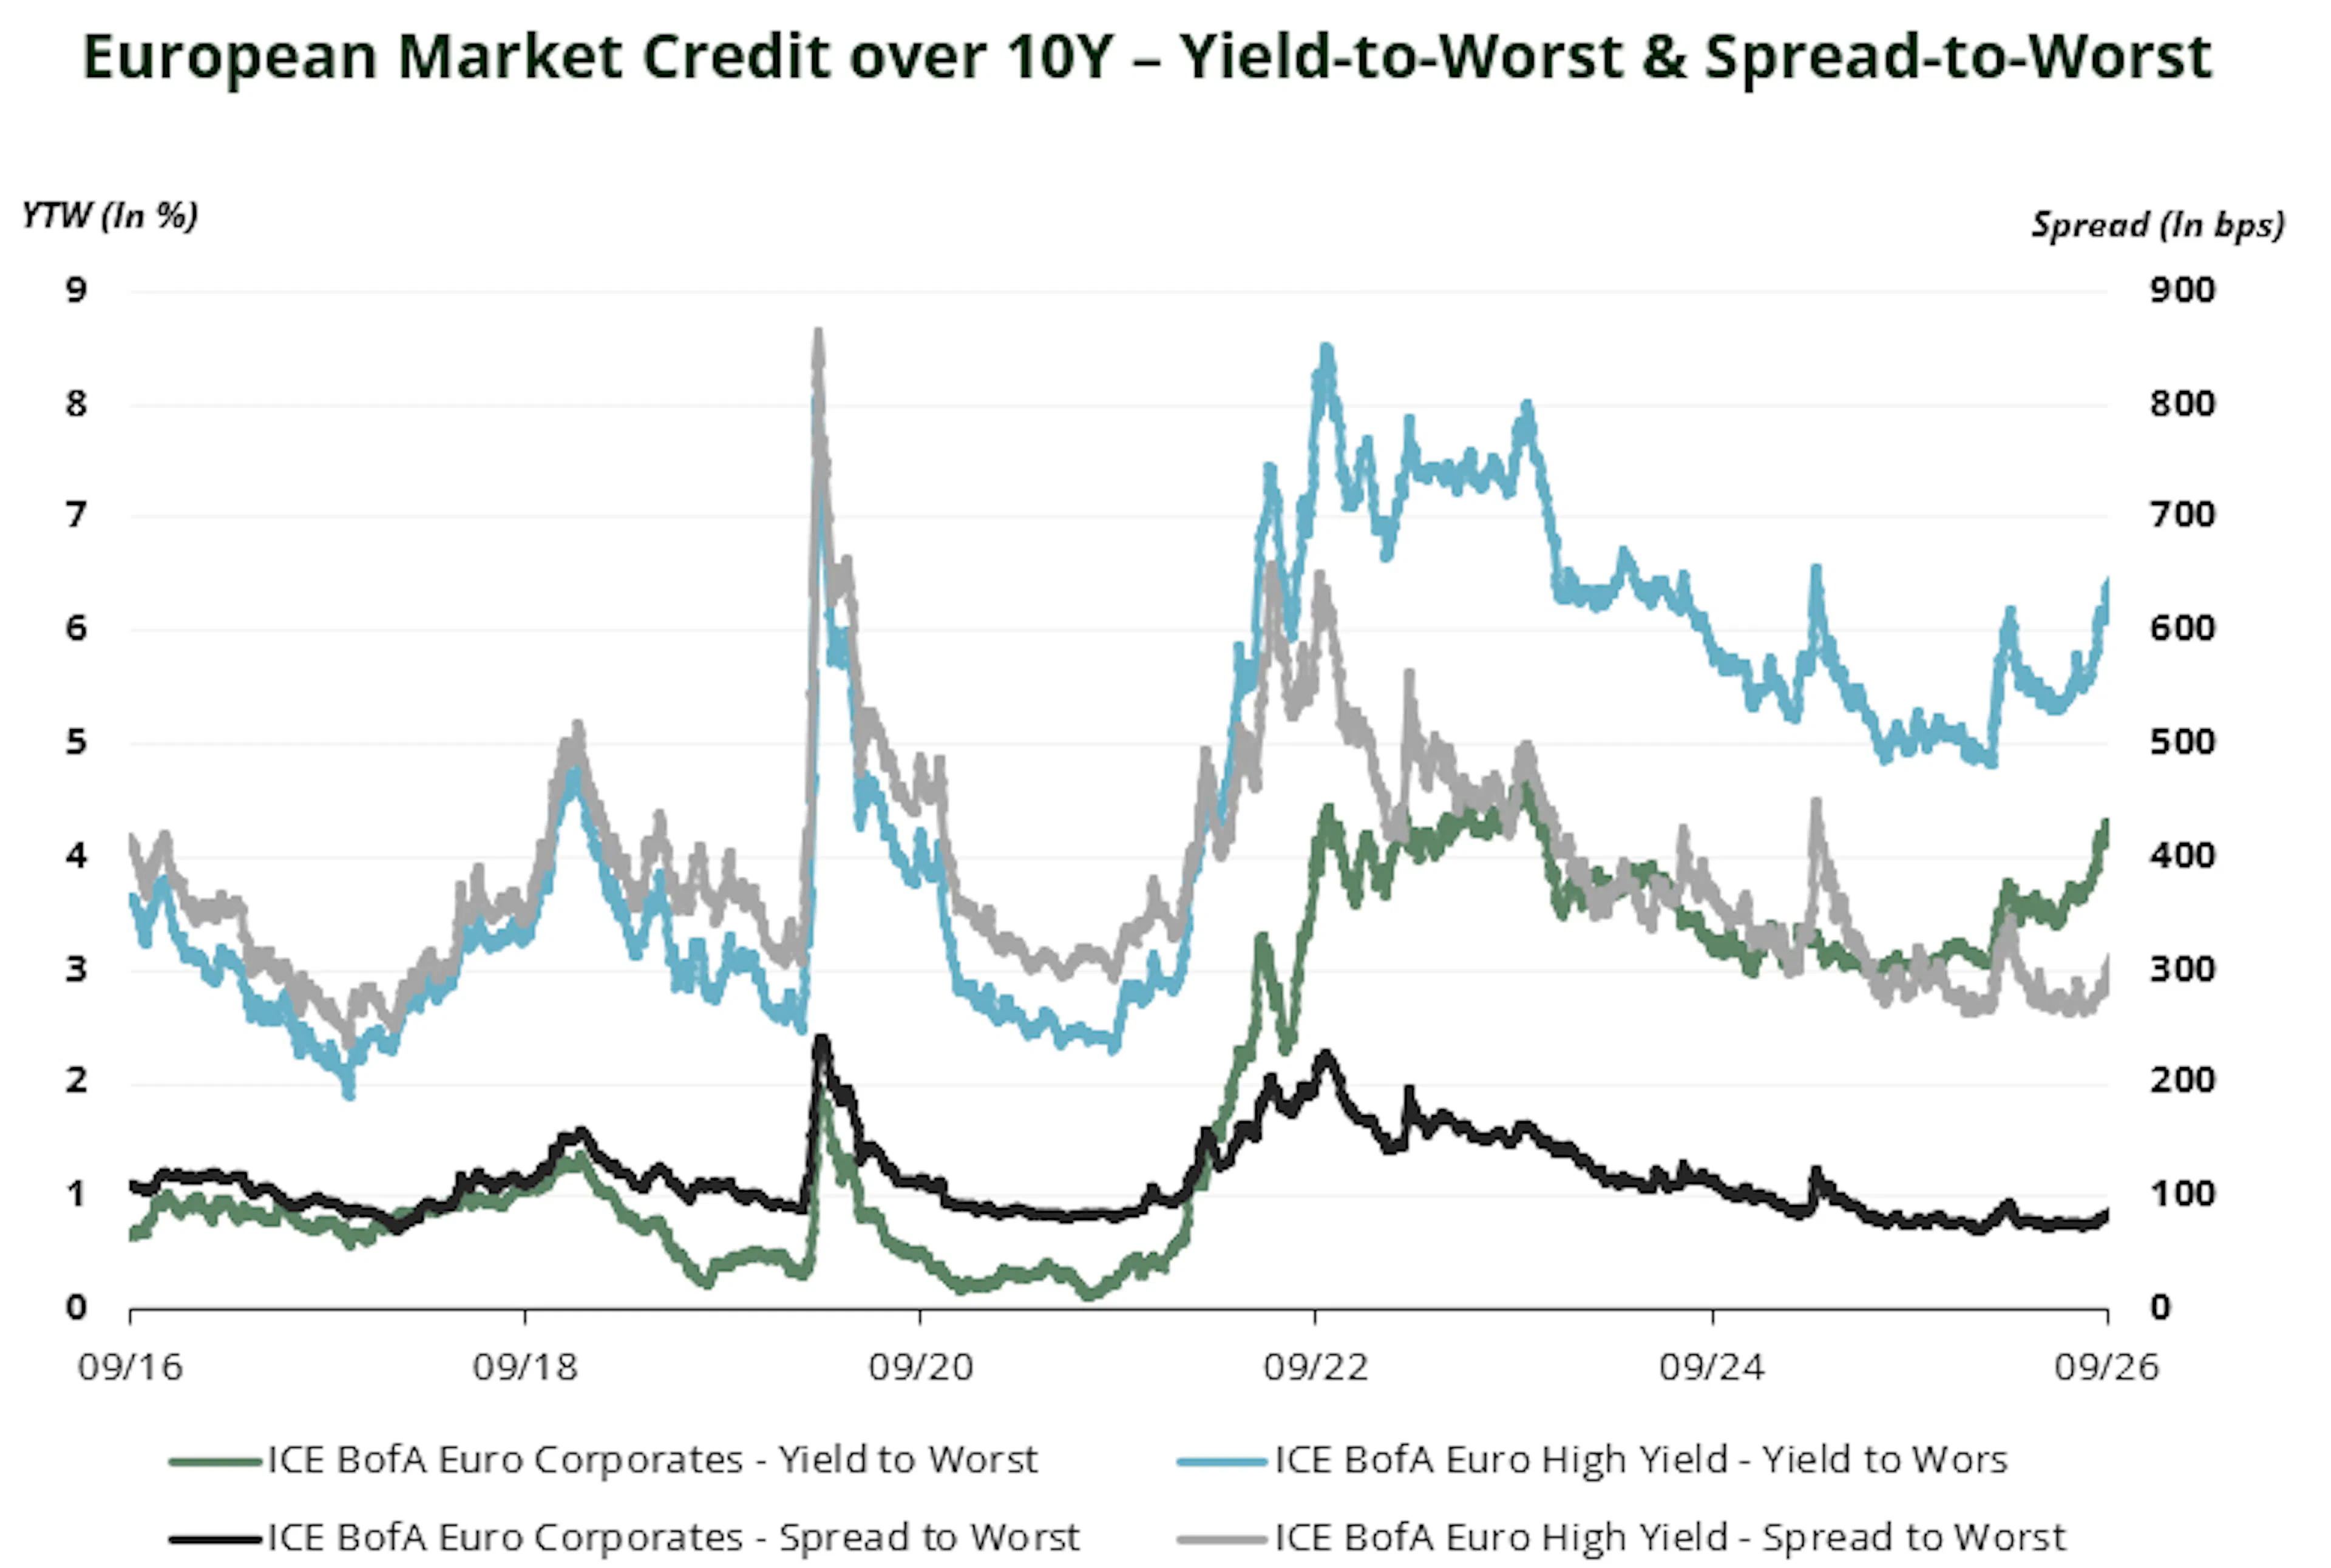
Blaue Linie / Legende: Yield to Worst
2. Anzeichen einer überhitzung auf dem leveraged finance-markt
Trotz eines Umfelds, das durch anhaltend hohe Zinsen, weniger günstige Energiepreise und ein reichliches Anleiheangebot gekennzeichnet ist, haben die Leveraged- Finance-Märkte bislang eine bemerkenswerte Widerstandsfähigkeit bewiesen.
Reichlich vorhandene Liquidität und die Renditesuche der Anleger haben lange Zeit die Finanzierung selbst der spekulativsten Geschäftsmodelle ermöglicht und die Refinanzierung erleichtert – trotz einer allmählichen Verschlechterung der Credit-Disziplin und der Effizienz der Kapitalallokation in den letzten Jahren.
Allerdings lässt diese Unterstützung allmählich nach. Da die Zinsen den stärksten Anstieg seit 2022 verzeichnen und sich die Mittelzuflüsse in bestimmte Segmente der Leveraged Finance allmählich umkehren, treten die Schwachstellen einiger Geschäftsmodelle immer deutlicher zutage.
Dieser Trend zeigt sich besonders deutlich bei Private Credits, die lange Zeit durch geringere Liquidität und damit weniger sichtbare Volatilität abgeschirmt waren, aber auch in risikoreicheren Segmenten liquider Märkte, darunter CLO-Eigenkapitaltranchen und Unternehmensanleihen mit CCC-Rating.
Vor diesem Hintergrund erscheint uns eine Ausweitung der Credit- Spreads als naheliegend, da die bis vor kurzem beobachteten Risikoprämien keinen ausreichenden Ausgleich mehr für die fundamentalen und strukturellen Risiken bieten, die bei bestimmten Emittenten bestehen.
Wir rechnen daher mit einer größeren Streuung an den Märkten für Leveraged Finance, was ein besonders günstiges Umfeld für die Wertpapierauswahl schafft. Diese Normalisierung der Bewertungen dürfte das Chancenpotenzial erweitern und es aktiven Managern ermöglichen, in der nächsten Phase des Credit-Zyklus attraktive absolute und relative Renditen zu erzielen.

3. Welche credit-segmente sind künftig attraktiv?
Die Spätphasen des Konjunkturzyklus können besonders schwierig zu meistern sein, angesichts der zunehmenden Zahl von Unsicherheitsfaktoren, wie das aktuelle Umfeld verdeutlicht. Vor diesem Hintergrund gewinnen Kapitalerhalt und eine disziplinierte Emittentenauswahl zunehmend an Bedeutung.
An den Credit-Märkten bleibt die Vermeidung von Kreditereignissen einer der wichtigsten Treiber der langfristigen Performance, da Ausfälle und Maßnahmen zum Schuldenmanagement (LMEs) in der Regel zur Realisierung von Verlusten führen.
Zwar haben steigende Zinsen einige defensive Anleihesegmente stärker belastet, der Rückgang der Bewertungen hat jedoch auch zu einem deutlichen Anstieg der Renditeniveaus geführt, was ihr zukünftiges Renditepotenzial bei Ausbleiben von Credit-Ereignissen erhöht.
Vor diesem Hintergrund sind wir der Ansicht, dass Investment- Grade-Anleihen in den kommenden Monaten ein besonders attraktives Potenzial bieten. Ihre höhere Zinssensitivität und widerstandsfähigeren Spreads könnten im Falle einer Konjunkturabkühlung einen besseren Schutz bieten. Zudem stellen sie einen hochwertigen Liquiditätspool dar, der in risikoreichere Segmente umgeschichtet werden könnte, sollten Marktverwerfungen überzeugendere Chancen eröffnen.
Anleihen von Finanzinstituten, insbesondere nachrangige Schuldtitel, haben ebenfalls unter der Ausweitung der Staatsanleihen-Spreads gelitten, vor allem in Frankreich und den Peripherieländern. Wir halten diese Entwicklung jedoch angesichts der strukturellen Verbesserung der Fundamentaldaten der Banken für teilweise übertrieben: stärkere Kapitalpuffer in den letzten zehn Jahren, gut kontrollierte Risikokosten und eine verbesserte Rentabilität im aktuellen Zinsumfeld – all dies stützt die europäischen Banken.
Die aktuellen Marktniveaus schaffen daher attraktive Möglichkeiten für Investitionen, zumal die derzeit von den Märkten eingepreiste geldpolitische Straffung einpreisen. Das aktuelle Umfeld ermöglicht es Anlegern, attraktive Renditen von Emittenten mit Investment- Grade-Rating zu sichern, während dieses Engagement zudem von niedrigeren Zinsen profitieren könnte, sollte sich der Konjunkturausblick verschlechtern.
Zudem bietet der Credit-Markt mit Zehntausenden von Emittenten weltweit eine beispiellose Tiefe und Granularität. Dieses breite Spektrum an Anlagemöglichkeiten ermöglicht es aktiven Managern, kontinuierlich attraktive Risiko-Rendite-Profile zu identifizieren, indem sie Marktineffizienzen ausnutzen und Emittenten auswählen, deren Fundamentaldaten vom Markt möglicherweise falsch eingeschätzt oder unzureichend bewertet werden.

4. Carmignac Portfolio Credit: gut positioniert, um von dieser veränderung des marktkontextes zu profitieren
Der Carmignac Portfolio Credit Fonds wurde konzipiert, um sich in einer Vielzahl von Marktumfeldern zurechtzufinden, mit dem Ziel, über den gesamten Credit-Zyklus hinweg attraktive risikobereinigte Renditen zu erzielen.
Diese Anpassungsfähigkeit zeigte sich insbesondere während der Marktkrisen in den Jahren 2018 und 2020, als der Fonds in der Lage war, die Verluste während der Marktkorrekturen zu begrenzen, bevor er das Kapital rasch umschichtete, sobald Marktverwerfungen attraktivere Chancen schufen, wodurch der Fonds von den anschließenden Erholungen profitieren konnte.
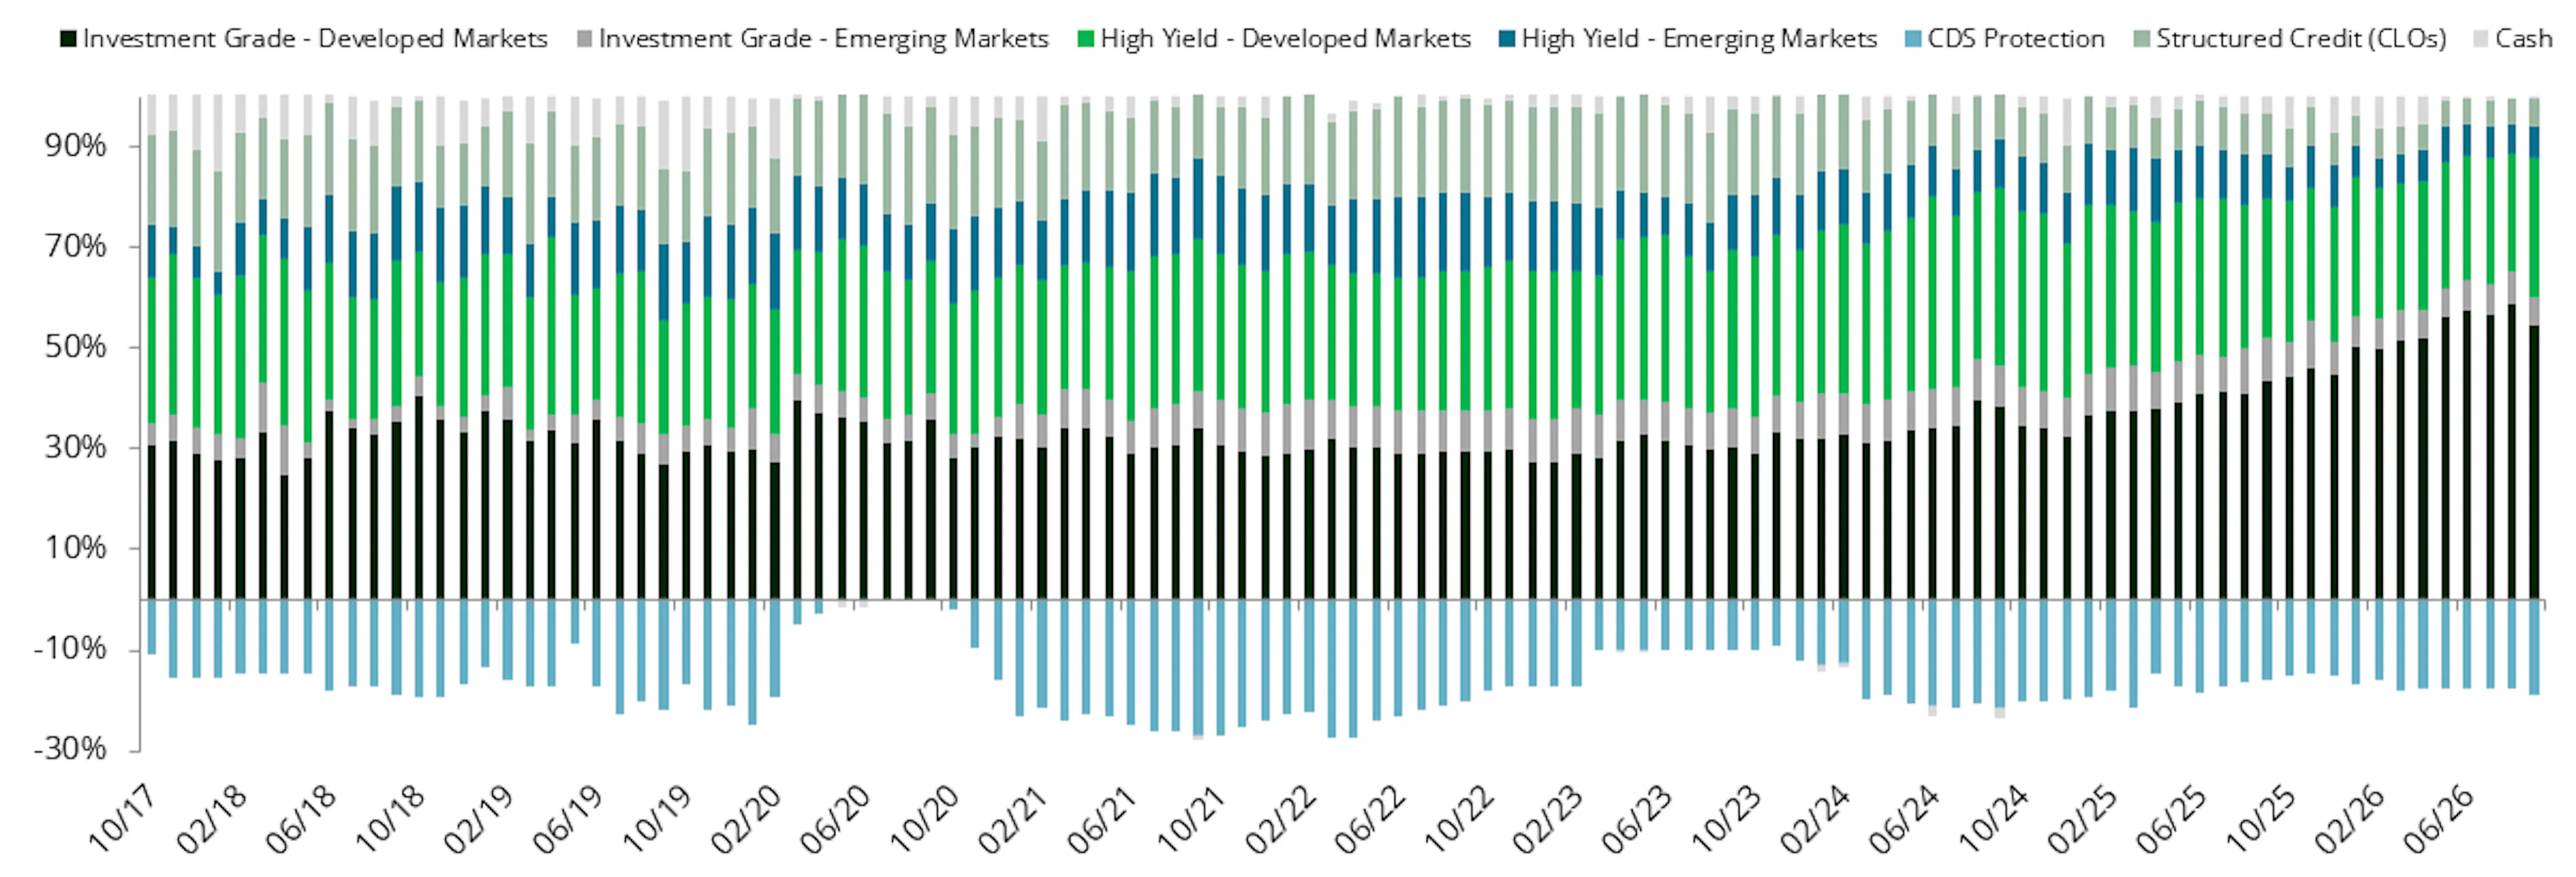
Dem Fondsmanagement steht ein breites Anlageuniversum zur Verfügung, sodass es die Allokation je nach Bewertungsniveau dynamisch zwischen defensiven Anlagen und spekulativeren Segmenten verlagern kann. In den vergangenen zwölf Monaten führte dieser Ansatz zu einer schrittweisen Gewinnmitnahme bei strukturierten Credit- und High- Yield-Engagements bei gleichzeitiger Erhöhung der Allokationen in Emittenten mit Investment- Grade-Rating.
Da das Netto-High-Yield-Engagement nach Absicherungen durch Credit-Indizes – die etwa 18 % des Nettovermögens ausmachen – nun bei nur noch 15 % liegt und defensive Carry-Anlagen bevorzugt werden, sind wir der Ansicht, dass der Fonds gut positioniert ist, um einer möglichen weiteren Ausweitung der Credit-Spreads standzuhalten.
Eine ausgeprägtere Marktkorrektur würde zudem Chancen eröffnen: Der Fonds hätte die Flexibilität, seine Absicherungen zu reduzieren und schrittweise in High Yield-Anleihen zu attraktiveren Bewertungsniveaus umzuschichten, wodurch er von einer möglichen anschließenden Markterholung profitieren könnte.
Ende September wies das Portfolio eine laufende Rendite von 6,5 % auf, verglichen mit 5,7 % zu Jahresbeginn, bei einem durchschnittlichen Investment- Grade-Rating von BBB- und einer Zinssensitivität von 4,0. Dank dieser Kombination aus erhöhtem Carry, defensiver Positionierung und erheblicher Umschichtungskapazität ist der Fonds gut aufgestellt, um sich in einem selektiveren Umfeld zu behaupten und gleichzeitig die Flexibilität zu bewahren, von künftigen Marktverwerfungen zu profitieren.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Empfohlene Mindestanlagedauer
- 3 Jahre
- Risikoskala*
- 2/7
- SFDR-Klassifizierung**
- Artikel 6
*Die Definition der Risikoskala finden Sie im KID/BIB (Basisinformationsblatt). Das Risiko 1 ist nicht eine risikolose Investition. Dieser Indikator kann sich im Laufe der Zeit verändern. **Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation - SFDR) 2019/2088. Die SFDR-Klassifizierung der Fonds kann sich im Laufe der Zeit ändern.
Hauptrisiken des Fonds
Kosten
- Einstiegskosten
- 2,00 % des Betrags, den Sie beim Einstieg in diese Anlage zahlen. Dies ist der Höchstbetrag, der Ihnen berechnet wird. Carmignac Gestion erhebt keine Eintrittsgebühr. Die Person, die Ihnen das Produkt verkauft, teilt Ihnen die tatsächliche Gebühr mit.
- Ausstiegskosten
- Wir berechnen keine Ausstiegsgebühr für dieses Produkt.
- Verwaltungsgebühren und sonstige Verwaltungs- oder Betriebskosten
- 1,20 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung auf der Grundlage der tatsächlichen Kosten des letzten Jahres.
- Erfolgsgebühren
- 20,00 % wenn die Anteilsklasse während des Performancezeitraums den Referenzindikator übertrifft. Sie ist auch dann zahlbar, wenn die Anteilsklasse den Referenzindikator übertroffen, aber eine negative Performance verzeichnet hat. Minderleistung wird für 5 Jahre zurückgefordert. Der tatsächliche Betrag hängt davon ab, wie gut sich Ihre Investition entwickelt. Die obige aggregierte Kostenschätzung enthält den Durchschnitt der letzten 5 Jahre oder seit der Produkterstellung, wenn es weniger als 5 Jahre sind.
- Transaktionskosten
- 0,23 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung der Kosten, die anfallen, wenn wir die Basiswerte für das Produkt kaufen oder verkaufen. Der tatsächliche Betrag hängt davon ab, wie viel wir kaufen und verkaufen.
Performance
| Carmignac Portfolio Credit | −1,7 | +6,7 | +8,2 | +10,6 | −13,0 | +3,0 | +10,4 | +20,9 | +1,7 | +1,8 |
| Referenzindikator | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 | −1,7 | +1,1 |
| Carmignac Portfolio Credit | +6,2 % | +1,7 % | +4,9 % |
| Referenzindikator | +4,6 % | +0,4 % | +1,3 % |
Quelle: Carmignac Stand 30. Sep 2026.
Datum des ersten NAV : 31/07/2017.
Die Wertentwicklung der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Sie verstehen sich nach Abzug von Gebühren (außer eventuellen Ausgabeaufschlägen, die von der Vertriebsstelle erhoben werden).
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen (bei Aktien, die nicht gegen das Währungsrisiko abgesichert sind).
Referenzindikator: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Häufigkeit der Neugewichtung: Quartalsweise