
Europas Zeit, im Bereich Private Equity zu glänzen

In einer Welt, die von höheren Zinsen, geopolitischen Verschiebungen und der Rückkehr realer Kapitalkosten geprägt ist, hebt sich der europäische Private-Equity-Markt aus den richtigen Gründen still und leise von anderen Märkten ab. Während sich die Schlagzeilen in der Regel auf die Größe der US-Megafonds oder die Dynamik der aufstrebenden asiatischen Märkte konzentrieren, hat sich Europa zu einem Markt entwickelt, der sich durch Disziplin, fundierte Bewertungen und strukturelle Widerstandsfähigkeit auszeichnet. Hier entdecken Investoren zunehmend echte, risikobereinigte Chancen.
In den letzten zehn Jahren erzielten europäische Sekundärfonds durchweg Nettorenditen zwischen 12 und 17 % und übertrafen damit häufig ihre US-amerikanischen Pendants, wie unten dargestellt. Noch wichtiger als die Zahlen ist jedoch, wie diese Renditen erzielt wurden – nämlich durch Fundamentaldaten wie Umsatzwachstum und Margenausweitung.
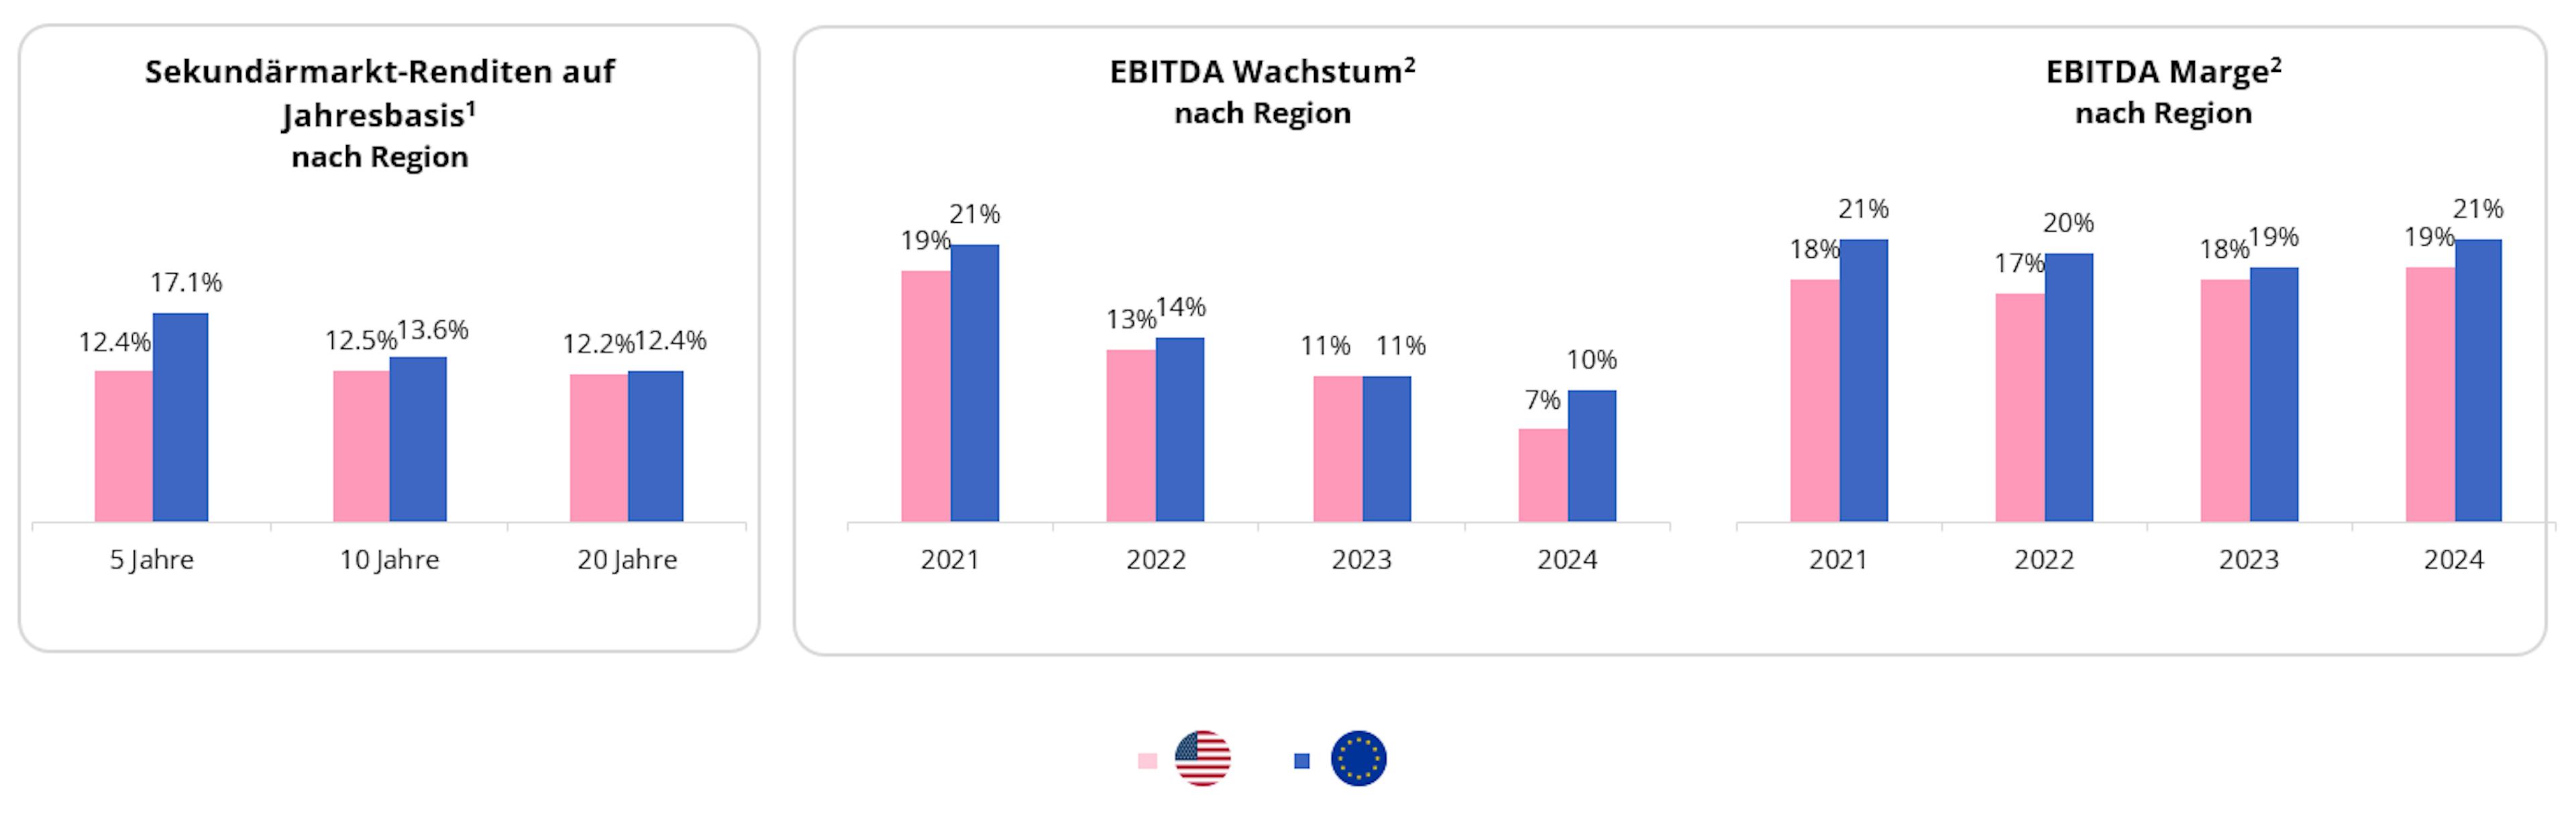
Im heutigen Umfeld, in dem Liquidität nicht mehr im Überfluss vorhanden ist und die Zinsen wieder deutlich im positiven Bereich liegen, hat der europäische Private-Equity-Markt gezeigt, dass Alpha, das auf Fundamentaldaten basiert, weitaus länger Bestand hat als Alpha, das auf Hebeleffekten basiert.
Die Vielfalt der Volkswirtschaften, Vorschriften und Kulturen in der Region zwingt Investoren dazu, sich zu spezialisieren und ihre Märkte wirklich zu verstehen. Europa ist eher ein Mosaik aus mittelständischen Geschäftsmöglichkeiten als ein Schlachtfeld für Mega-Deals. Was einst als Fragmentierung angesehen wurde, scheint nun ein versteckter Vorteil zu sein: Es fördert echte lokale Einblicke und schafft durch Konsolidierung mögliche Synergien. Und da die Kapitalkosten wieder steigen, gehen viele europäische Privatunternehmen mit deutlich gesünderen Bilanzen in diesen Zyklus hinein3.
Auf Makroebene spiegelt die Widerstandsfähigkeit Europas unserer Ansicht nach auch seine industriellen und politischen Grundlagen wider. Während die USA von robusten Konsumausgaben und einem hochdynamischen Technologiesektor angetrieben wurden, dürfte sich das künftige Wachstum Europas auf den produktiven Kern seiner Wirtschaft konzentrieren, darunter das verarbeitende Gewerbe, das Gesundheitswesen, Infrastruktur und die Energiewende. Diese Sektoren haben wieder einen Platz im Fokus der Weltöffentlichkeit erlangt, da europäische Regierungen auf strategische Autonomie, Dekarbonisierung und Reindustrialisierung drängen, wie kürzlich der neue Finanzplan Deutschlands gezeigt hat.
Private Equity steht im Mittelpunkt dieses Wandels – und die Politik wird sich dessen zunehmend bewusst. Angesichts des weiterhin volatilen Börsen und der zurückhaltenden Kreditvergabe der Banken wird privates Kapital zu einem der wichtigsten Motoren für den wirtschaftlichen Aufschwung in Europa.
Inzwischen hat das Ökosystem der europäischen Private Markets ein neues Niveau an Komplexität erreicht. Der Sekundärmarkt floriert und macht durchschnittlich etwa 42 % des in den letzten fünf Jahren (2020–2025) aufgebrachten Sekundärkapitals aus4. Dies wird durch niedrigere Einstiegsbewertungen, stabile Corporate-Governance-Rahmenbedingungen und eine wachsende Pipeline hochwertiger Vermögenswerte unterstützt. Es gibt nach wie vor reichlich Dry Powder, doch gemessen am BIP ist Europa weiterhin unterinvestiert, da nur 2 % des institutionellen Kapitals in Private Equity fließen, verglichen mit fast 10 % in den USA5. Damit besteht erheblicher Spielraum für eine Expansion, ohne dass es zu den an anderen Orten beobachteten spekulativen Exzessen kommt.
Mit dem Ende der Ära des leichten Geldes entdecken globale Investoren den Wert der Fundamentaldaten wieder. Genau darin liegt die Stärke Europas. Das europäische Private Equity muss sich nicht neu erfinden, sondern lediglich als das anerkannt werden, was es ist: ein auf Fundamentaldaten basierender Markt, der bereit ist für eine Welt, in der Kapital wieder mit Kosten verbunden ist. In einem Jahrzehnt, das wahrscheinlich von Selektivität und Disziplin geprägt sein wird, ist der europäische Private Equity-Markt gut positioniert, um eine Führungsrolle zu übernehmen.
3EZB-Bericht zur Finanzstabilität, November 2025: „Insgesamt haben sich die Bilanzen der Unternehmen und privaten Haushalte im Euroraum in den letzten Jahren deutlich verbessert, wobei die Verschuldung unter das vor der globalen Finanzkrise beobachtete Niveau gesunken ist.“
4Quelle: Pitchbook Q3 2025 Globaler Bericht zur Mittelbeschaffung auf den Private Markets.
5Quelle: Preqin, Daten vom März 2025.

Carmignac Private Evergreen
Carmignac Private Evergreen A EUR ACC
- Empfohlene Mindestanlagedauer
- 5 Jahre
- Risikoskala*
- 6/7
- SFDR-Klassifizierung**
- Artikel 8
*Die Definition der Risikoskala finden Sie im KID/BIB (Basisinformationsblatt). Das Risiko 1 ist nicht eine risikolose Investition. Dieser Indikator kann sich im Laufe der Zeit verändern. **Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation - SFDR) 2019/2088. Die SFDR-Klassifizierung der Fonds kann sich im Laufe der Zeit ändern.
Hauptrisiken des Fonds
Kosten
- Einstiegskosten
- 4,00 % Max. des Betrags, den Sie beim Einstieg in diese Anlage zahlen. Dies ist der Höchstbetrag, der Ihnen berechnet wird. Carmignac Gestion erhebt keine Eintrittsgebühr. Die Person, die Ihnen das Produkt verkauft, teilt Ihnen die tatsächliche Gebühr mit.
- Ausstiegskosten
- 5,00 % Max. in % Ihrer Investition, bevor sie an Sie ausgezahlt wird. 5% könnte der maximale Betrag sein, der Ihnen in Rechnung gestellt werden kann. Bei den Anteilsklassen A und I können zusätzlich 5 % der Höchstbetrag sein, der Ihnen als Vorfälligkeitsentschädigung in Rechnung gestellt werden kann, wenn Sie Ihre Anteile innerhalb von achtzehn (18) Monaten nach Auflegung des Teilfonds zurückgeben möchten.
- Verwaltungsgebühren und sonstige Verwaltungs- oder Betriebskosten
- 2,42 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung auf der Grundlage der tatsächlichen Kosten des letzten Jahres.
- Erfolgsgebühren
- 15,00 % in % der positiven Performance des Teilfonds unter Berücksichtigung einer Hurdle Rate von fünf Prozent (5%). Der tatsächliche Betrag variiert je nach der Performance Ihrer Investition.
- Transaktionskosten
- 0,03 % des Werts Ihrer Anlage pro Jahr. Hierbei handelt es sich um eine Schätzung der Kosten, die anfallen, wenn wir die Basiswerte für das Produkt kaufen oder verkaufen. Der tatsächliche Betrag hängt davon ab, wie viel wir kaufen und verkaufen.
Performance
| Carmignac Private Evergreen | +0,1 | +24,8 |
| Carmignac Private Evergreen | +2,8 % | - | +16,4 % |
Quelle: Carmignac Stand 31. Okt 2025.
Datum des ersten NAV : 15/05/2024.
Die Wertentwicklung der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Sie verstehen sich nach Abzug von Gebühren (außer eventuellen Ausgabeaufschlägen, die von der Vertriebsstelle erhoben werden).
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen (bei Aktien, die nicht gegen das Währungsrisiko abgesichert sind).
Referenzindikator: -