Diversifizierte Strategien
Carmignac Portfolio Emerging Patrimoine
Teilfonds SICAV nach luxemburgischem RechtSchwellenmärkteArtikel 8Anteile
LU0592699259
Eine umfassende, nachhaltige Schwellenländerlösung
- Zugang zu nachhaltigen Anlagemöglichkeiten in einem breiten und vielfältigen Universum aus Schwellenländeraktien, -anleihen und -währungen.
- Diversifikation des Portfolios durch die Nutzung von Dekorrelationen zwischen Regionen, Sektoren und Anlageklassen.
- Dynamisches und flexibles Management für eine schnelle Anpassung an Marktentwicklungen.
Wichtige Dokumente
Asset Allocation
Aktien47,2 %
Anleihen45,1 %
Andere
7,7 %
Letzte Aktualisierung: 30. Sep 2026.
Risikoindikator
1
2
3
4
5
6
7
Geringstes Risiko
Höchstes Risiko
Empfohlene Mindestanlagedauer
5 Jahre
Kumulierte Wertentwicklung seit Auflage
Kumulierte Wertentwicklung 10 Jahre
Kumulierte Wertentwicklung 5 Jahre
Kumulierte Wertentwicklung 3 Jahre
Kumulierte Wertentwicklung 12 Monate
+ 80,5 %
+ 76,0 %
+ 30,9 %
+ 41,2 %
+ 14,6 %
Bis 21/10/2026
Wertentwicklung im Kalenderjahr 2016Wertentwicklung im Kalenderjahr 2017Wertentwicklung im Kalenderjahr 2018Wertentwicklung im Kalenderjahr 2019Wertentwicklung im Kalenderjahr 2020Wertentwicklung im Kalenderjahr 2021Wertentwicklung im Kalenderjahr 2022Wertentwicklung im Kalenderjahr 2023Wertentwicklung im Kalenderjahr 2024Wertentwicklung im Kalenderjahr 2025
+ 11,0 %
+ 9,2 %
- 12,1 %
+ 21,3 %
+ 21,7 %
- 4,6 %
- 7,8 %
+ 9,3 %
+ 3,5 %
+ 16,1 %
Nettoinventarwert
180,54 $
Verwaltetes Vermögen des Fonds
379 M €
Nettoaktienquote30/09/2026
27,6 %
SFDR-Klassifizierung
Artikel
8
Letzte Aktualisierung: 30. Sep 2026.
Letzte Aktualisierung: 21. Okt 2026.
Die Wertentwicklung der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Sie verstehen sich nach Abzug von Gebühren (außer eventuellen Ausgabeaufschlägen, die von der Vertriebsstelle erhoben werden).
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen (bei Aktien, die nicht gegen das Währungsrisiko abgesichert sind).
Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation - SFDR) 2019/2088. Die SFDR-Klassifizierung der Fonds kann sich im Laufe der Zeit ändern.
Die Strategie in Stichworten
Entdecken Sie die wichtigsten Merkmale und Vorteile des Fonds anhand der Aussagen seiner Manager.
Fondsmanagement-Team
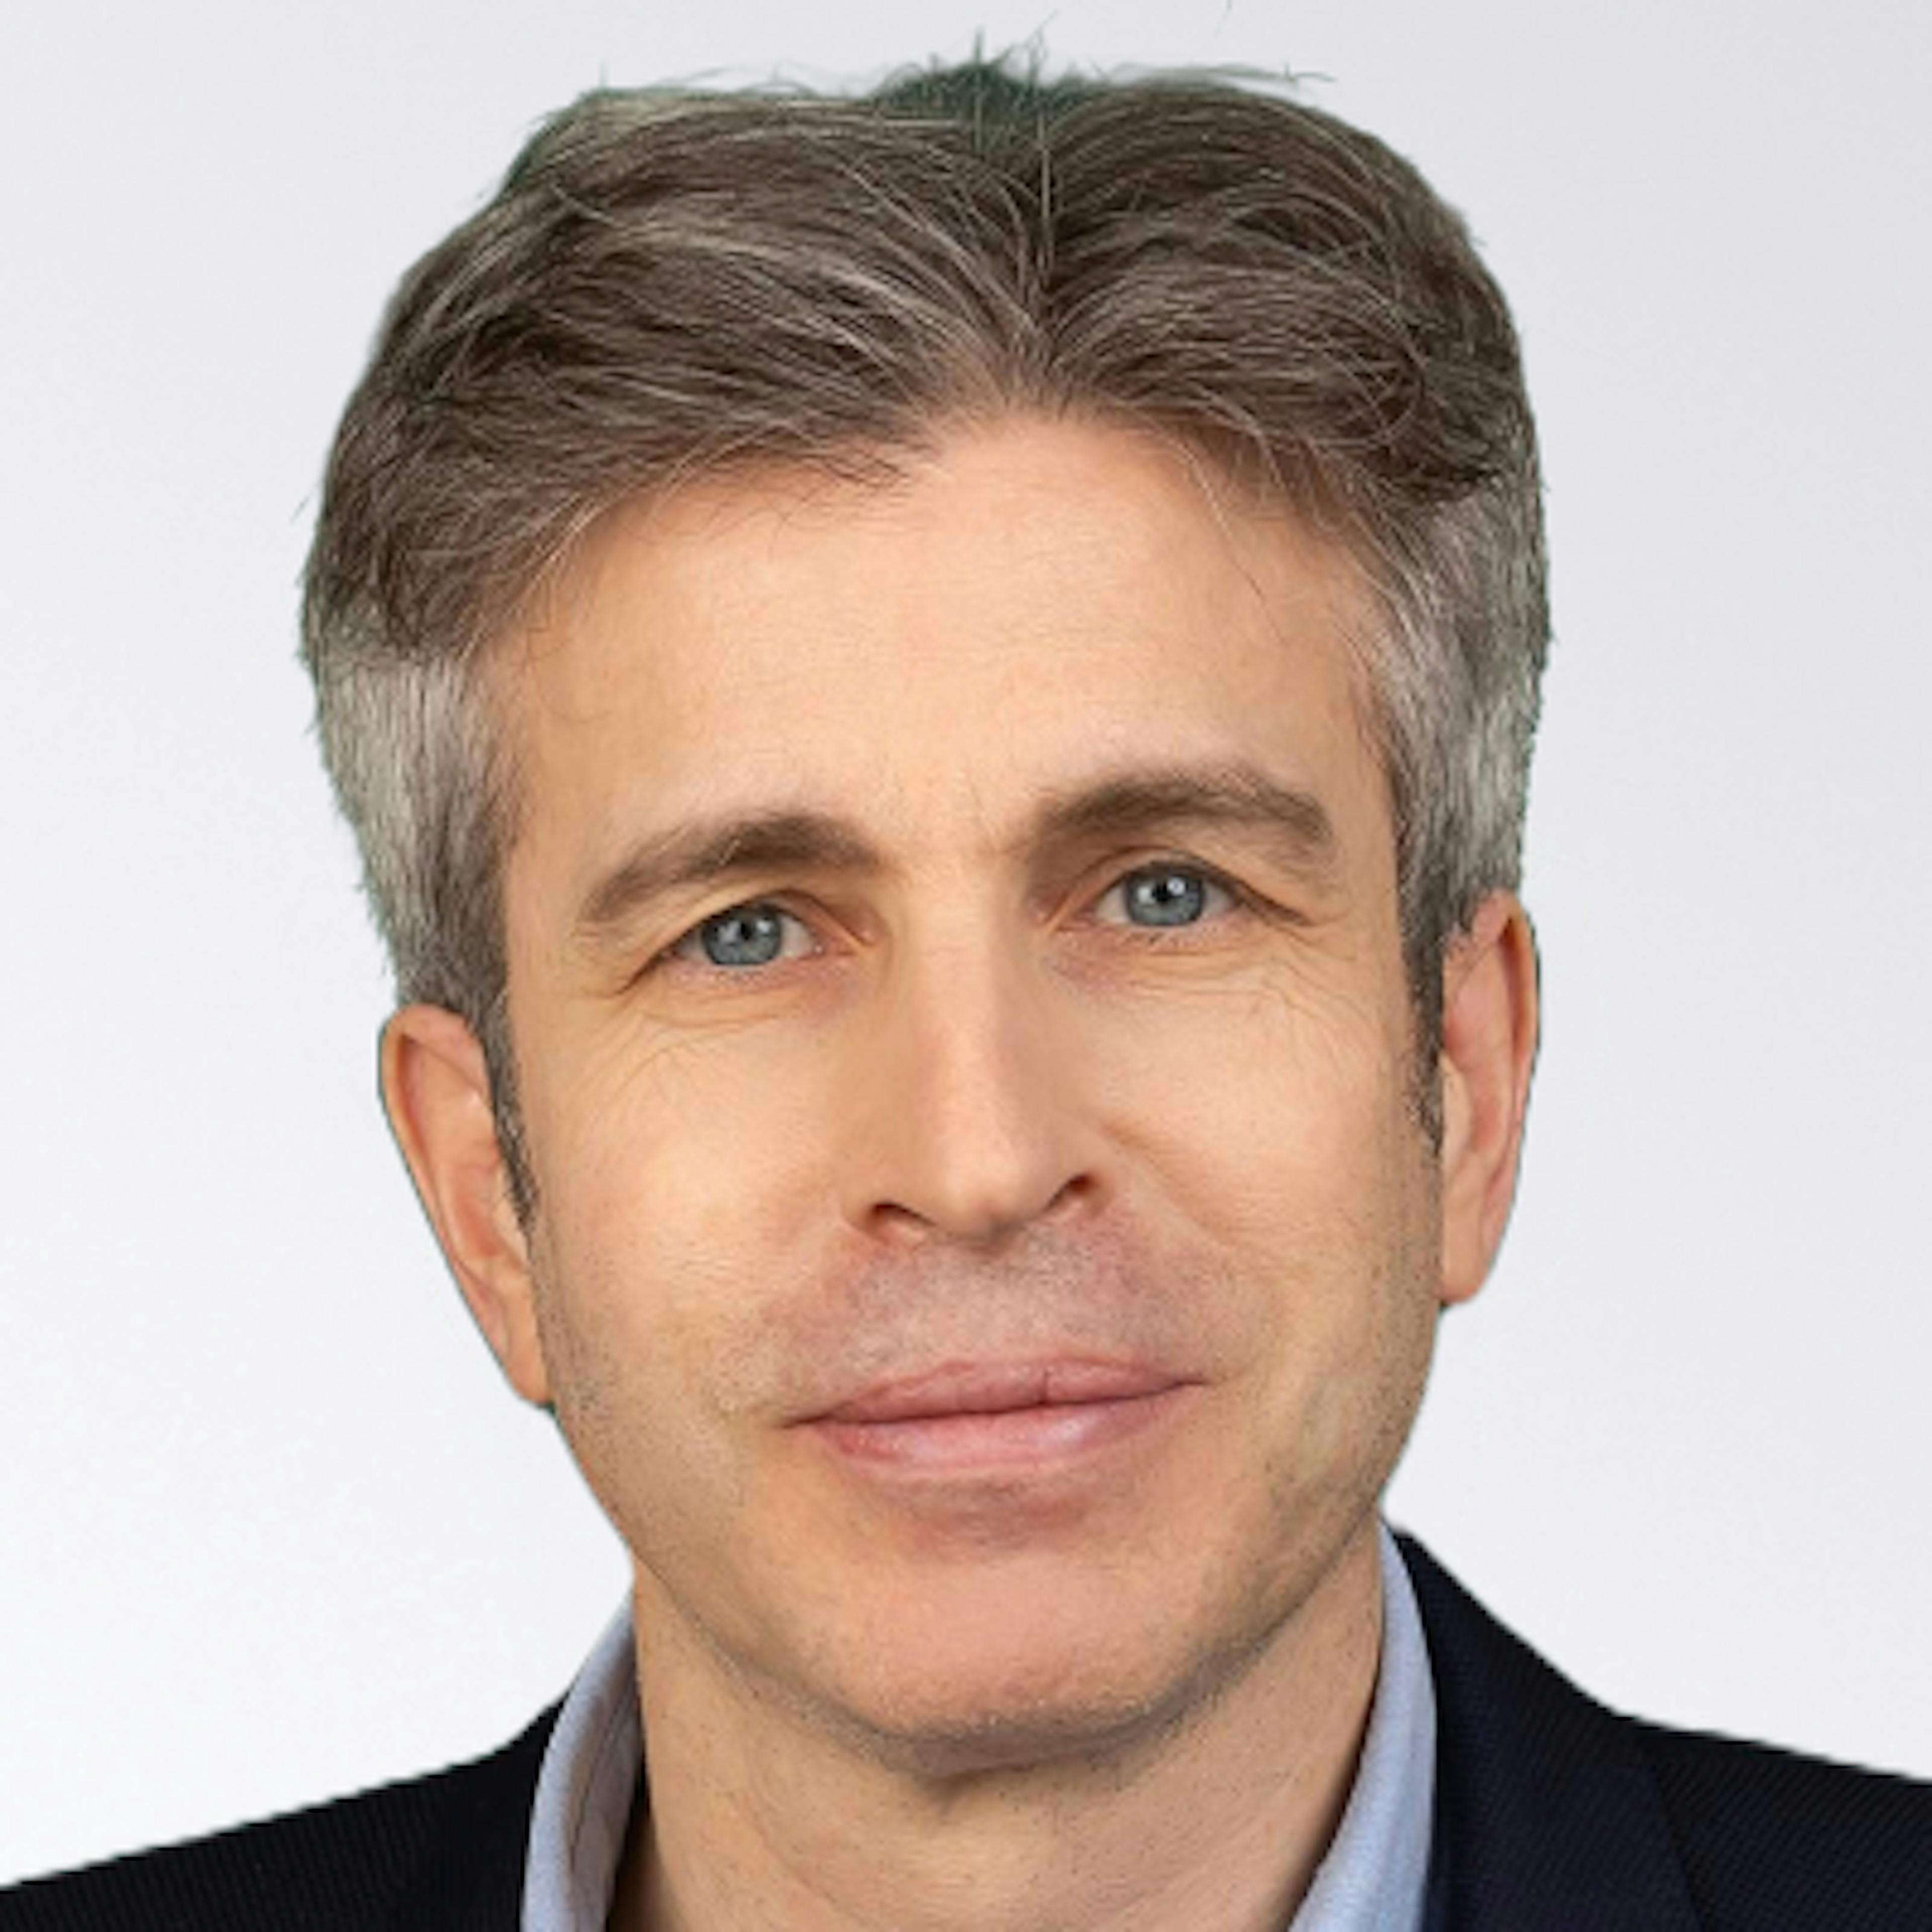
Xavier HOVASSE
Head of Emerging Equities, Fund Manager


Unser Ziel ist es, unsere besten Anlageideen für Schwellenländer in einem einzigen Fonds zu bündeln.
Xavier HOVASSE
Head of Emerging Equities, Fund Manager
Carmignac Portfolio Emerging Patrimoine Fondsperformance
Entdecken Sie die Performancegrafik des Fonds sowie den letzten Kommentar des Managements, um die Marktsituation vollständig zu verstehen und Einzelheiten über die Wertentwicklung des Fonds im Vergleich zu seinem Referenzindex zu erfahren.
Unsere monatlichen Kommentare
Letzte Aktualisierung: 30. Sep 2026.Fondsmanagement-Team
Xavier HOVASSE
Head of Emerging Equities, Fund Manager
Kommentar zur Performance
- Der Fonds erzielte im September eine positive absolute Performance, die vor allem aus de Schwellenländer-Währungsauswahl und der Zinssteuerung resultierte.
- Schwellenländerwährungen leisteten den größten Performancebeitrag, angeführt von ausgewählten asiatischen Währungen. Der kasachische Tenge profitierte von anhaltend hohen Rohstoffpreisen, während auch der südkoreanische Won und der taiwanesische Dollar positiv zur Wertentwicklung beitrugen.
- Auch unsere Zinsstrategien trugen im Laufe des Monats zur Performance bei. Brasilianische Lokalwährungszinsen leisteten einen positiven Beitrag. Die größten Gewinne resultierten aus unseren Short-Positionen in 10-jährigen US-amerikanischen und deutschen Staatsanleihen, da sich der Ausverkauf bei den Industrieländerzinsen fortsetzte.
- Aktien trugen ebenfalls positiv zur Wertentwicklung bei, gestützt durch unser Engagement in koreanischen und taiwanesischen Aktien, was den negativen Beitrag unseres chinesischen Aktienbestands mehr als ausglich.
- Hartwährungsanleihen waren der einzige Negativfaktor für die Performance, da sich die Spreads gegen Ende des Monats ausweiteten, was insbesondere unser Engagement in argentinischen Staatsanleihen belastete. Diese Verluste wurden jedoch weitgehend durch unsere Absicherungen bei High Yield-Anleihen mittels CDS ausgeglichen.
Ausblick und Anlagestrategie
- Wir bleiben optimistisch für Schwellenländeranlagen, gestützt durch sich verbessernde Fundamentaldaten, eine eingedämmte Inflation, überschaubare Haushaltsdefizite und eine glaubwürdige Geldpolitik. Vor diesem Hintergrund behält das Portfolio eine positive Durationsposition von rund 100 Basispunkten und ein relativ hohes Nettoaktienengagement von etwa 35 % bei, gestützt durch ein stärkeres Gewinnwachstum und attraktive Bewertungen im Vergleich zu den Industrieländern.
- Für Aktien bleiben wir optimistisch, gehen jedoch zunehmend selektiv vor und legen dabei großen Wert auf Bewertungsdisziplin. KI-Hardware bleibt eine unserer Kernüberzeugungen, während wir unsere Alpha-Quellen in China, Lateinamerika und Indien weiter diversifizieren und dabei global wettbewerbsfähige Industrieunternehmen, cash-generierende Konsumwerte, Finanzwerte, Versorger sowie inländische Wachstumschancen bevorzugen. In Lateinamerika haben wir unsere Position in der peruanischen Bank Credicorp ausgebaut und gleichzeitig unser angemessenes Engagement in brasilianischen Versorgern beibehalten – im Vorfeld der Parlamentswahlen im Oktober, bei denen ein potenzieller politischer Wandel hin zu einer strengeren Haushaltsdisziplin die brasilianischen Märkte und unsere Anlagen stützen könnte.
- Hartwährungsstaatsanleihen bleiben unsere stärkste Überzeugung im Rentensegment. Während die Spreads bei Investment-Grade-Anleihen weiterhin eng sind, sehen wir nach wie vor attraktive Chancen bei High Yield-Anleihen und in Sondersituationen, insbesondere in Aserbaidschan, der Elfenbeinküste und Argentinien, gestützt durch solide Fundamentaldaten und attraktive Carry-Erträge.
- Lokalwährungsanleihen stellen kurzfristig weiterhin eine größere Herausforderung dar, doch die Bewertungen sind attraktiv. Da die Inflation in den Schwellenländern überraschend niedrig ausfällt und die Märkte eine erhebliche Straffung der Geldpolitik einpreisen, obwohl die Zentralbanken ihre Politik weitgehend unverändert beibehalten, bevorzugen wir das kurze Ende der Zinskurven in Mittel- und Osteuropa, Südafrika und ausgewählten lateinamerikanischen Märkten.
- Für einige Währungen sind wir weiterhin optimistisch, aber selektiv eingestellt, gestützt durch attraktive Carry-Erträge, Bewertungen und Rohstoffengagements. Wir haben unsere Positionen in Währungen, die an Gold und Edelmetalle gekoppelt sind, erhöht und bevorzugen weiterhin den mexikanischen Peso, gestützt durch eine unter Kontrolle gehaltene Inflation, eine starke Handelsbilanz und ein begrenztes kurzfristiges politisches Risiko.
- Zudem halten wir eine Reihe von Portfolio-Absicherungen aufrecht, darunter Credit-Absicherungen über CDS, Short-Positionen in ausgewählten Staatsanleihen aus Industrieländern sowie Inflationsindexierte Strategien, um die Risiken einer Spread-Ausweitung, eines erneuten globalen Zinsdrucks und einer anhaltenderen Inflation abzumildern.
Performanceübersicht
Letzte Aktualisierung: 21. Okt 2026.Die Wertentwicklung der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Sie verstehen sich nach Abzug von Gebühren (außer eventuellen Ausgabeaufschlägen, die von der Vertriebsstelle erhoben werden).
Bis zum 31. Dezember 2012 wurden die Aktienindizes der Referenzindikatoren ex-Dividende berechnet. Seit dem 01. Januar 2013 werden sie mit Wiederanlage der Nettodividenden berechnet. Bis zum 31.12.2021 setzte sich der Referenzindikator zu 50% aus dem MSCI Emerging Markets Index und zu 50% aus dem JP Morgan GBI – Emerging Markets Global Diversified Index zusammen. Die Wertentwicklung wird mithilfe der Verkettungsmethode dargestellt.
Seit dem 01/01/2013 werden die Referenzindikatoren für Aktien inklusive reinvestierender Dividenden berechnet.
Bei den nicht währungsgesicherten Anteilen kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen (bei Aktien, die nicht gegen das Währungsrisiko abgesichert sind).
Quelle: Carmignac Stand 23/10/2026
Carmignac Portfolio Emerging Patrimoine : Überblick über das Portfolio
Im Folgenden finden Sie einen Überblick über die Zusammensetzung des Portfolios.
Asset Allocation
Letzte Aktualisierung: 30. Sep 2026.| Aktien | 47,2 % |
| Anleihen | 45,1 % |
| Liquidität, Einsatz von Bargeldbestand und Derivate | 7,7 % |
| Credit Default Swap | -25,4 % |
Wochenübersicht aufrufen
Die wichtigsten Zahlen
Nachstehend finden Sie die wichtigsten Kennzahlen des Fonds, die Ihnen einen besseren Überblick über die Verwaltung und Positionierung des Fonds in Bezug auf Aktien und Anleihen geben.
Daten zur Exposition
Letzte Aktualisierung: 30. Sep 2026.Aktienanlagen Gewicht
47,2 %
Nettoaktienquote27,6 %
Active Share87,8 %
Modifizierte duration1,0
Yield to Maturity7,5 %
Durchschnittsrating
BBB-
Yield to Maturity : Berechnet auf Ebene des Anleihen-Anteils.
Wochenübersicht aufrufen
Aktuelle Analysen

Strategie-Updates • 19. Oktober 2026 • Englisch
Carmignac Portfolio Emerging Patrimoine: Letter from the Fund Managers - Q3 2026
6 Minute(n) Lesedauer
Auszeichnungen • 5. Oktober 2026 • Deutsch
Carmignac Portfolio Emerging Patrimoine zählt zu den Top-10-Fonds
2 Minute(n) Lesedauer
Strategie-Updates • 23. Juli 2026 • Englisch
Carmignac Portfolio Emerging Patrimoine: Letter from the Fund Managers - Q2 2026
5 Minute(n) Lesedauer
Hat Ihnen die Fondsseite gefallen?
Die Bezugnahme auf bestimmte Werte oder Finanzinstrumente dient als Beispiel, um bestimmte Werte, die in den Portfolios der Carmignac-Fondspalette enthalten sind bzw. waren, vorzustellen. Hierdurch soll keine Werbung für eine Direktanlage in diesen Instrumenten gemacht werden, und es handelt sich nicht um eine Anlageberatung. Die Verwaltungsgesellschaft unterliegt nicht dem Verbot einer Durchführung von Transaktionen in diesen Instrumenten vor Veröffentlichung der Mitteilung. Die Portfolios der Carmignac-Fondspalette können ohne Vorankündigung geändert werden.
Der Verweis auf ein Ranking oder eine Auszeichnung ist keine Garantie für die zukünftigen Ergebnisse des OGAW oder des Managers.
Carmignac Portfolio ist ein Teilfonds der Carmignac Portfolio SICAV, einer Investmentgesellschaft luxemburgischen Rechts, die der OGAW-Richtlinie entspricht.
Die hier dargestellten Informationen stellen weder einen Vertragsbestandteil noch eine Anlageberatung dar. Die Wertentwicklung in der Vergangenheit lässt keine zuverlässigen Rückschlüsse auf die künftige Performance zu. Wertentwicklung nach Gebühren (keine Berücksichtigung von Ausgabeaufschlägen die durch die Vertriebsstelle erhoben werden können). Anleger können das gesamte investierte Kapital oder einen Teil davon verlieren, da OGAs keinen Kapitalschutz bieten. Der Zugriff auf die hier beschriebenen Produkte und Dienstleistungen kann auf manche Personen und Länder beschränkt sein. Die Besteuerung hängt von der persönlichen Situation jedes einzelnen Anlegers ab. Die Risiken, die Gebühren und der empfohlene Anlagehorizont sind aus den wesentliche Anlegerinformationen (KID - Key Information Documents) und den auf dieser Seite zur Verfügung stehenden Fondsprospekten ersichtlich. Die wesentlichen Anlegerinformationen sind dem Kunden vor der Zeichnung zu übergeben. Der Verweis auf ein Ranking oder eine Auszeichnung, ist keine Garantie für die zukünftigen Ergebnisse des OGAW oder des Managers.
Marktumfeld