
En los últimos años se ha puesto en tela de juicio una suposición ampliamente aceptada: la idea de la diversificación «natural» entre clases de activos. En 2022, y más recientemente en medio de las tensiones en Oriente Medio, tanto la renta variable como la renta fija registraron caídas simultáneas, lo que recordó a los inversores que una cartera puede parecer diversificada… pero que, aun así, puede comportarse de forma sincronizada cuando los mercados se ven sometidos a tensiones.
Hoy en día, la diversificación ya no consiste simplemente en repartir la inversión entre la renta variable y la renta fija. En la actualidad, muchos activos reaccionan de manera similar ante factores comunes como las expectativas de inflación, los cambios en la política monetaria y las perspectivas de crecimiento. En este contexto, una diversificación eficaz requiere un enfoque más riguroso: combinar fuentes de rentabilidad verdaderamente diferenciadas que puedan resistir en distintos entornos de mercado. Estos son los principios que guían nuestra estrategia de diversificación en el fondo Carmignac Patrimoine.
Los activos refugio no son infalibles
El carácter defensivo de los activos denominados «refugio» se manifiesta en determinadas condiciones económicas. En otras palabras, ningún activo ofrece una protección permanente; todo depende de cómo se posicionen los inversores en el contexto macroeconómico. A medida que estas condiciones evolucionan, también lo hace el comportamiento de los activos refugio.

Oro: Un refugio en constante cambio
El oro, considerado tradicionalmente como el activo refugio por excelencia, se ha alejado de este papel en los últimos años.
Tras un sólido 2024 y un excepcional 2025 (+64 %1), el oro entró en una fase casi parabólica a principios de 2026.
Al tratarse de un activo no industrial cuya relación con la inflación y el ciclo económico es irregular, el oro se presta a una amplia variedad de interpretaciones: la desdolarización, el incumplimiento de los objetivos presupuestarios, la fragmentación geopolítica o incluso factores más exógenos. En este contexto, el metal amarillo se ha comportado en ocasiones más como un activo de crecimiento que como uno defensivo.
El estallido del conflicto iraní cambió las reglas del juego, lo que provocó una marcada caída de los precios del oro, en contra de su papel tradicional como valor de cobertura en épocas de tensión geopolítica. Creemos que esta desconexión puede explicarse por varios factores: posiciones muy saturadas, importantes operaciones de recogida de beneficios, el aumento de los tipos reales y el menor apoyo de los bancos centrales de Oriente Medio. Estos acontecimientos ponen de relieve el papel cada vez más complejo que desempeña el oro en los portfolios, sobre todo cuando las valoraciones se vuelven excesivas.
En Carmignac Patrimoine, aplicamos un enfoque activo. Por ejemplo, ante el riesgo del oro, redujimos considerablemente nuestra exposición a la renta variable de las empresas mineras auríferas, pasando de alrededor del 3 % a finales de 2025 al 0,5 % en marzo de 20262.

Aumento de los rendimientos: Una nueva fuente de riesgo
La renta fija ha sido durante mucho tiempo el principal factor estabilizador en las carteras diversificadas. Sin embargo, este paradigma se ha visto profundamente cuestionado desde 2022, en un contexto en el que la correlación entre la renta variable y los tipos de interés se ha deteriorado considerablemente.
Desde el estallido del conflicto iraní, el aumento de los rendimientos ha reflejado una reevaluación más generalizada de la inflación y las primas de riesgo. La crisis geopolítica se tradujo inicialmente en una crisis del suministro de energía, lo que provocó un aumento de los precios del petróleo y una mayor volatilidad en las cadenas de suministro, reavivando así las presiones inflacionistas que los bancos centrales no habían logrado controlar del todo. En consecuencia, las expectativas de inflación a medio plazo se han revisado al alza, lo que ha provocado un aumento automático tanto del componente real como del componente de inflación de los rendimientos a largo plazo.
Al mismo tiempo, esta crisis se produce en un contexto de restricciones presupuestarias, con unos niveles elevados de deuda pública. Esto ha incrementado aún más las necesidades de emisión de deuda soberana, especialmente en Europa, lo que ha ejercido una presión al alza adicional sobre los rendimientos a largo plazo.
Este contexto de mercado pone de manifiesto que la diversificación ya no puede basarse en relaciones estructurales supuestamente estables.
En Carmignac Patrimoine, la sensibilidad se gestiona de forma flexible, con un rango que oscila entre -4 y +10, y constituye una auténtica fuente de diversificación. A principios de 2026, adoptamos una duración negativa para proteger el portfolio en un contexto de inflación persistente y crecimiento sólido, especialmente en Estados Unidos. Esta estrategia resultó eficaz en marzo, en plena crisis con Irán.
Mantener la independencia respecto al consenso del mercado
En entornos inciertos, el consenso del mercado puede convertirse rápidamente en una fuente de riesgo. Nuestro enfoque combina la exposición a las tendencias predominantes del mercado («impulso») con convicciones más diferenciadas derivadas de nuestro análisis macroeconómico y fundamental.
Por ejemplo, mantenemos una exposición significativa al sector tecnológico, al tiempo que llevamos a cabo reasignaciones selectivas. Además de las posiciones en la cadena de valor de los semiconductores, hemos reducido nuestra exposición a las grandes empresas tecnológicas en favor de las empresas de software, aprovechando la fuerte corrección registrada en el sector y lo que consideramos unas expectativas de mercado excesivamente pesimistas en relación con los fundamentos económicos. Este posicionamiento contrarian, iniciado antes de que surgieran las tensiones relacionadas con el conflicto con Irán, se materializó más rápido de lo previsto, ya que el resurgimiento del riesgo geopolítico aceleró la normalización de unas valoraciones excesivamente bajas.
Además, nuestra convicción de que la inflación resultaría más persistente de lo que anticipaban los mercados nos llevó a incorporar instrumentos vinculados a la inflación ya en 2024, mucho antes de los recientes acontecimientos geopolíticos. Este posicionamiento tenía por objeto establecer coberturas frente a un reajuste de las expectativas de inflación en un contexto caracterizado por desequilibrios fiscales, un crecimiento sostenido y factores estructurales como las tendencias demográficas y la reconfiguración de las cadenas de suministro.
En términos más generales, esta disciplina de inversión refleja nuestro compromiso con la construcción de portfolios sólidos, capaces de resistir múltiples condiciones de mercado, evitando los sesgos del consenso y buscando continuamente fuentes reales de diversificación.
Aprovechar la diversificación geográfica
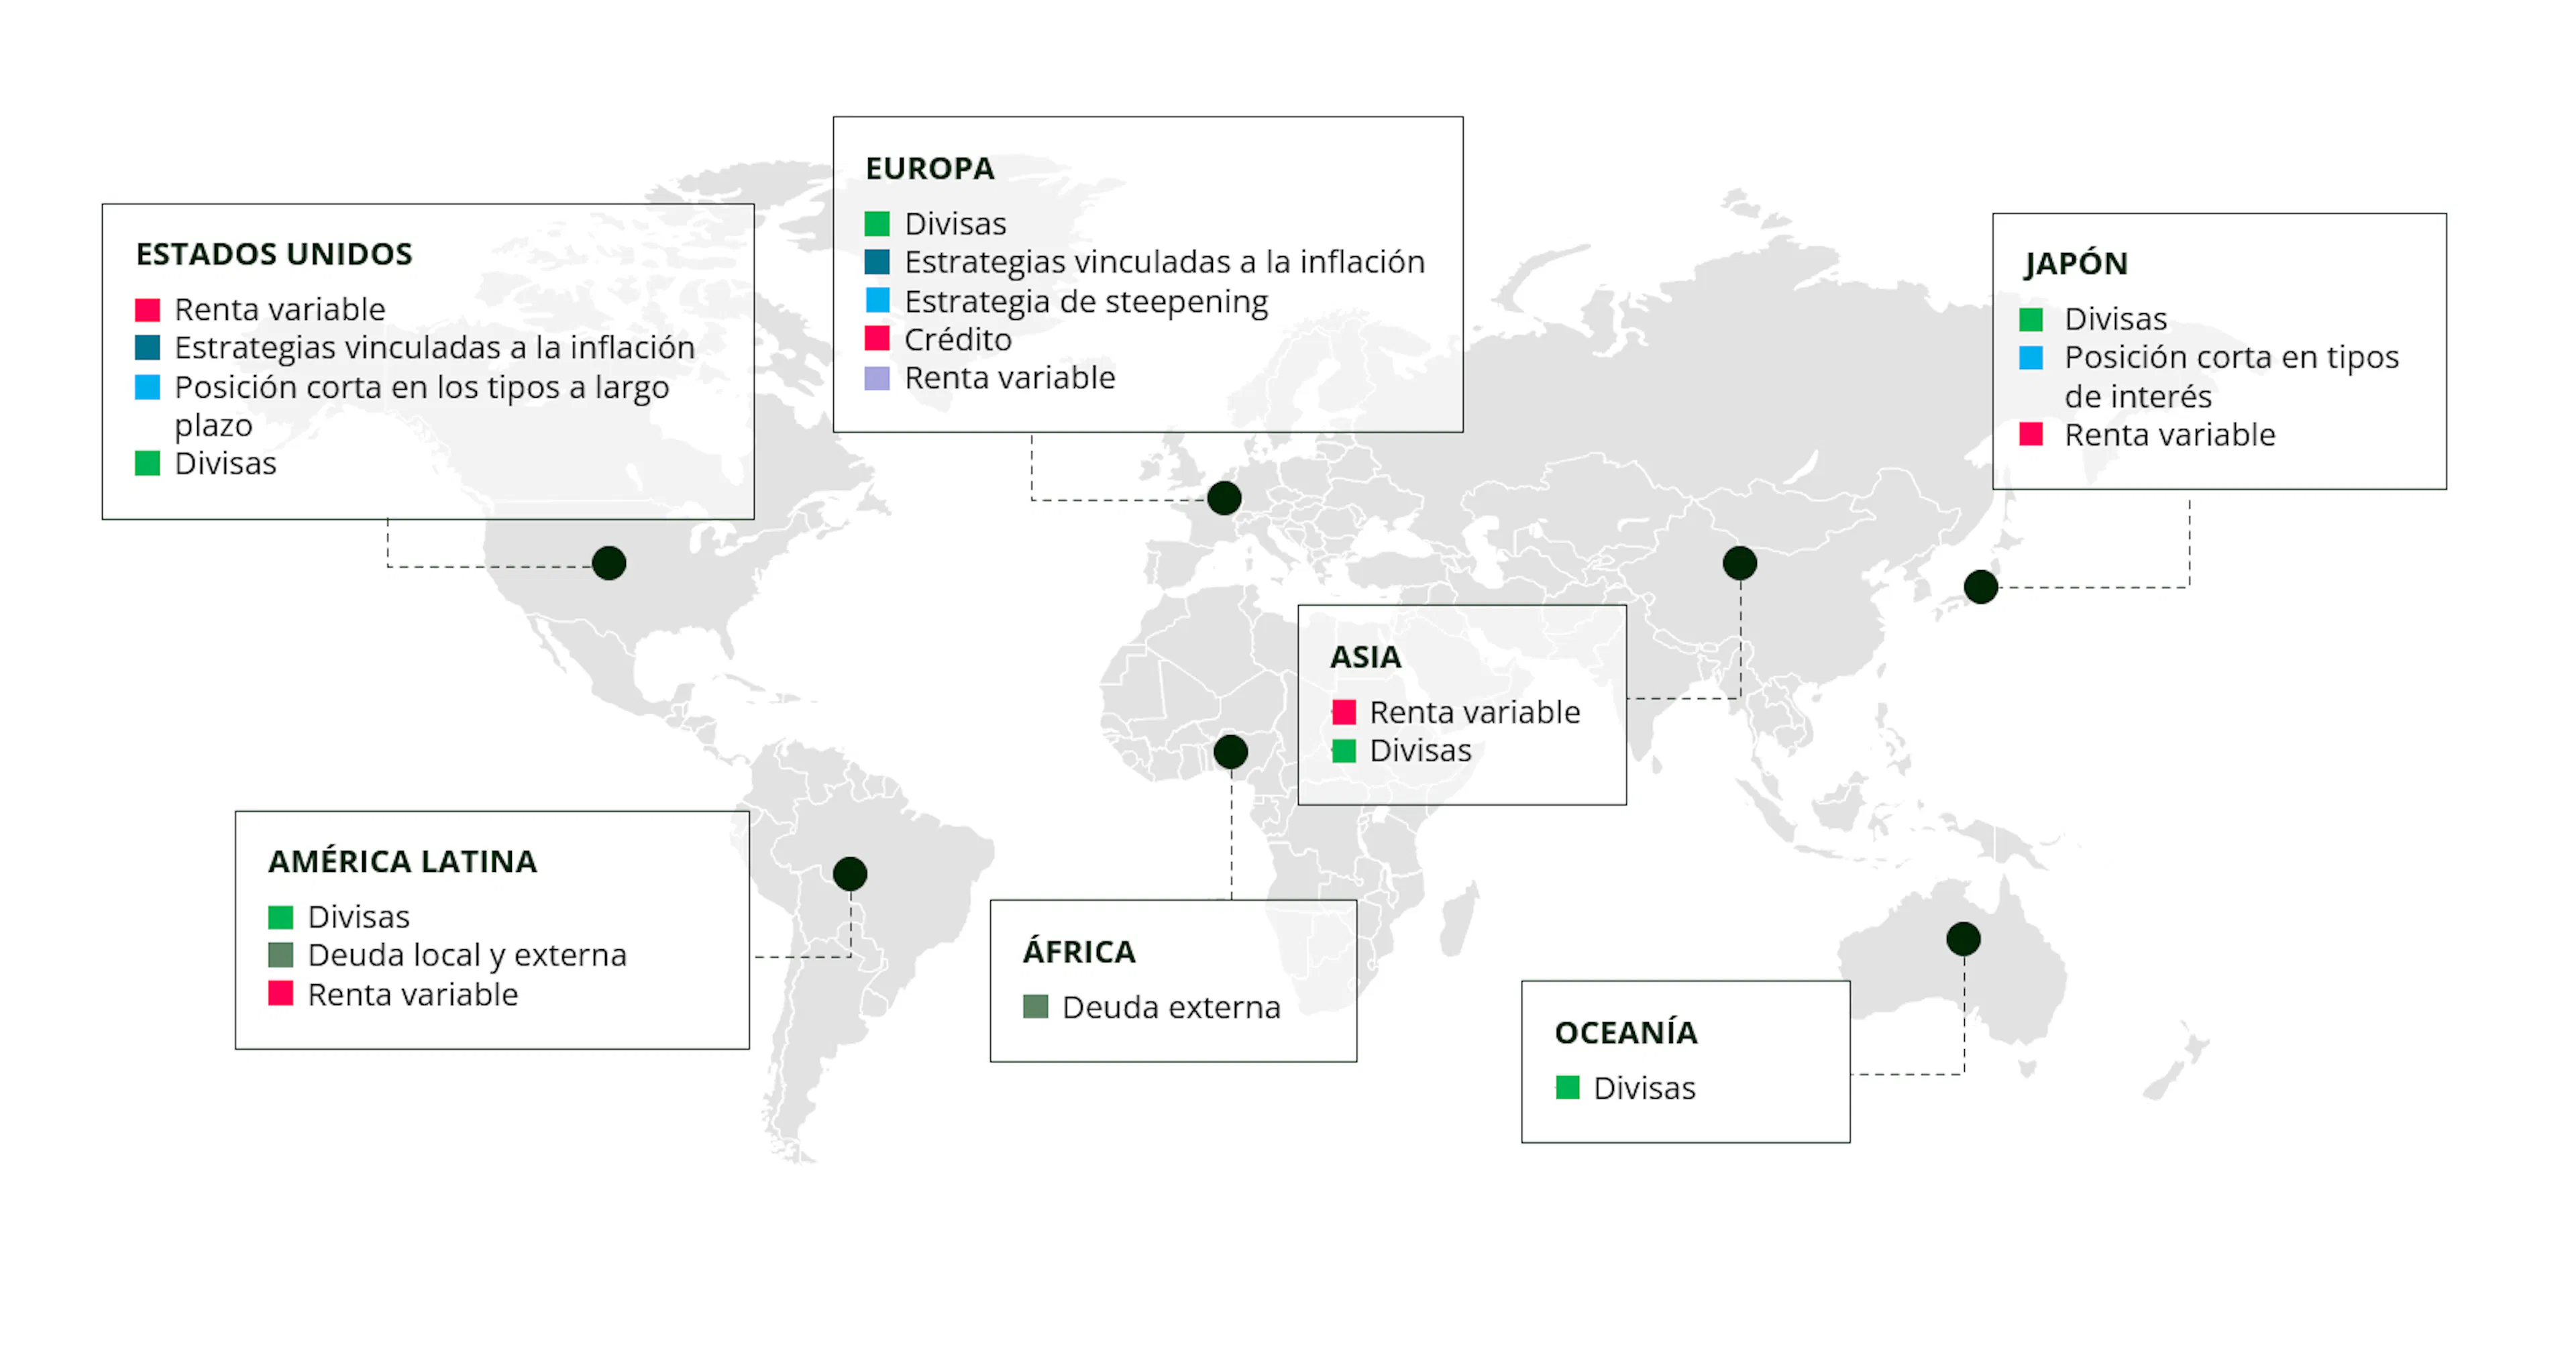
La diversificación también se basa en una asignación geográfica activa. Los ciclos económicos, la política monetaria y la dinámica de los sectores varían considerablemente de una región a otra. En Carmignac Patrimoine, nuestra distribución va más allá de una simple división regional estática. Se basa en un análisis detallado de las oportunidades, lo que nos permite identificar, dentro de cada región, las clases de activos más adecuadas para plasmar un tema de inversión concreto.
Tomemos como ejemplo las materias primas. Nuestro escenario de una inflación estructuralmente más alta justifica una asignación positiva a este tema. Sin embargo, esta exposición no se lleva a cabo de forma sistemática a través de la renta variable. En cambio, hemos optado por plasmar esta convicción a través de las divisas de países que consideramos estrechamente vinculados a los ciclos de las materias primas, como el real brasileño y el dólar australiano. Esto es precisamente lo que significa la diversificación geográfica: aprovechar toda la gama de instrumentos del mercado para seleccionar los vehículos más adecuados con los que plasmar una estrategia de inversión.
Comprar protección cuando está barata
Nadie se plantearía contratar un seguro de hogar cuando su casa ya está en llamas; sencillamente, sería demasiado tarde. Sin embargo, en los mercados financieros, este comportamiento es habitual: los inversores descuidan la protección en los periodos de calma, para luego lanzarse a comprar opciones cuando el mercado está en crisis… precisamente cuando son más caras y menos eficaces.
Los instrumentos derivados, y las opciones en particular, pueden resultar muy eficaces siempre que se utilicen en el momento adecuado y se comprendan claramente sus riesgos. En Carmignac Patrimoine, el equipo de inversión prefiere recurrir a ellos en períodos de baja volatilidad, cuando consideramos que los riesgos están infravalorados y la convexidad que ofrecen resulta atractiva; es decir, cuando la relación entre el coste inicial y la protección potencial es favorable.
Estos instrumentos pueden utilizarse en diversas clases de activos, como renta variable, tipos de interés, divisas y Volatilidad, con el objetivo de limitar el impacto de las fuertes fluctuaciones adversas del mercado en la rentabilidad del portfolio.
Caso práctico: CDS, nuestro seguro para 2026
1Fuente: Bloomberg, 31 de diciembre de 2025.
2Fuente: Carmignac, a 27 de marzo de 2026.

Carmignac Patrimoine
Carmignac Patrimoine A EUR Acc
- Duración mínima recomendada de la inversión
- 3 años
- Escala de riesgo*
- 3/7
- Clasificación SFDR**
- Artículo 8
*Escala de riesgo del KID (Documento de datos fundamentales). El riesgo 1 no implica una inversión sin riesgo. Este indicador podría evolucionar con el tiempo. **Reglamento SFDR (Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por sus siglas en inglés) 2019/2088. La clasificación SFDR de los Fondos puede evolucionar con el tiempo.
Principales riesgos del Fondo
Gastos
- Costes de entrada
- 4.00% del importe que pagará usted al realizar esta inversión. Se trata de la cantidad máxima que se le cobrará. Carmignac Gestion no cobra costes de entrada. La persona que le venda el producto le comunicará cuánto se le cobrará realmente.
- Costes de salida
- No cobramos una comisión de salida por este producto.
- Comisiones de gestión y otros costes administrativos o de funcionamiento
- 1.80% del valor de su inversión al año. Se trata de una estimación basada en los costes reales del último año.
- Comisiones de rendimiento
- 20.00% max. del exceso de rentabilidad, siempre que la rentabilidad desde el inicio del año supere la rentabilidad del indicador de referencia y no deba recuperarse ninguna rentabilidad inferior pasada. El importe real variará en función de lo buenos que sean los resultados de su inversión. La estimación de los costes agregados anterior incluye la media de los últimos 5 años, o desde la creación del producto si se produjo hace menos de 5 años.
- Costes de operación
- 0.32% del valor de su inversión al año. Se trata de una estimación de los costes en que incurrimos al comprar y vender las inversiones subyacentes del producto. El importe real variará en función de la cantidad que compremos y vendamos.
Rentabilidades
| Carmignac Patrimoine | +2.1 | +12.1 | +7.1 | +2.2 | −9.4 | −0.9 | +12.4 | +10.5 | −11.3 | +0.1 |
| Indicador de referencia | +2.2 | +1.1 | +11.4 | +7.7 | −10.3 | +13.3 | +5.2 | +18.2 | −0.1 | +1.5 |
| Carmignac Patrimoine | +8.1% | +2.4% | +2.6% |
| Indicador de referencia | +6.7% | +4.8% | +5.7% |
Fuente: Carmignac a 27 de feb. de 2026.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: 40% MSCI AC World NR index + 40% ICE BofA Global Government Index + 20% €STR Capitalized Index. Frecuencia de rebalanceo: Trimestral