
Carmignac Portfolio Merger Arbitrage Plus : La Lettre des Gérants
Chers investisseurs,
Au cours du dernier trimestre de l'année, notre fonds Carmignac Merger Arbitrage (I share class EUR Acc) a enregistré une performance de 1%, tandis que Carmignac Merger Arbitrage Plus (I share class EUR Acc) a progressé de 1,1%.
Au cours du dernier trimestre, l’activité M&A a marqué un réel rebond par rapport au trimestre précédent. En effet, Il y a eu 86 opérations de M&A éligibles à notre portefeuille annoncées aux US, en Europe et en Asie au cours du 4ème trimestre 2023, soit une hausse de 32% par rapport au trimestre précédent. Comme d’habitude, les US restent le premier marché avec 48% du total, l’Europe et l’Asie se partageant le reste avec 26% et 27% respectivement. La taille moyenne des opérations ressort à 6Md$ aux US contre environ 2Md$ en Europe comme en Asie. Quand on regarde l’activité M&A en valeur, la reprise est encore plus notable avec un total de 340Md$ de transactions annoncées au dernier trimestre, soit près du double du trimestre précédent.
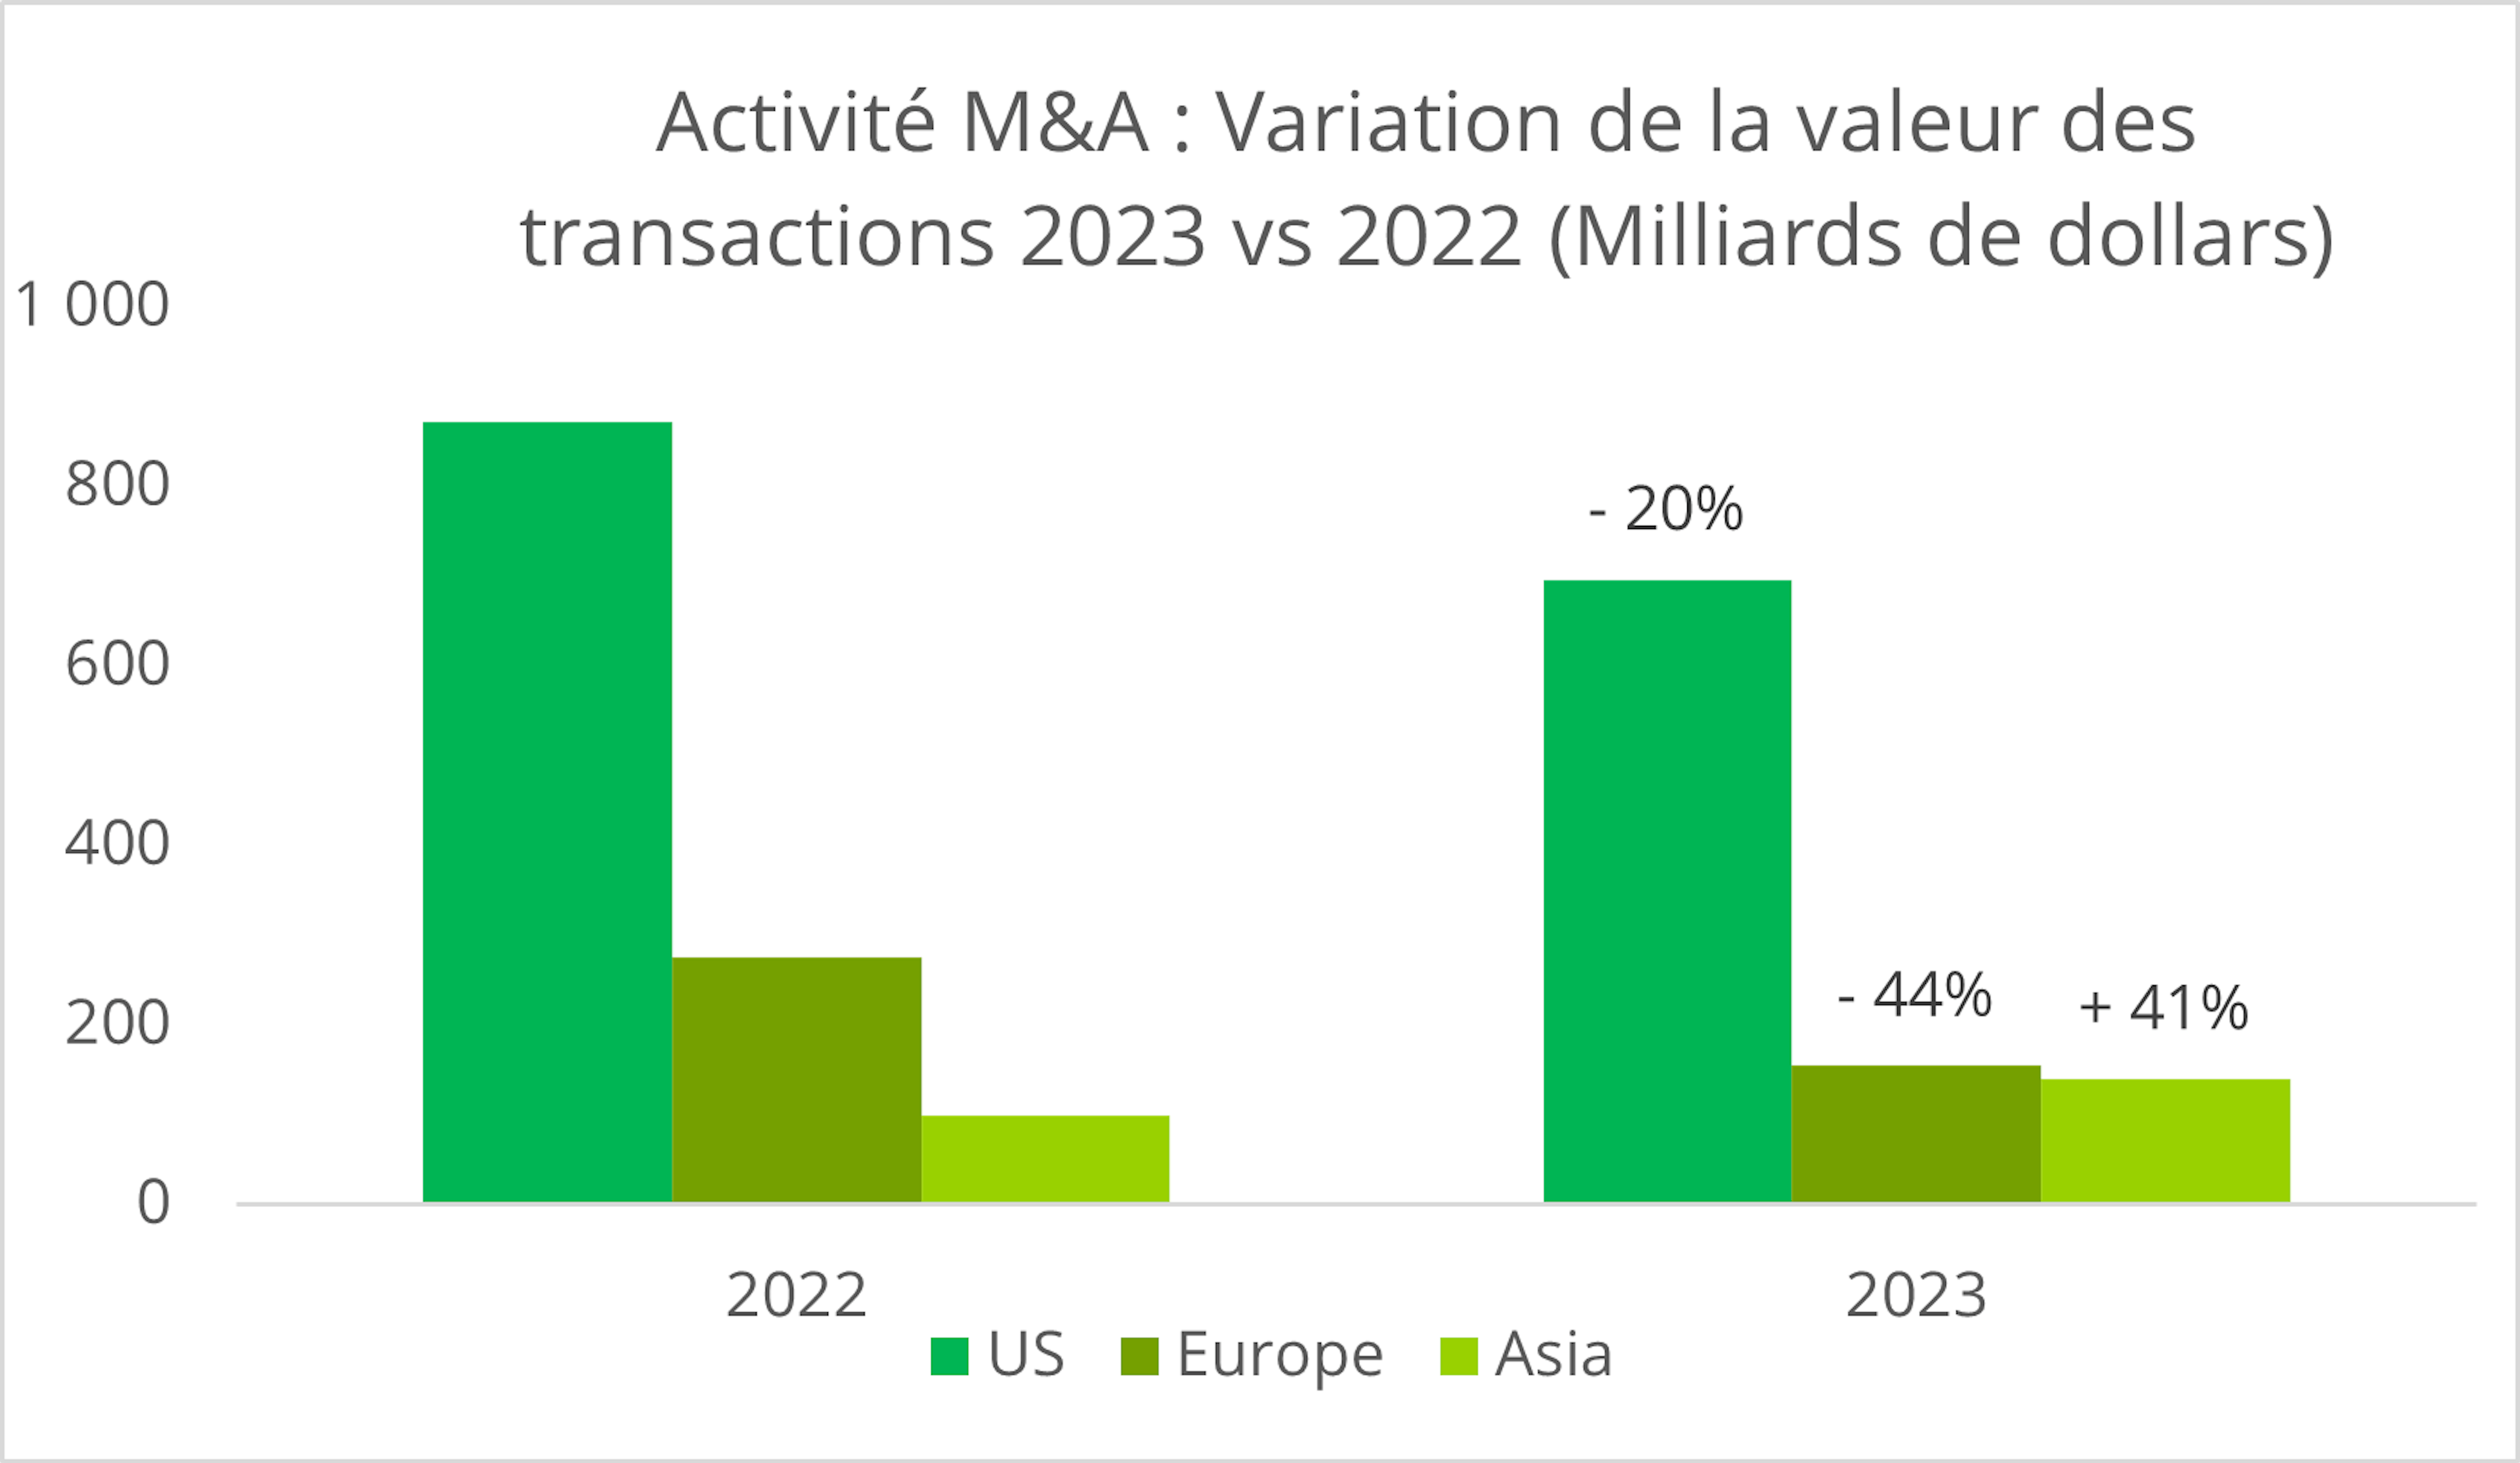
Ce dernier trimestre est aussi le moment de faire le point sur cette année de M&A qui vient de se terminer. En début d’année, nombreux étaient ceux qui pensaient que la hausse des taux aux US et en Europe marquerai un coup d’arrêt à l’activité M&A. S’il est vrai que l’on a constaté une baisse en valeur cette année, une analyse détaillée montre toutefois une réalité plus complexe. En effet, l’activité M&A a globalement diminué en valeur en 2023 par rapport à 2022 : les transactions annoncées au cours de cette année ont représenté 991Md$ au total, soit une baisse annuelle de 20%. Plusieurs points à mentionner pour analyser ce chiffre.
D’abord, cette baisse est finalement moins forte que ce l’on pouvait craindre en début d’année compte tenu de l’ampleur de la hausse des taux et de sa rapidité.
Ensuite, le niveau d’activité atteint cette année est en ligne avec ce que l’on observait en moyenne avant 2018 quand les taux étaient significativement plus bas. La disparité géographique est en outre intéressante à souligner : si les US baissent de 20%, l’Europe marque un repli plus net de 44% alors que l’Asie affiche une hausse de 41%.
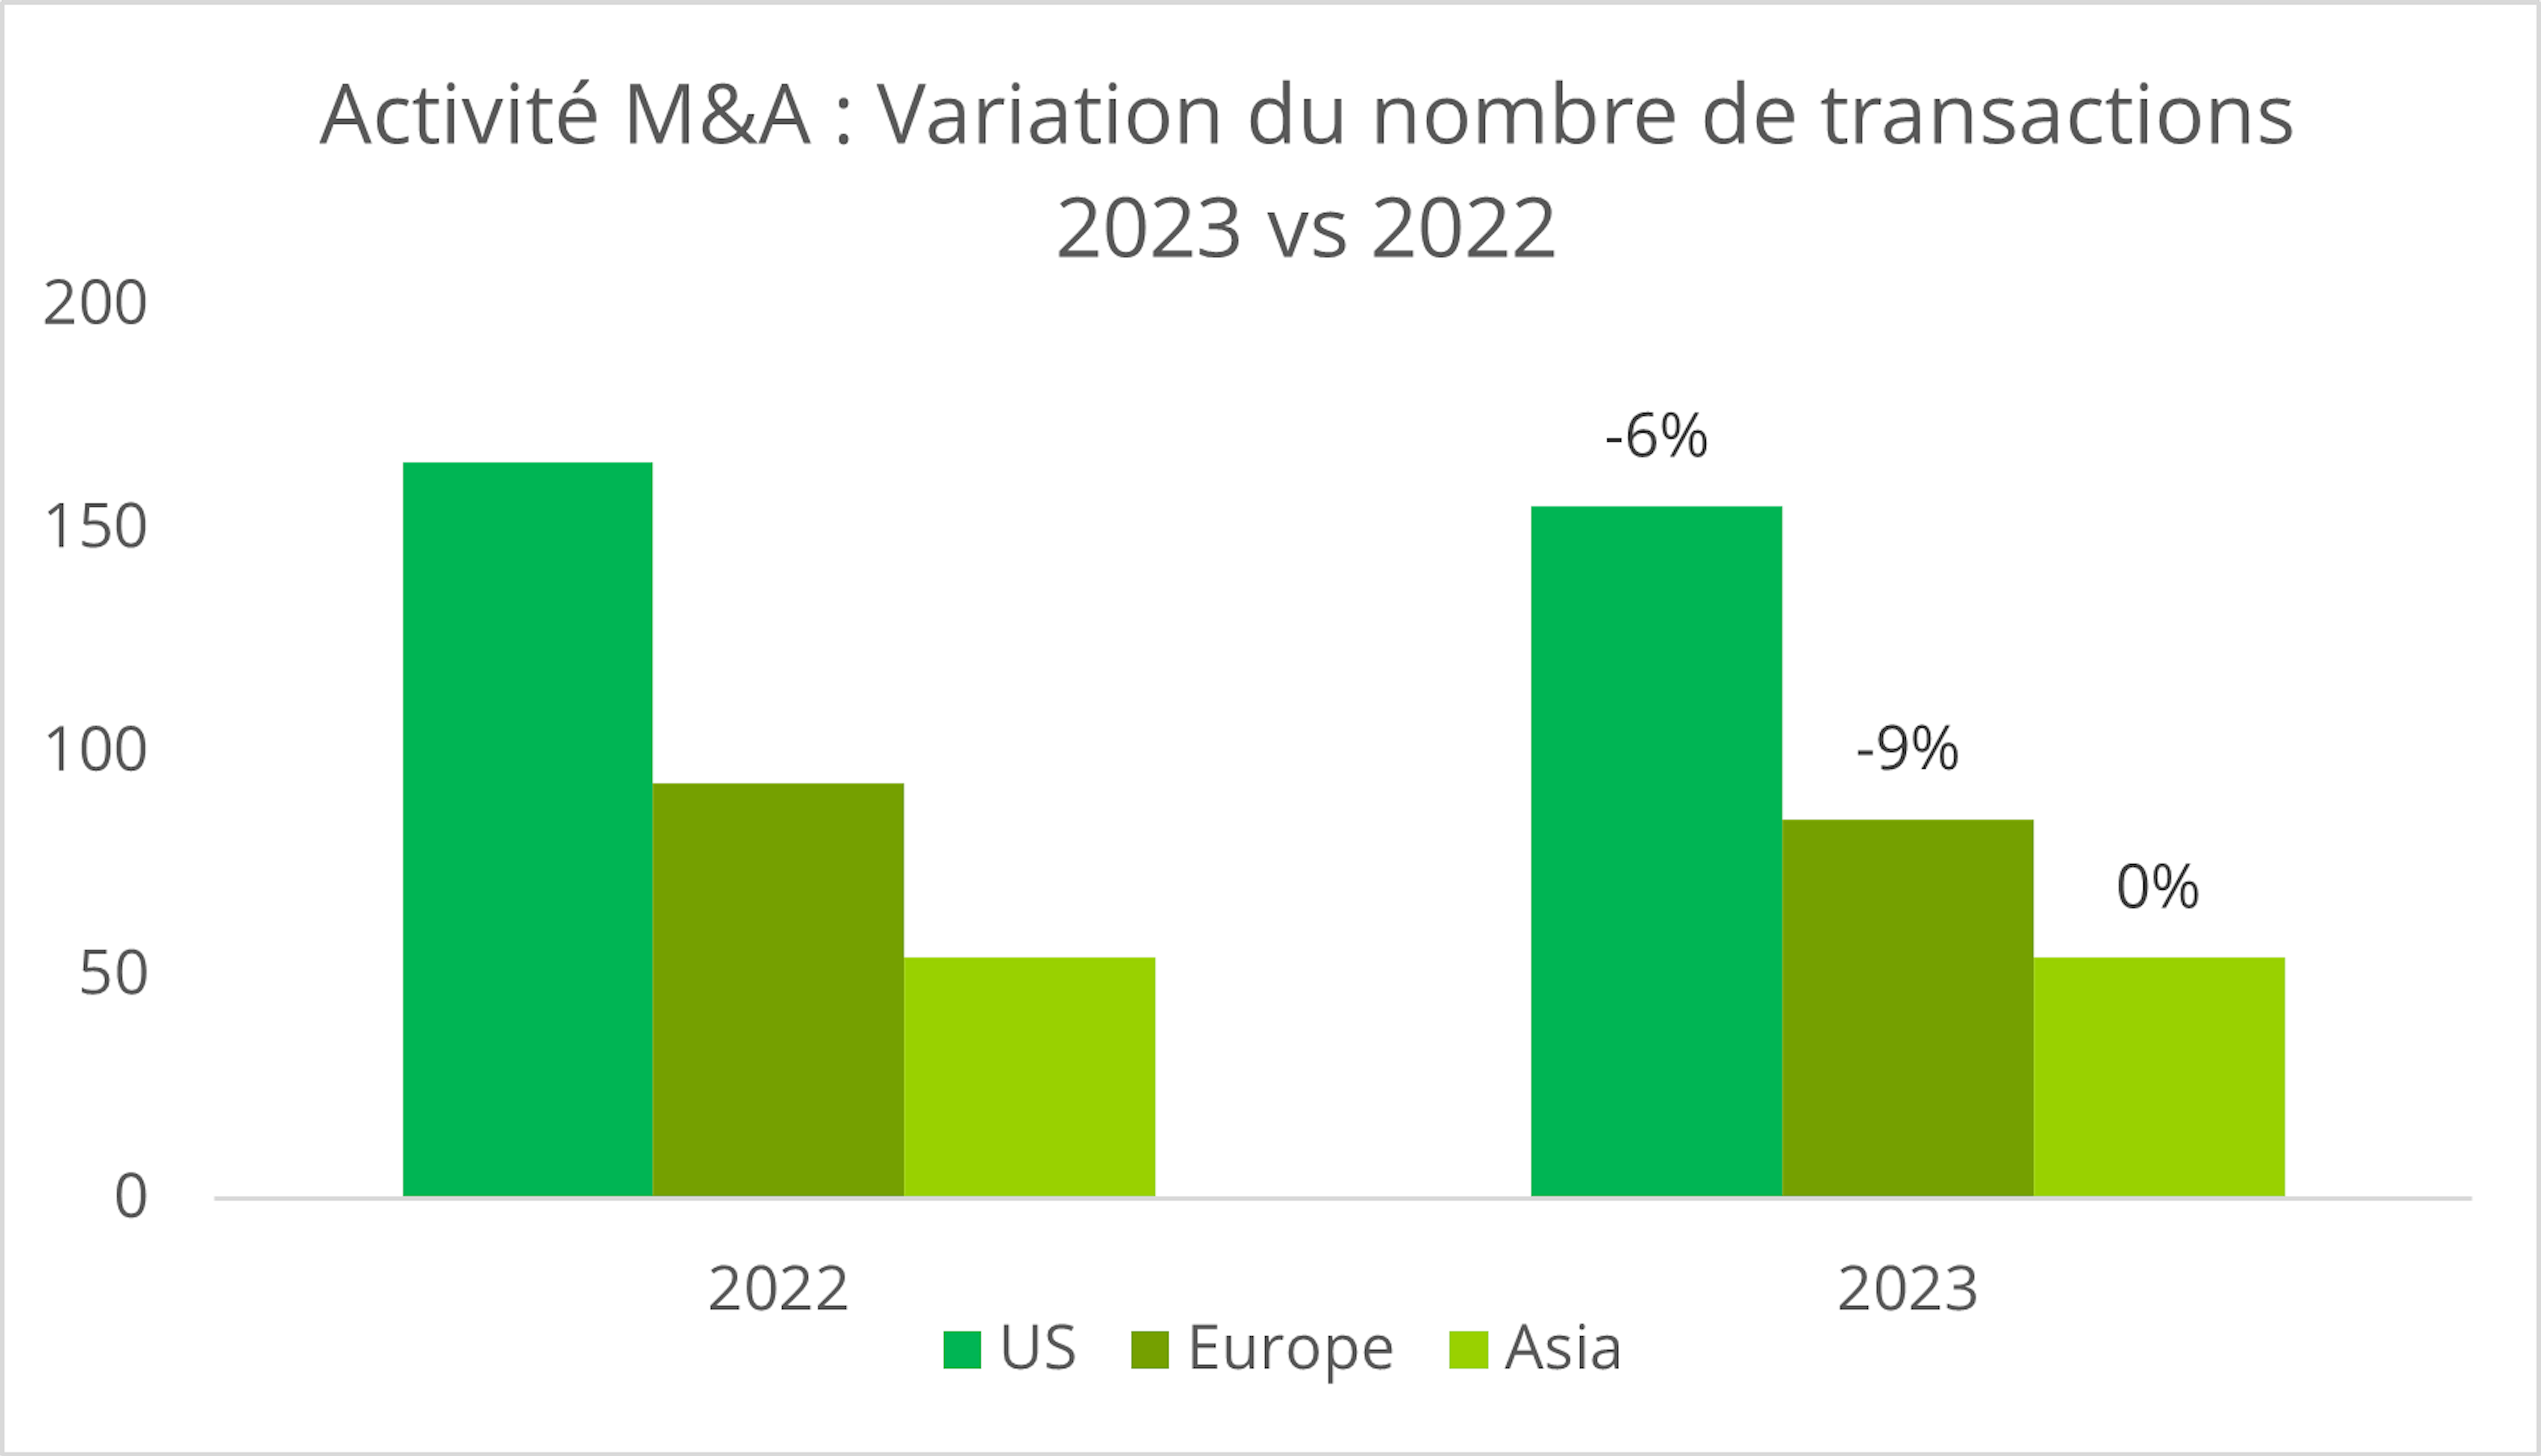
Enfin, si l’on parle non plus en valeur mais en volume, c’est-à-dire en nombre de transactions, on constate que la baisse de l’activité M&A est beaucoup plus modeste. Avec 294 nouvelles opérations annoncées en 2023, la baisse n’est en effet que de 6% par rapport à l’an dernier.
Ce point est important à souligner car, pour nous arbitrageurs, plus que la taille des opérations en elles-mêmes, c’est le nombre de transactions qui nous permet déployer le capital dans nos fonds tout en maintenant une bonne diversification.
La répartition sectorielle de l’activité M&A est également intéressante à analyser car elle reflète un véritable changement par rapport à ce que l’on a observé dans un passé récent et préfigure probablement une nouvelle tendance pour l’avenir.
On assiste en effet au retour de « l’ancienne économie ». Si la Santé et la Technologie restent deux secteurs importants avec respectivement 20% et 11% du total des opérations annoncées aux US, l’Energie est devenu le premier secteur avec 26% et l’Industrie/Matières Premières le troisième avec 14%. En Asie, la tendance est encore plus marquée : les secteurs Industrie/Matières Premières et Services aux Collectivités représentent cumulés près de 70% du total. Les moteurs derrière cette tendance sont puissants et structurels: croissance sectorielle portée par la transition énergétique, bilan financier solide des acteurs stratégiques, synergies et effets d’échelle importants en cas de rapprochement.
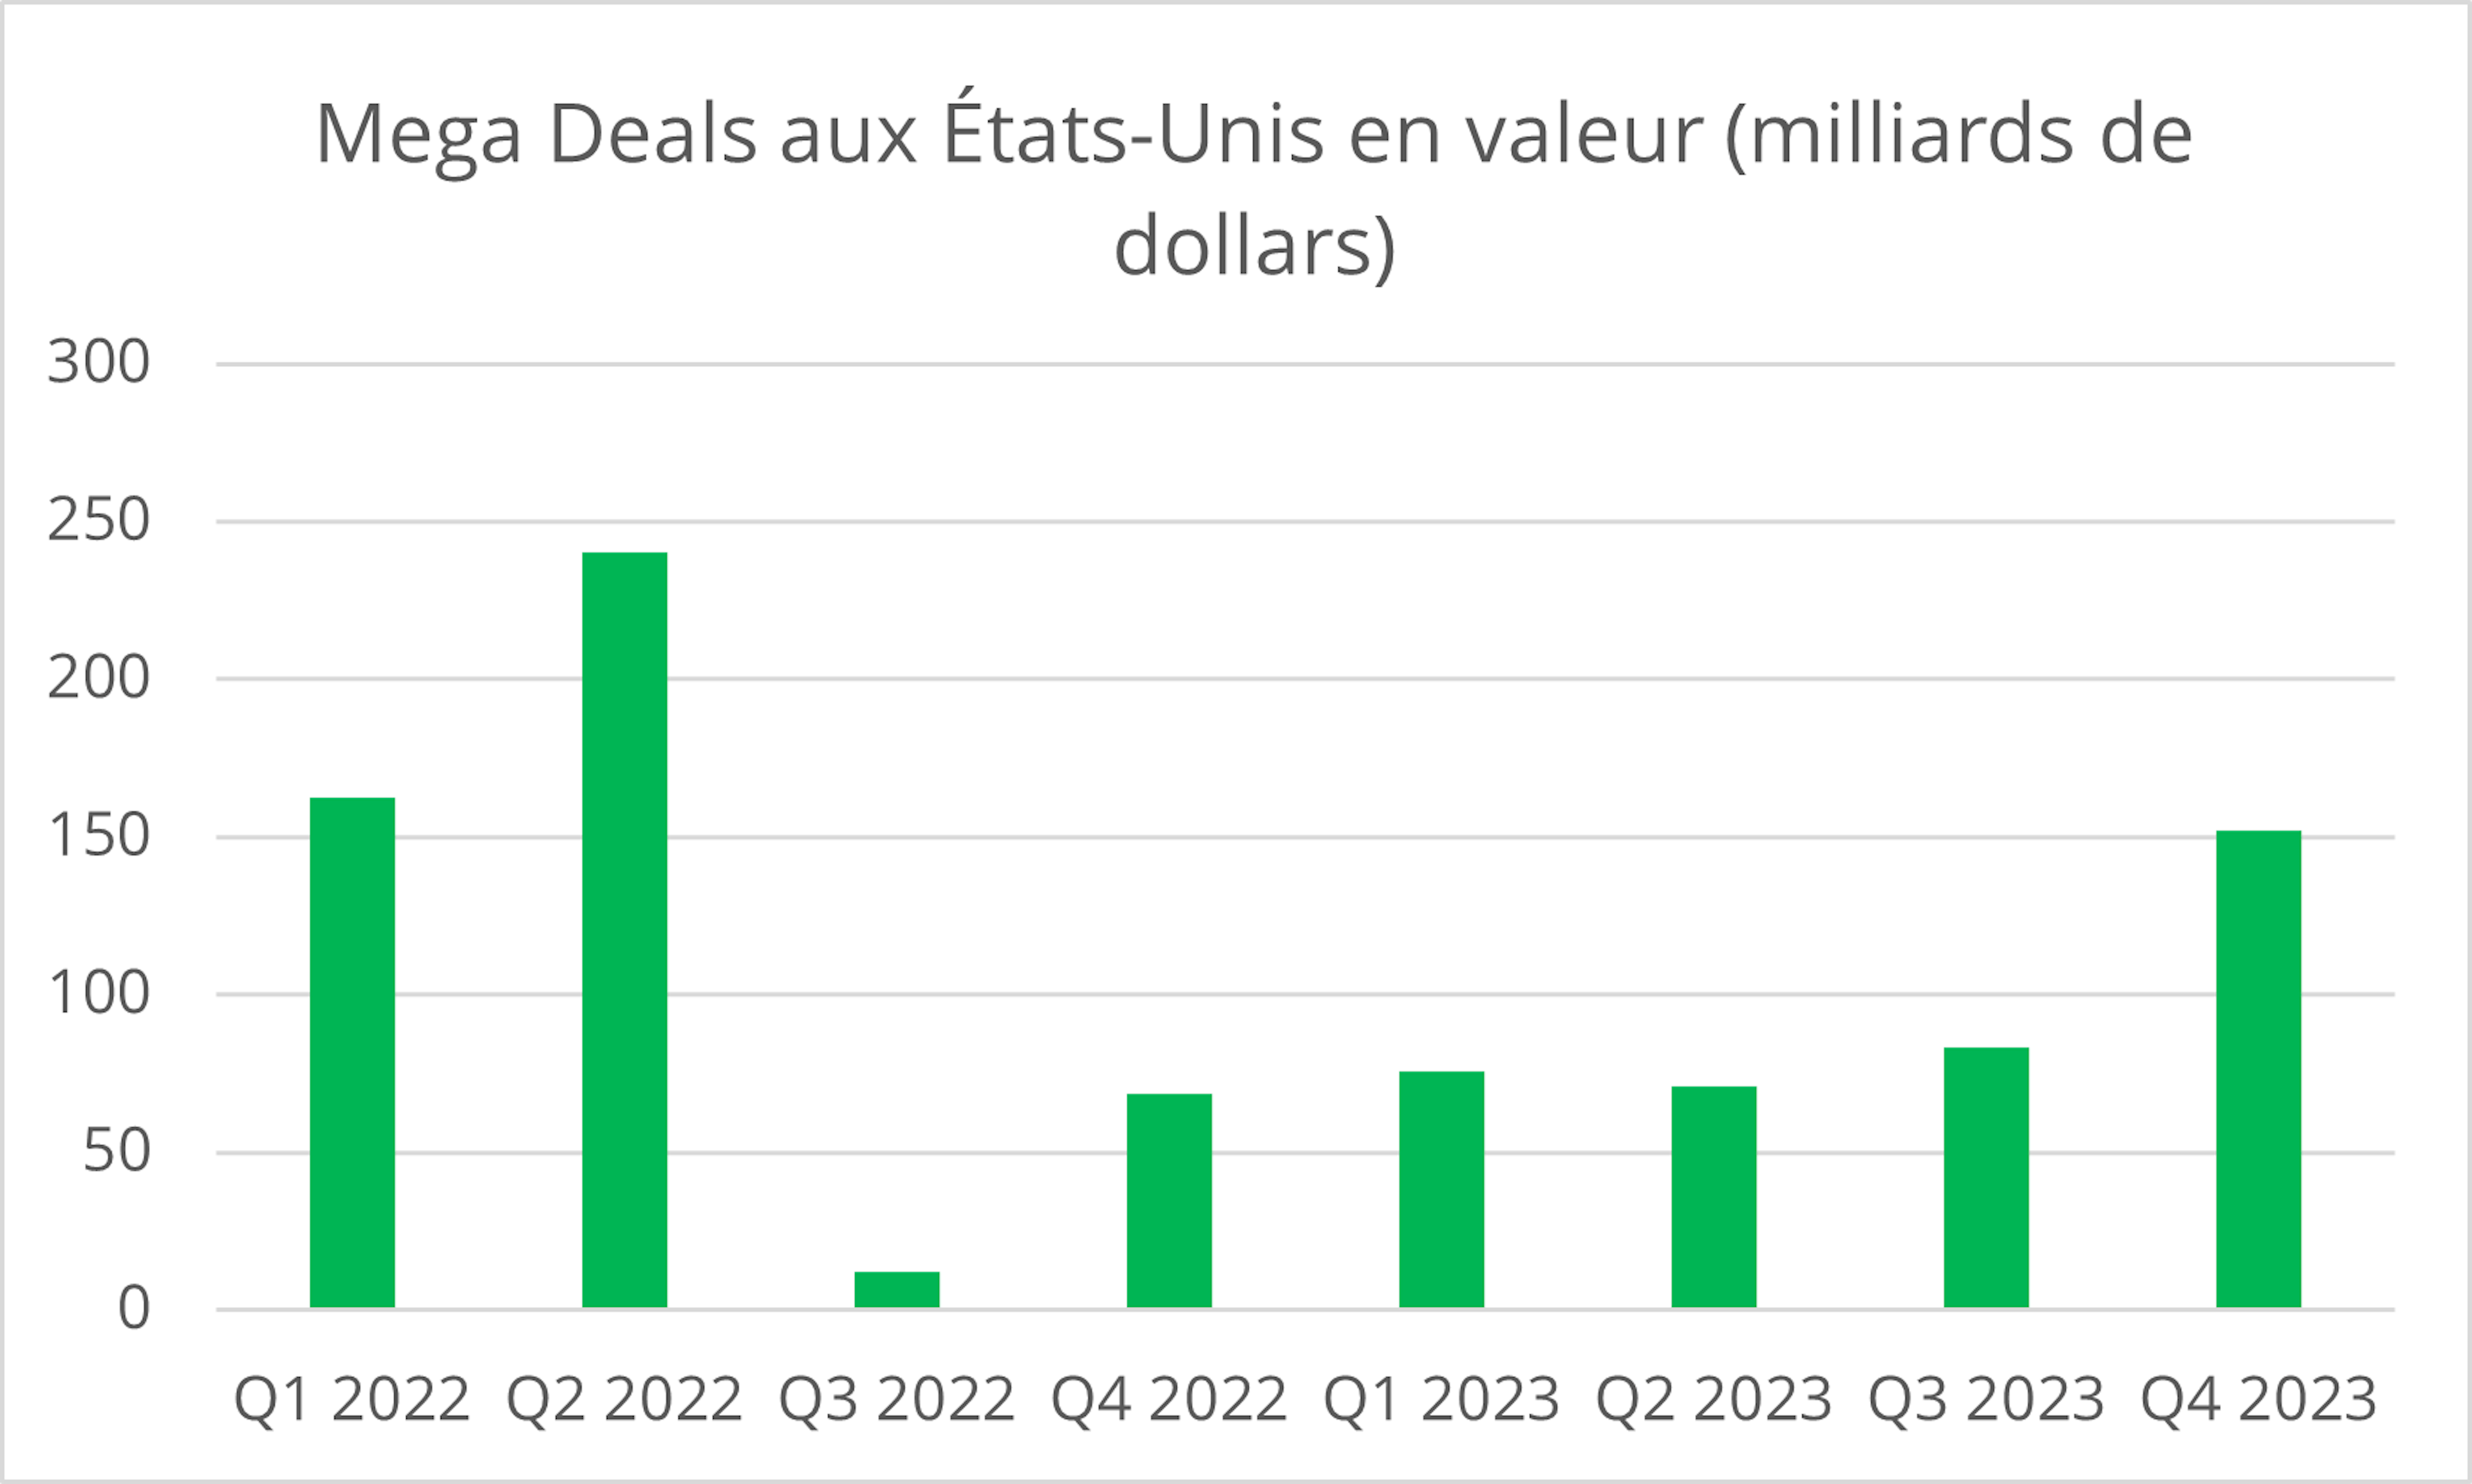
Enfin, le dernier fait marquant de cette année, c’est le retour progressif des « mega deals » aux US, c’est-à-dire des opérations de taille supérieure à 10Md$ qui avaient un peu disparu du paysage courant d’année 2022. Ce genre d’opérations était en effet devenue la cible privilégiée de la FTC, notamment dans les secteurs clés comme la Technologie (Activision, VMWare, Black Knight) ou la Santé (Seagen). Mais le fait que la FTC n’ait pas réussi à bloquer certaines de ces opérations emblématiques comme Activision et Seagen a probablement redonné confiance aux entreprises pour se lancer à nouveau dans des projets de croissance externe d’envergure.
Avec la baisse du taux 10 ans américains et la perspective de la fin du cycle de hausse des taux directeurs, les marchés action et obligataire ont connu un fort rebond au cours du dernier trimestre de l’année 2023, 11.7% et 10.0% respectivement pour le S&P 500 et l’Investment Grade US. S’agissant de la stratégie de Merger Arbitrage, notre fonds Carmignac Merger Arbitrage (part I EUR Acc) et Carmignac Merger Arbitrage Plus (part I EUR Acc) a affiché une performance plus modeste de 1% et 1.1% respectivement, mais qui reste tout à fait satisfaisante au regard des objectifs de gestion.
Plusieurs facteurs expliquent cette performance. Tout d’abord, la pression des autorités antitrust, que l’on avait observée en début d’année notamment aux USA, tend désormais à se normaliser. Ainsi, deux opérations importantes, le rachat de Seagen par Pfizer pour 41Md$ et celui de Splunk par Cisco pour 28Md$, ont obtenu l’accord de la FTC au cours du trimestre.
Ensuite, nous avons bénéficié de deux offres améliorées. La première est le résultat de la bataille boursière pour le rachat de la société de gestion Sculptor Capital entre Rithm Capital et un groupe d’investisseurs mené par Boaz Weinstein. L’offre initiale de Rithm Capital a finalement été augmentée de près de 14%. La seconde offre améliorée concerne la société minière Azure Minerals. Sociedad Quimica y Minera de Chile, une société chilienne leader dans l’extraction du Lithium, a d’abord lancé seule une offre à 3.50AU$ qui a ensuite été augmentée de près de 6% avec le soutien de la société australienne Hancock Prospecting. Enfin, un grand nombre d’opérations, 88 au total aux US, sont arrivées à terme au cours du trimestre. La convergence des décotes sur ces opérations a constitué un bon moteur de performance au cours de cette fin d’année.
D’un autre côté, plusieurs facteurs ont eu un impact négatif sur la performance du fonds au cours du trimestre. Si la FTC a effectivement donné son aval à plusieurs opérations importantes, elle a aussi lancé des enquêtes approfondies sur deux autres transactions, le rachat de Capri Holdings par Tapestry dans le secteur du sac à main de luxe et celui de Sovo par Campbell Soup dans le secteur de l’alimentation. Bien que partiellement anticipées par le marché, ces mauvaises nouvelles ont entrainé un écartement de ces deux décotes accompagné d’une certaine volatilité.
L’autre facteur négatif du mois a été la grande volatilité des décotes dans le secteur pétrolier et notamment celle sur l’opération Hess/Chevron. En effet, il y a eu une escalade des tensions entre le Venezuela et la Guyana au cours du mois de décembre autour du différend territorial centré sur la région de l’Essequibo. Après avoir organisé un referendum sur la souveraineté vénézuélienne sur l’Essequibo, le Venezuela a lancé une manœuvre militaire défensive à la frontière entre les deux pays. Hess ayant la très grande majorité de ses actifs au Guyana, la décote de l’opération s’est d’abord très fortement écartée avant de se resserrer en fin de mois après la rencontre des deux chefs d'Etat vénézuélien et guyanien sous la médiation du Brésil. Nous notons que le merger agreement qui lie Hess et Chevron est extrêmement fort et que la seule escalade des tensions ne peut être en soit une raison suffisante pour sortir de cette opération. Chevron a par ailleurs réaffirmé son intérêt dans l’acquisition de Hess.
Enfin, malgré des améliorations significatives, l’offre de Brookfield et EIG Global Energy sur le producteur australien d’électricité Origin Energy a échoué à la suite de l’opposition des actionnaires menée par le fonds de pension Australian Super. Comme nous avions bien estimé le prix de l’action Origin Energy en cas d’échec de l’opération, l’impact sur la performance est resté limité.
Une autre façon de décomposer la performance du fonds consiste à regarder le statut de l’opération à la fin de la période. En effet, une offre d’achat peut être soit :
- En cours : l’opération n’est pas encore finalisée car toutes les conditions suspensives n’ont pas encore été levées;
- Clôturée : l’opération s’est finalisée selon les termes initiaux;
- Améliorée : l’acquéreur a augmenté son prix ou une tierce partie est intervenue avec une offre supérieure;
- Abandonnée : l’opération a échoué.
Avec cette méthodologie, on obtient le tableau suivant d’attribution de performance :
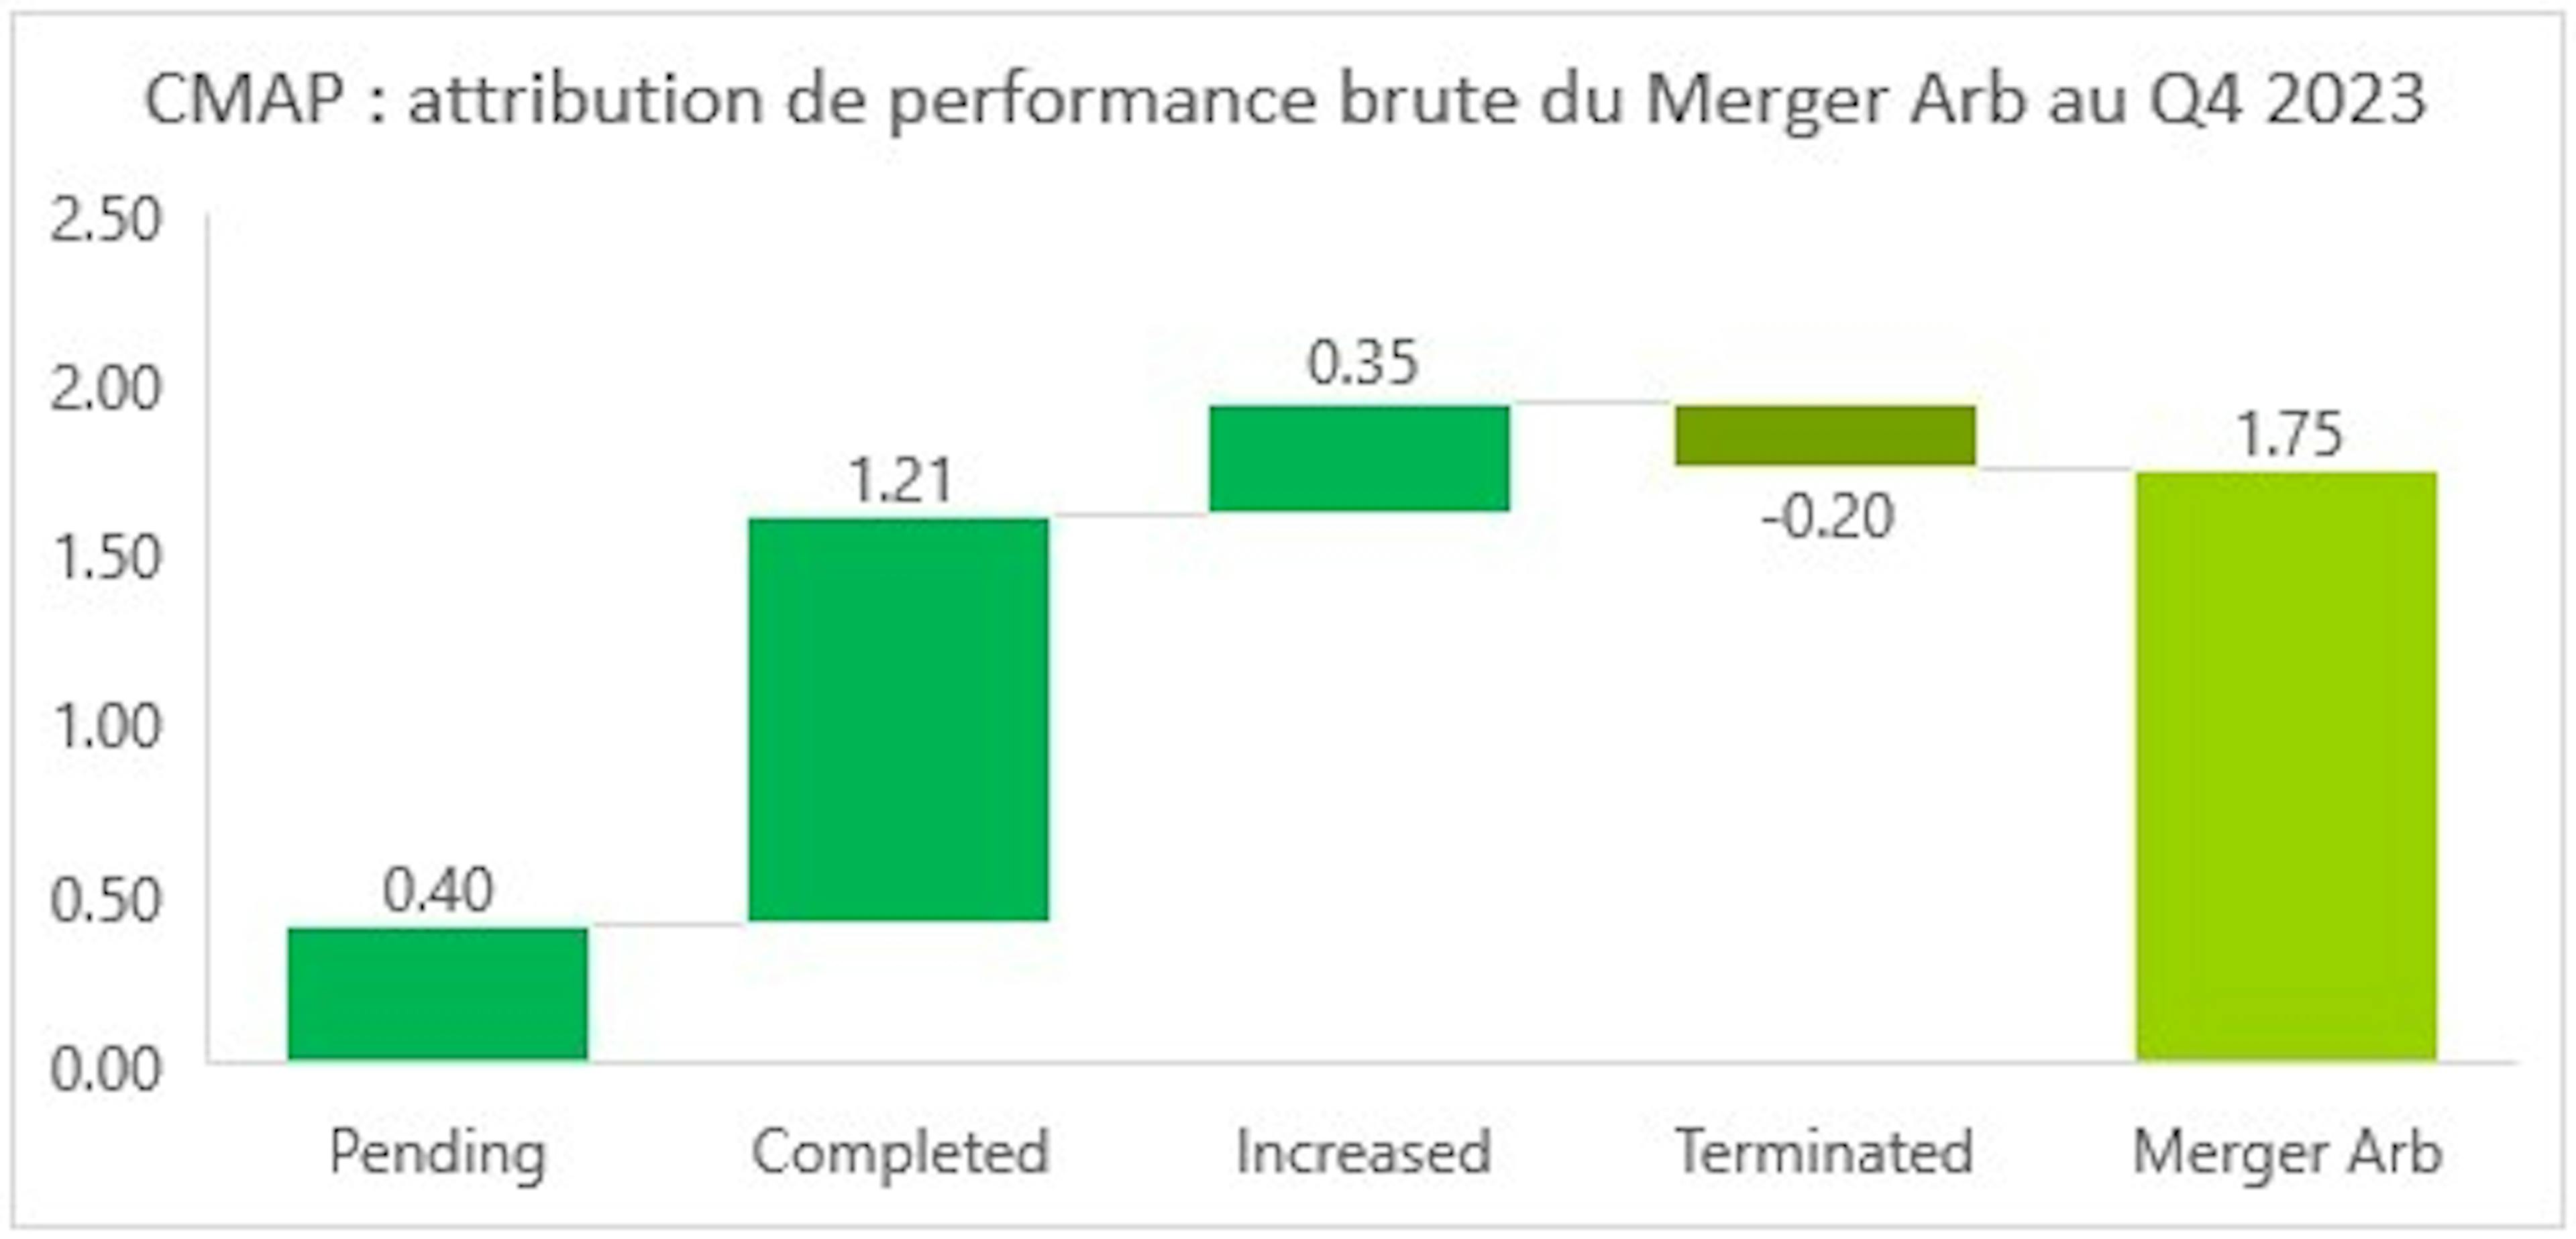
Le tableau pour Carmignac Portfolio Merger Arbitrage est le suivant :
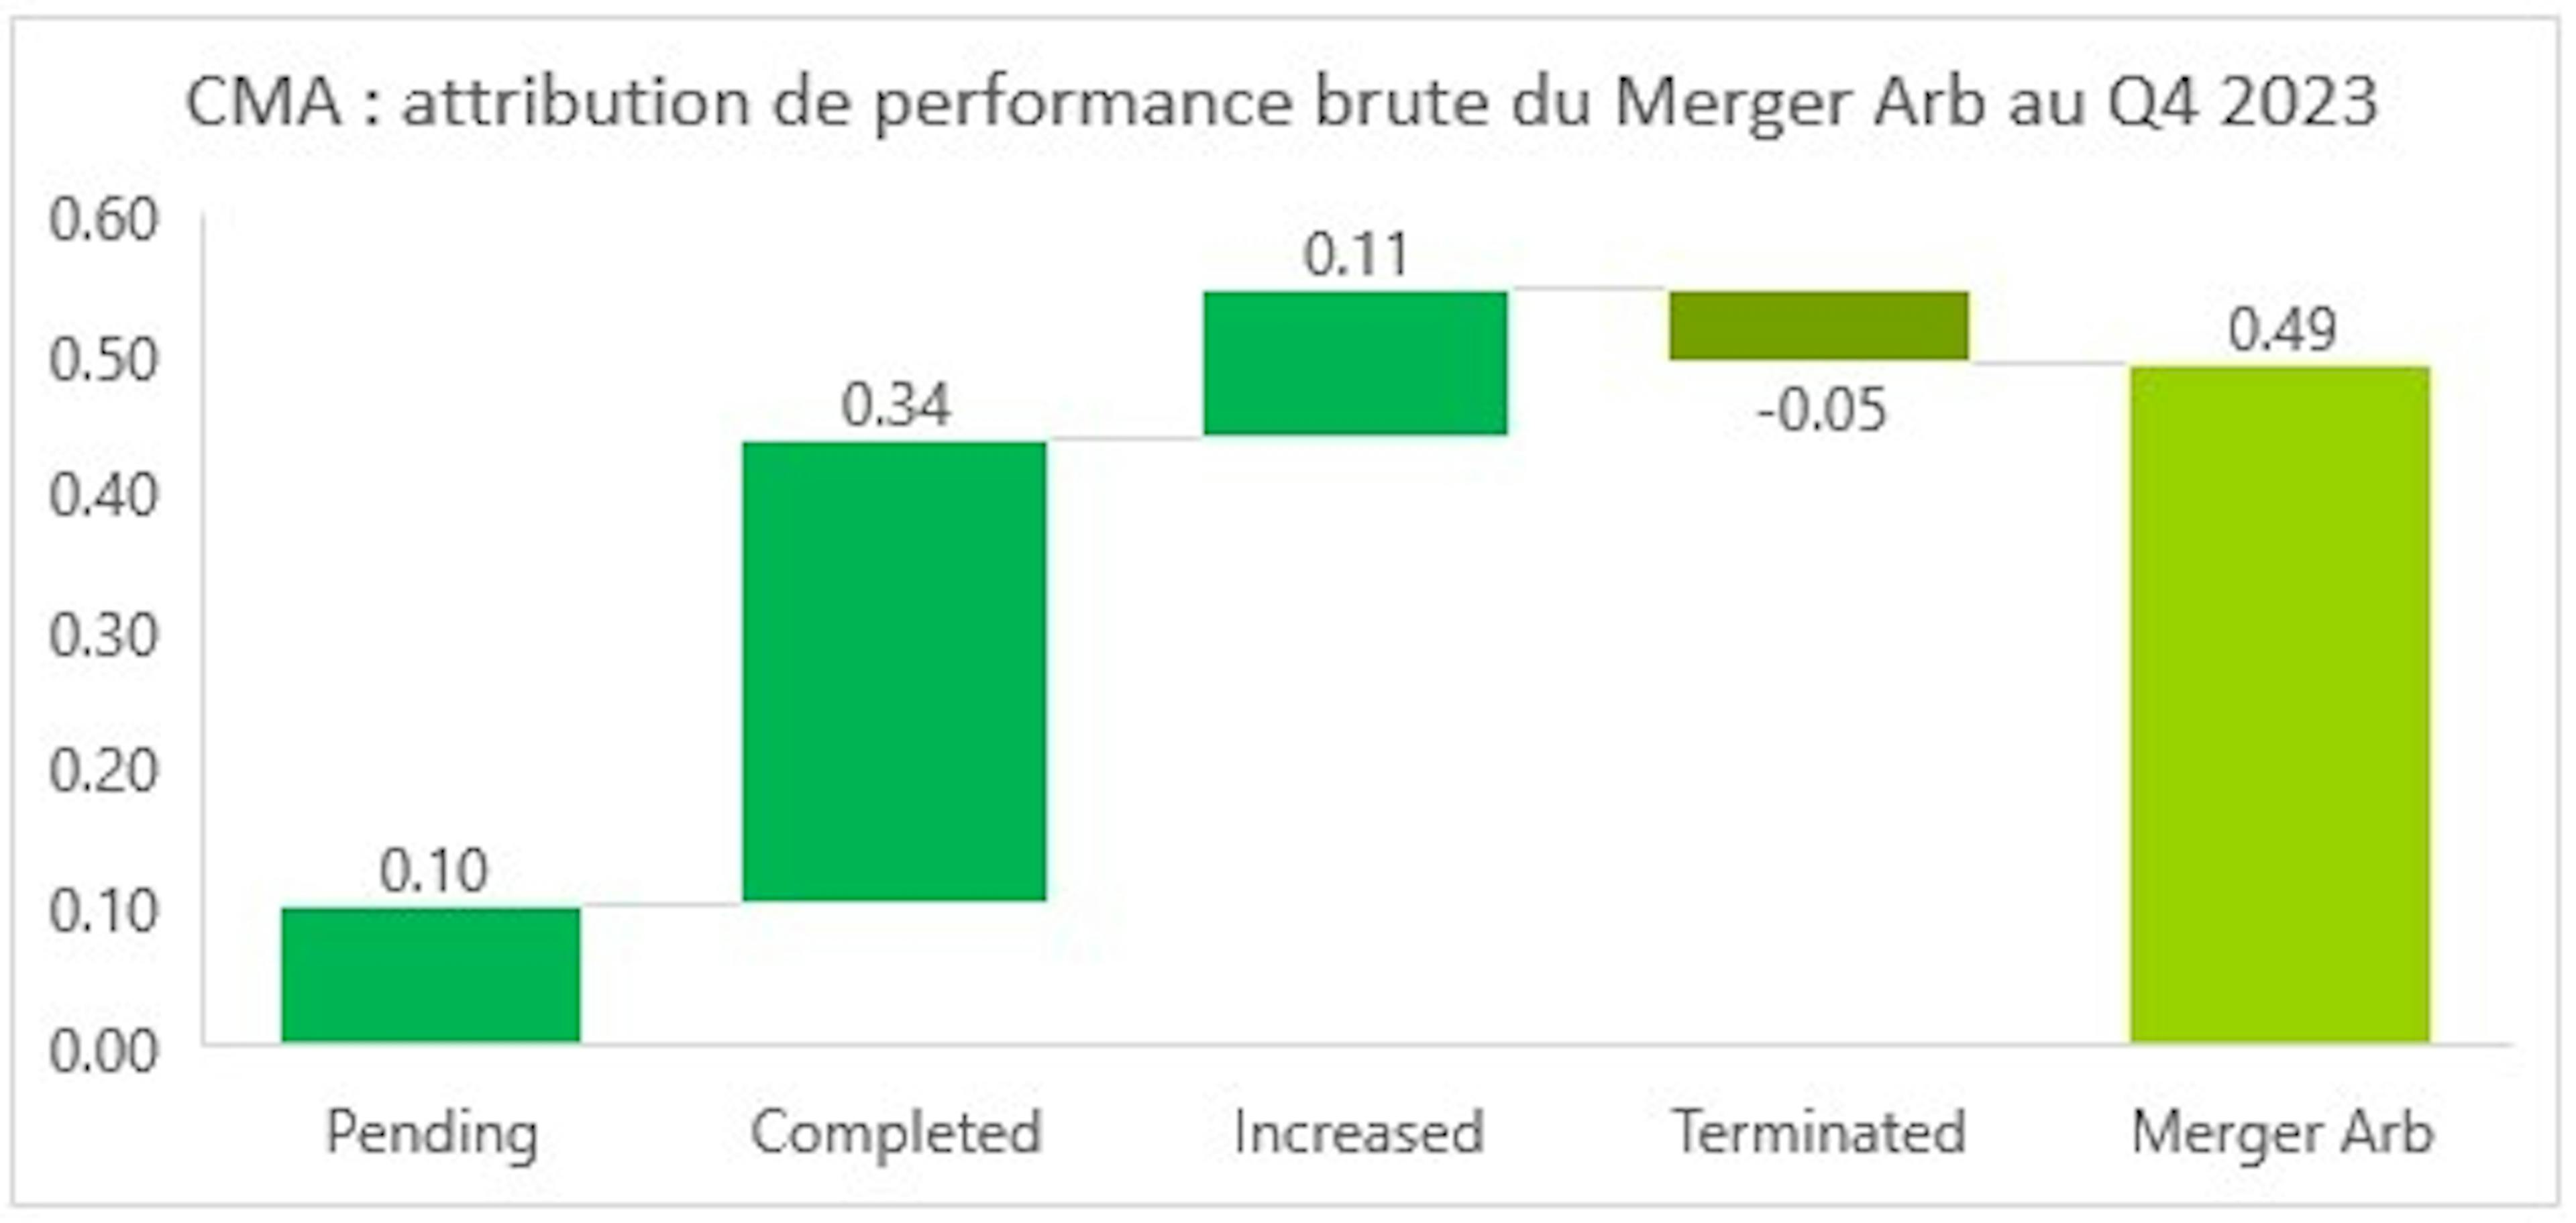
On retrouve que le principal moteur de la performance a été la finalisation d’un grand nombre d’opérations en portefeuille. Compte tenu de la volatilité accrue sur certaines décotes comme Sovo, Capri et Hess, la catégorie « Pending » contribue faiblement à la performance au cours du trimestre. On note aussi que l’échec de l’opération Origin Energy a été plus que compensé par les offres améliorées, notamment celle sur Sculptor.
Cette fin d’année est aussi l’occasion de faire le point, depuis la création des fonds en avril 2023, sur les deux autres paramètres importants de gestion que sont la volatilité et la corrélation aux principales classes d’actifs.
Au cours d’une année qui a finalement été mouvementée pour l’ensemble des marchés, notre stratégie de Merger Arbitrage a tenu ses engagements d’une volatilité maitrisée avec une faible corrélation. Carmignac Merger Arbitrage affiche en effet une volatilité de 0.7% et une corrélation aux actions de 0.24 et au crédit High Yield de 0.12.
Carmignac Merger Arbitrage Plus affiche en effet une volatilité de 2.1% et une corrélation aux actions de 0.26 et au crédit High Yield de 0.14.
Pour l’année qui vient, nous sommes confiants sur la poursuite du bon momentum observé au 4ème trimestre 2023. En effet, l’étude historique de l’activité M&A montre que, si on observe une certaine cyclicité, les phases de repli d’activité sont plutôt de courte durée en moyenne. Pour 2024, les moteurs de la reprise sont déjà là :
- Approche de la fin du cycle de hausse des taux qui devrait amener une certaine visibilité aux dirigeants d’entreprise;
- Retour des mega deals dans la plupart des secteurs économiques;
- Basculement sectoriel de l’activité M&A vers « l’ancienne économie » portée notamment par la transition énergétique;
- Part plus importante des acteurs stratégiques par rapport aux acteurs financiers davantage pénalisés par les taux élevés;
- Dans certains secteurs comme la Technologie et la Santé, la croissance externe fait structurellement partie intégrante des modèles de développement.
L'équipe Merger Arbitrage
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Durée minimum de placement recommandée*
- 3 ans
- Indicateur de risque**
- 2/7
- Classification SFDR***
- Article 8
*Durée minimum de placement recommandée : Cette part/classe pourrait ne pas convenir aux investisseurs qui prévoient de retirer leur apport avant le délai recommandé. Cette référence au profil d’investisseur ne constitue pas un conseil en investissement. Le montant qu’il est raisonnable d’investir dans un OPCVM dépend de votre situation personnelle et doit être envisagé au regard de votre portefeuille global. **L'indicateur peut varier de 1 à 7, une catégorie 1 correspondant à un risque plus faible et un rendement potentiellement plus faible et une catégorie 7 correspondant à un risque plus élevé et un rendement potentiellement plus élevé. Une catégorie 4-5-6-7 implique une forte à très forte volatilité, impliquant des fortes à très fortes variations de prix pouvant entraîner des pertes latentes à court terme. La catégorie de risque n’est pas garantie et pourra évoluer dans le temps. ***Le Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088 est un règlement européen qui demande aux gestionnaires d'actifs de classer leurs fonds parmi notamment ceux dits : « Article 8 » qui promeuvent les caractéristiques environnementales et sociales, « Article 9 » qui font de l'investissement durable avec des objectifs mesurables, ou ceux qui ne remplissent les conditions ni de l'article 8 ni de l'article 9 et dont la stratégie d'investissement ne prend pas en compte les facteurs ESG. La classification SFDR des Fonds peut évoluer dans le temps. Pour plus d’informations, visitez : https://eur-lex.europa.eu/eli/reg/2019/2088/oj?locale=fr.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,12 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % max. de la surperformance lorsqu'elle est constituée et excède le High-Water Mark. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années, ou depuis la création du produit si celui-ci a moins de 5 ans.
- Coûts de transaction
- 0,23 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
- Précompte mobilier
- ─
- Taxe à la sortie
- ─
- Taxe sur Opération Boursière (TOB)
- -
- Frais de conversion