
Les actifs crédit ont terminé le troisième trimestre 2026 sur une note plus fragile. Si les incertitudes géopolitiques et budgétaires appellent à la prudence, la résilience de la croissance et des fondamentaux des entreprises reste un soutien. Par ailleurs, la remontée des taux a renforcé les rendements embarqués, offrant désormais un portage plus attractif et de meilleures perspectives à moyen terme.
1. La hausse des taux souverains renforce l'attractivité de l'investissement en crédit investment grade
Les performances des indices crédit ont été pénalisées depuis le début de l’année par la forte remontée des taux courts dans les économies développées, consécutive à l’escalade du conflit impliquant l’Iran et les États-Unis. Ce nouvel environnement de taux a mécaniquement pesé sur la valorisation des obligations en circulation.
La perspective de prix de l’énergie durablement élevés et de perturbations importantes des échanges commerciaux a alimenté les anticipations d’inflation et entraîné une réaction rapide des principales banques centrales.
Afin de contenir le choc inflationniste et d’éviter sa diffusion aux autres composantes des indices de prix, les banques centrales ont engagé un nouveau cycle de resserrement monétaire : la Banque centrale européenne a déjà relevé ses taux à deux reprises contre une fois pour la Réserve fédérale, tout en adoptant un discours plus restrictif.
Ce changement de régime a entraîné un recalibrage marqué des anticipations de politique monétaire, les marchés intégrant désormais trois hausses de taux supplémentaires de part et d’autre de l’Atlantique au cours des douze prochains mois.
Le resserrement déjà engagé, combiné aux hausses désormais anticipées, s’est traduit par une forte remontée des taux souverains, avec une progression de 105 points de base (pb) du taux allemand et de 142 pb de son équivalent américain.
Ce mouvement a particulièrement pesé sur le crédit Investment Grade, dont le portage plus faible et la duration plus élevée offrent moins de protection face à la hausse des taux. Cette correction a toutefois sensiblement renforcé les rendements embarqués, améliorant ainsi le potentiel de portage et les perspectives de performance future des obligations (voir graphique 1).

2. Des signes de surchauffe au sein de la finance à effet de levier
Malgré un environnement marqué par des taux durablement élevés, des prix de l’énergie moins favorables et une offre obligataire abondante, l’univers de la finance à effet de levier a jusqu’à présent fait preuve d’une remarquable résilience.
L’abondance de capitaux et la recherche de rendement des investisseurs ont longtemps offert une source de financement aux modèles économiques les plus spéculatifs, facilitant leur refinancement malgré une dégradation progressive de la discipline de crédit et de l’efficacité de l’allocation du capital ces dernières années.
Ce soutien commence toutefois à s’éroder. Alors que les taux connaissent leur plus forte remontée depuis 2022 et que les flux vers certains segments de la finance à effet de levier commencent à s’inverser, les fragilités de certains modèles économiques deviennent progressivement plus visibles.
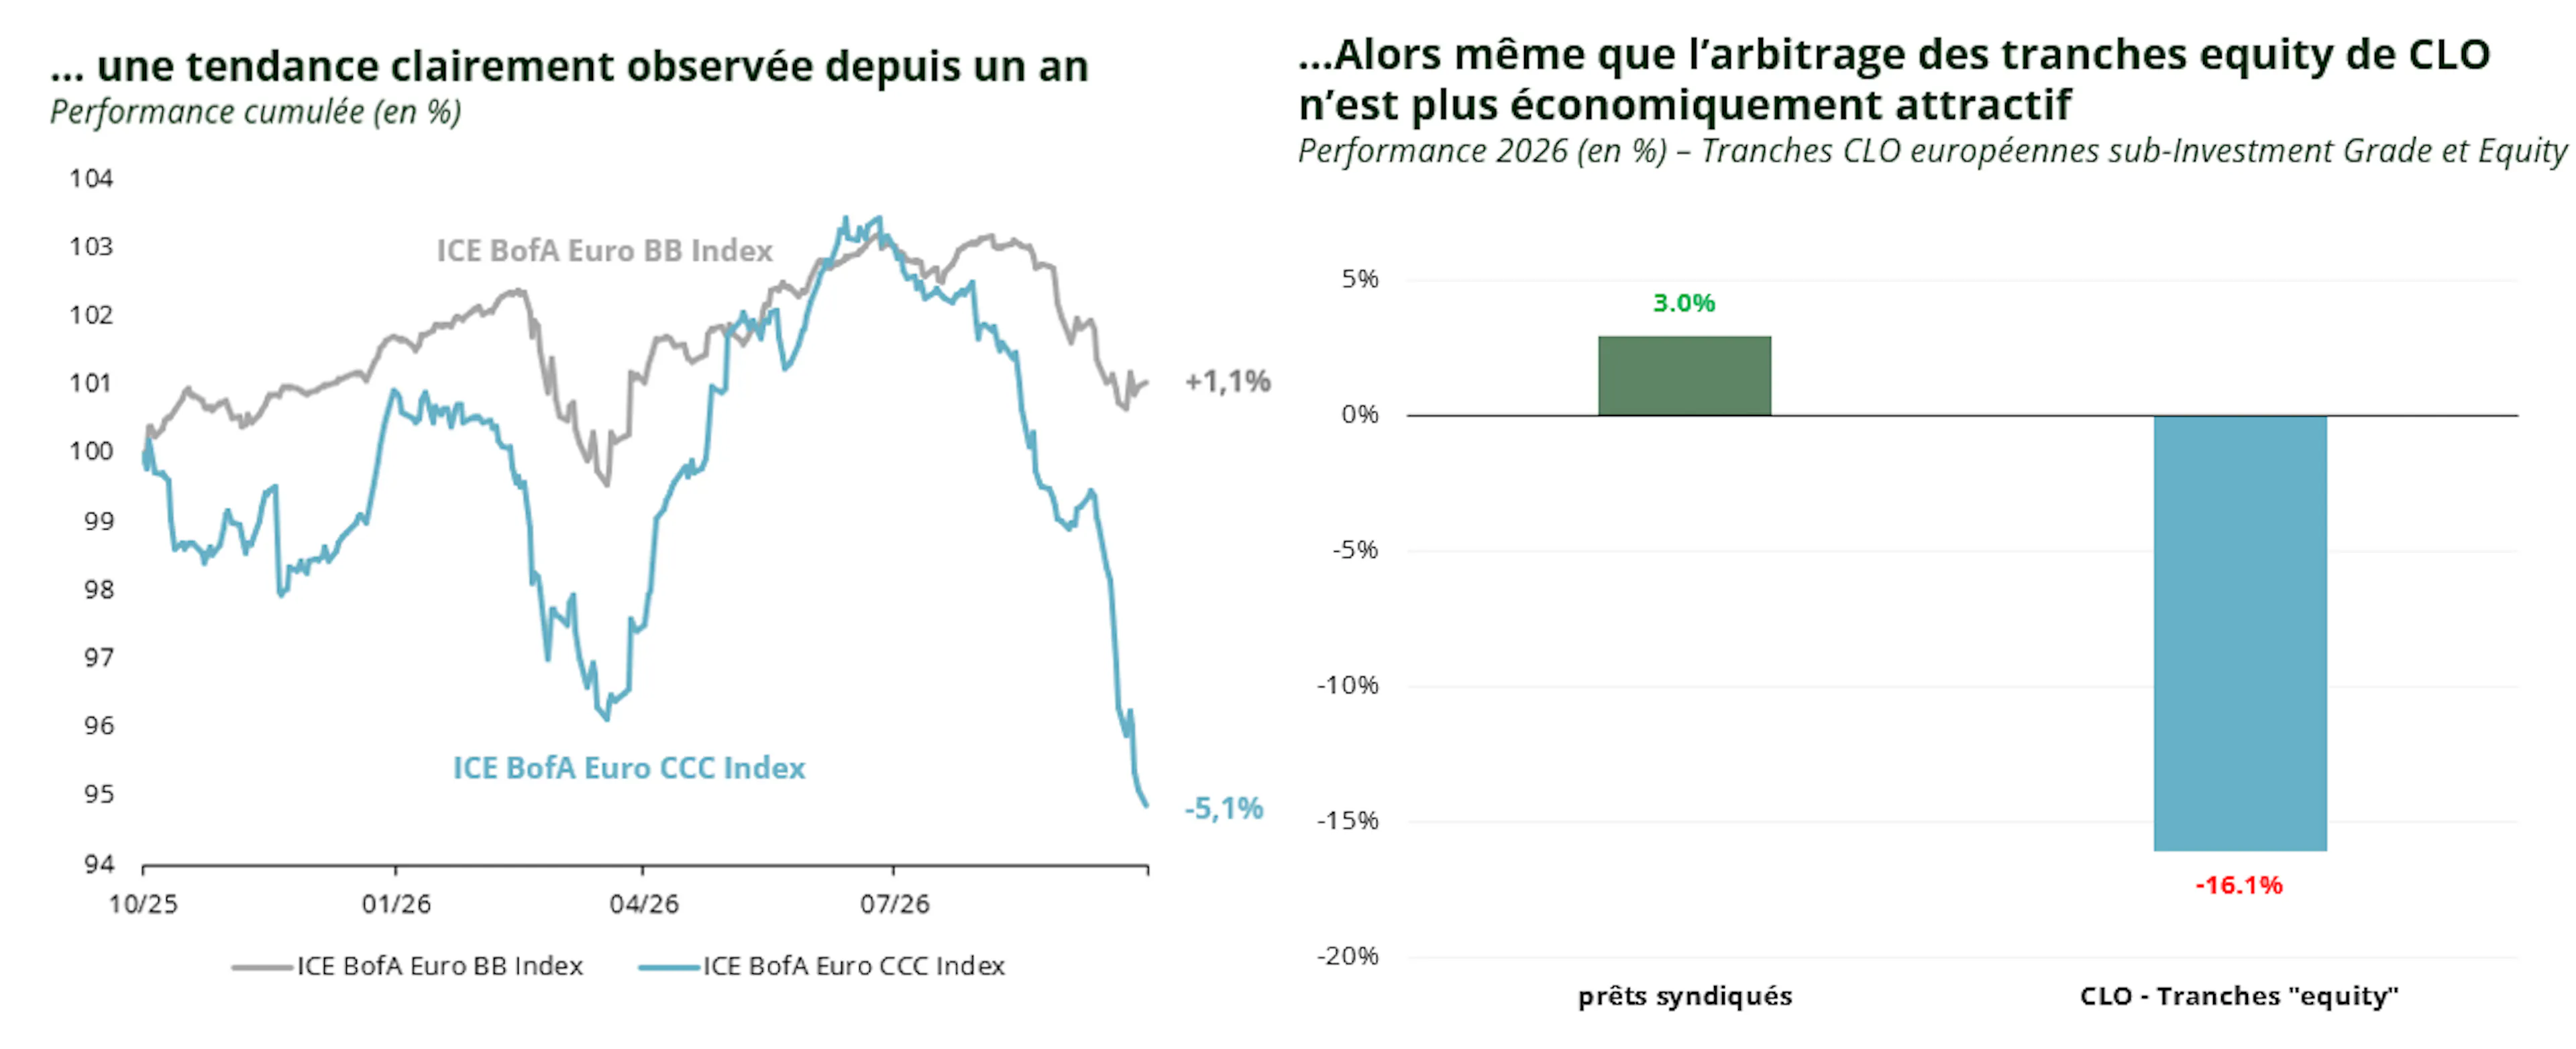
Cette tendance est particulièrement perceptible dans le crédit privé, longtemps protégé par sa moindre liquidité et donc par une volatilité moins apparente, mais également sur certains segments plus risqués des marchés liquides, notamment les tranches « equity » de Collateralised Loan Obligations (CLO) et le crédit corporate noté CCC.
Dans ce contexte, un élargissement des spreads de crédit nous paraît naturel : les niveaux de primes de risque observés jusqu’à récemment ne rémunéraient plus suffisamment, selon nous, les risques fondamentaux et structurels de certains émetteurs.
Nous anticipons ainsi une dispersion croissante au sein de la finance à effet de levier, susceptible de créer un environnement particulièrement favorable à la sélection de titres. Cette normalisation des valorisations devrait élargir le gisement d’opportunités et permettre aux gestions actives de générer de la performance absolue comme relative au cours de la prochaine phase du cycle.
3. Quels segments favoriser au sein du crédit à l’avenir
Les phases de fin de cycle peuvent être particulièrement délicates à traverser, compte tenu de la multiplication des sources d’incertitude, comme l’illustre l’environnement actuel. Dans ce contexte, la préservation du capital et la discipline dans la sélection des émetteurs deviennent essentielles.
Sur les marchés du crédit, éviter les incidents de crédit reste l’un des principaux déterminants de la performance à long terme, les défauts ou exercices de gestion du passif (LME) étant généralement synonymes de cristallisation des pertes.
Si la remontée des taux a davantage pénalisé certains segments défensifs du crédit, cette baisse des valorisations s’est accompagnée d’une hausse significative des rendements embarqués, renforçant ainsi leur potentiel de performance future en l’absence d’événement de crédit.
Dans ce contexte, nous estimons que l’Investment Grade offre un potentiel particulièrement intéressant pour les prochains mois. Sa plus forte sensibilité aux taux et la meilleure résilience de ses spreads pourraient lui permettre de mieux absorber un éventuel ralentissement économique. Il constituerait également une réserve de liquidité de qualité permettant de redéployer du capital vers des segments plus risqués en cas de dislocation des marchés.
La dette financière, notamment subordonnée, a également souffert de l’écartement des spreads souverains, particulièrement en France et dans les pays périphériques. Ce mouvement nous semble toutefois en partie excessif au regard de l’amélioration structurelle des fondamentaux bancaires : capitalisation renforcée sur la dernière décennie, coût du risque maîtrisé et rentabilité accrue dans le nouvel environnement de taux sont des éléments de soutien pour les banques européennes dans l’environnement actuel.
Les niveaux actuels nous paraissent donc faire émerger des opportunités attractives, d’autant que les anticipations de resserrement monétaire intégrées par le marché semblent particulièrement exigeantes. L’environnement permet désormais de sécuriser des rendements attractifs sur des émetteurs Investment Grade, une exposition qui pourrait également bénéficier d’une détente des taux en cas de dégradation de la conjoncture.
Enfin, n’oublions pas que le marché du crédit offre une profondeur et une granularité incomparables, avec plusieurs dizaines de milliers d’émetteurs à travers le monde. La richesse de cet univers permet aux gestions actives d’identifier en permanence des couples rendement/risque attractifs, notamment en exploitant les inefficiences de marché et en sélectionnant des émetteurs dont les fondamentaux nous semblent parfois mal compris ou insuffisamment valorisés par les investisseurs.

4. Carmignac Portfolio Credit, une solution à même de tirer profit de ce changement de régime
Carmignac Portfolio Credit a été conçu pour naviguer à travers différents environnements de marché, avec l’objectif de délivrer une performance ajustée du risque attractive sur l’ensemble du cycle de crédit.
Cette capacité d’adaptation s’est notamment illustrée lors des phases de stress de 2018 et 2020 : le Fonds a su limiter les pertes dans les phases de correction avant de redéployer rapidement du capital lorsque les dislocations de marché ont fait émerger des opportunités plus attractives, lui permettant de bénéficier des phases de rebond qui ont suivi.
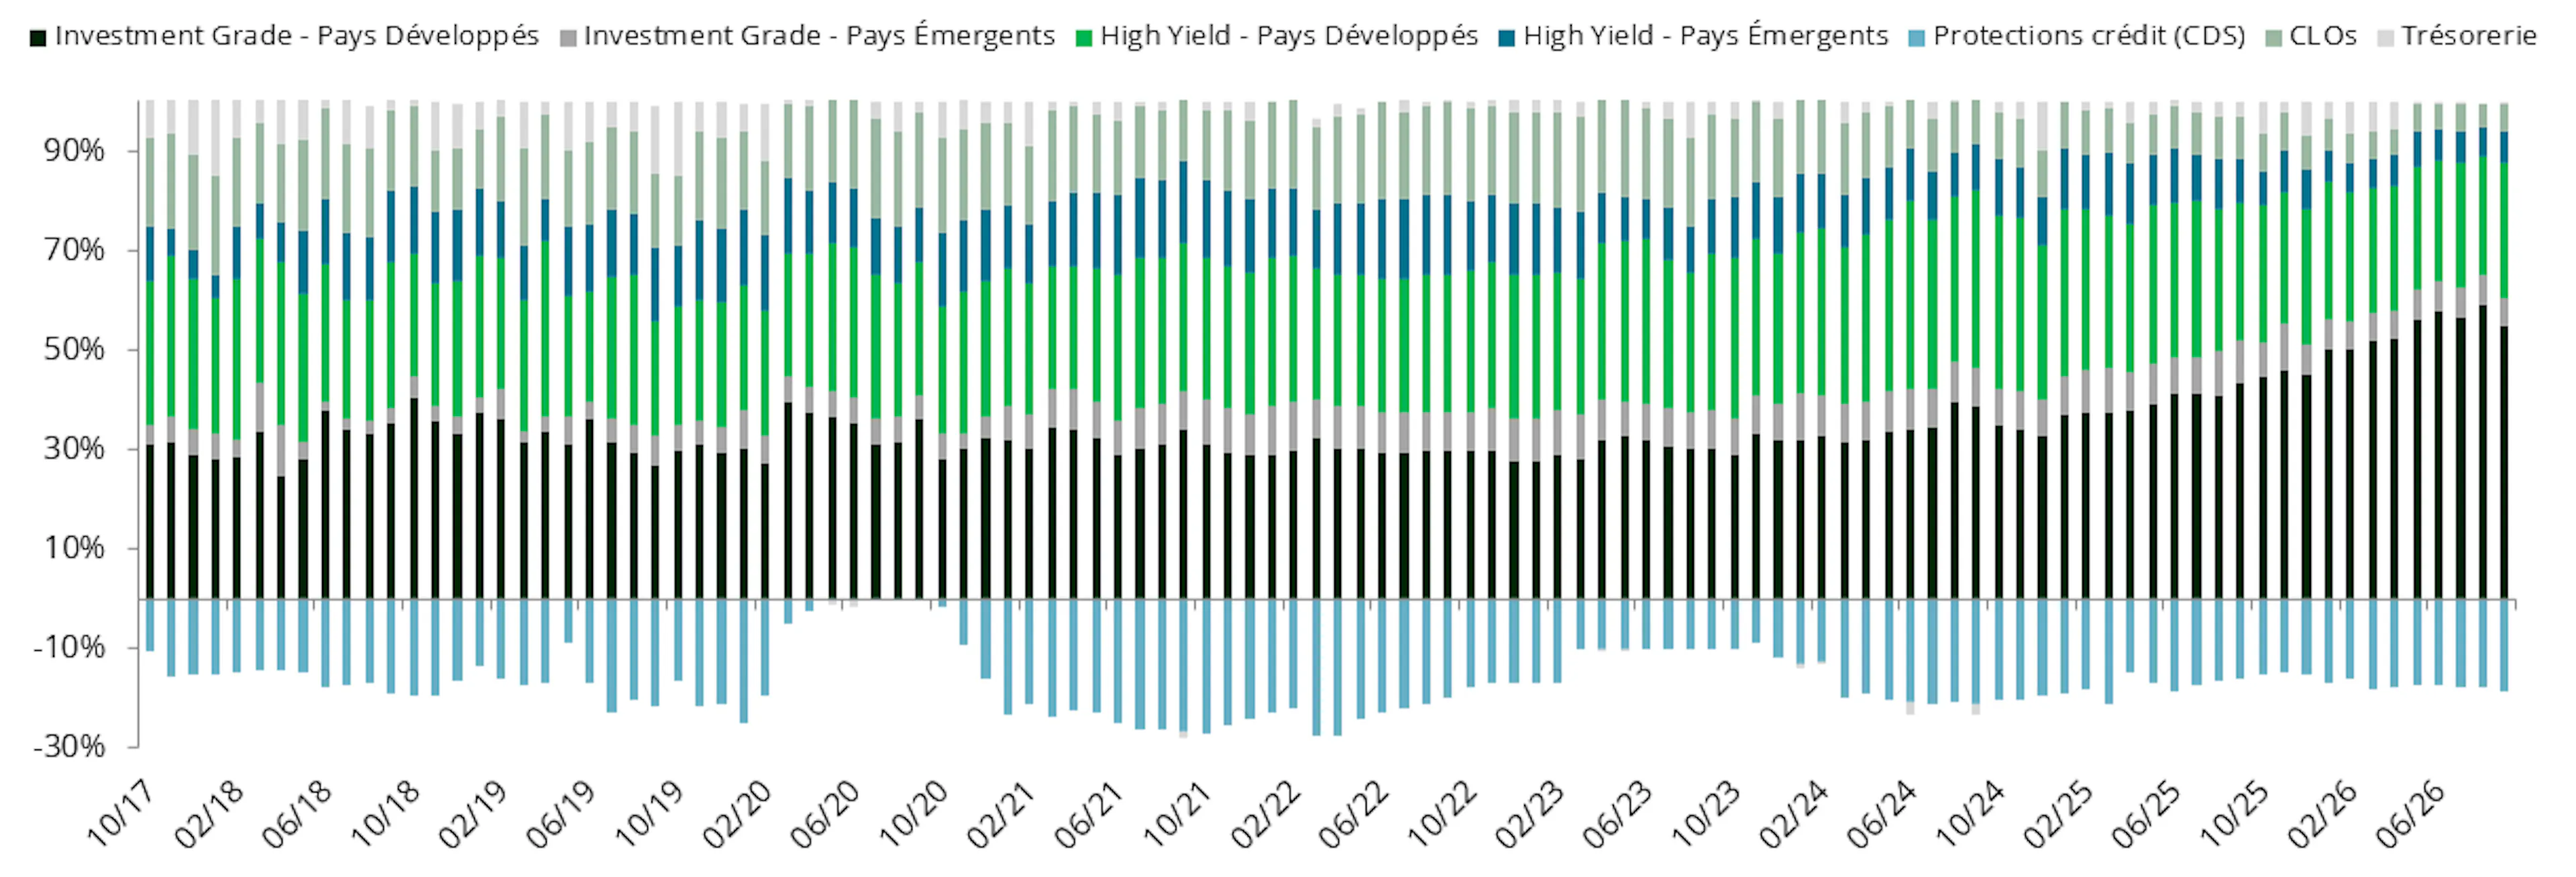
Le Fonds s’appuie sur un vaste univers d’investissement pour faire évoluer son allocation entre actifs défensifs et segments plus spéculatifs en fonction des niveaux de valorisation. Cette approche s’est traduite au cours des douze derniers mois par des prises de profits progressives sur le crédit structuré et le High Yield, au profit d’un renforcement des signatures Investment Grade.
Avec désormais seulement 15 % d’exposition nette au High Yield, après prise en compte de couvertures sur indices crédit représentant environ 18 % de l’actif net, et une préférence pour des actifs de portage défensifs, le Fonds nous semble bien positionné pour absorber un éventuel nouvel écartement des spreads.
Une correction plus marquée du marché constituerait également une source d’opportunités : le Fonds disposerait alors de la flexibilité nécessaire pour réduire ses couvertures et réallouer progressivement vers le High Yield à des niveaux de valorisation plus attractifs, afin de bénéficier d’un éventuel rebond ultérieur.
À fin septembre, le portefeuille offre un rendement embarqué de 6,5 %, contre 5,7 % en début d’année, pour une notation moyenne Investment Grade de BBB- et une sensibilité aux taux de 4,0. Cette combinaison d’un portage renforcé, d’un profil de risque défensif et d’une importante capacité de redéploiement permet au Fonds d’aborder sereinement un environnement plus sélectif tout en conservant les moyens de saisir les futures dislocations de marché.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Durée minimum de placement recommandée*
- 3 ans
- Indicateur de risque**
- 2/7
- Classification SFDR***
- Article 6
*Durée minimum de placement recommandée : Cette part/classe pourrait ne pas convenir aux investisseurs qui prévoient de retirer leur apport avant le délai recommandé. Cette référence au profil d’investisseur ne constitue pas un conseil en investissement. Le montant qu’il est raisonnable d’investir dans un OPCVM dépend de votre situation personnelle et doit être envisagé au regard de votre portefeuille global. **L'indicateur peut varier de 1 à 7, une catégorie 1 correspondant à un risque plus faible et un rendement potentiellement plus faible et une catégorie 7 correspondant à un risque plus élevé et un rendement potentiellement plus élevé. Une catégorie 4-5-6-7 implique une forte à très forte volatilité, impliquant des fortes à très fortes variations de prix pouvant entraîner des pertes latentes à court terme. La catégorie de risque n’est pas garantie et pourra évoluer dans le temps. ***Le Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088 est un règlement européen qui demande aux gestionnaires d'actifs de classer leurs fonds parmi notamment ceux dits : « Article 8 » qui promeuvent les caractéristiques environnementales et sociales, « Article 9 » qui font de l'investissement durable avec des objectifs mesurables, ou ceux qui ne remplissent les conditions ni de l'article 8 ni de l'article 9 et dont la stratégie d'investissement ne prend pas en compte les facteurs ESG. La classification SFDR des Fonds peut évoluer dans le temps. Pour plus d’informations, visitez : https://eur-lex.europa.eu/eli/reg/2019/2088/oj?locale=fr.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- 2,00 % du montant que vous payez au moment de votre investissement. Il s'agit du maximum que vous serez amené à payer. Carmignac Gestion ne facture pas de frais d'entrée. La personne en charge de la vente du produit vous informera des frais réels.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,20 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % lorsque la classe d'action surperforme l'indicateur de référence pendant la période de performance. Elle sera également dûe si la classe d'actions a surperformé l'indicateur de référence mais a enregistré une performance négative. La sous-performance est récupérée pendant 5 ans. Le montant réel variera en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne sur les 5 dernières années, ou depuis la création du produit si elle est inférieure à 5 ans.
- Coûts de transaction
- 0,23 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
- Précompte mobilier
- ─
- Taxe à la sortie
- 30% sur les revenus de créance
- Taxe sur Opération Boursière (TOB)
- 1,32% (limité à 4000€)
- Frais de conversion
- 1%
Performances
| Carmignac Portfolio Credit | −1,7 | +6,7 | +8,2 | +10,6 | −13,0 | +3,0 | +10,4 | +20,9 | +1,7 | +1,8 |
| Indicateur de référence | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 | −1,7 | +1,1 |
| Carmignac Portfolio Credit | +6,2 % | +1,7 % | +4,9 % |
| Indicateur de référence | +4,6 % | +0,4 % | +1,3 % |
Source : Carmignac au 30 sept. 2026.
Date de la 1ère VL : 31/07/2017.
Les performances et valeurs passées ne préjugent pas des performances et valeurs futures. Les performances sont nettes de tout frais à l’exception des éventuels frais d’entrée et de sortie et sont obtenues après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Lorsque la devise diffère de la vôtre, un risque de change existe pouvant entraîner une diminution de la valeur. La devise de référence du fonds/compartiment est EUR. Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Fréquence de rebalancement: Trimestrielle