Stratégies diversifiées
Carmignac Portfolio Inflation Solution
Parts
LU2715954413
Indicateur de Risque
3 / 7
Durée Minimum de Placement Recommandée
5 ans
Performance Cumulée depuis création
Performance Cumulée 10 ansPerformance Cumulée 5 ansPerformance Cumulée 3 ansPerformance Cumulée 12 mois
Du 15/12/2023
Au 10/11/2026
+ 22,7 %
-
-
-
+ 4,9 %
Performance par Année Civile 2016Performance par Année Civile 2017Performance par Année Civile 2018Performance par Année Civile 2019Performance par Année Civile 2020Performance par Année Civile 2021Performance par Année Civile 2022Performance par Année Civile 2023Performance par Année Civile 2024Performance par Année Civile 2025
-
-
-
-
-
-
-
- 0,1 %
+ 3,2 %
+ 12,9 %
Valeur Liquidative / Valeur Nette d'Inventaire
122,65 €
Actifs Nets
125 M €
Taux d’Exposition Nette Actions30/10/2026
18,3 %
Classification SFDR
Article 6
Pour plus de détails sur ces chiffres, veuillez consulter le glossaire des méthodes de calcul.
Carmignac Portfolio Inflation Solution : performance du fonds
Évolution du Fonds et de son indicateur (base 100 - net de frais)
Au : 13 nov. 2026.Performances par Années Civiles (en %)
Performances par années civiles (en %)
Au : 30 oct. 2026.- Carmignac Portfolio Inflation Solution - I EUR Acc
- Indicateur de Référence: Eurostat Euro HICP ex Tobacco index
| Carmignac Portfolio Inflation Solution I EUR Acc | +6,6 % | +0,2 % | +1,1 % | +5,4 % | - | - | - |
| Indicateur de Référence | +2,9 % | +0,4 % | +0,5 % | +3,2 % | - | - | - |
| Moyenne de la catégorie | - | - | - | - | - | - | - |
| Classement (quartile) | - | - | - | - | - | - | - |
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Les rendements nets sont obtenus après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Le Fonds présente un risque de perte en capital.
Source: Carmignac au 30/10/2026.
SCÉNARIOS DE PERFORMANCE
Les scénarios défavorable, intermédiaire et favorable présentés représentent des exemples utilisant les meilleure et pire performances, ainsi que la performance moyenne du produit au cours des 10 dernières années. Les marchés pourraient évoluer très différemment à l'avenir. Le scénario de tensions montre ce que vous pourriez obtenir dans des situations de marché extrêmes, et ne tient pas compte du cas où nous ne pourrions pas vous payer. Ce tableau montre les sommes que vous pourriez obtenir sur 5 ans, en fonction de différents scénarios, en supposant que vous investissiez 10 000 €.
Scénarios de performance
Au : Oct. 2026.Scénarios
Si vous sortez après 1 an
Si vous sortez après 5 ans
Tensions
Ce que vous pourriez obtenir après déduction des coûts
Rendement annuel moyen
6 160 €
−38,40 %
6 430 €
−8,46 %
Défavorable
Ce que vous pourriez obtenir après déduction des coûts
Rendement annuel moyen
8 940 €
−10,60 %
11 640 €
+3,08 %
Intermédiaire
Ce que vous pourriez obtenir après déduction des coûts
Rendement annuel moyen
10 530 €
+5,26 %
12 410 €
+4,41 %
Favorable
Ce que vous pourriez obtenir après déduction des coûts
Rendement annuel moyen
11 900 €
+19,04 %
13 820 €
+6,68 %
Les scénarios présentés sont une estimation de performances futures à partir de données du passé relatives aux variations de la valeur de cet investissement. Ils ne constituent pas un indicateur exact. Ce que vous obtiendrez dépendra de l'évolution du marché et de la durée pendant laquelle vous conserverez l'investissement ou le produit. Les chiffres indiqués comprennent tous les coûts du produit lui-même, mais pas nécessairement tous les frais dus à votre conseiller ou distributeur. Ces chiffres ne tiennent pas compte de votre situation fiscale personnelle, qui peut également influer sur les montants que vous recevrez.
Le scénario défavorable s'est produit pour un investissement entre 12/2019 et 12/2024.
Le scénario intermédiaire s'est produit pour un investissement entre 08/2021 et 08/2026.
Le scénario favorable s'est produit pour un investissement entre 10/2020 et 10/2025.
Source: Carmignac au 31 oct. 2026.
Commentaires de l'équipe de gestion
Découvrez ci-dessous l'analyse de l'équipe de gestion.
Carmignac Portfolio Inflation Solution commentaire mensuel
Au : 30 oct. 2026.L'équipe de gestion
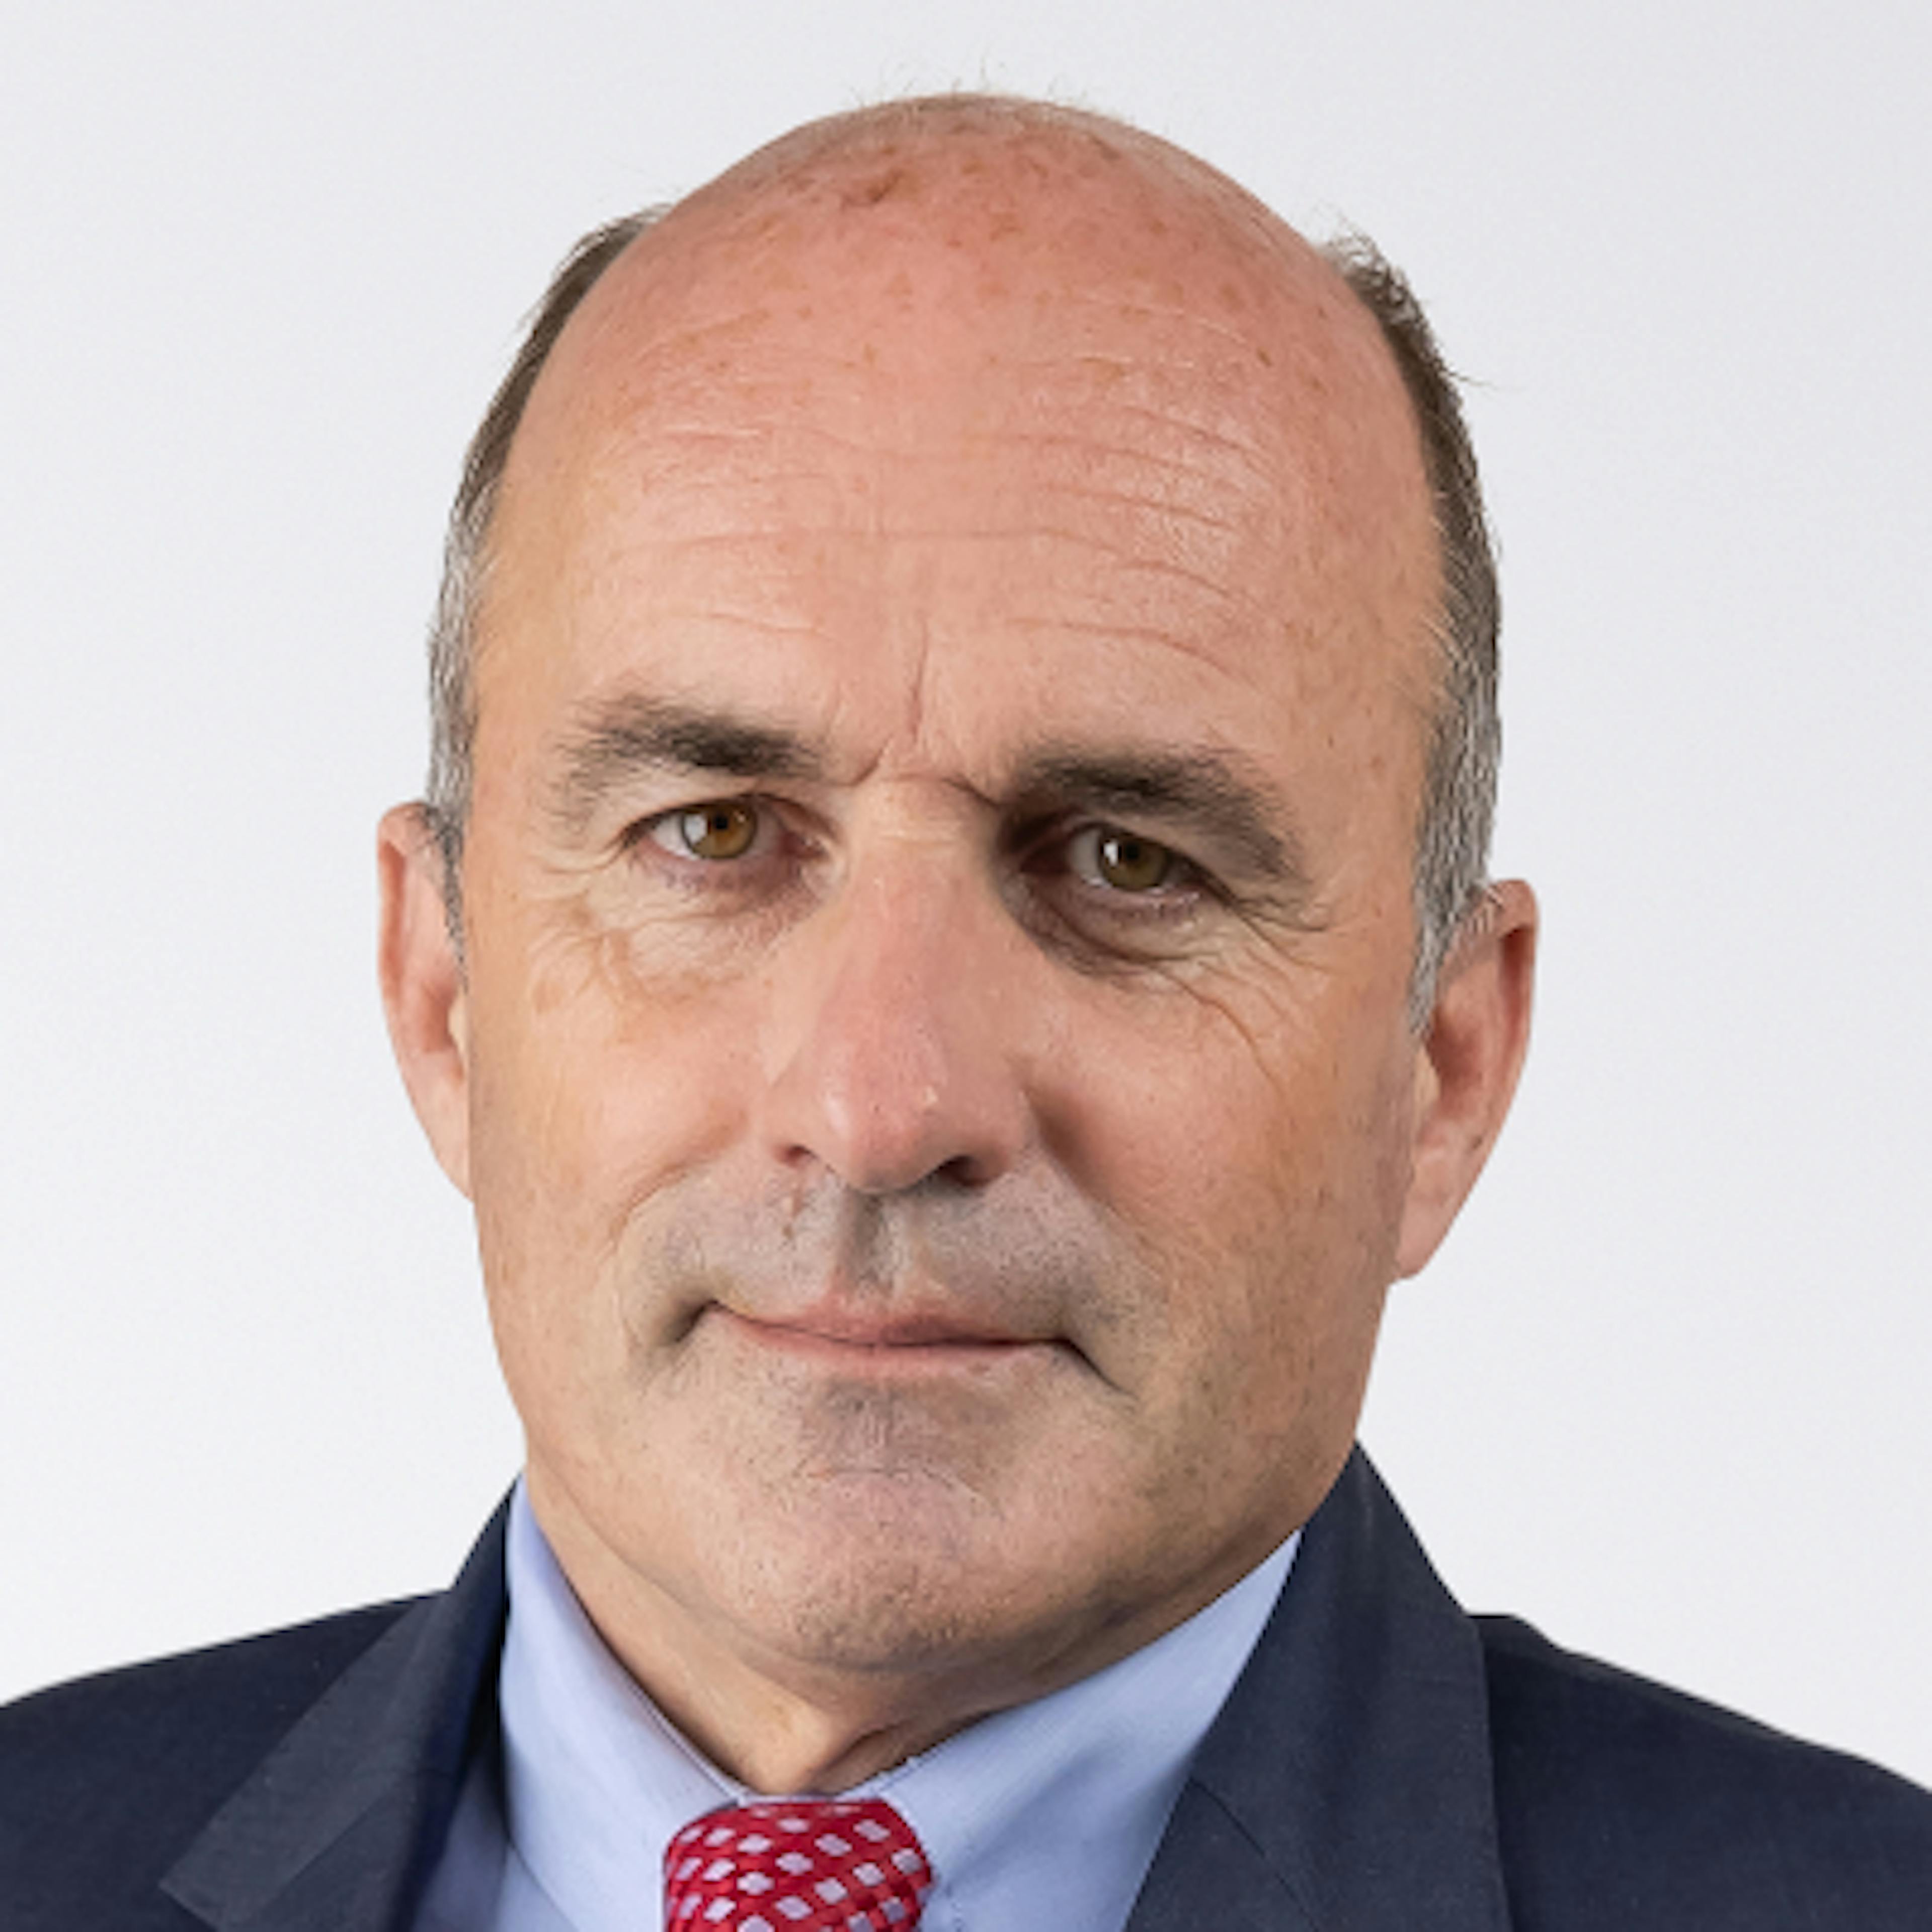
Frédéric LEROUX
Responsable Équipe Cross Asset, Gérant

Pierre-Edouard BONENFANT
Gérant
Commentaire de performance
- Dans cet environnement, le Fonds a enregistré une performance positive sur le mois.
- Les principales contributions sont venues des matières premières, notamment du pétrole, ainsi que de nos stratégies d’inflation mises en œuvre à travers des swaps d’inflation, qui ont bénéficié de la remontée des anticipations inflationnistes.
- La poche obligataire a également contribué positivement sur la période, soutenant la performance globale du portefeuille.
- À l’inverse, la stratégie a été pénalisée par le repli des marchés actions, en particulier par la forte correction des valeurs technologiques. Ce mouvement s’est également propagé aux marchés émergents, où le poids important de la technologie a accentué la baisse des indices.
Perspectives et stratégie d’investissement
- À moyen terme, nous pensons que les pressions inflationnistes resteront durablement présentes. Au-delà des facteurs structurels, trois moteurs devraient continuer d’alimenter la demande en ressources : les investissements massifs dans les infrastructures d’IA, le cycle de réarmement et les dépenses nécessaires à l’adaptation au changement climatique. Ces dynamiques mobilisent simultanément énergie, métaux, capacités industrielles et financement.
- Les contraintes d’offre restent également importantes. Les événements climatiques perturbent régulièrement les marchés agricoles, tandis que la fragmentation géopolitique continue de peser sur l’énergie. En Europe, les stocks de gaz restent faibles pour la saison, dans un contexte où les flux russes demeurent contraints et où les exportations de GNL du Qatar ont reculé. Sur le pétrole, un retour plus marqué de la Chine sur le marché pourrait également renforcer la demande.
- Aux États-Unis, l’inflation reste alimentée par des tensions domestiques. La hausse du coût des matériaux se conjugue à une offre de travail plus contrainte, notamment dans la construction. Par ailleurs, le cycle d’investissement dans l’IA reste, à ce stade, davantage inflationniste que désinflationniste : il accroît la demande en semi-conducteurs, électricité, infrastructures et capitaux.
- Dans ce contexte, nous conservons une allocation prudente et flexible. L’exposition actions reste mesurée compte tenu de la forte concentration des marchés et de la volatilité élevée entre secteurs et sous-segments.
- Nous maintenons parallèlement une exposition aux matières premières, principalement via l’or, le cuivre et le pétrole, ainsi que des stratégies d’inflation aux États-Unis et en Europe. Enfin, nous conservons un biais baissier sur le dollar, après son récent rebond.
Carmignac Portfolio Inflation Solution Principaux risques
Principaux Risques du Fonds
 Gestion Discrétionnaire
- L’anticipation de l’évolution des marchés financiers faite par la société de gestion a un impact direct sur la performance du Fonds qui dépend des titres sélectionnés.
 Perte en Capital
- Le portefeuille ne bénéficie d’aucune garantie ou protection du capital investi. La perte en capital se produit lors de la vente d’une part à un prix inférieur à son prix d’achat.
 Risque de Change
- Le risque de change est lié à l’exposition, via les investissements directs ou l'utilisation d'instruments financiers à terme, à une devise autre que celle de valorisation du Fonds.
 Taux d’intérêt
- Le risque de taux se traduit par une baisse de la valeur liquidative en cas de mouvement des taux d'intérêt.
- Risque de perte en capital : Cette part/classe ne bénéficie d’aucune garantie ou protection du capital investi. Vous risquez de ne pas récupérer l’entièreté de votre capital investi.
Information
Il ne s’agit pas d’une liste exhaustive des risques. D’autres risques s’appliquent. Pour plus d’informations sur les risques de la part/classe, vous devez vous référer au prospectus et plus particulièrement à la section « Profil de risque » ainsi qu’au document d’information clés « KID ».
Articles associés

L'actualité de nos stratégies • 13 octobre 2026 • Français
Carmignac Portfolio Inflation Solution : La Lettre des Gérants - T3 2026
3 minute(s) de lecture
L'actualité de nos stratégies • 8 juillet 2026 • Français
Carmignac Portfolio Inflation Solution : La Lettre des Gérants - T2 2026
3 minute(s) de lecture
L'actualité de nos stratégies • 27 avril 2026 • Français
Carmignac Portfolio Inflation Solution : La Lettre des Gérants - T1 2026
2 minute(s) de lecture
La page du fonds vous a-t-elle plu ?
La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n'est pas soumise à l'interdiction d'effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment.
La référence à un classement ou à un prix ne préjuge pas des classements ou des prix futurs de ces OPC ou de la société de gestion.
Carmignac Portfolio est un compartiment de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM.
Les informations présentées ci-dessus ne constituent ni un élément contractuel, ni un conseil en investissement. Les performances passées ne sont pas un indicateur fiable des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur), le cas échéant. L’investisseur peut perdre tout ou partie du montant de capital investi, les OPC n’étant pas garantis en capital. L’accès aux produits et services présentés ici peut faire l’objet de restrictions à l’égard de certaines personnes ou de certains pays. Le traitement fiscal dépend de la situation de chacun. Les risques, les frais et la durée de placement recommandée des OPC présentés sont décrits dans les KID (documents d’informations clés) et les prospectus disponibles sur ce site internet. Le KID doit être remis au souscripteur préalablement à la souscription. »
Environnement de marché