
Trois ans après son lancement, Carmignac Portfolio Merger Arbitrage Plus a démontré sa capacité à générer des performances régulières avec une faible volatilité, dans différents environnements de marché. L’activité de fusions-acquisitions est revenue à des niveaux proches de ses plus hauts sur une décennie, les entreprises recherchent des effets de taille, et l’optionalité positive liée aux situations de surenchère reste bien présente. Depuis sa création, le Fonds a atteint 245 M€ d’encours sous gestion, avec une performance cumulée de 12,98 %1, soit une performance annualisée de 4,20 % avec une volatilité inférieure à 2 %. Son bêta actions de 0,03 souligne sa faible sensibilité aux marchés, renforçant son rôle de stratégie robuste et décorrélée au sein d’un portefeuille diversifié.
3 ANS EN CHIFFRES CLÉS
L’ACTIVITÉ M&A : LE MOTEUR DE L’ARBITRAGE DE FUSIONS-ACQUISITIONS
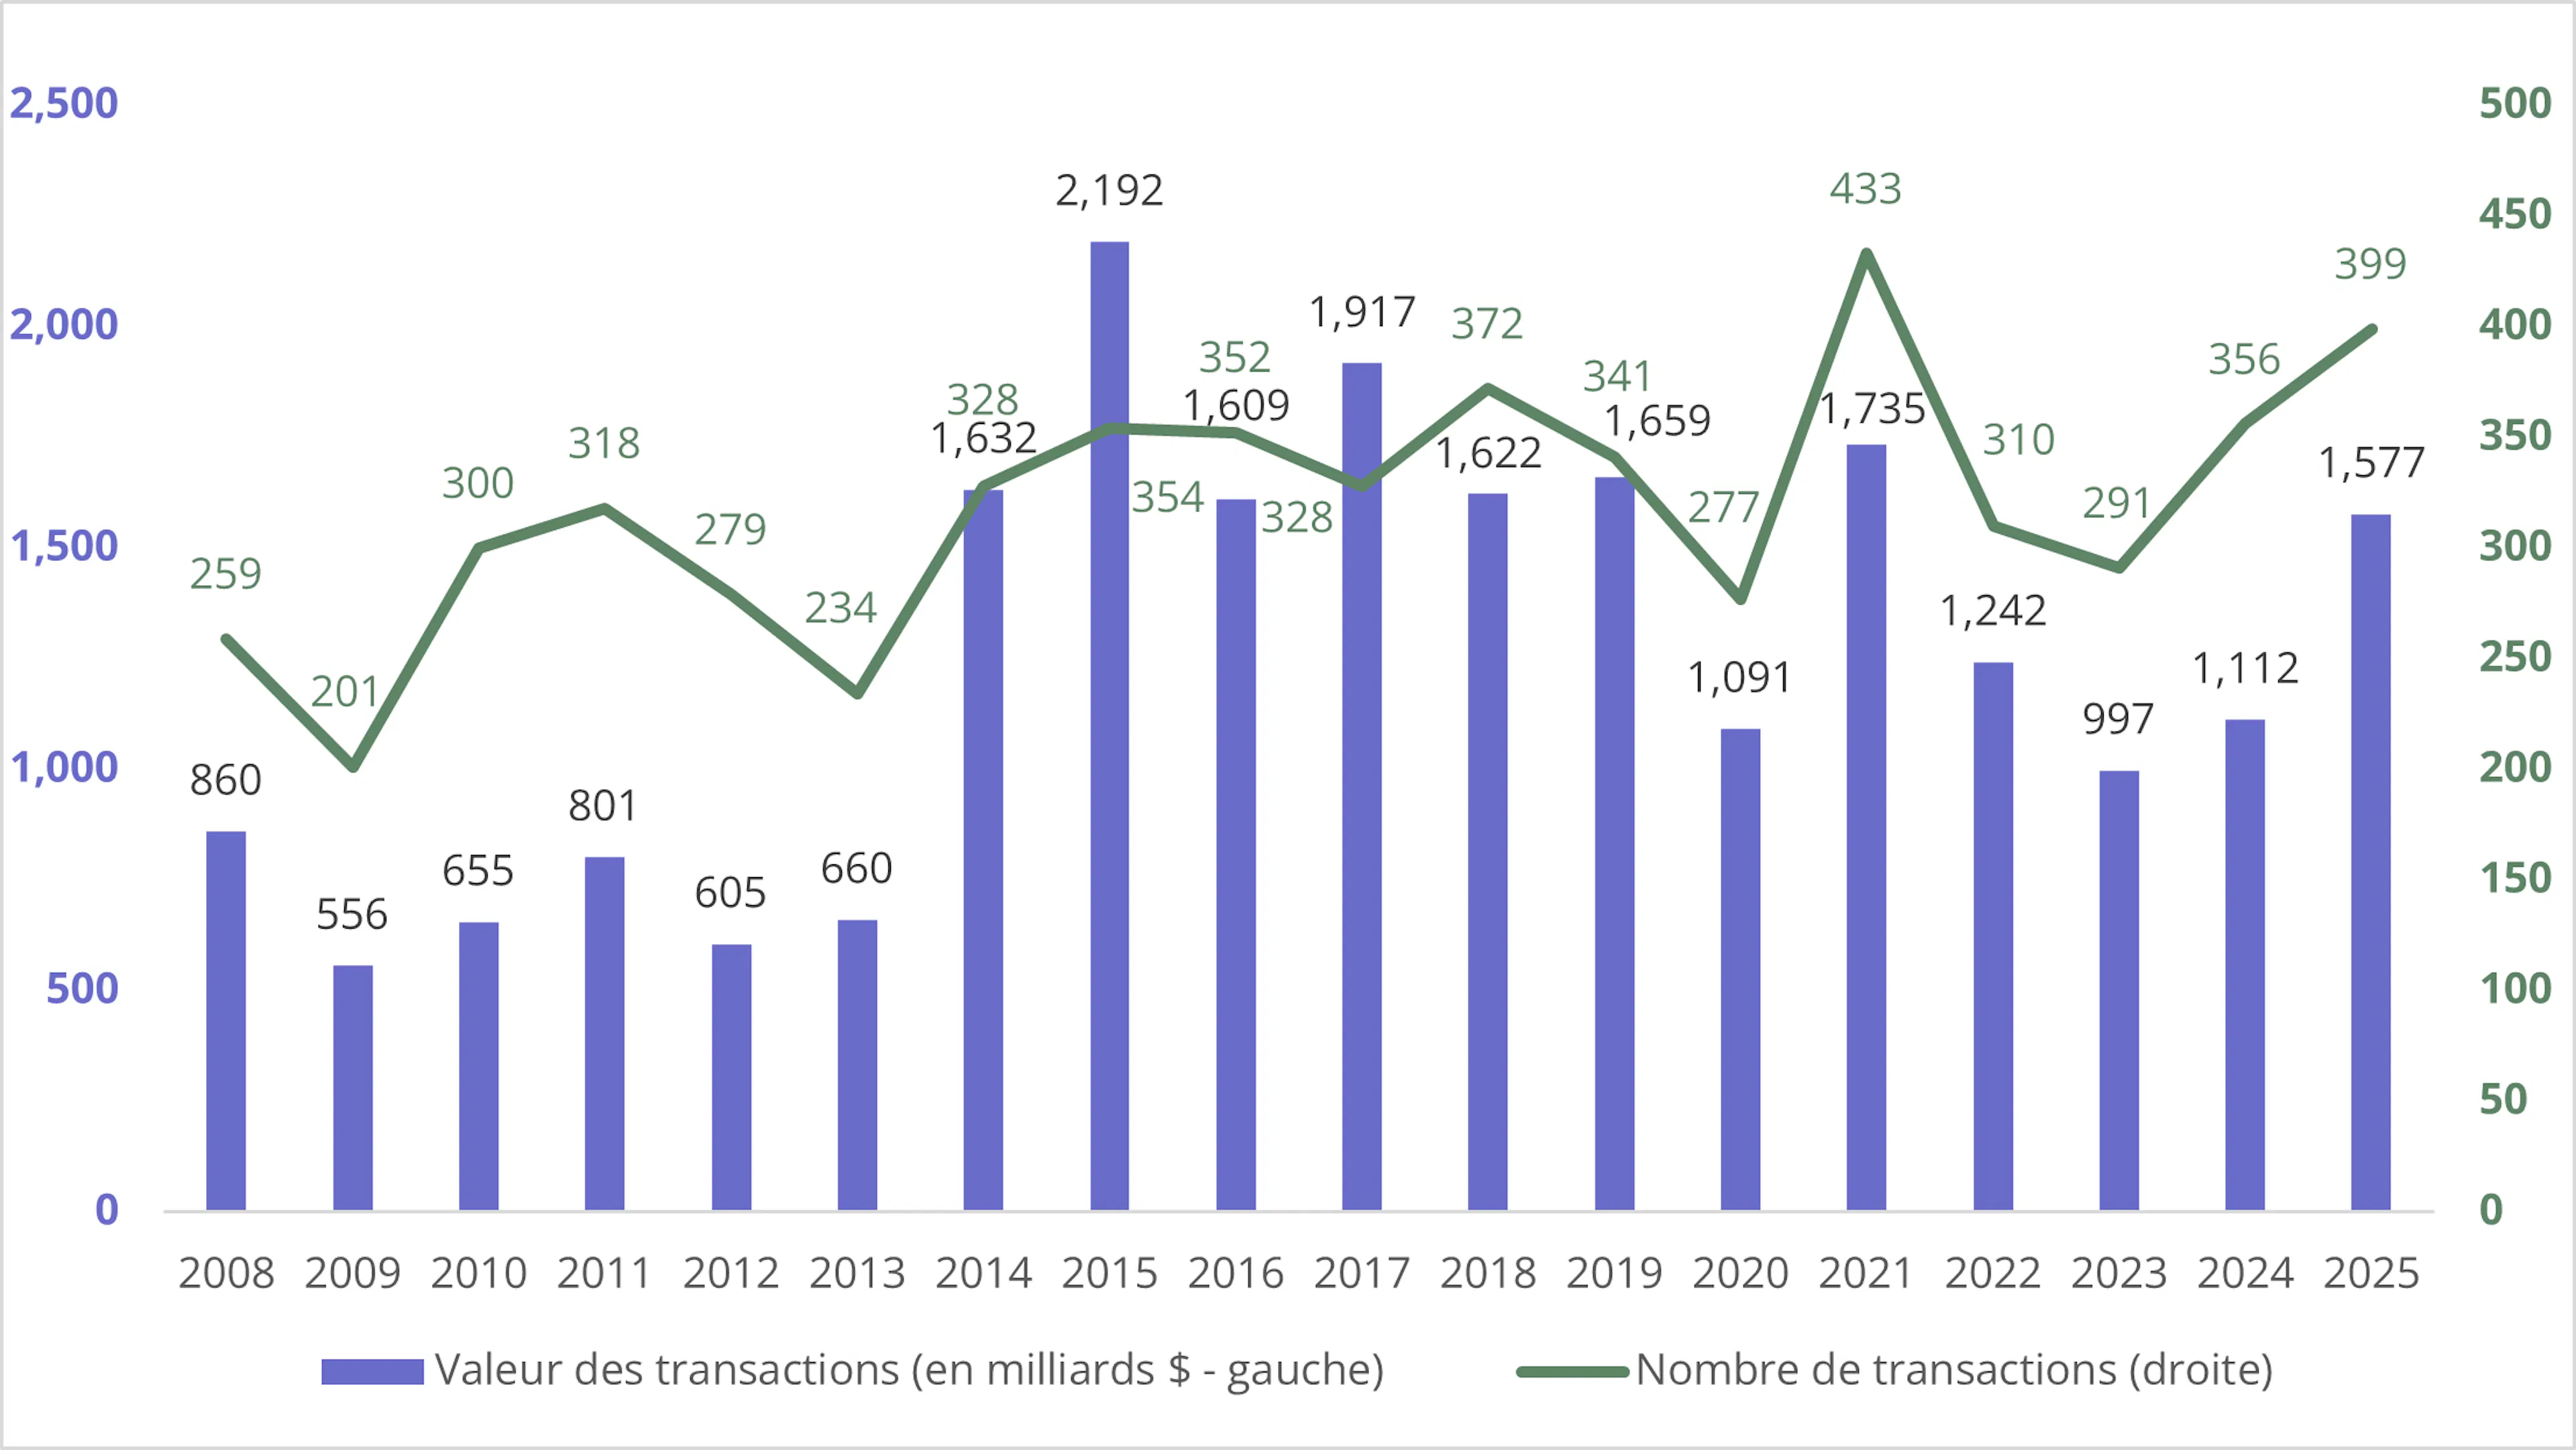
Le marché des fusions-acquisitions a fortement rebondi. La valeur globale des transactions a progressé de 42 %2 en 2025, marquant l’année la plus active depuis 2021, portée par un nombre élevé de « méga-deals » au cours des deux derniers trimestres. Nous anticipons une activité soutenue en 2026, alimentée par la consolidation liée à l’IA, un niveau record de « dry powder » dans le Private Equity et un environnement réglementaire plus favorable des deux côtés de l’Atlantique.
Un nombre accru d’opérations se traduit par davantage d’opportunités, notamment dans les méga-fusions technologiques, la consolidation en Europe et les « carve-outs ». Fait notable, les spreads demeurent attractifs : UBS indiquait des spreads médians annualisés d’environ 4 % sur l’arbitrage de fusions-acquisitions aux États-Unis à fin 20253. Cette double dynamique est historiquement rare. Une activité élevée tend généralement à compresser les spreads sous l’effet de l’afflux de capital. Aujourd’hui, malgré l’accélération de l’activité, les spreads restent élevés en raison de la complexité structurelle, des conditions de financement transfrontalières, des contraintes réglementaires et du contexte géopolitique. Pour les investisseurs, cela crée une opportunité rare et favorable : davantage d’opérations et une rémunération plus attractive.
UN MOTEUR DE DIVERSIFICATION EPROUVÉ EN PÉRIODE VOLATILITÉ
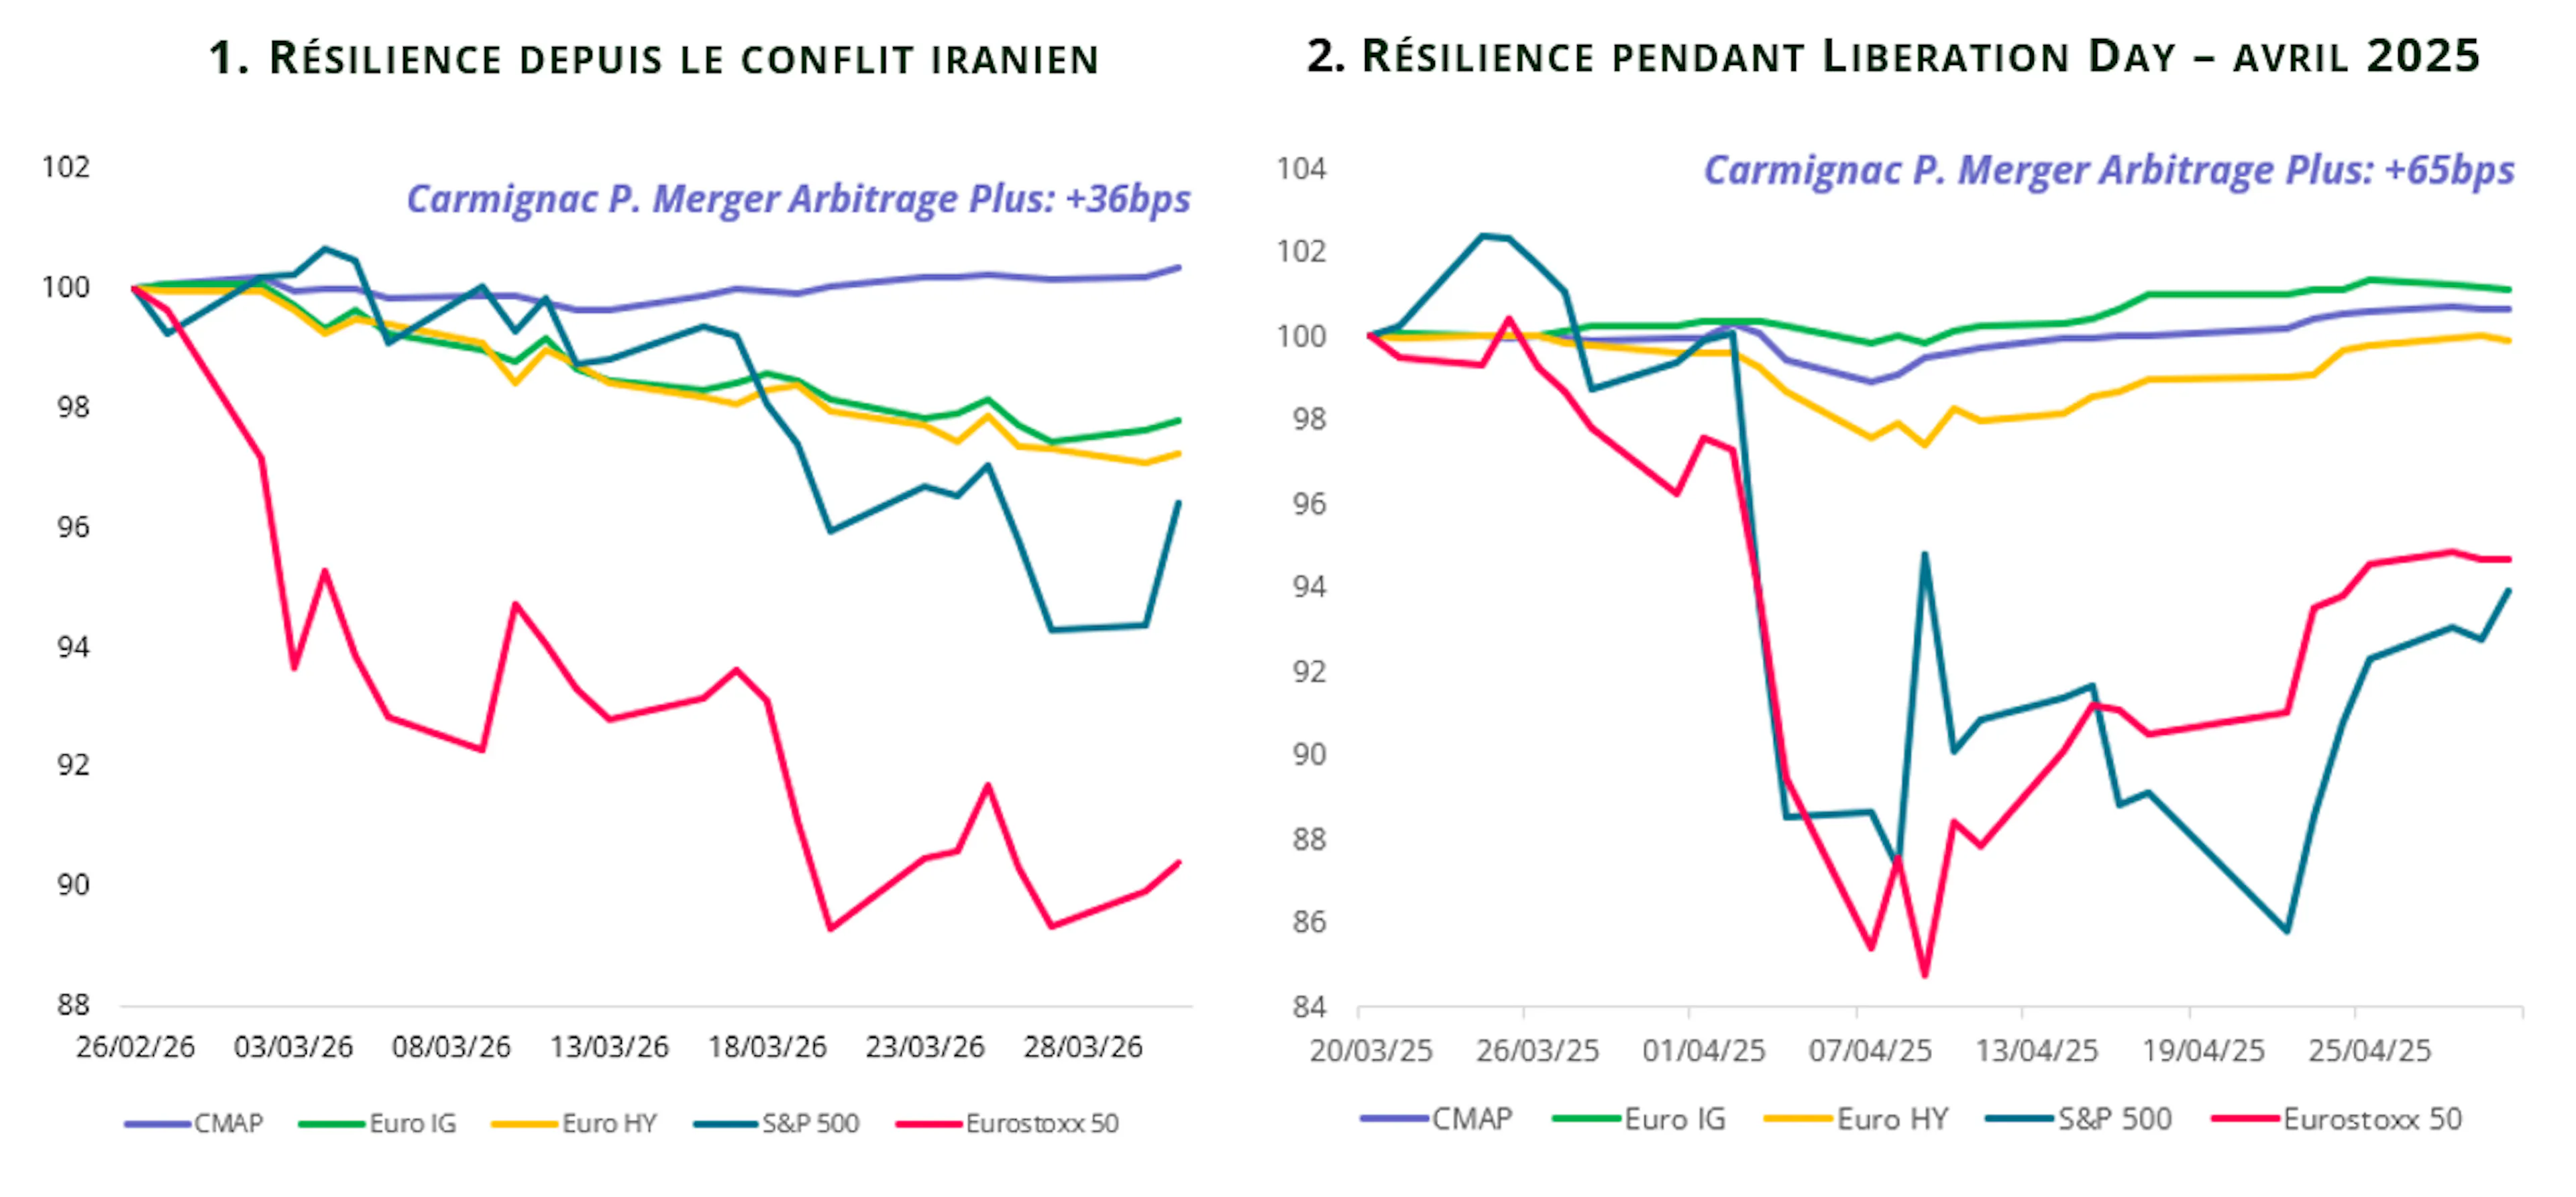
L’avantage de la stratégie réside dans son indépendance. Les performances de l’arbitrage de fusions-acquisitions sont déterminées par l’issue des opérations, et non par la direction des marchés, une distinction qui a démontré toute sa valeur dans les phases récentes de volatilité. Lors du « Liberation Day » et de l’escalade en Iran, la volatilité des actions a fortement augmenté et les corrélations entre classes d’actifs traditionnelles se sont accrues, tandis que notre portefeuille a fait preuve de résilience.
Cette résilience n’est pas le fruit du hasard : elle reflète l’expertise d’une équipe disposant de plus de 25 ans d’expérience, un processus de sélection des opérations rigoureux ainsi qu’une gestion des risques stricte et disciplinée. Dans un contexte de stabilisation des marchés et d’accélération continue de l’activité M&A, cette stratégie s’impose comme un véritable outil de diversification, soutenu par des fondamentaux en amélioration.
DYNAMIQUES CONCURRENTIELLES : SURENCHÈRES ET CONDITIONS AMÉLIORÉES
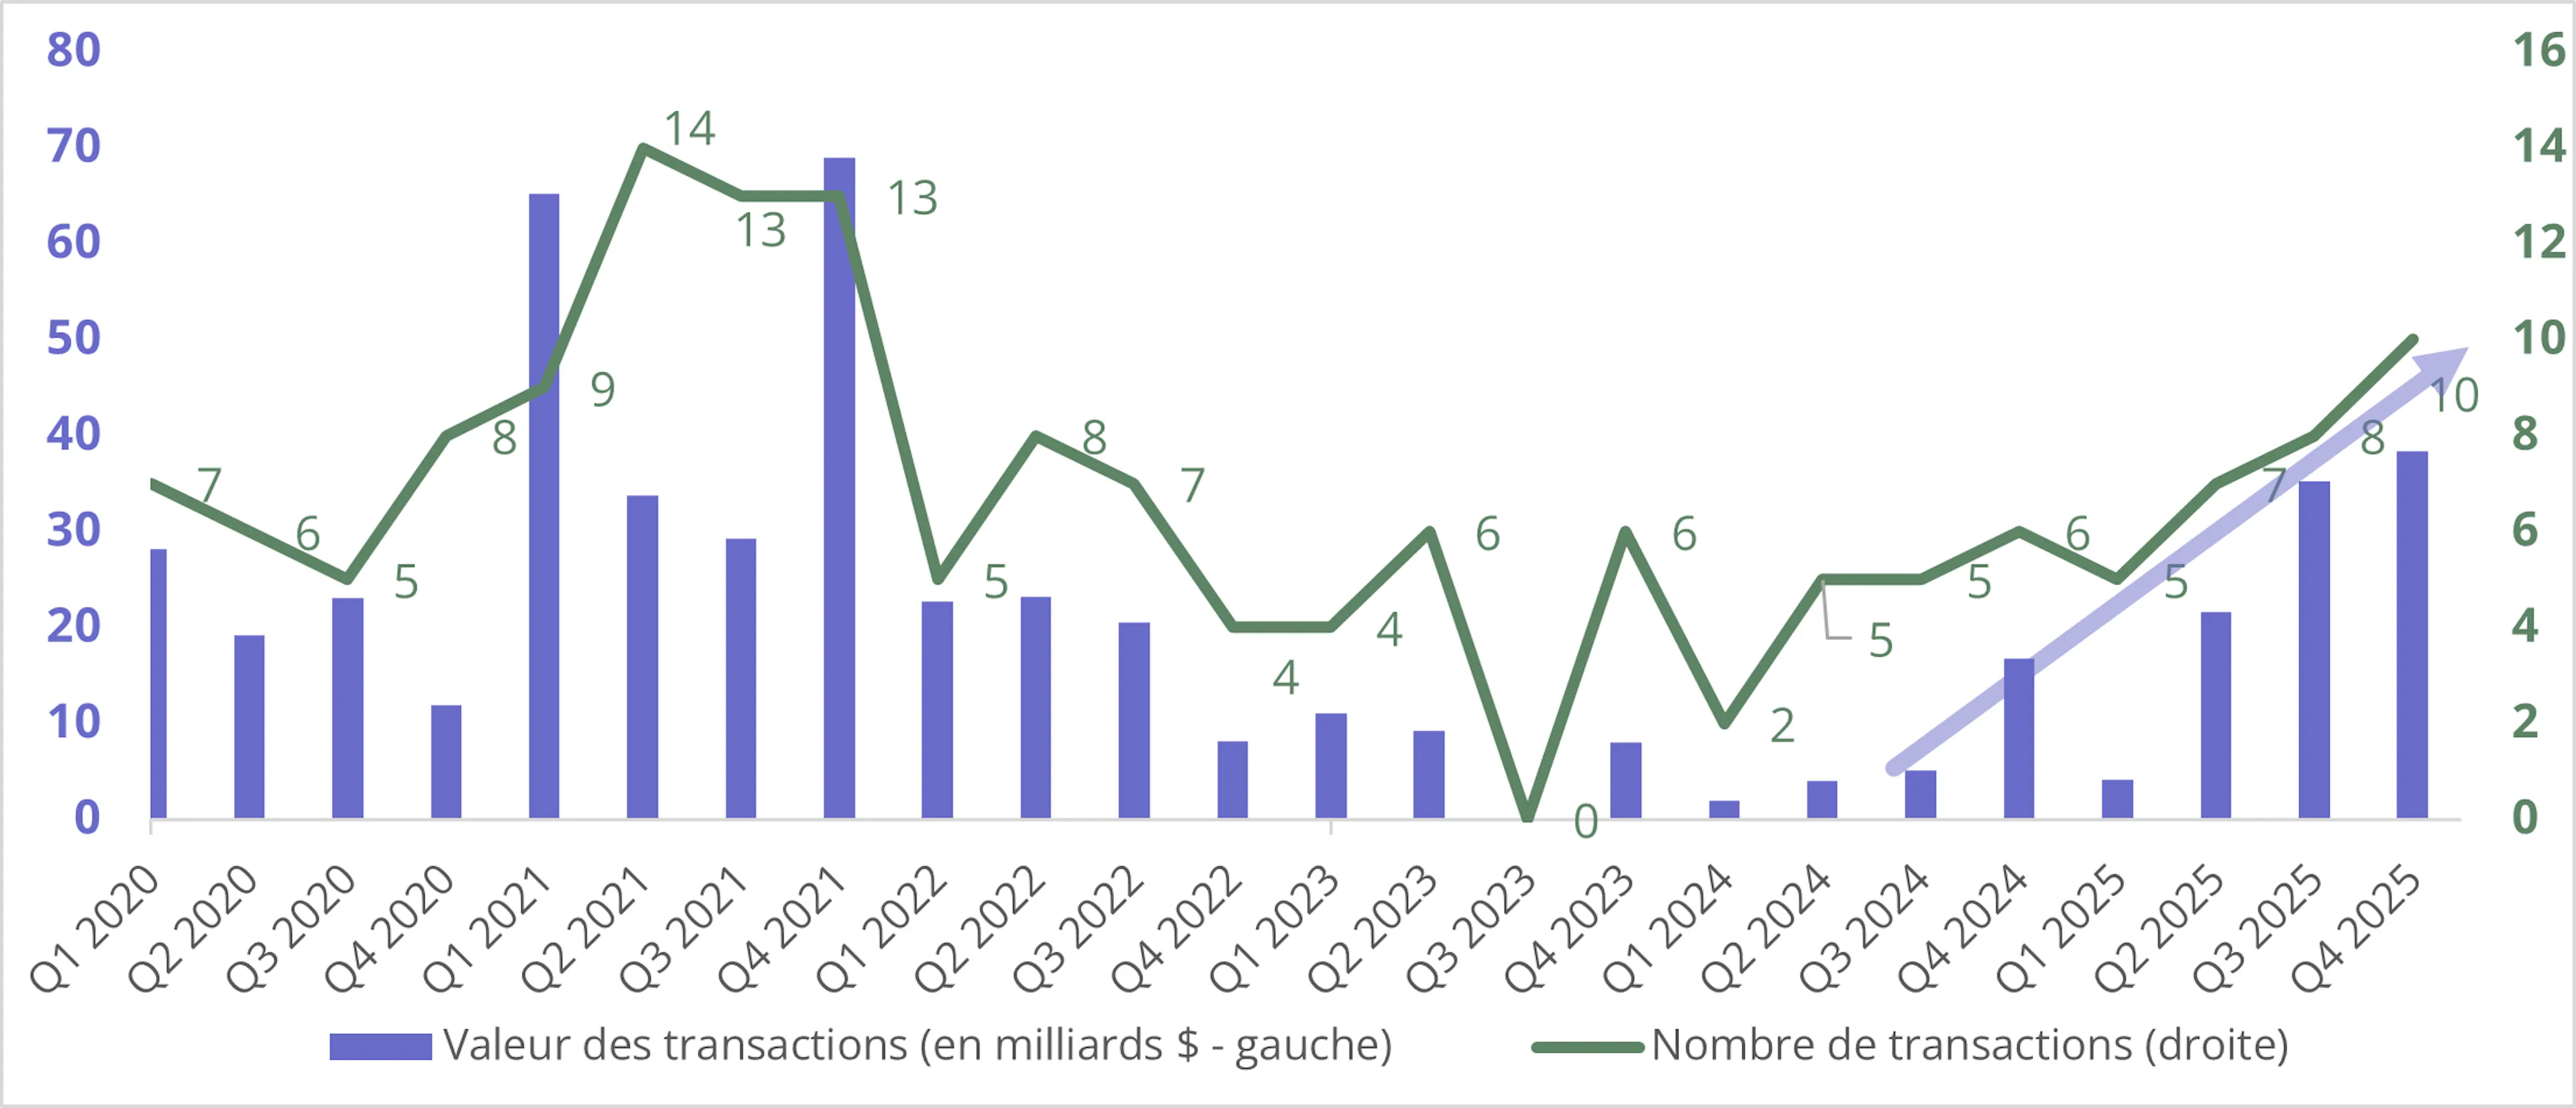
La cerise sur le gâteau réside dans l’optionalité. Les conditions sont structurellement favorables : les échecs d’opérations restent à des niveaux historiquement bas, les valorisations sont suffisamment attractives pour susciter des offres concurrentes, et les fonds de Private Equity disposent d’importants montants de capitaux non investis qu’ils cherchent activement à déployer.
On peut également souligner un environnement antitrust plus coopératif à l’échelle mondiale, un appétit stratégique transfrontalier à des niveaux élevés sur plusieurs années, ainsi qu’une pression croissante des actionnaires activistes en faveur de processus compétitifs plus transparents. En conséquence, la probabilité d’une amélioration des termes d’une opération est significativement plus élevée.
Autrement dit, l’arbitrage de fusions‑acquisitions combine résilience et décorrélation, tout en offrant un potentiel de hausse lorsque l’intensification de la concurrence conduit à des revalorisations d’offres.
Trois ans après son lancement, Carmignac Portfolio Merger Arbitrage Plus bénéficie d’une résilience éprouvée et d’un univers d’opportunités en nette amélioration.
Dans un monde marqué par une incertitude persistante et des corrélations élevées, les stratégies fondées sur des événements idiosyncratiques constituent une alternative particulièrement attractive. La combinaison d’un flux d’opérations en hausse, de spreads attractifs et d’une optionalité intégrée rend le contexte actuel particulièrement propice à l’arbitrage de fusions-acquisitions, et nous estimons que notre Fonds est bien positionné pour en capter le potentiel.
1Source : Carmignac, Bloomberg. Données au 31/03/2026. Le Fonds a été lancé le 14/04/2023.
2Source : Carmignac, Bloomberg. Données au 31/03/2026.
3Source : UBS Special Sits, Bloomberg au 31/12/2025. Opérations de fusion impliquant des sociétés cotées aux États-Unis, avec une valeur des fonds propres supérieure à 400 millions de dollars. Les spreads d’arbitrage correspondent à des spreads nets (nets des dividendes, de l’optionalité et du revenu de prêt de titres) calculés sur une base ajustée du LIBOR, pour des opérations définitives avec un délai de réalisation supérieur à 5 jours et présentant un spread annualisé compris entre 0 % et 30 %.
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 2/7
- Classification SFDR**
- Article 8
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1.12% de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20.00% max. de la surperformance lorsqu'elle est constituée et excède le High-Water Mark. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années, ou depuis la création du produit si celui-ci a moins de 5 ans.
- Coûts de transaction
- 0.23% de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Portfolio Merger Arbitrage Plus | +1.0 | +4.6 | +3.7 | +3.2 |
| Carmignac Portfolio Merger Arbitrage Plus | +4.5% | - | +4.2% |
Source : Carmignac au 31 mars 2026.
Date de la 1ère VL : 14/04/2023.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: -