
La fin de l'ère 60/40
Le choc de 2022 n’a pas été un simple épisode douloureux sur les marchés financiers : il a marqué la fin du modèle traditionnel d’allocation 60/40 entre actions et obligations. L’équilibre stable de la période de la « Grande Modération » a laissé place à un monde dominé par une inflation plus volatile, des incertitudes politiques accrues et donc une moindre efficacité de la diversification. Cette transformation structurelle s’est confirmée en 2025 : la corrélation entre actions et obligations est devenue non seulement instable, mais aussi imprévisible. Lors du choc de « Liberation Day », les obligations ont d’abord joué leur rôle d’amortisseur face à la chute des actions, avant que les deux classes d’actifs ne se mettent à évoluer de concert – à la baisse comme à la hausse.
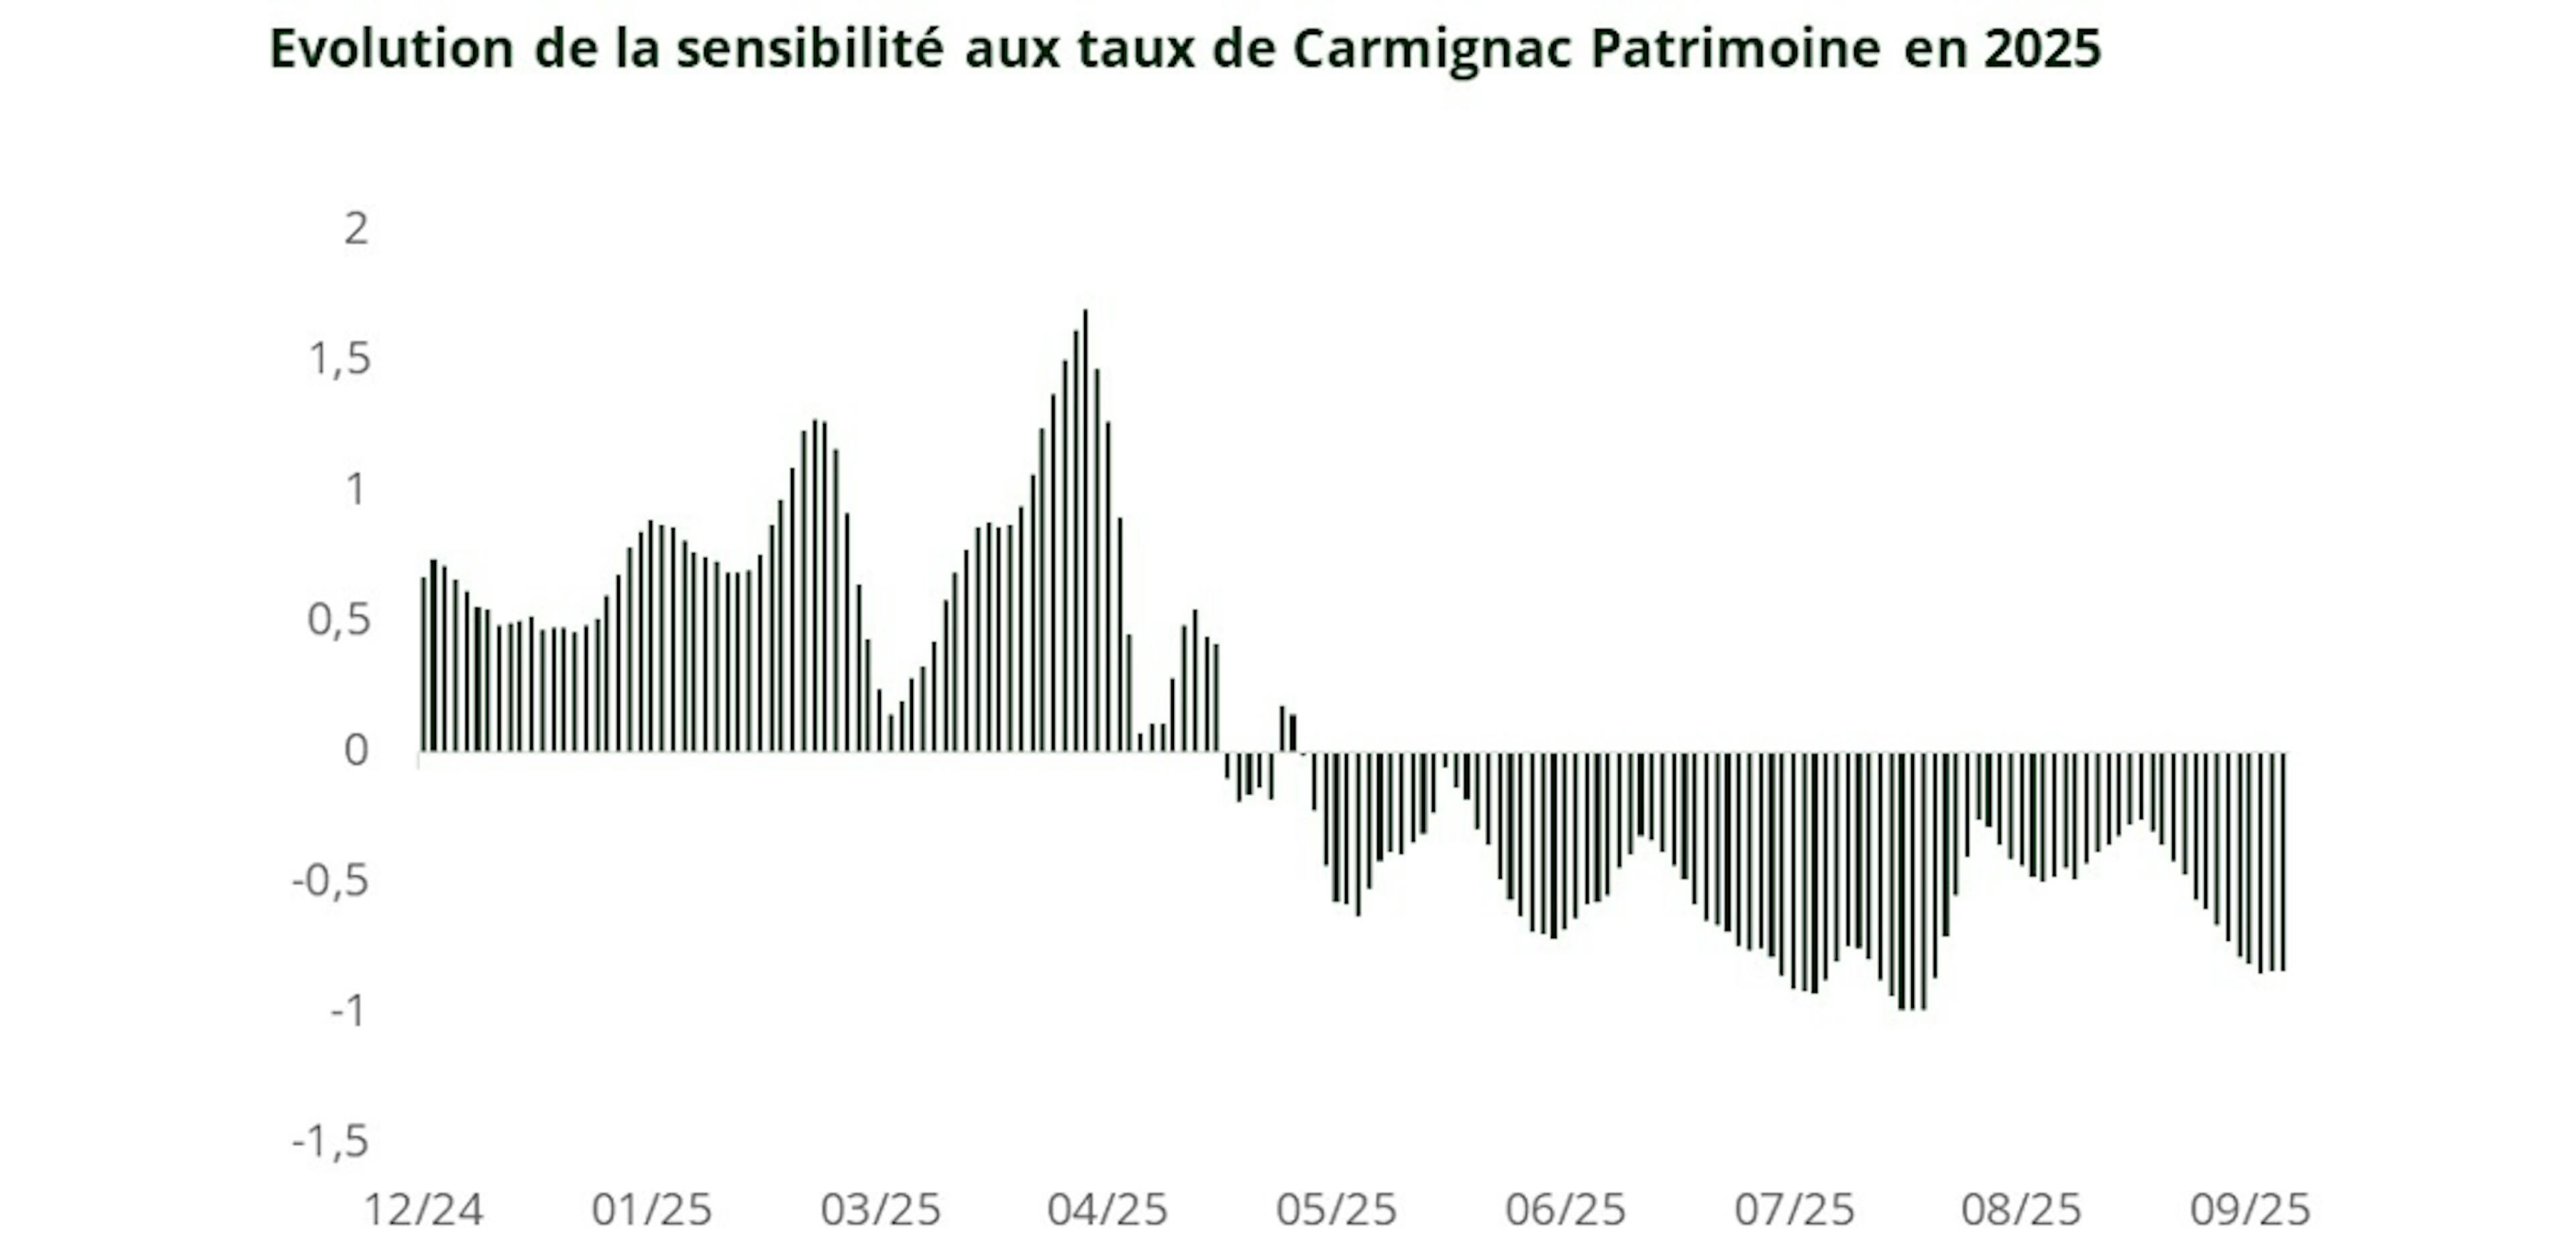
Dans ce nouvel environnement, l’agilité n’est plus un atout, mais une nécessité. La capacité d’une allocation d’actifs à ajuster rapidement sa sensibilité aux taux d’intérêt, notamment en territoire négatif, change profondément la donne. Avec une fourchette de sensibilité allant de -4 à +10, Carmignac Patrimoine dispose d’un levier unique pour naviguer dans des cycles de taux particulièrement changeants. Aujourd’hui, notre vigilance reste tournée vers le risque d’un regain d’inflation, ce qui justifie notre approche prudente vis-à-vis des taux d’intérêt.
Mais la flexibilité obligataire ne suffit pas à elle seule. Carmignac Patrimoine mobilise l’ensemble de ses leviers – actions, obligations et devises – dans un contexte où même le dollar ne peut plus être considéré comme une valeur refuge. Cette approche globale et agile constitue, selon nous, la clé pour naviguer l’environnement actuel.
Un dispositif de gestion adapté à un nouveau paradigme d'investissement
Conscients des dynamiques divergentes entre les différentes économies et du retour de la volatilité de l’inflation, nous avons remodelé notre organisation en 2023, en apportant de nouvelles compétences.
Équipe de gestion actuelle : quand performance rime avec résilience
Depuis la prise de fonction de la nouvelle équipe il y a deux ans, Carmignac Patrimoine a enregistré des résultats solides et réguliers.

La surperformance de 2025 s'explique par des facteurs multiples et complémentaires :
- Une exposition technologique sélective et valorisée
- Stratégies obligataires indexées à l'inflation
- Des allocations en mines d’or comme point d'ancrage défensif
- Couverture tactique des actions
- Un point de vue constructif sur l'euro
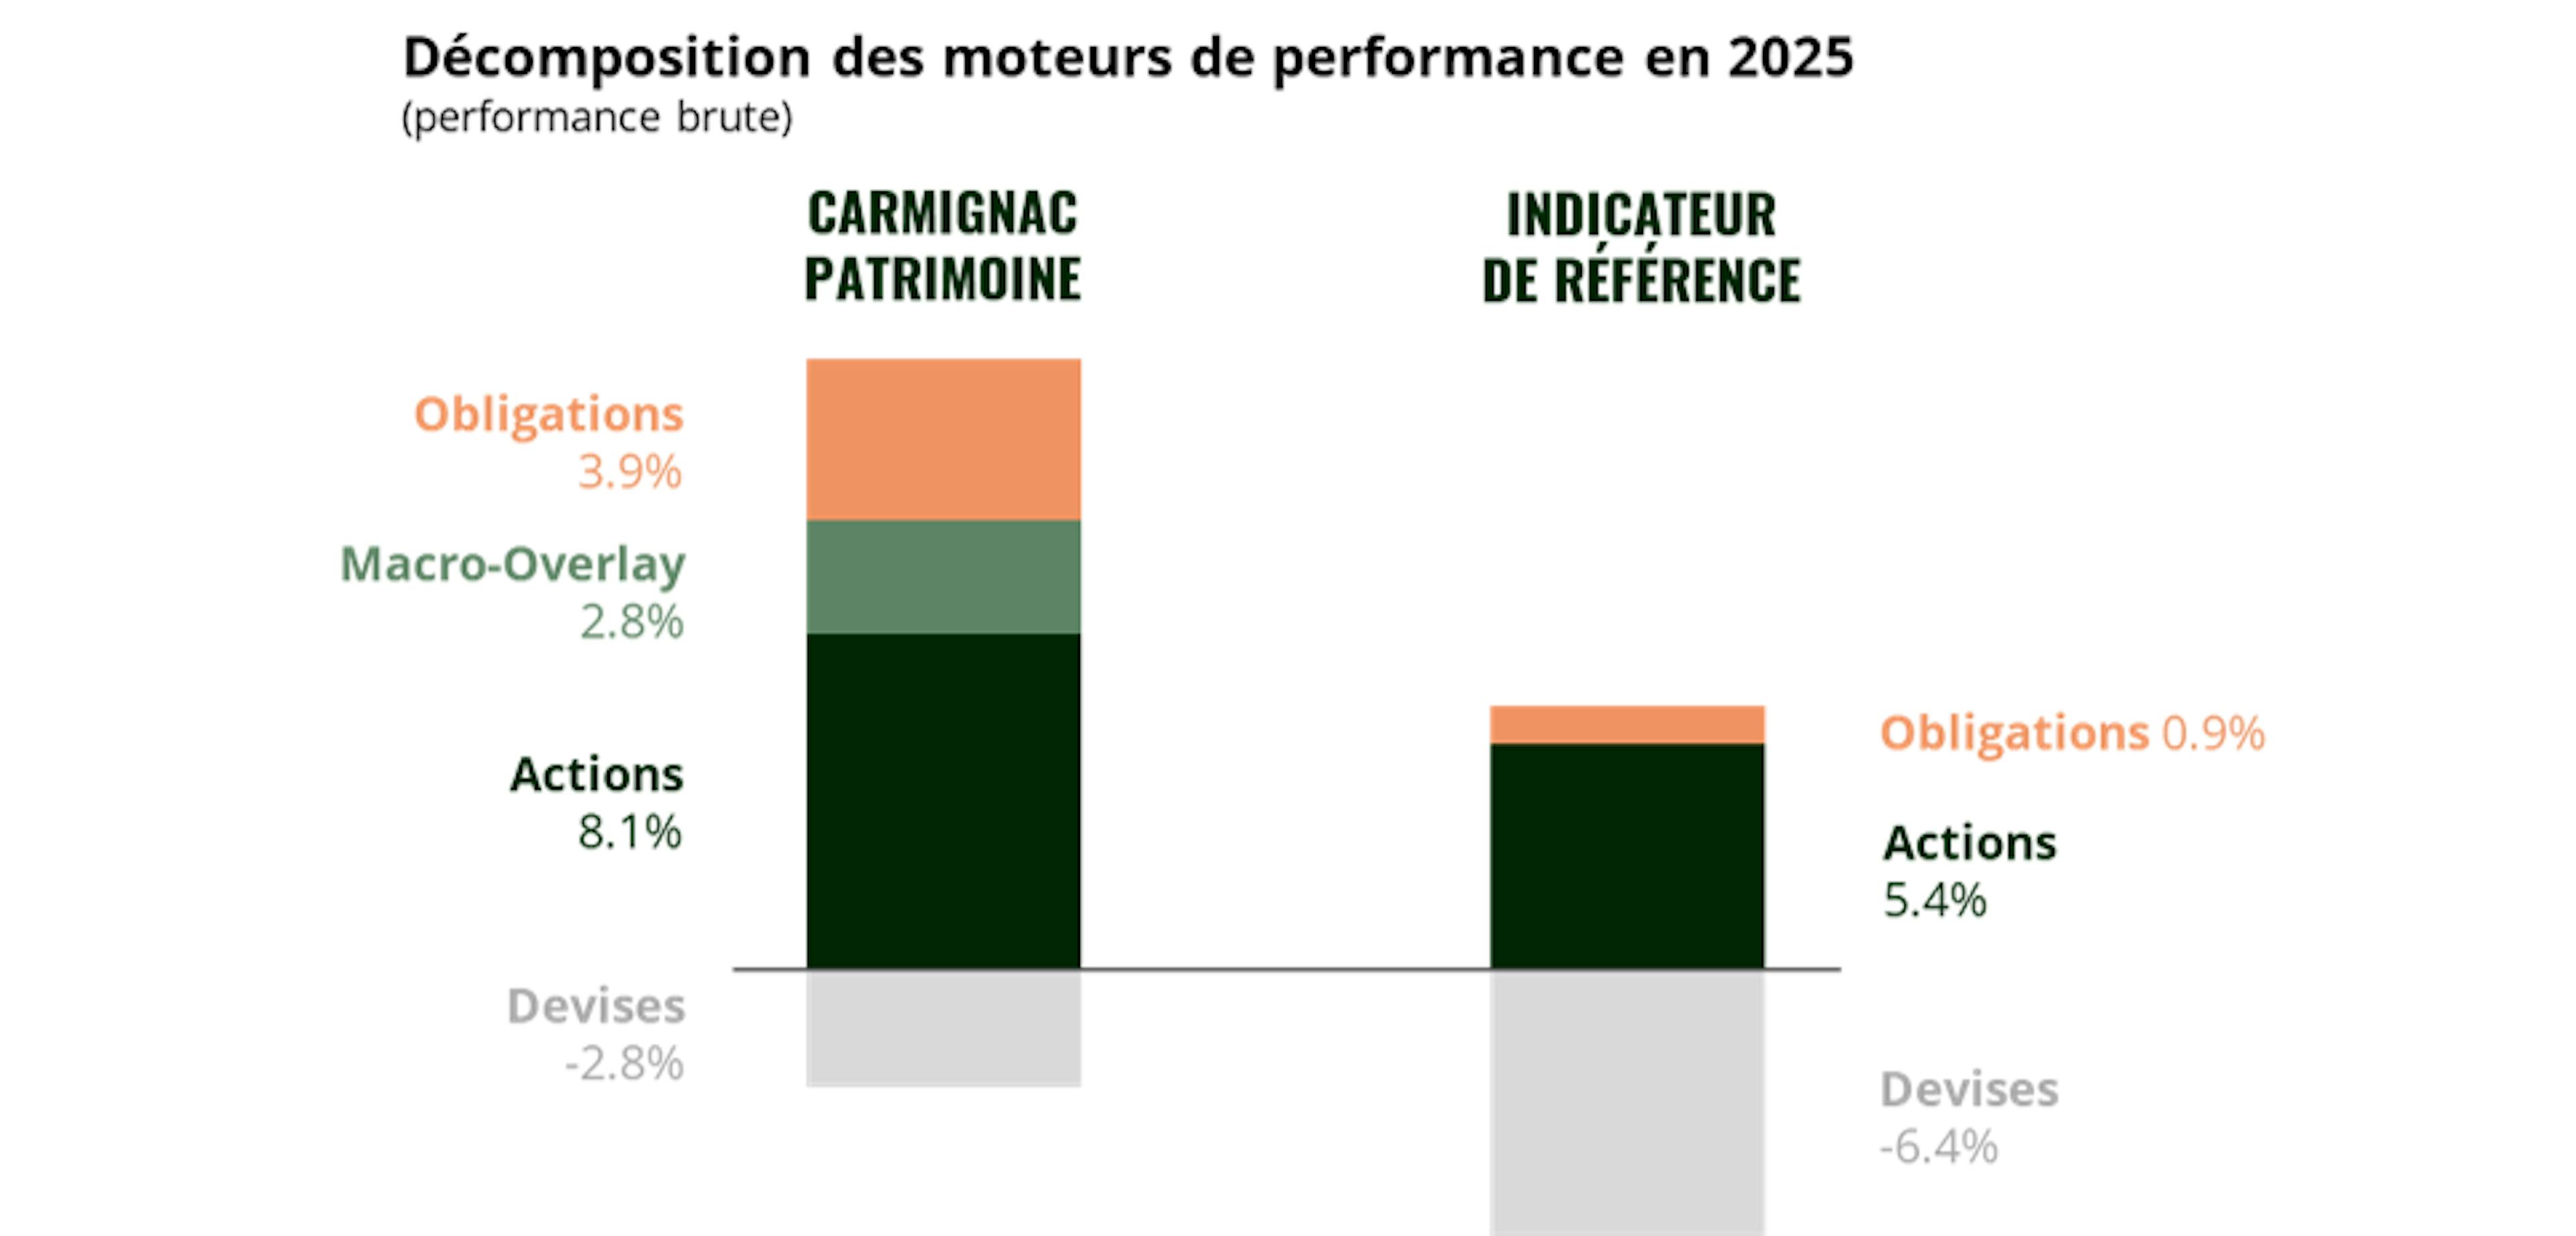
L'étendue des contributions démontre la force et l'équilibre de notre processus, qui ne repose pas sur une seule classe d'actifs, mais sur la combinaison de toutes.
Pourquoi maintenant ?
Nos convictions :
La sélection de valeurs actions devraient rester le moteur de performance à court, moyen et long terme. Au-delà d’un contexte qui reste porteur pour la classe d’actifs (réaccélération de la croissance américaine, stimulus budgétaires, soutien des banques centrales), la sélection de titres fait la part belle aux acteurs de l’IA dont la valorisation reste attractive/ raisonnable, les entreprises industrielles axés sur des thèmes tels que l’électrification, l’aéronautique et les financières.
Face aux niveaux de valorisation actuels, et au pouvoir limité de l’obligataire pour protéger les actifs risqués, nous nous reposons sur les mines d’or, des protections contre un écartement des spreads de crédit, du yen et des couvertures (optionnelles et directionnelles) sur les indices actions.
Les taux américains devraient repartir à la hausse. Le marché sous-estime l’inflation : salaires en progression, barrières douanières accrues, commerce mondial grippé – autant de forces qui entretiennent la hausse des prix. Cette complaisance alimente l’illusion d’un cycle agressif de baisse des taux de la Fed. Mais avec des déficits budgétaires qui se creusent et une dette plus abondante et fragile, le scénario le plus probable reste celui de taux durablement plus élevés, nous conduisant à une sensibilité négative aux taux d’intérêt et à une forte exposition aux produits liés à l’inflation, surtout aux États-Unis
Une exposition équilibrée entre l’euro et le dollar, reflétant notre conviction d’un environnement macroéconomique américain plus résilient.

Carmignac Patrimoine
Carmignac Patrimoine A EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 3/7
- Classification SFDR**
- Article 8
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- 4,00 % du montant que vous payez au moment de votre investissement. Il s'agit du maximum que vous serez amené à payer. Carmignac Gestion ne facture pas de frais d'entrée. La personne en charge de la vente du produit vous informera des frais réels.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,80 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % max. de la surperformance dès lors que la performance depuis le début de l'exercice dépasse la performance de l'indicateur de référence, même en cas de performance négative, et si aucune sous-performance passée ne doit encore être compensée. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années.
- Coûts de transaction
- 0,32 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Patrimoine | +10,5 | +7,1 | +2,2 | −9,4 | −0,9 | +12,4 | +10,5 | −11,3 | +0,1 | +3,9 |
| Indicateur de référence | −0,1 | +11,4 | +7,7 | −10,3 | +13,3 | +5,2 | +18,2 | −0,1 | +1,5 | +8,1 |
| Carmignac Patrimoine | +8,0 % | +3,1 % | +2,4 % |
| Indicateur de référence | +5,8 % | +4,9 % | +5,7 % |
Source : Carmignac au 30 sept. 2025.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: 40% MSCI AC World NR index + 40% ICE BofA Global Government Index + 20% €STR Capitalized Index. Fréquence de rebalancement: Trimestrielle