
Carmignac P. EM Debt : La Lettre des Gérants
Carmignac P. EM Debt a gagné +6,12% au quatrième trimestre 2023, tandis que son indicateur de référence1 a progressé de+3.79%. Sur 2023, le Fonds réalise une performance positive de +15,26% contre +8,89% pour son indicateur de référence1.
Environnement de marché
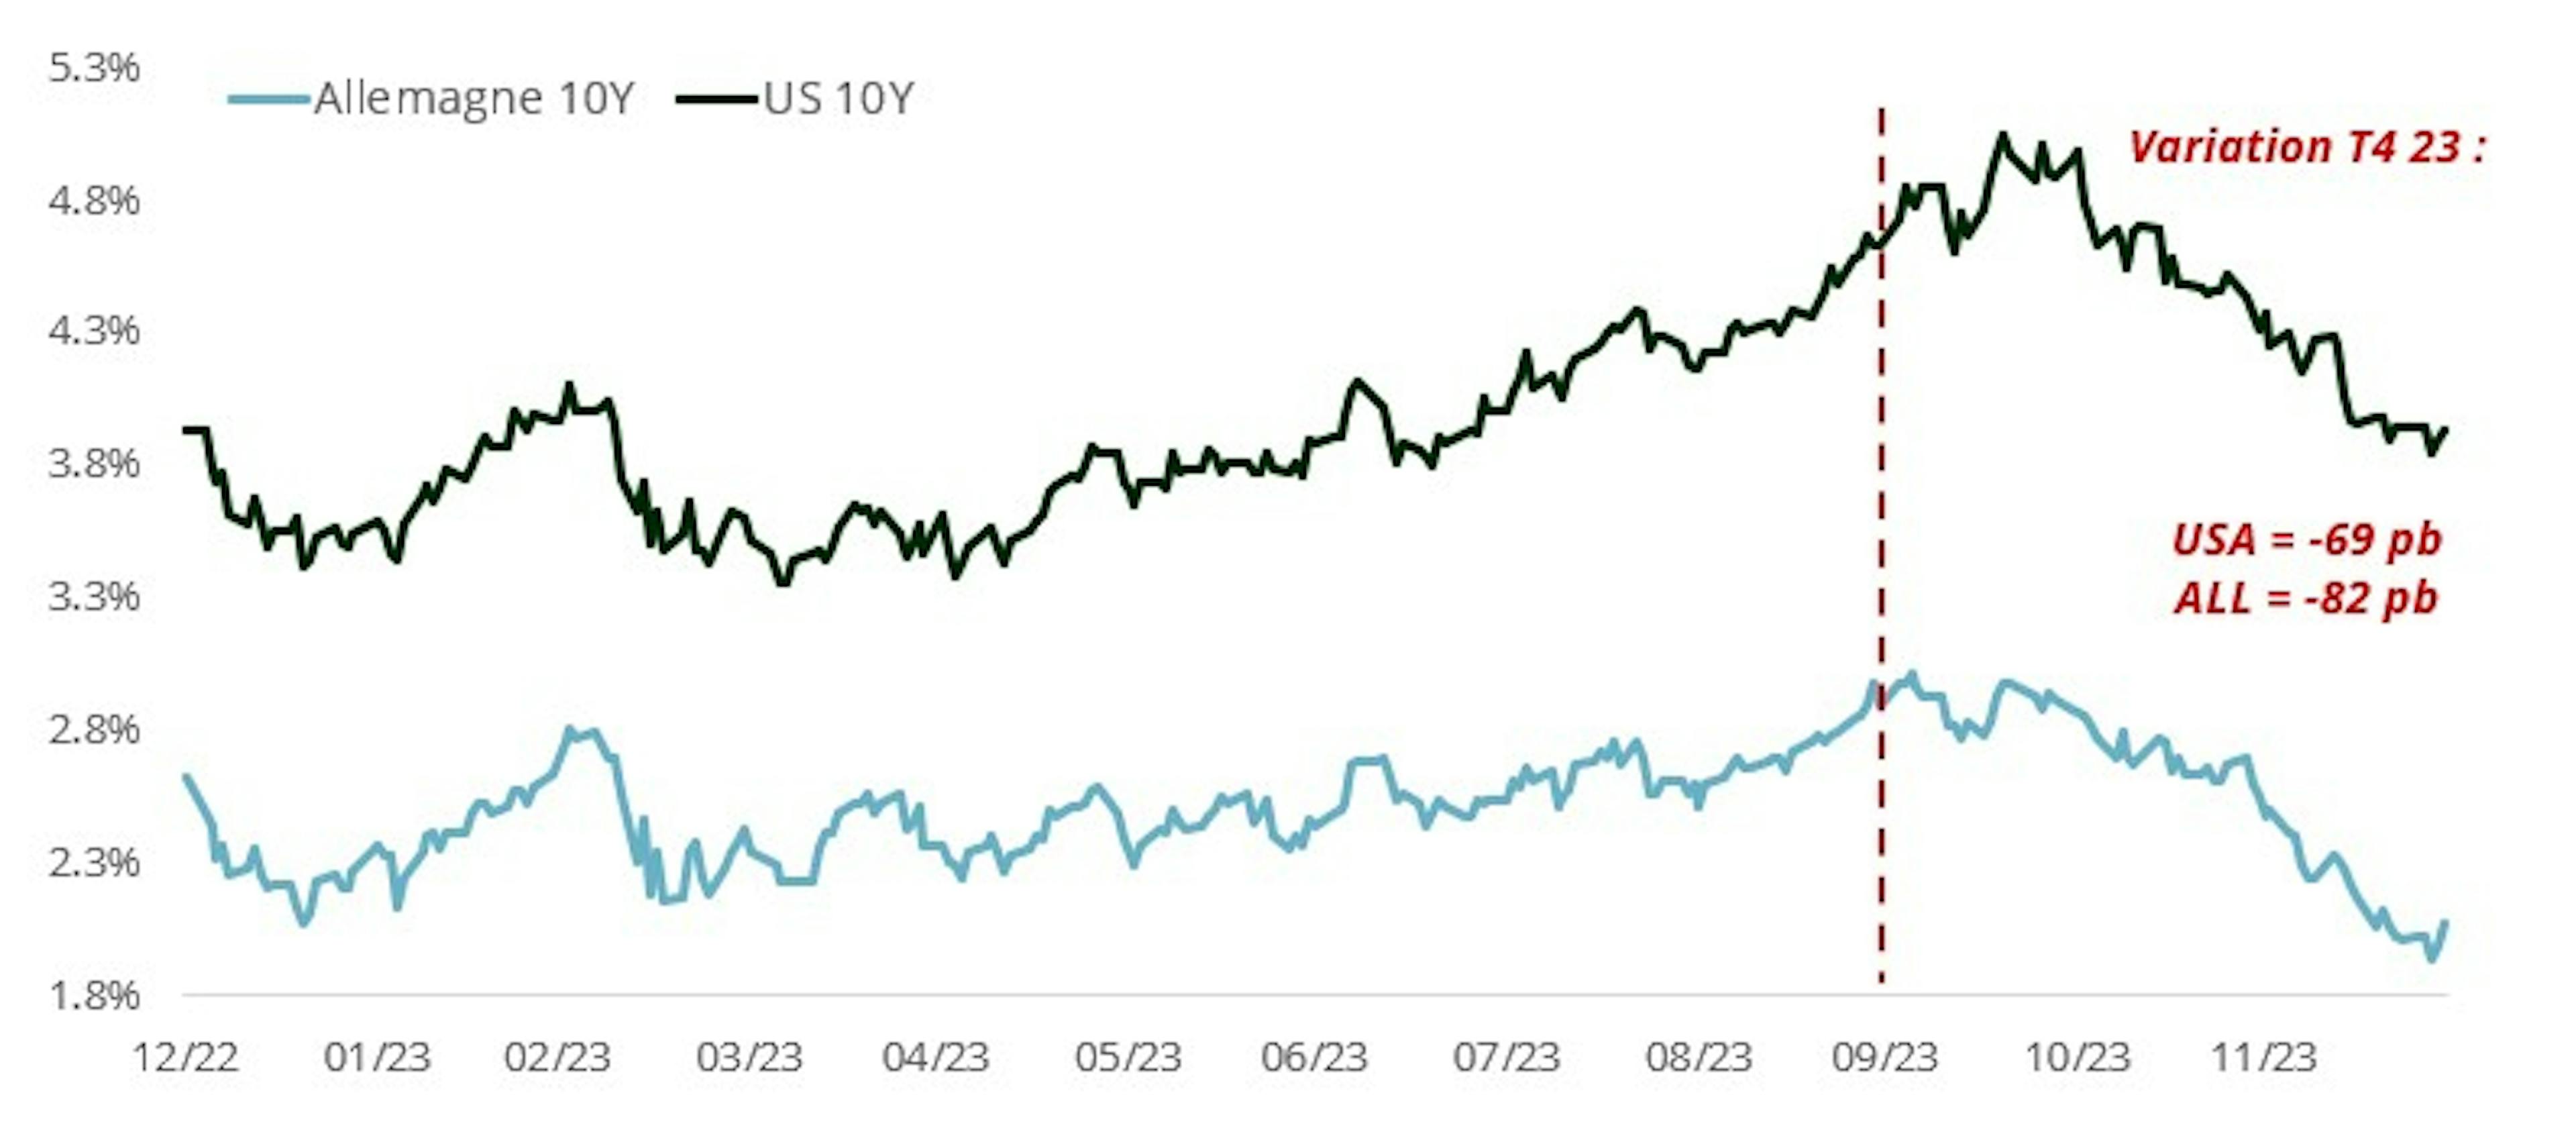
Le quatrième trimestre 2023 a été caractérisé par une forte remontée des taux globaux et un environnement volatil. En effet, après avoir achevé leurs hausses de taux, la Réserve fédérale (Fed) et la Banque centrale européenne (BCE) sont désormais dans une position qui leur permet de faire une pause et d'évaluer l'impact de leur resserrement de politique monétaire. Les rendements des pays développés ont fortement diminué au cours du trimestre, le Bund allemand passant de 2,84 % à 2,02 % et le 10 ans américain de 4,57 % à 3,88 %, après avoir franchi le seuil des 5 % pour les États-Unis. En ce qui concerne les matières premières, les prix du pétrole brut ont continué à baisser, le Brent et le WTI étant proches de 75 dollars par baril. Les doutes sur la crédibilité des réductions de production de l'OPEP+ et l'augmentation continue de l'offre ont contribué à cette baisse, ce qui permet d'apaiser les craintes d'une flambée des prix du pétrole d'ici 2024.
Évolution des taux à dix ans allemands et américains
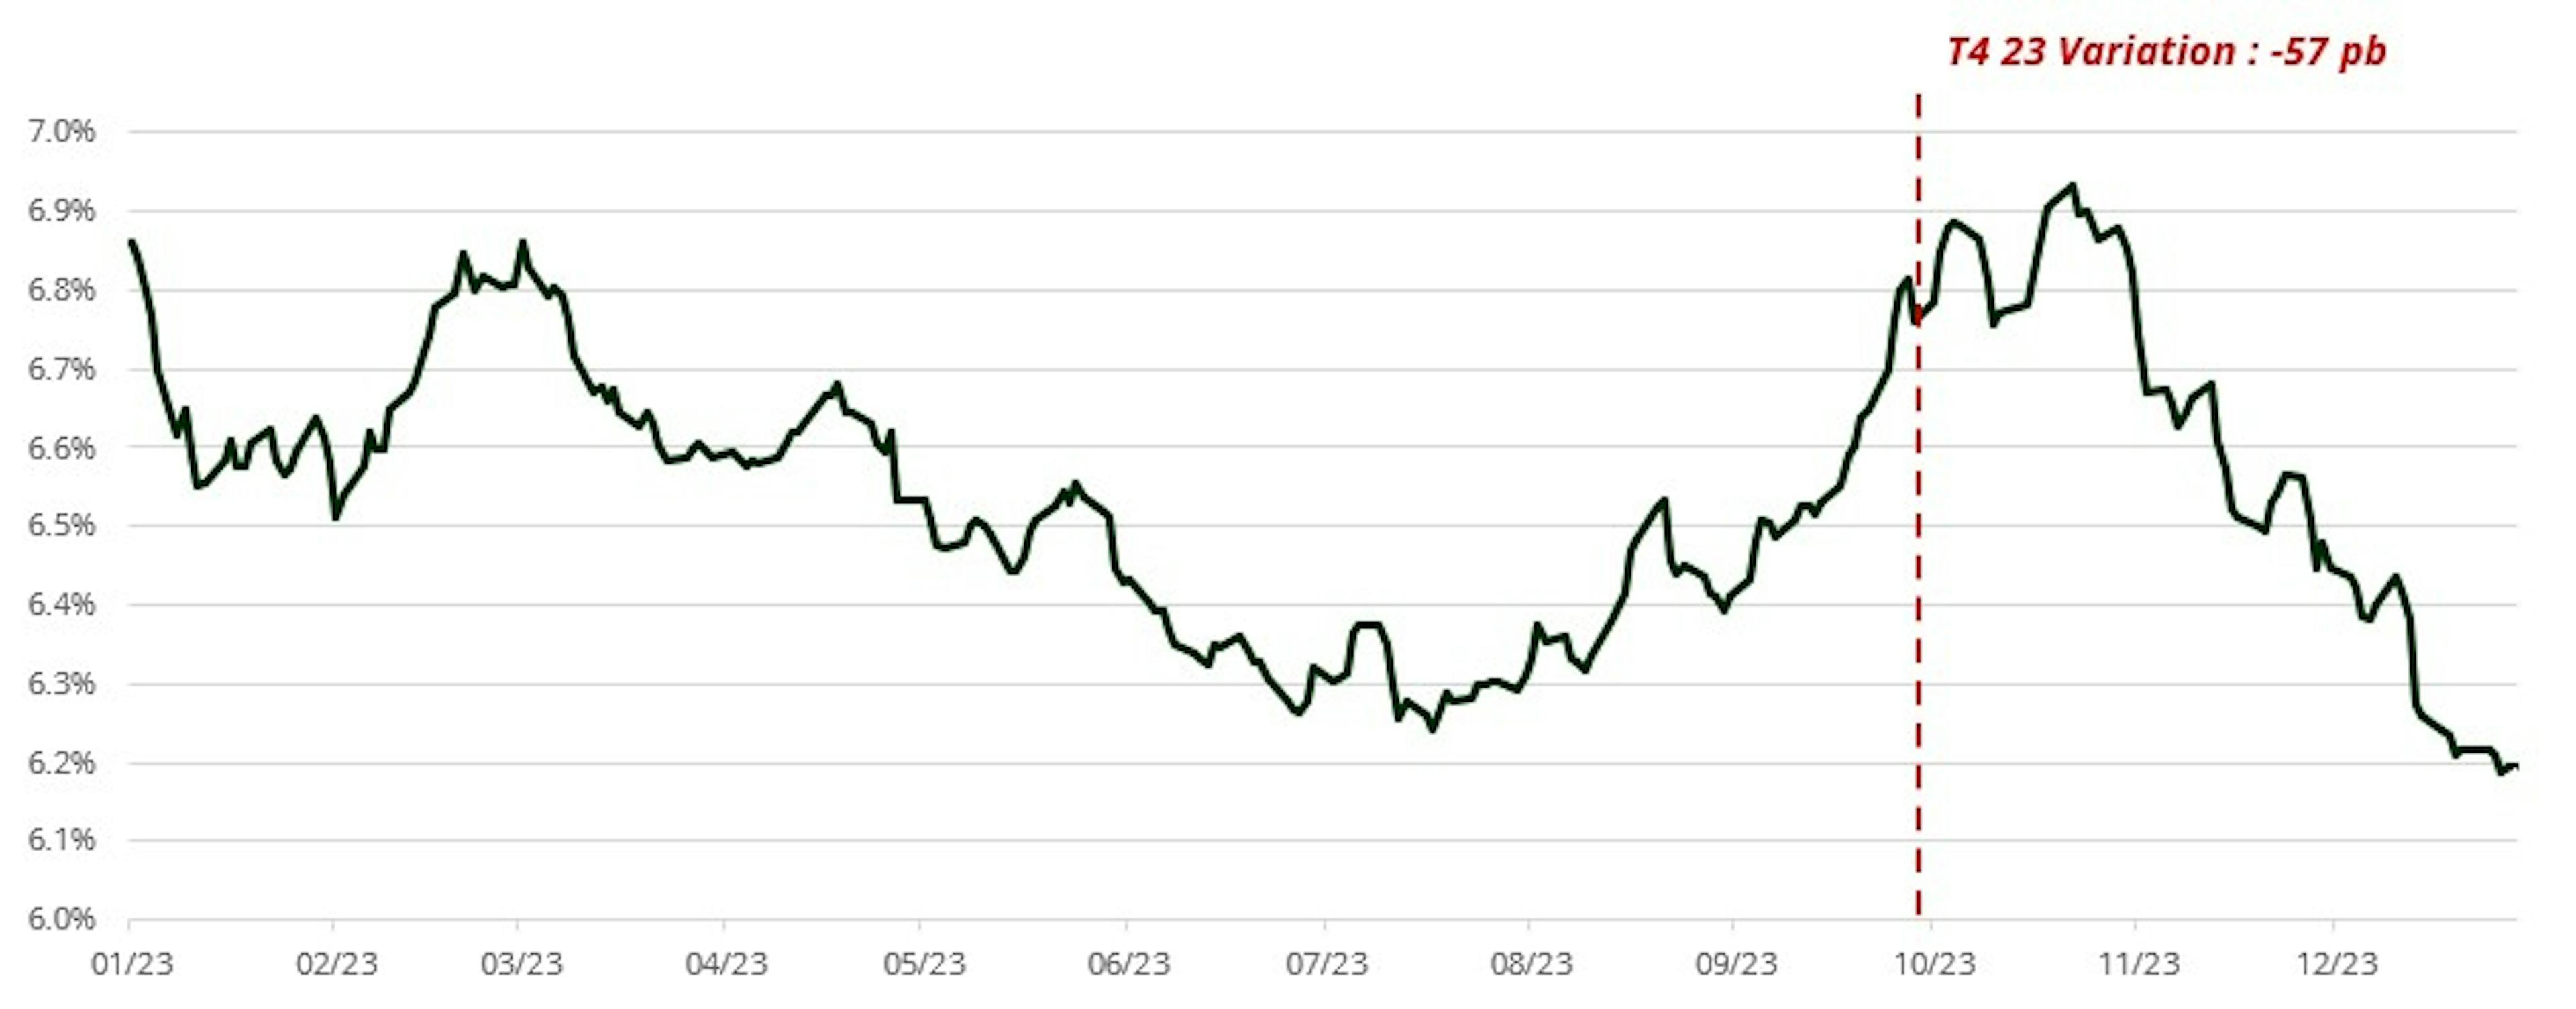
Au niveau des taux locaux, nous continuons à observer des baisses de taux dans l'univers des marchés émergents (EM) ce trimestre, tant dans la région LATAM que dans la région EMEA, notamment en Hongrie (-75 points de base), au Chili (-75 points de base), au Brésil (-50 points de base) et au Pérou (-25 points de base), mais aussi des premières baisses de taux comme pour la République tchèque (-25 points de base) et la Colombie (-25 points de base). Bien que l'inflation reste pour l'instant supérieure aux objectifs de la banque centrale, elle continue de ralentir de manière convaincante. En effet, le processus de désinflation des EM est très puissant et les banques centrales devraient poursuivre leurs cycles de réduction des taux. En Chine, la réouverture décevante persiste. L'activité du pays se stabilise mais à des niveaux faibles et les investisseurs sont devenus plus pessimistes quant aux perspectives économiques du pays.
Indice GBI-EM (dette souveraine locale) - Évolution du rendement
Sur le marché des devises EM, ces dernières continuent d'attirer les investisseurs. Les monnaies des exportateurs de matières premières et les devises au portage attractif, comme celles d'Amérique latine, sont restées appréciées. Néanmoins, une approche sélective reste nécessaire, avec une attention particulière pour les trajectoires de la balance des paiements et de l'inflation. À titre d'exemple, au Brésil, l'excédent commercial est actuellement proche de ses plus hauts niveaux historiques et le pays affiche le rendement réel le plus élevé au monde, proche de 6 %. Il est à noter que la FED ayant terminé son cycle de hausse, nous devrions observer une pression à la baisse sur le dollar au cours des prochains mois, ce qui devrait profiter au marché des changes EM.
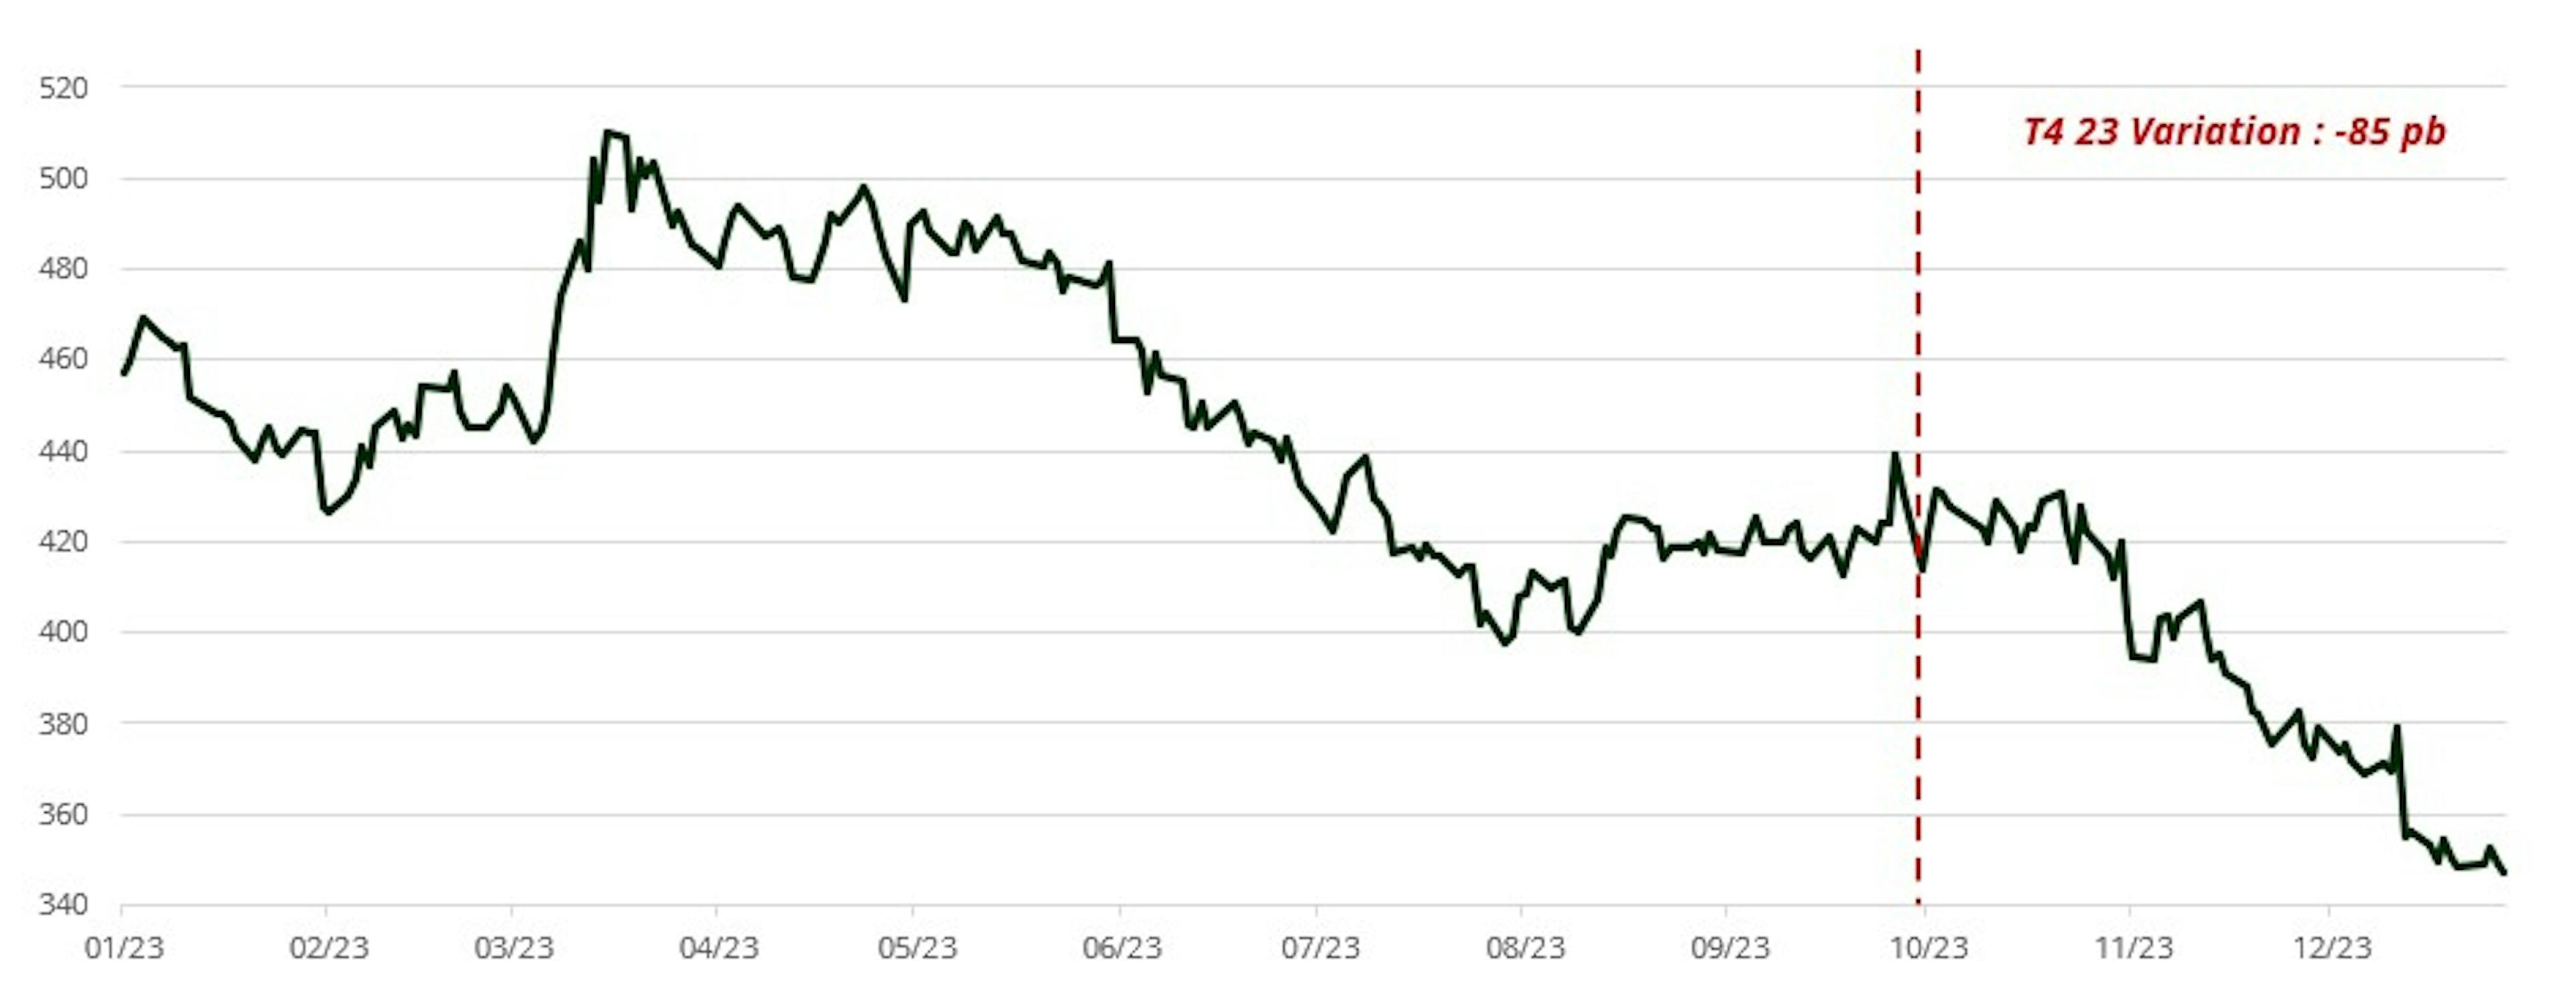
En ce qui concerne le crédit souverain, les spreads des EM se sont fortement resserrés au cours du trimestre. Les spreads sont proches des plus bas historiques, en particulier au niveau "Investment grade". Il en va de même pour les spreads des pays qui n'ont pas fait défaut ou qui ne risquent pas de le faire, et le marché surveille de près les situations spéciales à l'instar des pays africains.
Indice J.P Morgan EMBIG Diversified couvert en EUR (dette souveraine externe) – Marge de crédit
Qu'avons-nous fait dans ce contexte ?
Après avoir été fortement acheteur de duration, proche de 800 points de base, et donc avoir bénéficié de la remontée des taux, nous avons décidé de la réduire à près de 350 points de base. Dans ce contexte, le fonds a bénéficié de son exposition aux taux locaux dans des pays comme la République tchèque, le Mexique, la Colombie, le Brésil, le Pérou et l'Afrique du Sud.
Dans le domaine des devises, nous avons continué de bénéficier du fort portage des devises EM. Néanmoins, sur le plan de la gestion des risques, nous avons réduit notre exposition aux devises EM et nous continuons à être sélectifs et actifs dans ce segment. Par exemple, à la fin du trimestre, nous avons renforcé notre exposition au yen japonais et au dollar américain, tout en prenant des bénéfices sur les monnaies de la zone Amérique latine et Caraïbes, telles que le real brésilien, le peso chilien et le peso mexicain.
En ce qui concerne le crédit souverain, nous avons bénéficié de notre exposition aux régions EMEA et LATAM, en particulier au Mexique, en Colombie, en Roumanie et en Égypte. Néanmoins, nous avons réduit notre exposition à la dette externe au cours de la période, suite au rallye et aux valorisations élevées.
Perspectives 2024
Nous sommes dans un processus de désinflation significative par rapport aux niveaux très élevés observés au milieu de l'année dernière, tant aux États-Unis que dans la zone euro. Dans l'hypothèse que la Fed et la BCE déçoivent les attentes du marché, nous estimons qu'il existe un potentiel asymétrique pour les rendements. Nous prévoyons une très bonne année pour les rendements des EM, compte tenu de notre scénario de base qui prévoit soit une stabilité des rendements, soit un assouplissement monétaire.
Sur les taux locaux, nous surveillons de près les banques centrales des pays émergents afin qu'elles poursuivent leurs cycles de baisse de taux, alors que la FED et la BCE ont marqué une pause. Nous continuons de privilégier des pays comme le Brésil (en raison des matières premières) et le Mexique (un bénéficiaire clé de la diversification de l'industrie manufacturière par rapport à la Chine) où les taux d'intérêt réels restent très élevés. Pour la dette des marchés émergents libellée en monnaie locale, les rendements dans des pays comme le Brésil et le Mexique sont proches de 10 %.
En ce qui concerne le crédit souverain, nous continuons à privilégier les histoires idiosyncratiques dans le segment à haut rendement et les pays qui bénéficieront à long terme du phénomène de "nearshoring", c'est-à-dire le rapatriement potentiel des chaînes de production vers des pays plus proches et plus stables (Roumanie, Mexique, etc.). Néanmoins, nous restons prudents et avons ajouté une protection contre nos noms HY.
Enfin, bien que nous ayons réduit notre exposition globale aux devises EM, nous continuons à privilégier une sélection de devises sur une base tactique/opportuniste, principalement dans la région LATAM, comme le real brésilien.
Part FW EUR acc 1Indicateur de référence : Indice JP Morgan GBI – Emerging Markets Global Diversified Composite Unhedged EUR.
Carmignac Portfolio EM Debt
Carmignac Portfolio EM Debt FW EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 3/7
- Classification SFDR**
- Article 8
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,06 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- Aucune commission de performance n'est prélevée pour ce produit.
- Coûts de transaction
- 0,34 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Portfolio EM Debt | +0,5 | +7,9 | +4,1 | +15,3 | −9,0 | +3,9 | +10,5 | +28,9 | −10,0 | +1,1 |
| Indicateur de référence | +2,1 | +8,6 | +4,4 | +8,9 | −5,9 | −1,8 | −5,8 | +15,6 | −1,5 | +0,4 |
| Carmignac Portfolio EM Debt | +6,4 % | +3,9 % | +5,2 % |
| Indicateur de référence | +6,3 % | +3,6 % | +2,5 % |
Source : Carmignac au 30 oct. 2026.
Date de la 1ère VL : 31/07/2017.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: 50% JPM GBI-EM Global Diversified Composite index + 50% JPM EMBI Global Diversified Hedged index. Fréquence de rebalancement: Trimestrielle