Carmignac Portfolio Emergents : La Lettre des Gérants - T2 2025
Au cours du trimestre, le fonds a enregistré une performance positive de +5,8%, contre +3,1% pour son indice de référence. Pourtant, le début de trimestre s’annonçait difficile, marqué par l’annonce, par Trump, de droits de douane particulièrement élevés sur les importations, notamment celles en provenance de Chine. Malgré ce contexte, les marchés émergents ont non seulement affiché une performance positive, mais aussi surpassé les marchés développés et américains. Cette situation s’explique par le fait que les investisseurs ont pris conscience que la politique isolationniste de Trump risquait d’être plus préjudiciable aux États-Unis qu’à leurs partenaires commerciaux.
De plus, la Chine a démontré sa capacité de négociation en usant de son contrôle sur le raffinage des métaux rares, imposant ainsi une trêve commerciale aux Américains et obtenant un assouplissement des restrictions touchant à l’exportation des puces hautement performantes de Nvidia.
Amérique latine
La solide performance du fonds au cours du trimestre s’explique en grande partie par l’Amérique latine. Nos principales positions dans la région, qui constituent le cœur de notre portefeuille LatAm — telles que Banorte ou Mercado Libre — ont nettement surperformé. Le Mexique bénéficie de la protection offerte par l’accord de libre-échange (USMCA) conclu avec les États-Unis et le Canada, ce qui en fait un probable gagnant dans le nouveau contexte économique et géopolitique.
De plus, Claudia Sheinbaum, bien qu’ayant un tempérament et une sensibilité politique très éloignés de ceux de Trump, a choisi d’éviter la confrontation en renforçant les contrôles aux frontières. Ce positionnement a permis d’octroyer à Trump une victoire symbolique sur la question migratoire.
Taïwan et Corée du sud
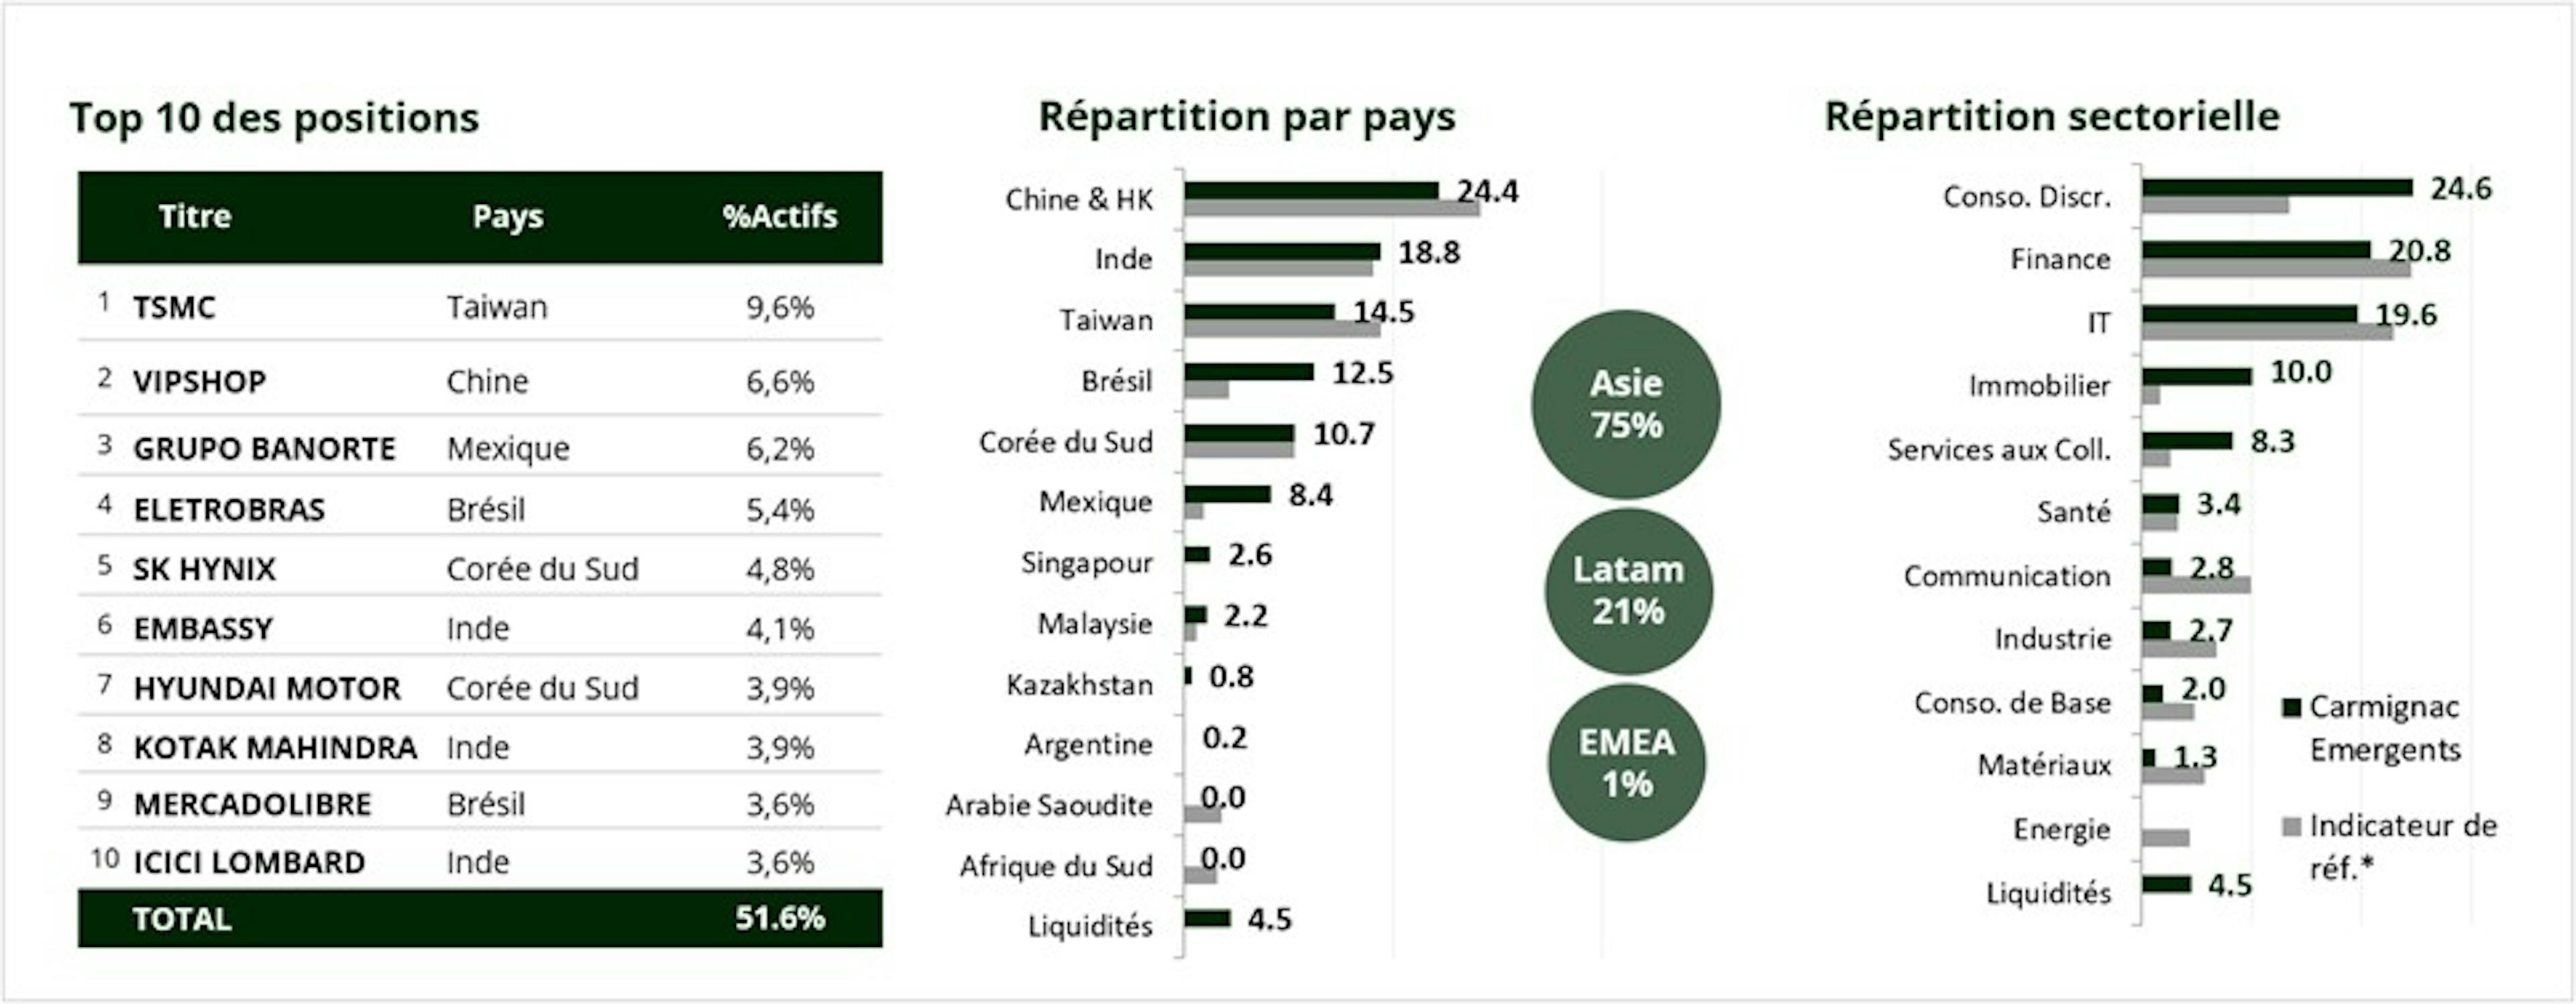
Parmi les autres contributions positives à la performance du fonds, il convient également de mentionner nos participations dans des entreprises liées à l’intelligence artificielle, telles que TSMC, Hynix et Elite Material. Cette thématique occupe une place centrale dans notre processus d’investissement, et l’Asie compte de nombreux acteurs majeurs dans ce domaine. C’est pourquoi, en début de trimestre, nous avons renforcé notre position sur Hynix. En effet, les mémoires HBM (High Bandwidth Memory) produites par Hynix, utilisées par Nvidia pour l’intelligence artificielle, ont bouleversé le marché à son avantage, tandis que les produits de Samsung n’ont toujours pas obtenu la certification Nvidia. Il convient de noter que Hynix représentait 4.8% du fonds au 30 juin.
Hynix a également profité de la forte hausse du marché sud-coréen, survenue après l’élection de Lee Jae-Myung à la présidence du pays le 3 juin. Dès son investiture, Lee a annoncé son intention d’inciter les grandes entreprises coréennes, les « chaebols », à améliorer leur gouvernance d’entreprise, ce qui a suscité un vif enthousiasme sur les marchés. Nous avons saisi cette occasion pour céder notre position dans Samsung, dont les investissements dans la fonderie n’ont pas permis de combler l’écart avec TSMC, leader incontesté qui détient un quasi-monopole sur ce segment. Les rendements décevants de la division fonderie et la perte de sa position de leader sur les mémoires rendent désormais Samsung moins attrayante à nos yeux qu’auparavant.
Inde et Asie du sud-est
Au cours du trimestre, nous n’avons pas modifié notre portefeuille indien (18.8% du fonds), mais avons renforcé l’Asie du Sud-Est. Nous avons initié une nouvelle position dans la banque privée indonésienne Bank Central Asia, qui répond pleinement à tous les critères de notre processus d’investissement.
Le premier concerne la sous-pénétration du secteur bancaire en Indonésie : avec un taux de 31%3, le crédit bancaire en pourcentage du PIB demeure exceptionnellement faible, non seulement par rapport aux pays développés, mais aussi en comparaison avec d’autres économies émergentes. Parmi les principaux marchés émergents, seule l’Argentine affiche une pénétration moindre, situation principalement attribuable aux multiples crises économiques qu’elle a traversées.
L’Indonésie, quant à elle, bénéficie d’une croissance soutenue, avoisinant les 5%, d’un faible niveau d’endettement souverain (39% du PIB), d’une inflation modérée autour de 2% et d’une balance des paiements solide4. Ces facteurs offrent un contexte favorable à une croissance stable et durable pour les années, voire les décennies à venir.
Par ailleurs, Bank Central Asia se distingue en tant que seule grande banque privée du pays, les autres institutions étant détenues par l’État. Cette configuration rappelle celle de l’Inde, où les banques privées ont progressivement gagné des parts de marché face aux banques publiques, grâce à une plus grande efficacité. Bank Central Asia présente une structure financière solide, avec un ratio Tier 1 de 27%, un taux de créances douteuses limité à 2% et un rendement sur capitaux propres supérieur à 20%5. À la suite d’une sous-performance de plus de 25% sur un an6, la valorisation de Bank Central Asia nous a semblé attrayante, le multiple de PER s’établissant en dessous de sa moyenne de long terme. C’est ce qui a motivé notre décision d’acheter ce titre.
L’arrivée de Naomi Waistell
Ce trimestre a également été marqué par le renforcement de l’équipe de gestion, avec l’arrivée de Naomi Waistell en tant que co-gérante de Carmignac Emergents. Forte de près de 16 années d’expérience dans la gestion des marchés émergents, Naomi adhère pleinement à la philosophie d’investissement du fonds axée sur des sociétés de qualité, affichant de solides perspectives de croissance et un modèle économique robuste, capables de générer un autofinancement suffisant pour maintenir leur performance, y compris en période de ralentissement économique.
Notre processus d’investissement, véritable boussole, nous permettra de générer de solides performances au cours des prochaines années, alors même qu’un marché haussier semble s’esquisser sur une classe d’actifs longtemps délaissée au profit du marché américain par de nombreux investisseurs.
En effet, la récente faiblesse du dollar ainsi que celle du marché obligataire américain ouvrent la voie à une réallocation vers les marchés émergents, qui demeurent aujourd’hui largement sous-pondérés dans les portefeuilles des allocataires d’actifs. D’autant plus que les ratios cours sur bénéfice (P/E) 2026 moyen des pays émergents est à 11,1x contre 18,4x7 pour les marchés développés. Selon une étude récente de JP Morgan, si les marchés émergents atteignaient simplement une pondération équivalente à celle des indices de référence MSCI, cela entraînerait des flux estimés à 1,5 trillion de dollars vers les actions émergentes8.
Positionnement au 30/06/2025

Carmignac Portfolio Emergents
Carmignac Portfolio Emergents F EUR Acc
- Durée minimum de placement recommandée
- 5 ans
- Indicateur de risque*
- 4/7
- Classification SFDR**
- Article 9
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,15 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % lorsque la classe d'action surperforme l'indicateur de référence pendant la période de performance. Elle sera également dûe si la classe d'actions a surperformé l'indicateur de référence mais a enregistré une performance négative. La sous-performance est récupérée pendant 5 ans. Le montant réel variera en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne sur les 5 dernières années, ou depuis la création du produit si elle est inférieure à 5 ans.
- Coûts de transaction
- 0,39 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Portfolio Emergents | +5,5 | +5,5 | +9,8 | −14,3 | −10,3 | +44,9 | +25,5 | −18,2 | +19,8 | +1,7 |
| Indicateur de référence | +1,7 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 | +14,5 |
| Carmignac Portfolio Emergents | +6,8 % | +5,6 % | +4,5 % |
| Indicateur de référence | +5,5 % | +5,9 % | +4,3 % |
Source : Carmignac au 30 juin 2025.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: MSCI EM NR index