
2024 : rebond de l'activité M&A après un cycle baissier de trois ans !
Les vents contraires qui pèsent sur la confiance des entreprises s'inversent et tous les moteurs de la reprise sont déjà en place pour 2024 :
L'assouplissement monétaire qui se profile à l'horizon devrait permettre aux acheteurs financiers de revenir sur le marché. Le ralentissement de la croissance et le retour progressif de l'inflation vers l'objectif de 2%, tant attendu par la Réserve fédérale (Fed), devraient permettre à cette dernière d'abaisser ses taux directeurs à partir du mois de juin. Même si les taux restent élevés, la lisibilité sur le calendrier des baisses de taux de la Fed devrait stimuler l'activité des fusions et acquisitions. En effet, il sera plus facile et moins coûteux pour les entreprises d'obtenir le financement de leurs transactions.
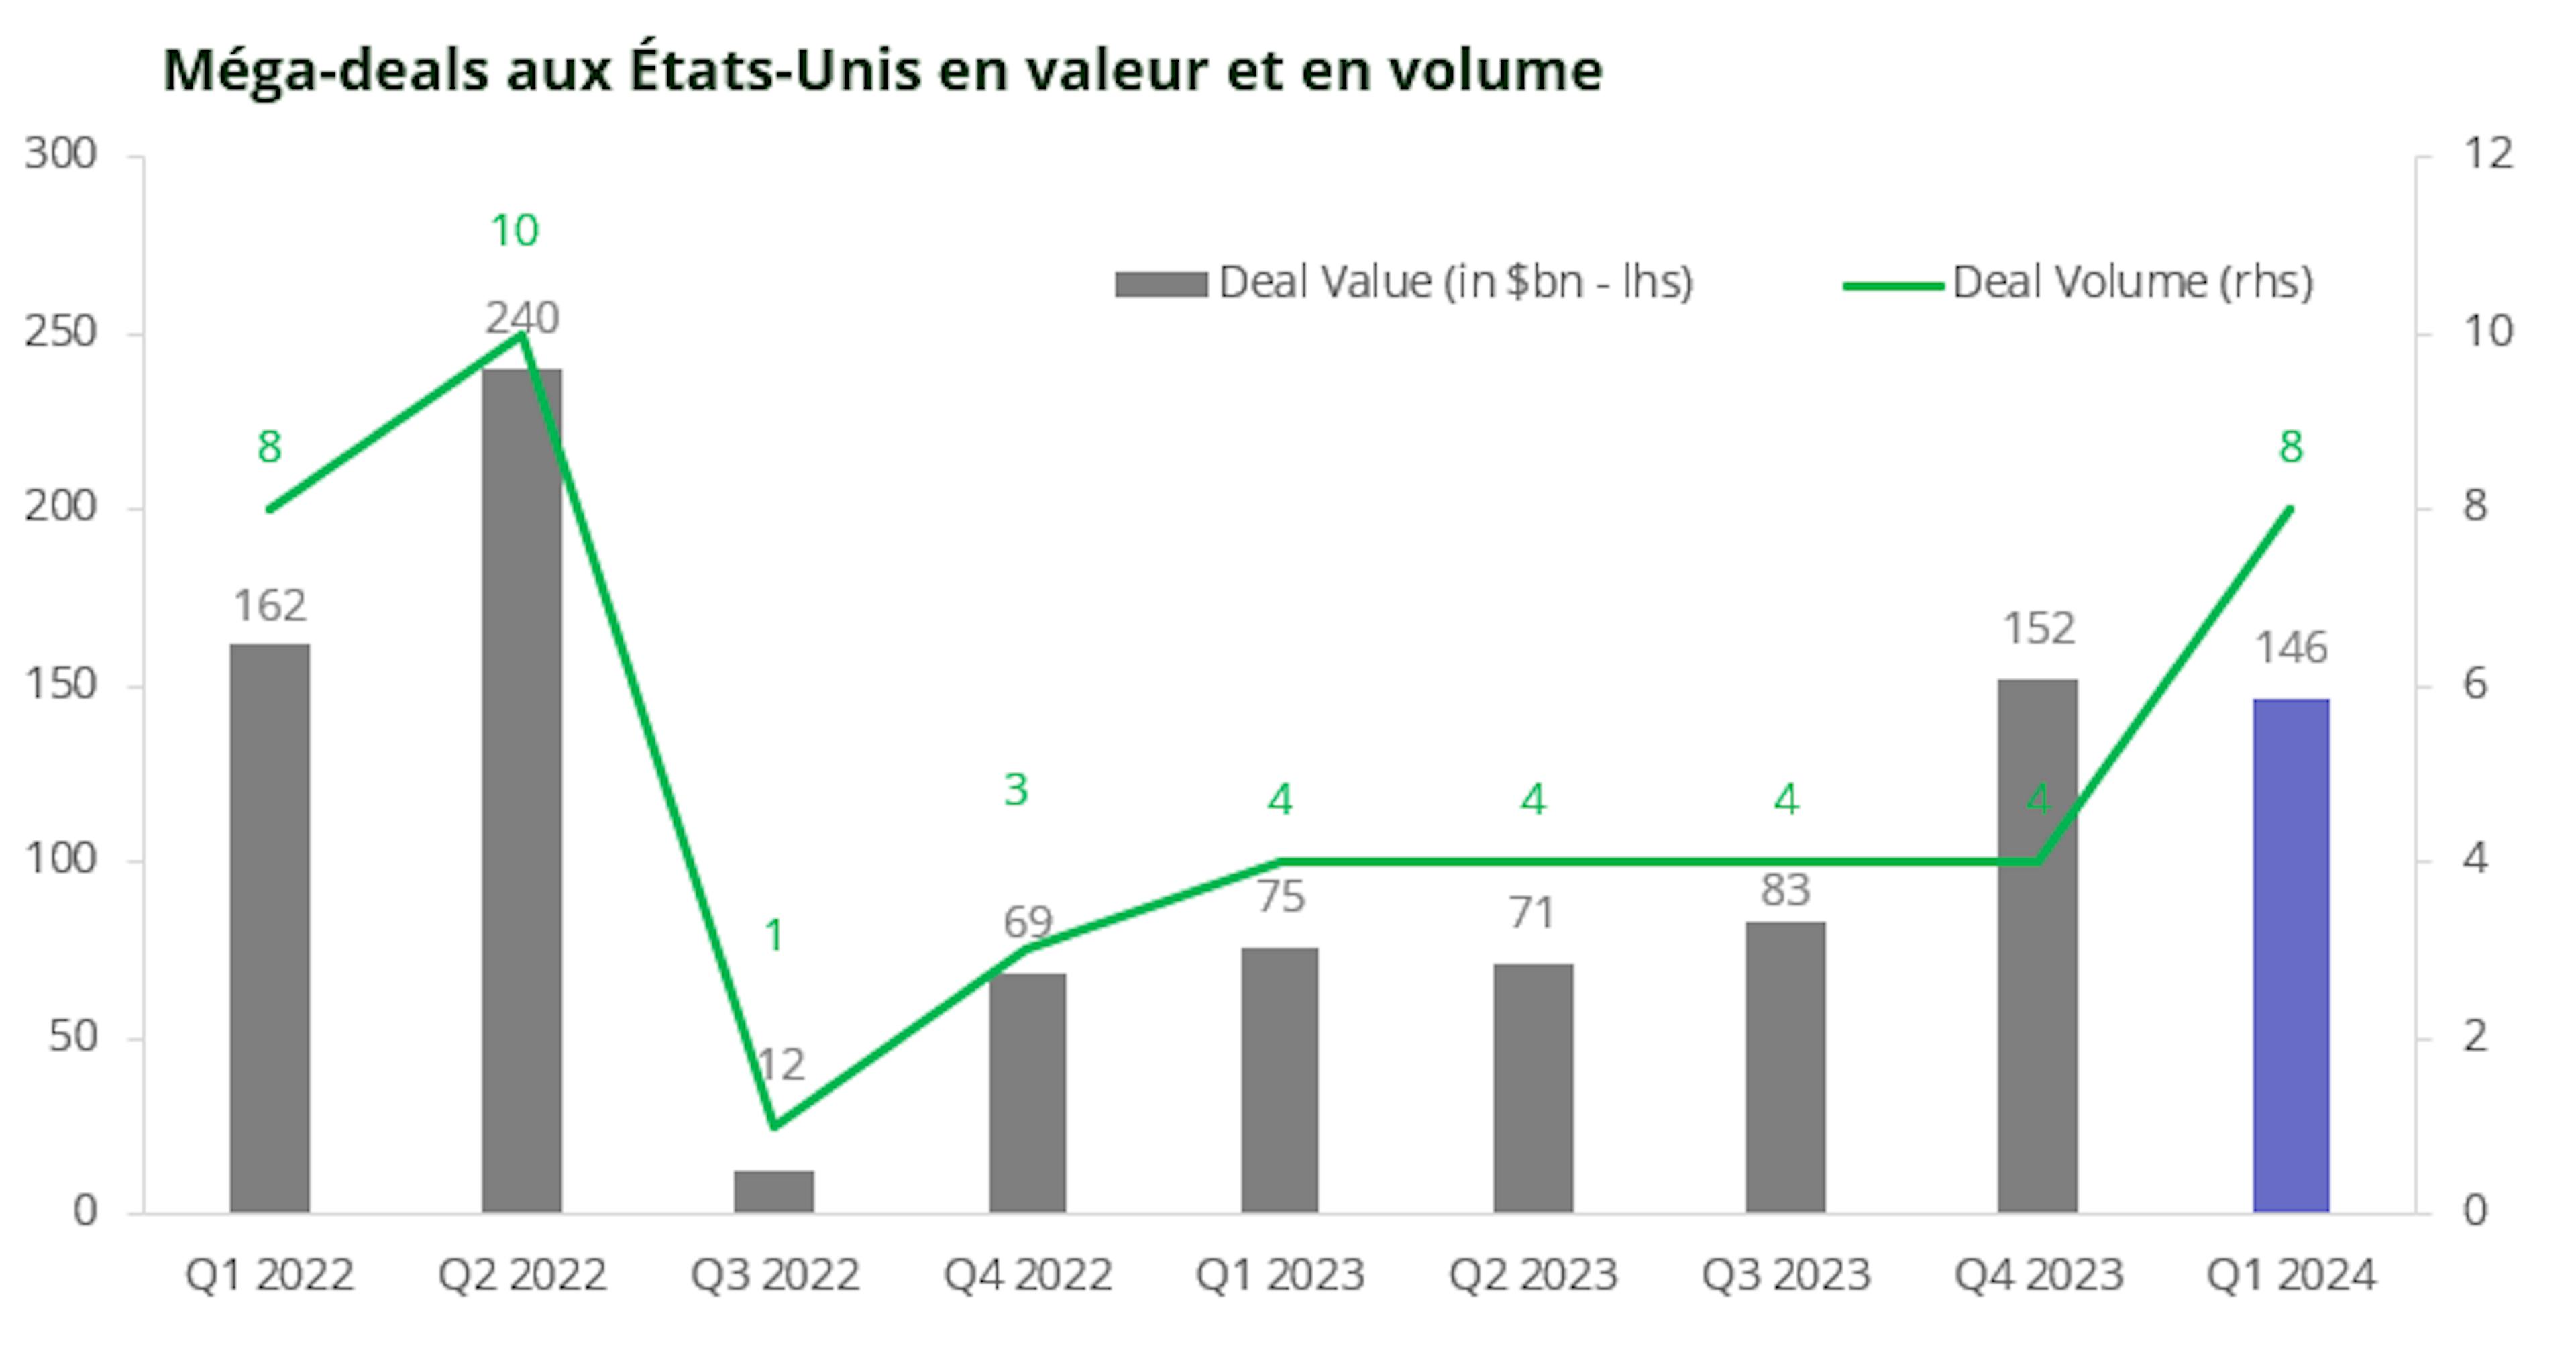
Retour des « méga-deals », 8 opérations d'une valeur supérieure à 10 milliards de dollars ont été annoncées au 1er trimestre 2024, contre seulement 4 au dernier trimestre 2023, sous l'impulsion d'importantes opérations américaines dans les secteurs de l'énergie, de la technologie et de la finance. Le nombre d'opérations mondiales annoncées au cours des trois premiers mois de l'année s'élève à 92, soit une hausse de 48 % par rapport à la même période de l'année précédente.
Le retour des « méga-deals » est un signe clair de confiance de la part des chefs d'entreprise.
Un recentrage sectoriel de l'activité M&A en faveur de la « vieille économie » sous l'impulsion de la transition énergétique, tant en Europe qu'aux États-Unis. En effet, ces trois années de faible activité de M&A ont permis d'entamer des discussions préliminaires dans des secteurs stratégiques tels que l'intelligence artificielle, les capacités cloud, les transitions énergétiques propres et/ou le reshoring, ce qui devraient également soutenir ce rebond.
Les nouvelles directives japonaises en matière d'OPA, annoncées en août 2023, devraient aussi favoriser la reprise des activités en Asie et permettre ainsi l'accès à un réservoir de performance potentiellement important.
Une rémunération plus élevée sur les opérations M&A…
- Les primes de risque sur les arbitrages des fusions-acquisitions sont désormais plus attrayantes. En effet, les spreads ont commencé à refléter la hausse des taux et la réévaluation de la prime de risque. La prime de risque M&A correspond au risque que l'opération ne soit pas menée à bien, mais il convient de noter que ce risque est idiosyncrasique car il est spécifique à l'opération.
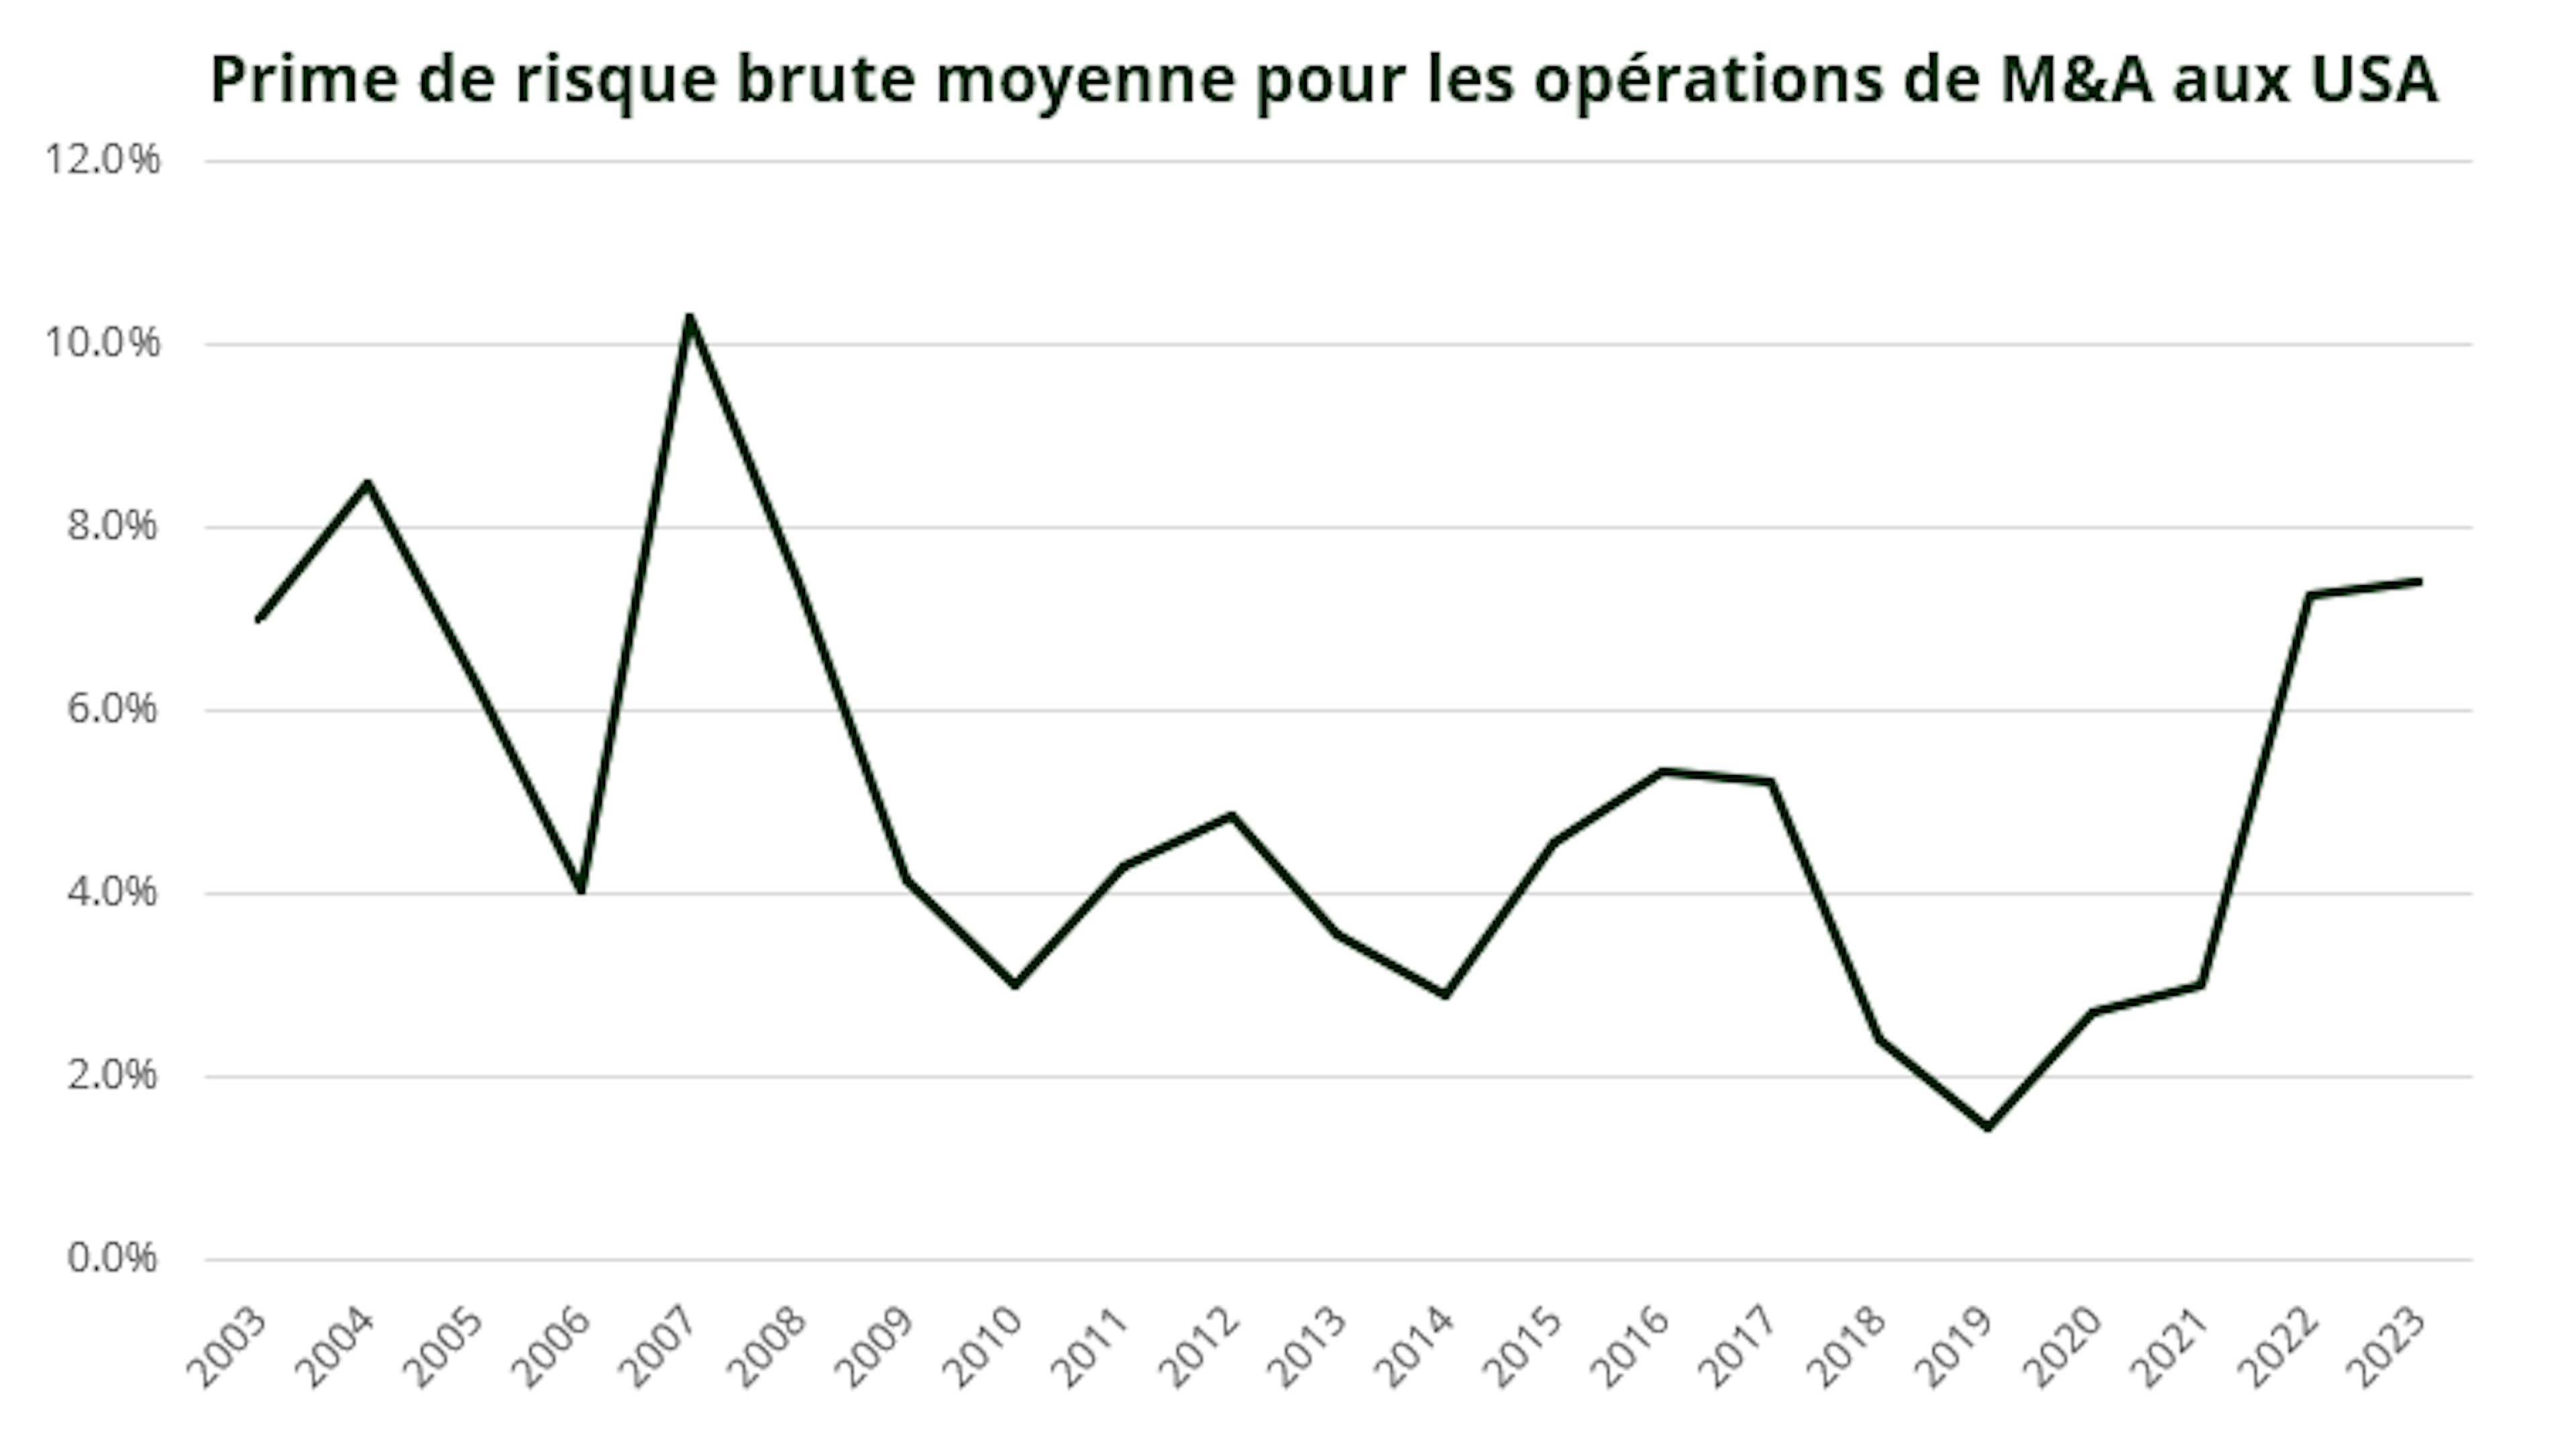
- L'avantage d'avoir des taux sans risque plus élevés et donc de s'éloigner d'un environnement de taux zéro/négatif, permet une meilleure rémunération pour chaque opération.
… ainsi que des taux d'échec plus faibles
Nous nous trouvons actuellement à des niveaux de taux d'échec proches des plus bas historiques. En d'autres termes, le risque d'abandon d'une opération de M&A est beaucoup plus faible que les années précédentes. Cela signifie donc que nous sommes aujourd'hui mieux rémunérés pour un risque d'échec moindre.
Par exemple, le pourcentage d'échec d'une transaction a notamment été réduit grâce à une plus grande clarté dans l'interprétation des lois « Antitrust ». Cette plus grande visibilité est cruciale dans l’environnement M&A pour déterminer les potentielles opérations qui seront contestées à l'avenir et la durée et les coûts que cela pourrait entraîner.
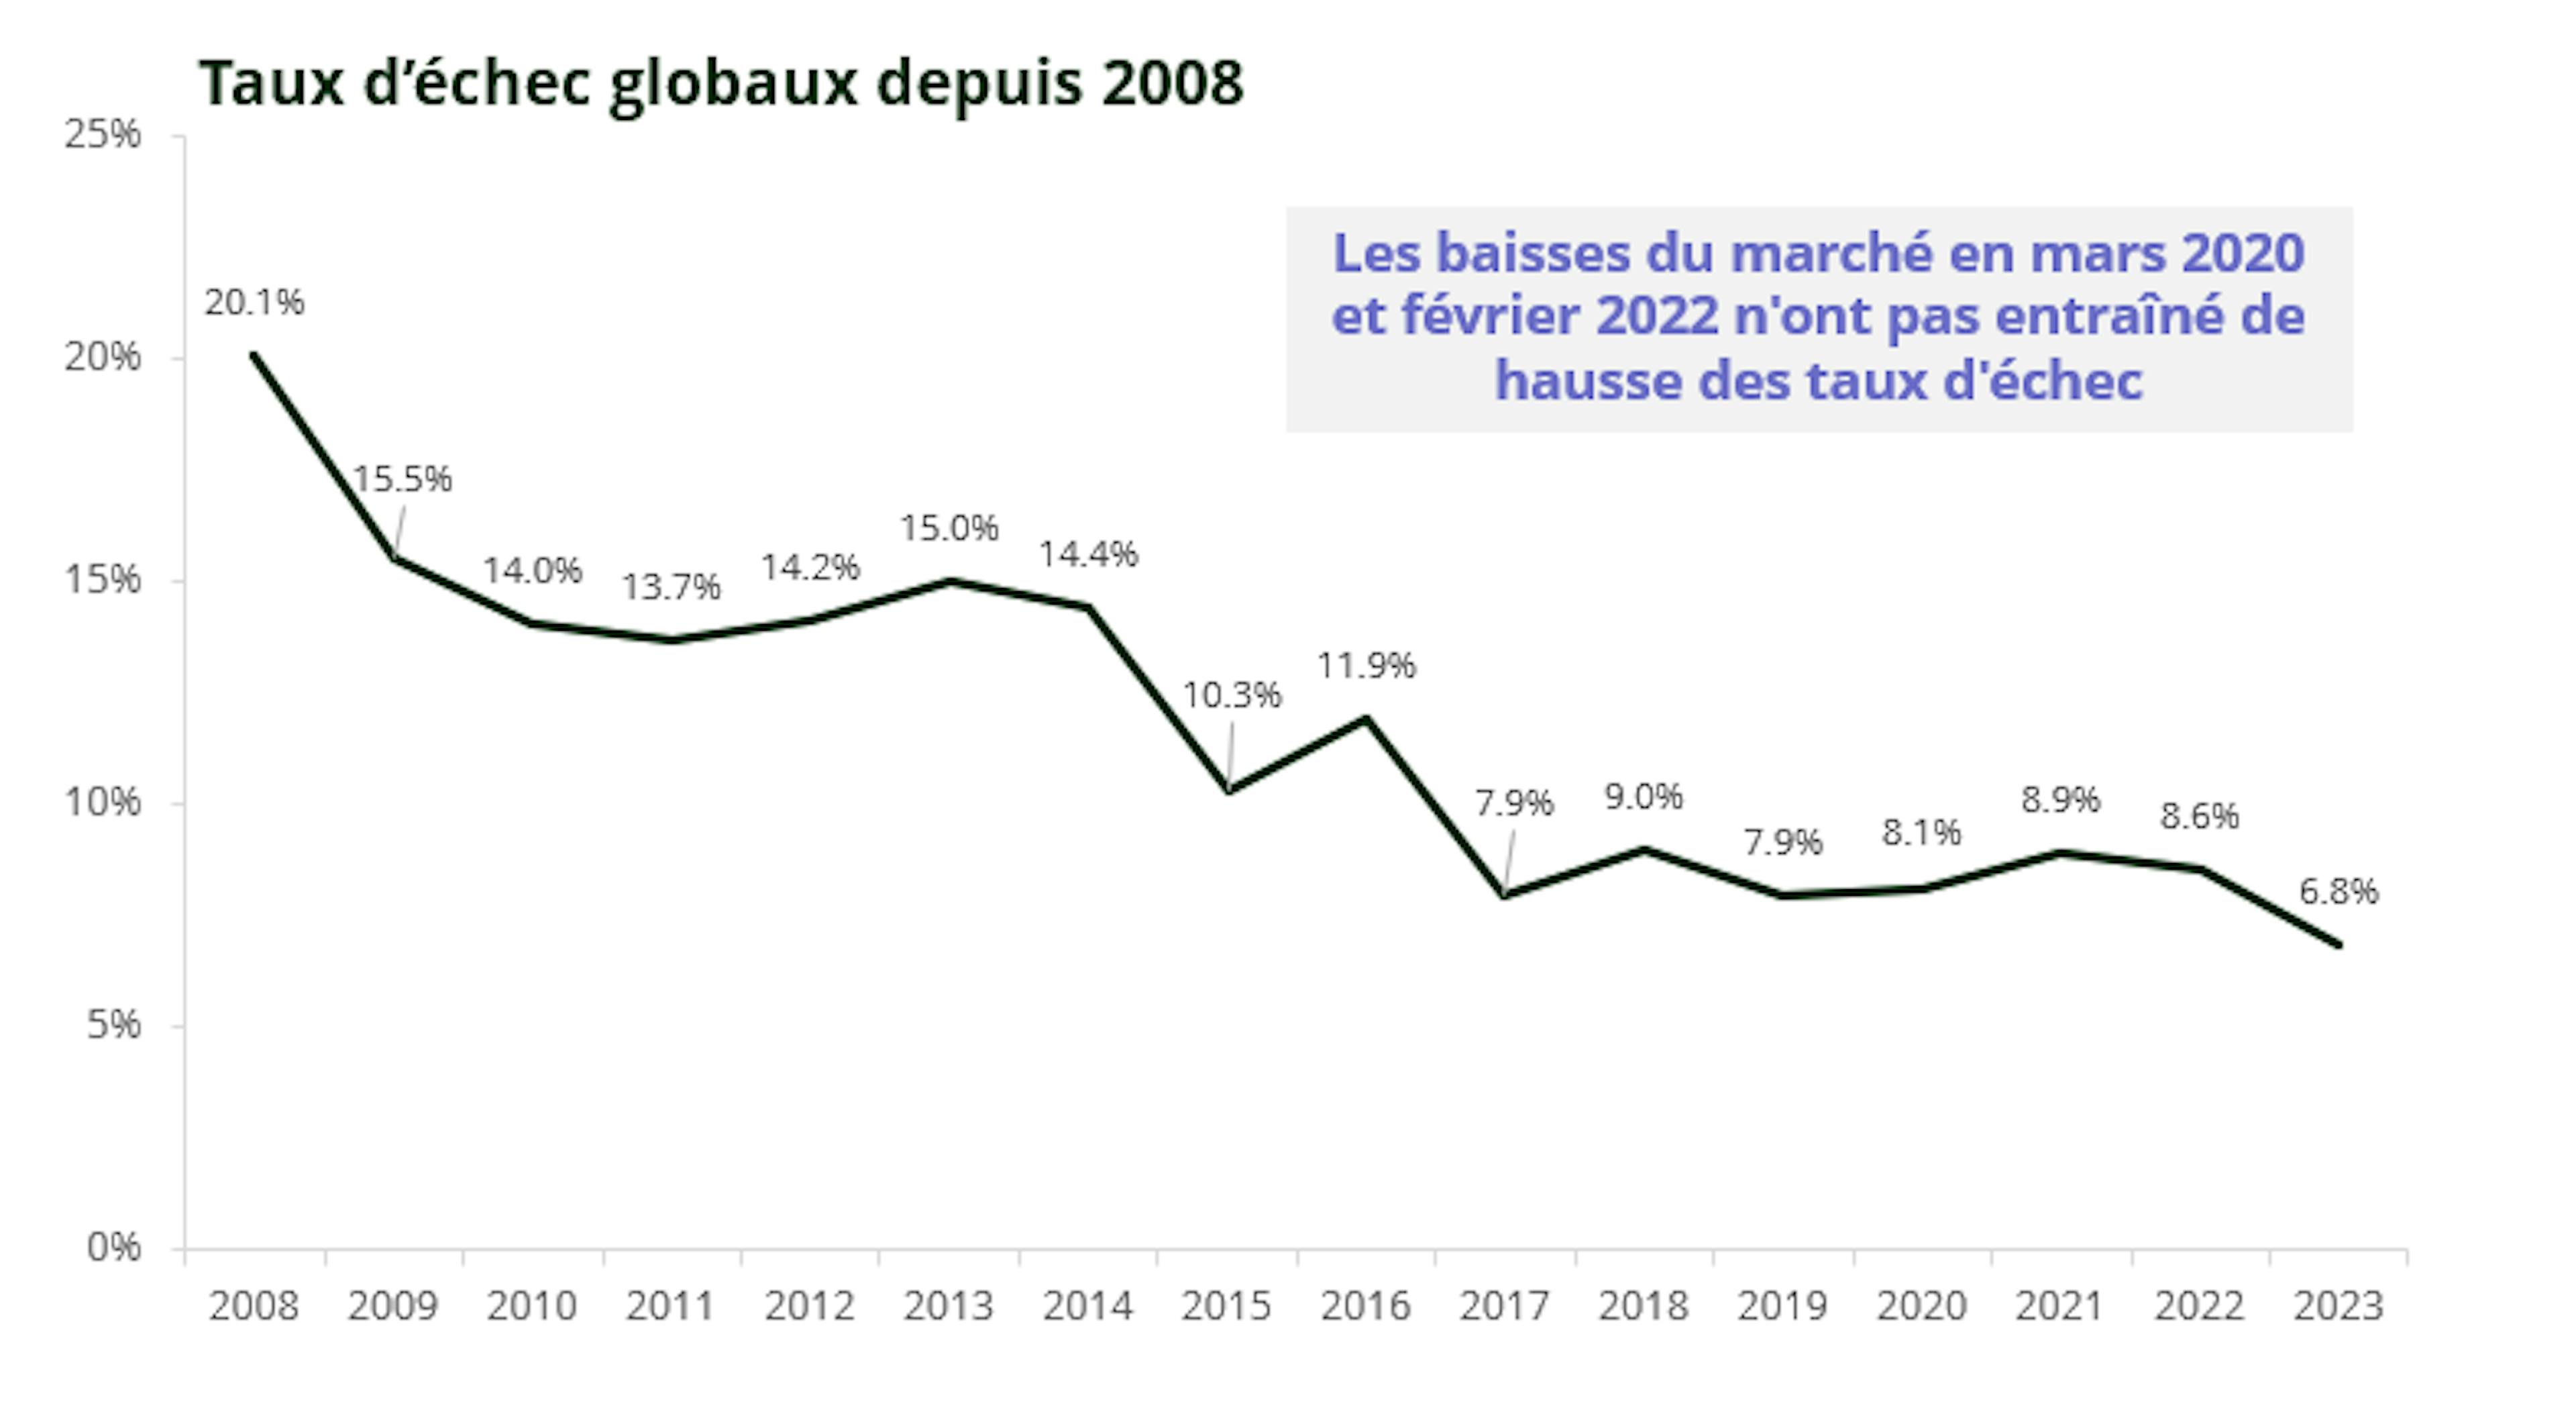
- Enfin, maintenant que la crainte d'une récession n'est plus le scénario central, et que nous évoluons dans un environnement de moindre inflation et de croissance résiliente, le retour de la confiance des investisseurs depuis la fin de l'année 2023 devrait continuer à favoriser cet environnement porteur et maintenir ce taux d'échec bas.
et enfin, l'augmentation des surenchères est de retour !
- Les trois premiers mois de l'année ont déjà été marqués par plusieurs surenchères : à titre d'exemple, en janvier, la société suédoise de services informatiques Pagero Group a fait l'objet d'une bataille entre trois acteurs du secteur (Avalara, Thomson Reuters, Vertex), qui a abouti à une amélioration des termes de l'offre de près de 39%.
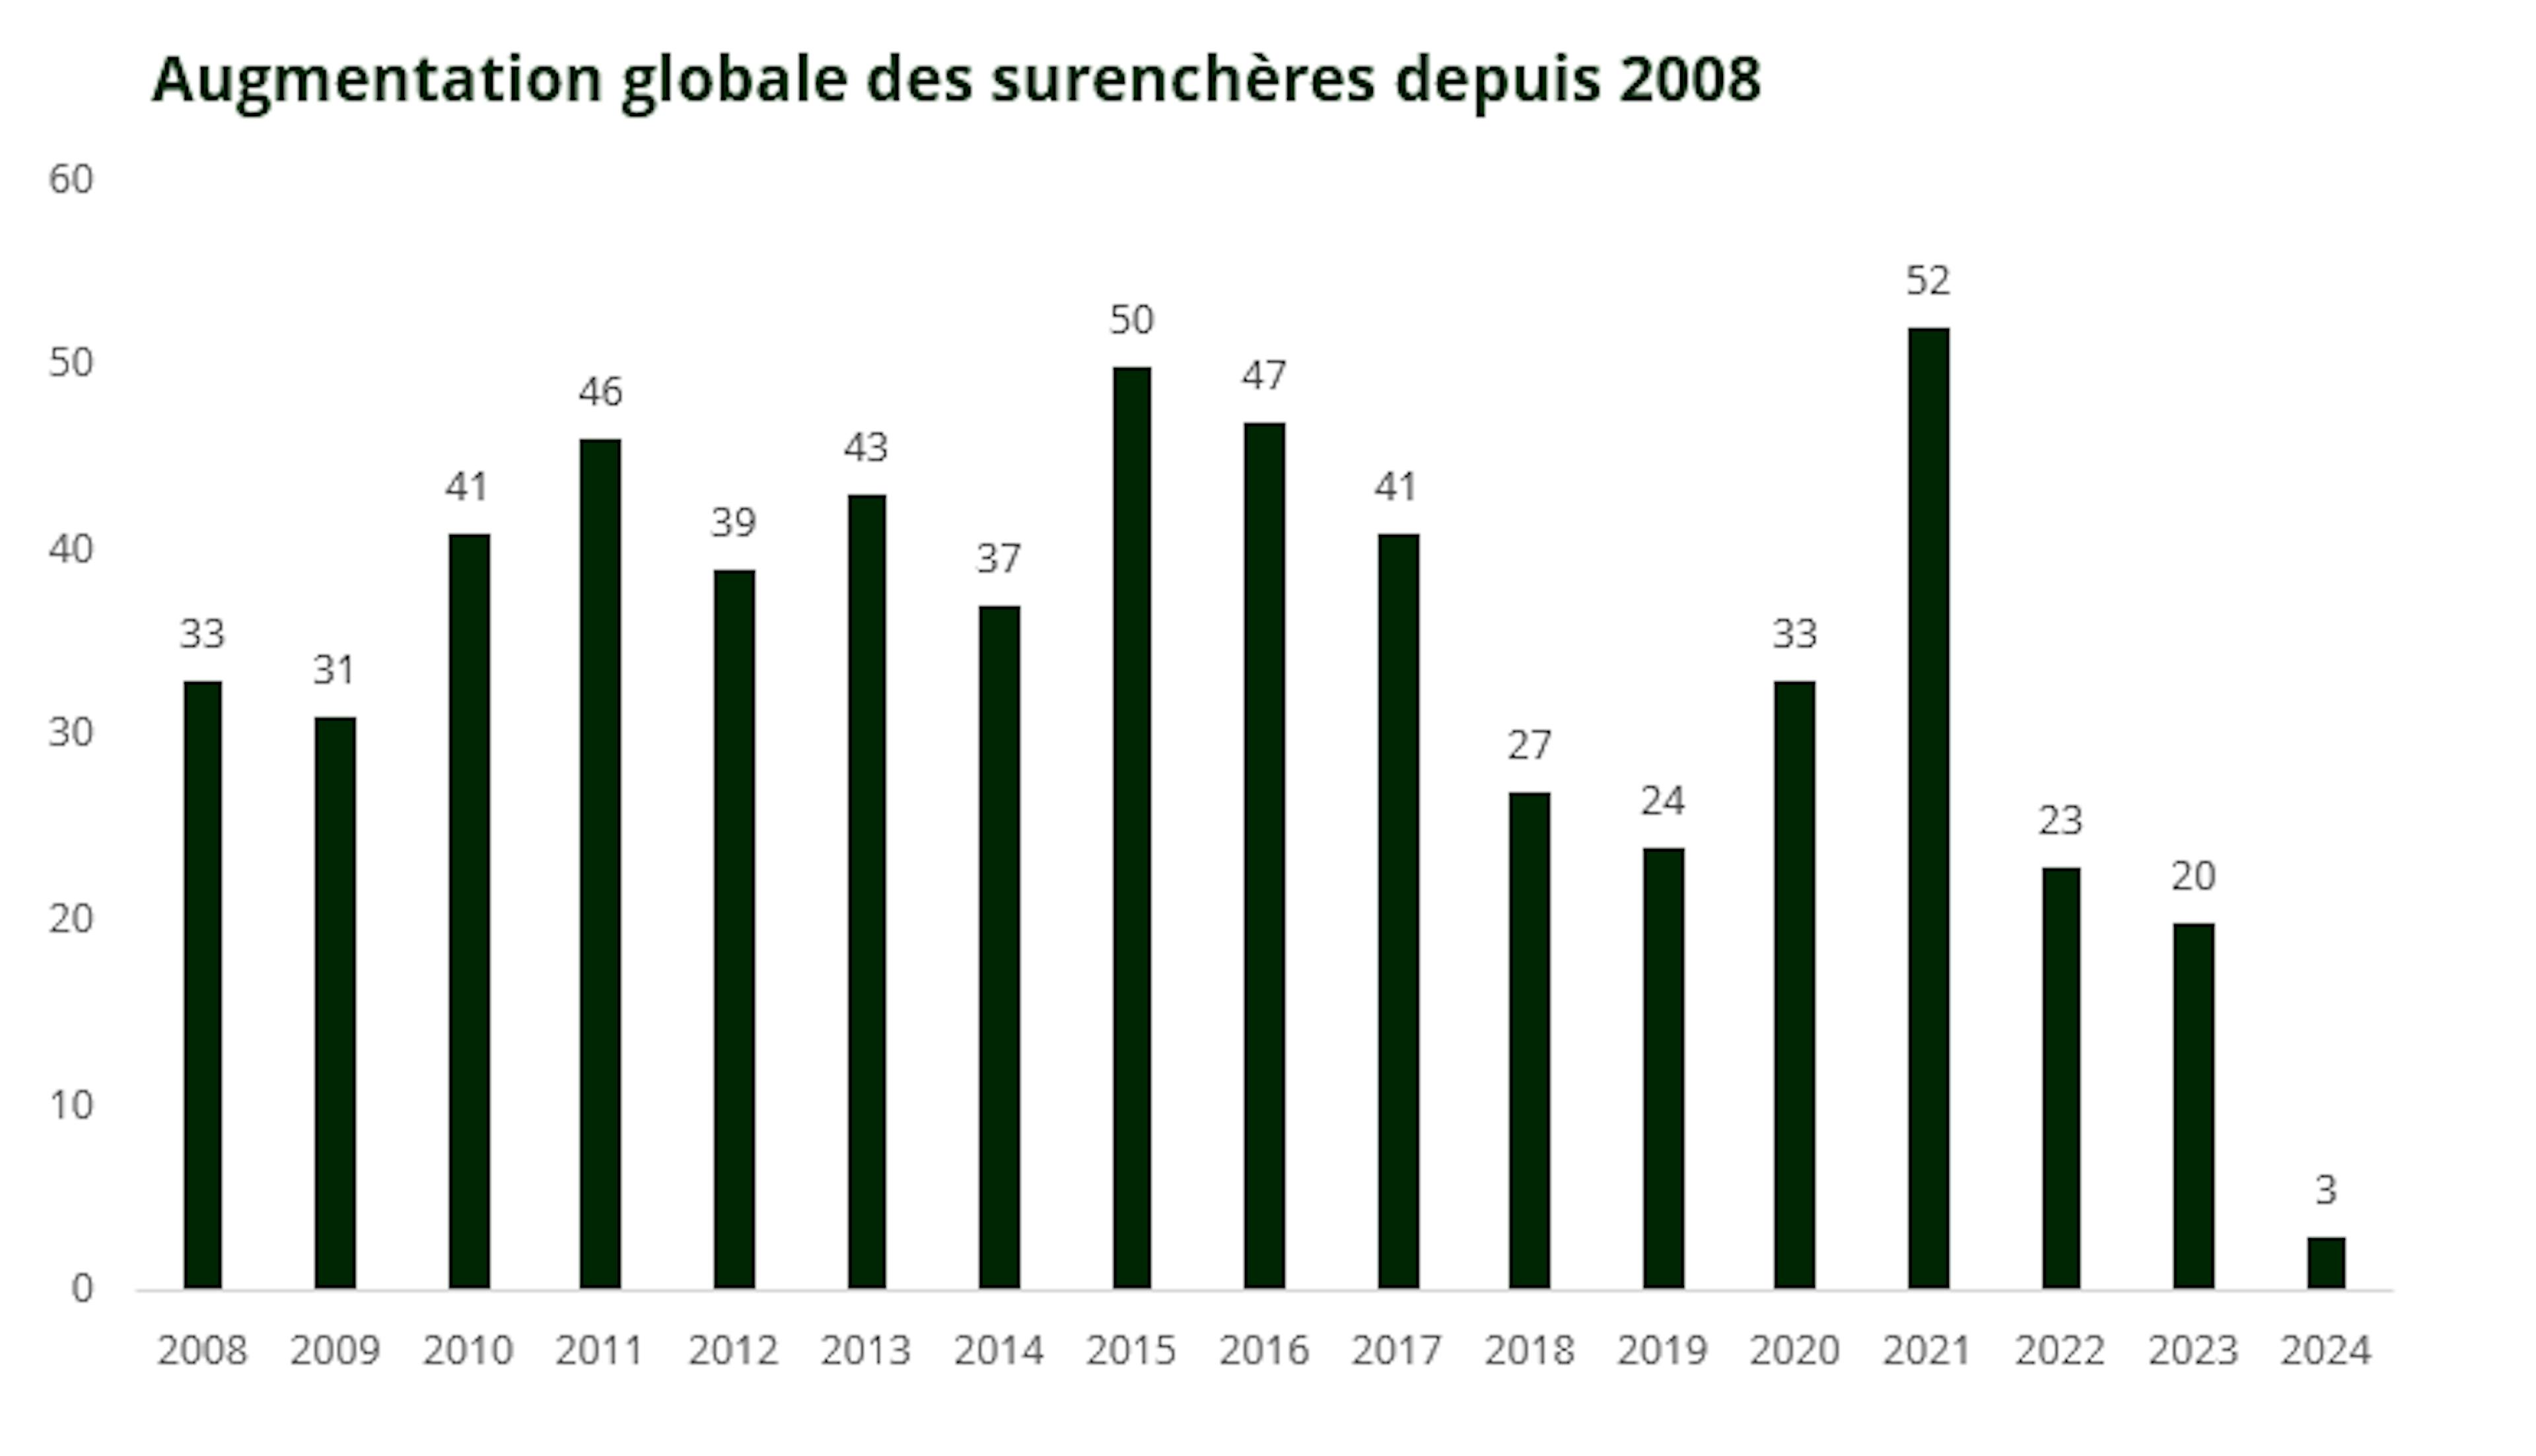
En février, la compagnie maritime CMA CGM a vu son offre d'achat de la société britannique de services logistiques Wincanton contrée par une offre de 37 % plus élevée de la société américaine GXO Logistics.
Enfin, toujours au Royaume-Uni, le fabricant d'équipements Spirent Communications est convoité par deux acteurs du secteur, Keysight Technologies et Viavi Solutions. Les actions de la société cible ont grimpé de 12 % au cours de la première offre, qui s'est déroulée en mars.
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 2/7
- Classification SFDR**
- Article 8
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- Nous ne facturons pas de frais d'entrée.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,12% de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00% max. de la surperformance lorsqu'elle est constituée et excède le High-Water Mark. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années, ou depuis la création du produit si celui-ci a moins de 5 ans.
- Coûts de transaction
- 0,23% de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.