
Les actifs crédit ont terminé le troisième trimestre 2026 sur une note plus fragile. Si les incertitudes géopolitiques et budgétaires appellent à la prudence, la résilience de la croissance et des fondamentaux des entreprises reste un soutien. Par ailleurs, la remontée des taux a renforcé les rendements embarqués, offrant désormais un portage plus attractif et de meilleures perspectives à moyen terme.
1. La hausse des taux souverains renforce l'attractivité de l'investissement en crédit investment grade
Les performances des indices crédit ont été pénalisées depuis le début de l’année par la forte remontée des taux courts dans les économies développées, consécutive à l’escalade du conflit impliquant l’Iran et les États-Unis. Ce nouvel environnement de taux a mécaniquement pesé sur la valorisation des obligations en circulation.
La perspective de prix de l’énergie durablement élevés et de perturbations importantes des échanges commerciaux a alimenté les anticipations d’inflation et entraîné une réaction rapide des principales banques centrales.
Afin de contenir le choc inflationniste et d’éviter sa diffusion aux autres composantes des indices de prix, les banques centrales ont engagé un nouveau cycle de resserrement monétaire : la Banque centrale européenne a déjà relevé ses taux à deux reprises contre une fois pour la Réserve fédérale, tout en adoptant un discours plus restrictif.
Ce changement de régime a entraîné un recalibrage marqué des anticipations de politique monétaire, les marchés intégrant désormais trois hausses de taux supplémentaires de part et d’autre de l’Atlantique au cours des douze prochains mois.
Le resserrement déjà engagé, combiné aux hausses désormais anticipées, s’est traduit par une forte remontée des taux souverains, avec une progression de 105 points de base (pb) du taux allemand et de 142 pb de son équivalent américain.
Ce mouvement a particulièrement pesé sur le crédit Investment Grade, dont le portage plus faible et la duration plus élevée offrent moins de protection face à la hausse des taux. Cette correction a toutefois sensiblement renforcé les rendements embarqués, améliorant ainsi le potentiel de portage et les perspectives de performance future des obligations (voir graphique 1).

2. Des signes de surchauffe au sein de la finance à effet de levier
Malgré un environnement marqué par des taux durablement élevés, des prix de l’énergie moins favorables et une offre obligataire abondante, l’univers de la finance à effet de levier a jusqu’à présent fait preuve d’une remarquable résilience.
L’abondance de capitaux et la recherche de rendement des investisseurs ont longtemps offert une source de financement aux modèles économiques les plus spéculatifs, facilitant leur refinancement malgré une dégradation progressive de la discipline de crédit et de l’efficacité de l’allocation du capital ces dernières années.
Ce soutien commence toutefois à s’éroder. Alors que les taux connaissent leur plus forte remontée depuis 2022 et que les flux vers certains segments de la finance à effet de levier commencent à s’inverser, les fragilités de certains modèles économiques deviennent progressivement plus visibles.
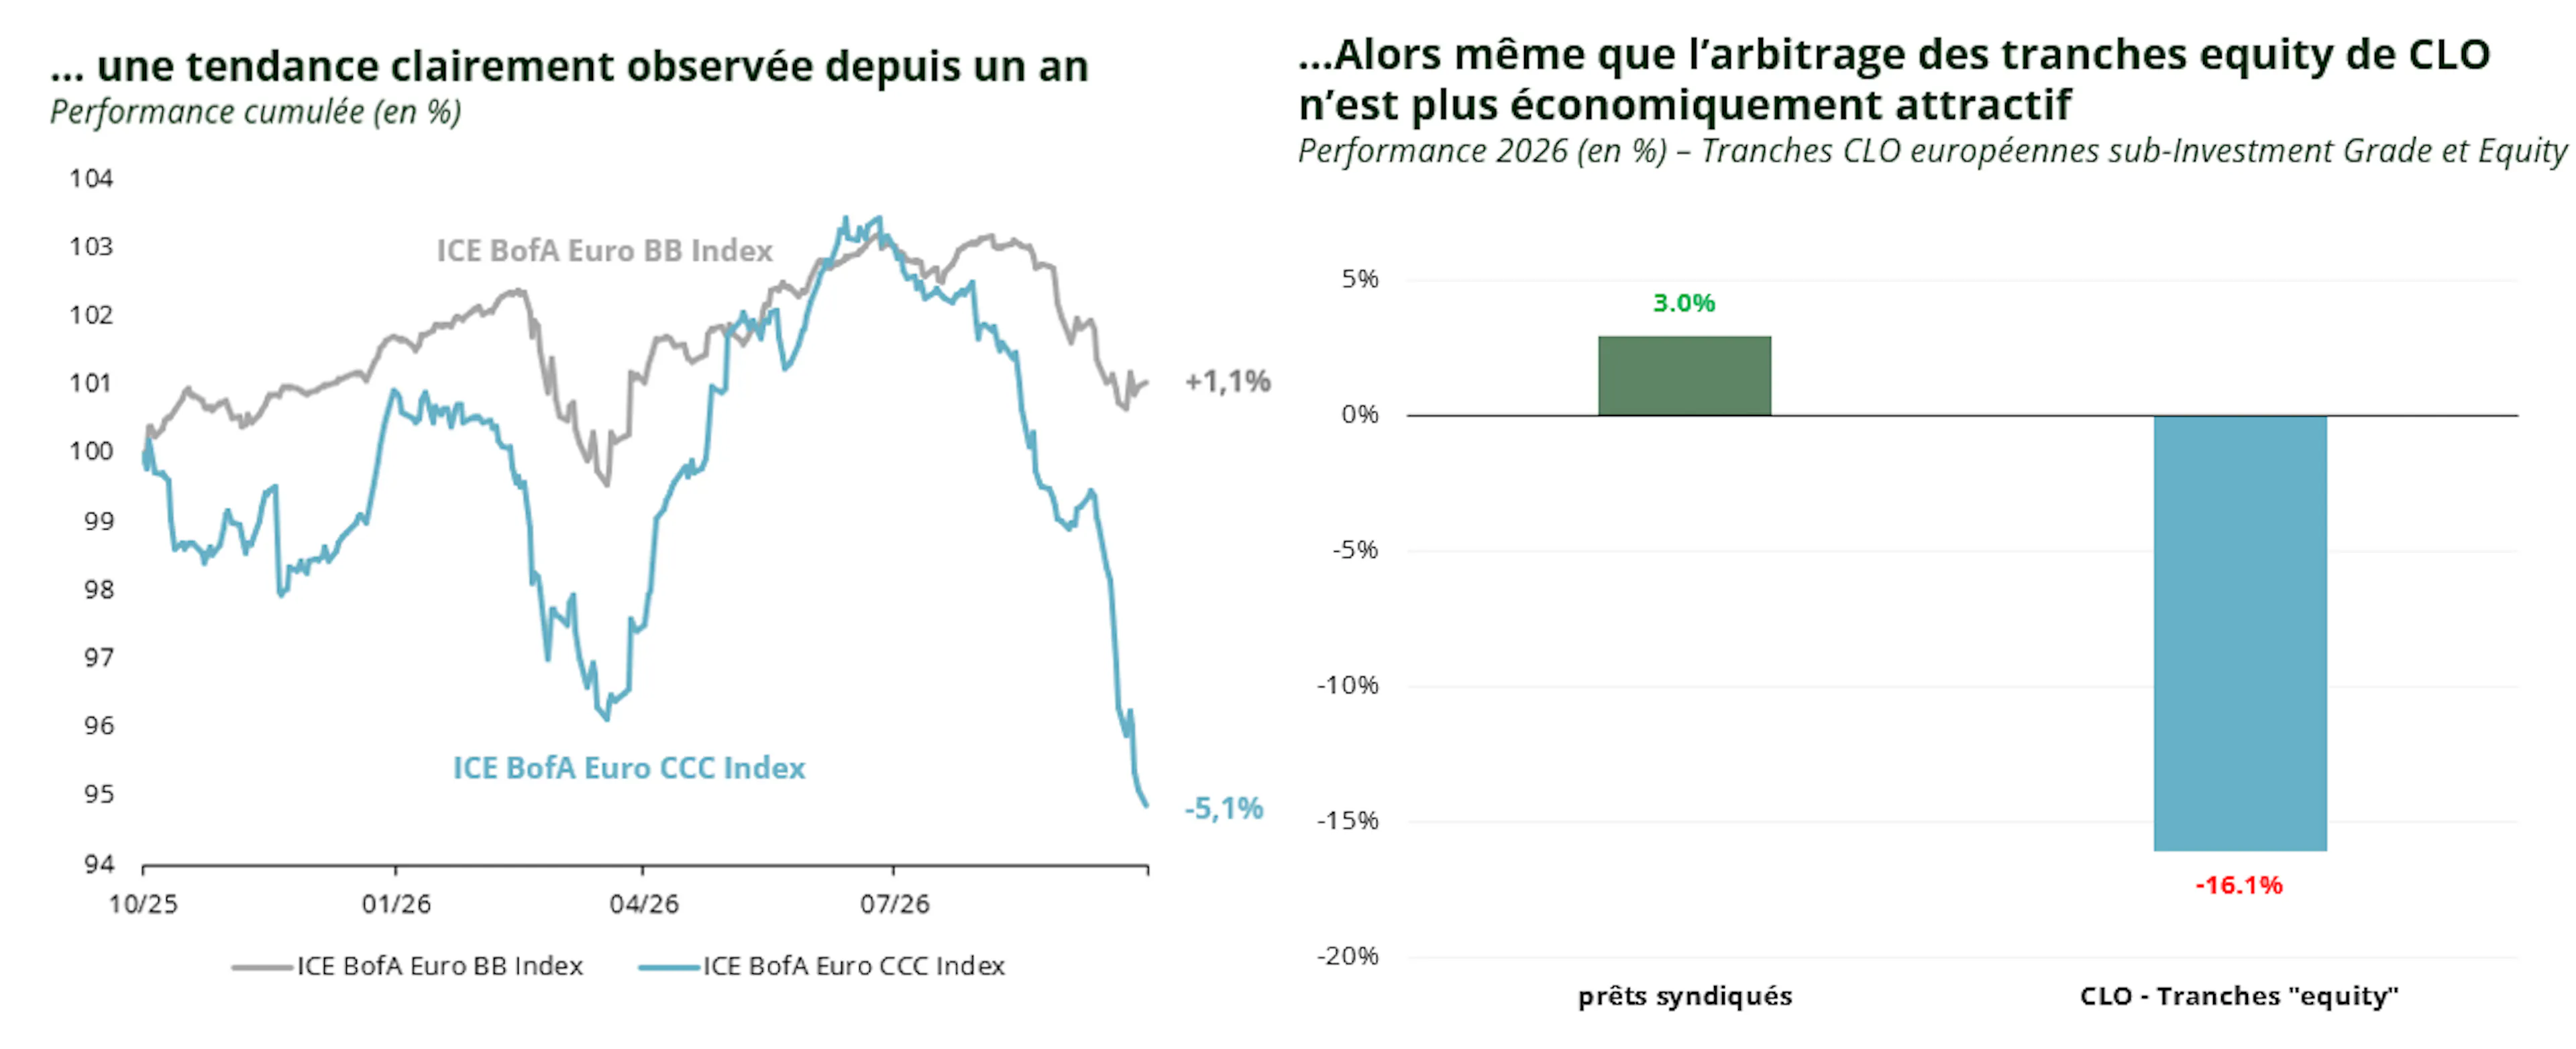
Cette tendance est particulièrement perceptible dans le crédit privé, longtemps protégé par sa moindre liquidité et donc par une volatilité moins apparente, mais également sur certains segments plus risqués des marchés liquides, notamment les tranches « equity » de Collateralised Loan Obligations (CLO) et le crédit corporate noté CCC.
Dans ce contexte, un élargissement des spreads de crédit nous paraît naturel : les niveaux de primes de risque observés jusqu’à récemment ne rémunéraient plus suffisamment, selon nous, les risques fondamentaux et structurels de certains émetteurs.
Nous anticipons ainsi une dispersion croissante au sein de la finance à effet de levier, susceptible de créer un environnement particulièrement favorable à la sélection de titres. Cette normalisation des valorisations devrait élargir le gisement d’opportunités et permettre aux gestions actives de générer de la performance absolue comme relative au cours de la prochaine phase du cycle.
3. Quels segments favoriser au sein du crédit à l’avenir
Les phases de fin de cycle peuvent être particulièrement délicates à traverser, compte tenu de la multiplication des sources d’incertitude, comme l’illustre l’environnement actuel. Dans ce contexte, la préservation du capital et la discipline dans la sélection des émetteurs deviennent essentielles.
Sur les marchés du crédit, éviter les incidents de crédit reste l’un des principaux déterminants de la performance à long terme, les défauts ou exercices de gestion du passif (LME) étant généralement synonymes de cristallisation des pertes.
Si la remontée des taux a davantage pénalisé certains segments défensifs du crédit, cette baisse des valorisations s’est accompagnée d’une hausse significative des rendements embarqués, renforçant ainsi leur potentiel de performance future en l’absence d’événement de crédit.
Dans ce contexte, nous estimons que l’Investment Grade offre un potentiel particulièrement intéressant pour les prochains mois. Sa plus forte sensibilité aux taux et la meilleure résilience de ses spreads pourraient lui permettre de mieux absorber un éventuel ralentissement économique. Il constituerait également une réserve de liquidité de qualité permettant de redéployer du capital vers des segments plus risqués en cas de dislocation des marchés.
La dette financière, notamment subordonnée, a également souffert de l’écartement des spreads souverains, particulièrement en France et dans les pays périphériques. Ce mouvement nous semble toutefois en partie excessif au regard de l’amélioration structurelle des fondamentaux bancaires : capitalisation renforcée sur la dernière décennie, coût du risque maîtrisé et rentabilité accrue dans le nouvel environnement de taux sont des éléments de soutien pour les banques européennes dans l’environnement actuel.
Les niveaux actuels nous paraissent donc faire émerger des opportunités attractives, d’autant que les anticipations de resserrement monétaire intégrées par le marché semblent particulièrement exigeantes. L’environnement permet désormais de sécuriser des rendements attractifs sur des émetteurs Investment Grade, une exposition qui pourrait également bénéficier d’une détente des taux en cas de dégradation de la conjoncture.
Enfin, n’oublions pas que le marché du crédit offre une profondeur et une granularité incomparables, avec plusieurs dizaines de milliers d’émetteurs à travers le monde. La richesse de cet univers permet aux gestions actives d’identifier en permanence des couples rendement/risque attractifs, notamment en exploitant les inefficiences de marché et en sélectionnant des émetteurs dont les fondamentaux nous semblent parfois mal compris ou insuffisamment valorisés par les investisseurs.

4. Carmignac Portfolio Credit, une solution à même de tirer profit de ce changement de régime
Carmignac Portfolio Credit a été conçu pour naviguer à travers différents environnements de marché, avec l’objectif de délivrer une performance ajustée du risque attractive sur l’ensemble du cycle de crédit.
Cette capacité d’adaptation s’est notamment illustrée lors des phases de stress de 2018 et 2020 : le Fonds a su limiter les pertes dans les phases de correction avant de redéployer rapidement du capital lorsque les dislocations de marché ont fait émerger des opportunités plus attractives, lui permettant de bénéficier des phases de rebond qui ont suivi.
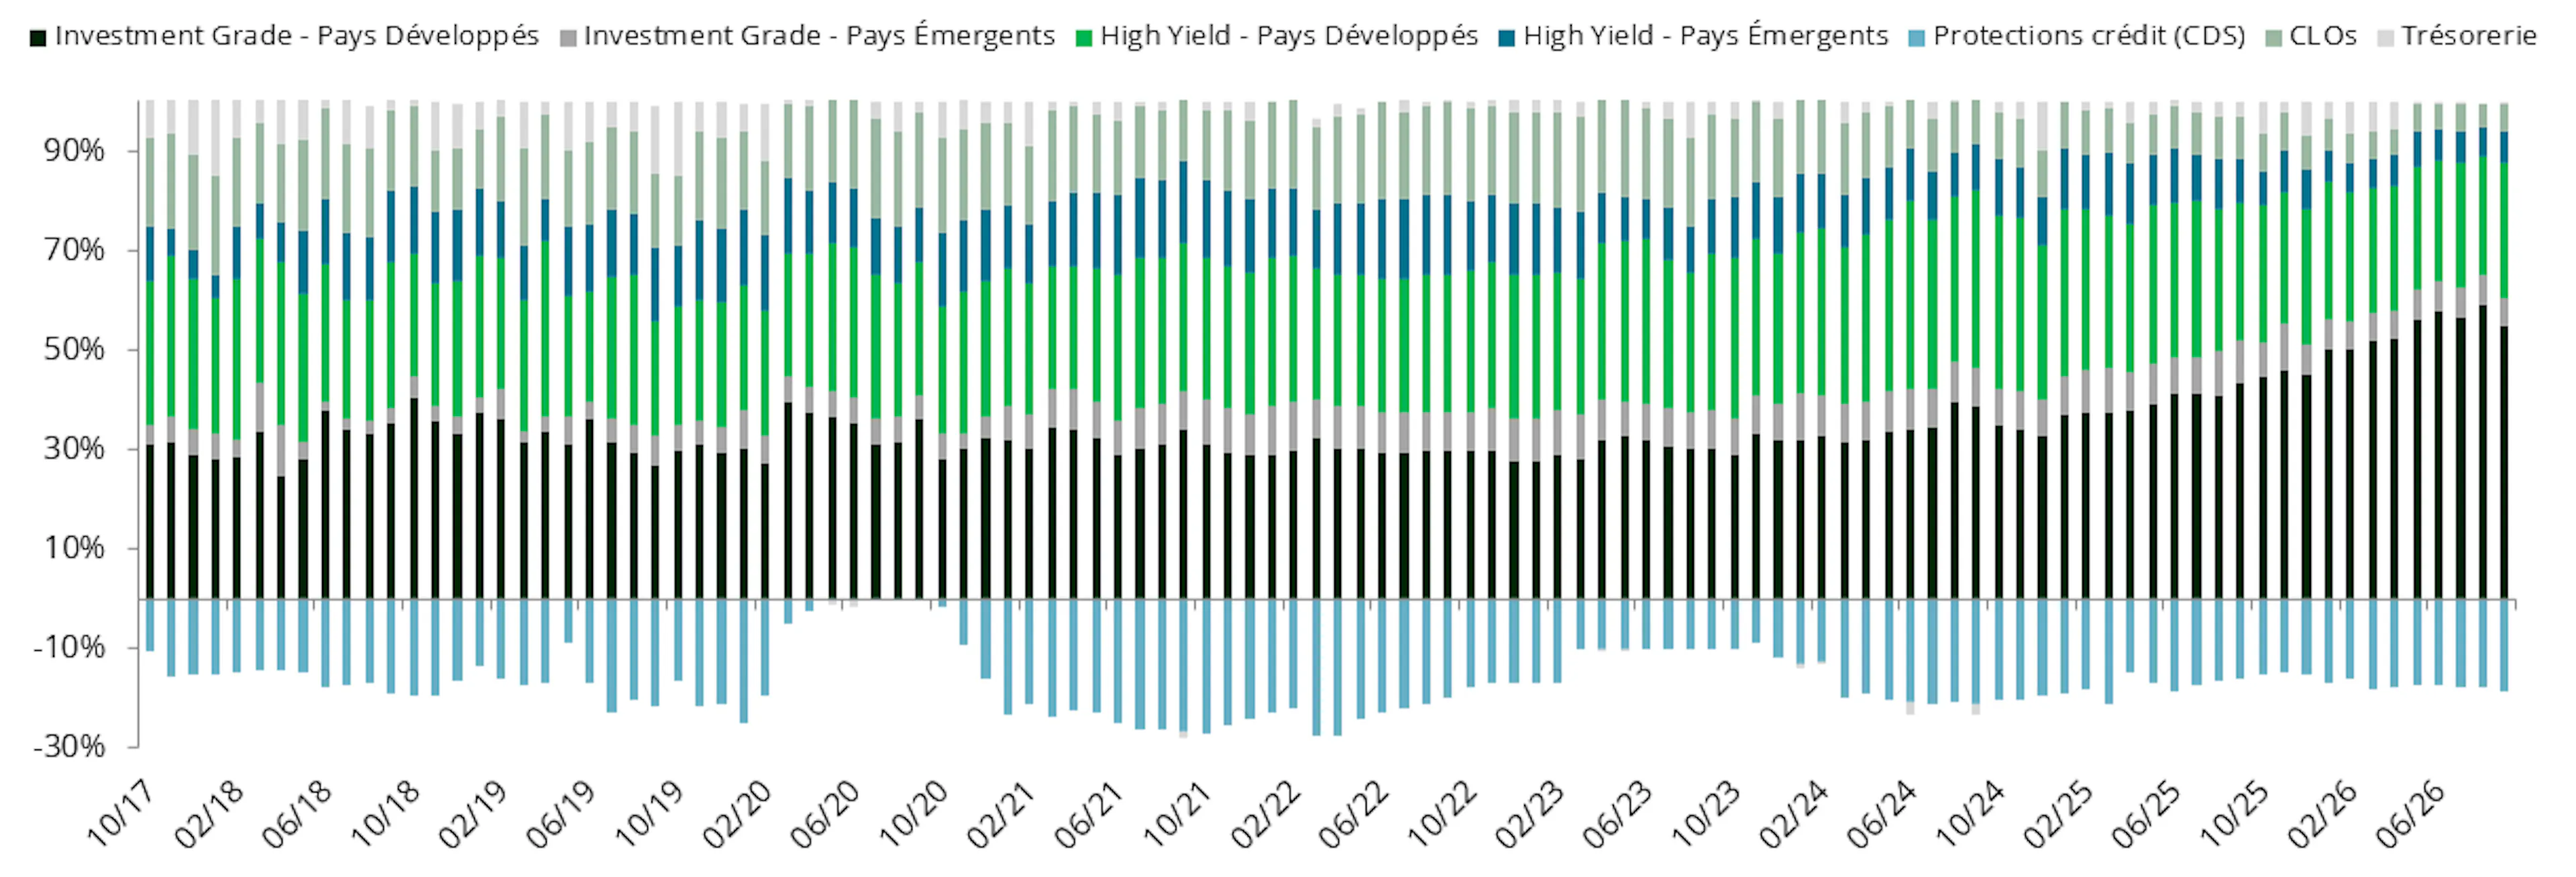
Le Fonds s’appuie sur un vaste univers d’investissement pour faire évoluer son allocation entre actifs défensifs et segments plus spéculatifs en fonction des niveaux de valorisation. Cette approche s’est traduite au cours des douze derniers mois par des prises de profits progressives sur le crédit structuré et le High Yield, au profit d’un renforcement des signatures Investment Grade.
Avec désormais seulement 15 % d’exposition nette au High Yield, après prise en compte de couvertures sur indices crédit représentant environ 18 % de l’actif net, et une préférence pour des actifs de portage défensifs, le Fonds nous semble bien positionné pour absorber un éventuel nouvel écartement des spreads.
Une correction plus marquée du marché constituerait également une source d’opportunités : le Fonds disposerait alors de la flexibilité nécessaire pour réduire ses couvertures et réallouer progressivement vers le High Yield à des niveaux de valorisation plus attractifs, afin de bénéficier d’un éventuel rebond ultérieur.
À fin septembre, le portefeuille offre un rendement embarqué de 6,5 %, contre 5,7 % en début d’année, pour une notation moyenne Investment Grade de BBB- et une sensibilité aux taux de 4,0. Cette combinaison d’un portage renforcé, d’un profil de risque défensif et d’une importante capacité de redéploiement permet au Fonds d’aborder sereinement un environnement plus sélectif tout en conservant les moyens de saisir les futures dislocations de marché.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Durée minimum de placement recommandée
- 3 ans
- Indicateur de risque*
- 2/7
- Classification SFDR**
- Article 6
*Echelle de risque du KID (Document d’Informations Clés). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. **Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. La classification SFDR des Fonds peut évoluer dans le temps.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- 2,00% du montant que vous payez au moment de votre investissement. Il s'agit du maximum que vous serez amené à payer. Carmignac Gestion ne facture pas de frais d'entrée. La personne en charge de la vente du produit vous informera des frais réels.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,20% de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00% lorsque la classe d'action surperforme l'indicateur de référence pendant la période de performance. Elle sera également dûe si la classe d'actions a surperformé l'indicateur de référence mais a enregistré une performance négative. La sous-performance est récupérée pendant 5 ans. Le montant réel variera en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne sur les 5 dernières années, ou depuis la création du produit si elle est inférieure à 5 ans.
- Coûts de transaction
- 0,23% de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
Performances
| Carmignac Portfolio Credit | −1,7 | +6,7 | +8,2 | +10,6 | −13,0 | +3,0 | +10,4 | +20,9 | +1,7 | +1,8 |
| Indicateur de référence | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 | −1,7 | +1,1 |
| Carmignac Portfolio Credit | +6,2% | +1,7% | +4,9% |
| Indicateur de référence | +4,6% | +0,4% | +1,3% |
Source : Carmignac au 30 sept. 2026.
Date de la 1ère VL : 31/07/2017.
Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Fréquence de rebalancement: Trimestrielle
COMMUNICATION PUBLICITAIRE. Veuillez vous référer au KID/prospectus avant de prendre toute décision finale d’investissement. Ce document ne peut être reproduit, en tout ou partie, sans autorisation préalable de la société de gestion. Il ne constitue ni une offre de souscription, ni un conseil en investissement. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change. La décision d’investir dans le fonds promu devrait tenir compte de toutes ses caractéristiques et de tous ses objectifs, tels que décrits dans son prospectus. La référence à un classement ou à un prix ne préjuge pas des classements ou des prix futurs de ces OPC ou de la société de gestion. La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n'est pas soumise à l'interdiction d'effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment. Carmignac Portfolio Credit est un compartiment de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM. L’accès au Fonds peut faire l’objet de restrictions à l’égard de certaines personnes ou de certains pays. Il ne peut notamment être offert ou vendu, directement ou indirectement, au bénéfice ou pour le compte d’une « U.S. person » selon la définition de la règlementation américaine « Regulation S » et/ou FATCA. Le Fonds présente un risque de perte en capital. Les risques, les frais courants et les autres frais sont décrits dans le KID (Document d’Informations Clés). Le prospectus, KID, et rapports annuels du Fonds sont disponibles sur le site www.carmignac.com et sur simple demande auprès de la Société de Gestion. Le KID doit être remis au souscripteur préalablement à la souscription. En Suisse : Le prospectus, KID, et rapports annuels du Fonds sont disponibles sur le site https://www.carmignac.com/fr-ch et auprès de notre représentant en Suisse (Switzerland) S.A., Route de Signy 35, P.O. Box 2259, CH-1260 Nyon. Le Service de Paiement est CACEIS Bank, Montrouge, succursale de Nyon / Suisse Route de Signy 35, 1260 Nyon. En Belgique, informations légales importantes : ce document n’a pas été soumis à la validation de la FSMA. Il est destiné aux professionnels uniquement. Ce document constitue une communication marketing publiée par Carmignac Gestion S.A., société de gestion de portefeuille agréée par l’Autorité des Marchés Financiers (AMF) en France, et sa filiale luxembourgeoise, Carmignac Gestion Luxembourg, S.A., société de gestion de fonds d’investissement agréée par la Commission de Surveillance du Secteur Financier (CSSF). « Carmignac » est une marque déposée. « Investing in your interest » est un slogan associé à la marque Carmignac. Ce document ne constitue pas un conseil en vue d’un quelconque investissement ou arbitrage de valeurs mobilières ou tout autre produit ou service de gestion ou d’investissement. L’information et opinions contenues dans ce document ne tiennent pas compte des circonstances individuelles spécifiques à chaque investisseur et ne peuvent, en aucun cas, être considérées comme un conseil juridique, fiscal ou conseil en investissement. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être changées sans préavis. Le traitement fiscal dépend des circonstances individuelles de chaque investisseur et peut faire l’objet de changements dans le futur. Veuillez-vous référer à votre conseiller financier et fiscal pour vous assurer de l’adéquation des produits présentés par rapport à votre situation personnelle, votre profil de risque et vos objectifs d’investissement. Les rendements nets sont obtenus après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Toute décision d’investissement doit se faire après avoir pris connaissance des documents réglementaires en vigueur (et en particulier le prospectus et le KID du produit concerné). Afin de connaître les frais réels prélevés par chaque distributeur, veuillez-vous référer à sa propre grille tarifaire. Les Fonds présentent un risque de perte en capital. Tout renseignement contractuel relatif aux Fonds renseignés dans cette publication figure dans les prospectus de ces derniers. Les prospectus, les KID, les valeurs liquidatives, les derniers rapports (semi) annuels de gestion sont disponibles en français et en néerlandais gratuitement auprès de la société de gestion, tél +352 46 70 60 1 ou par consultation du site internet www.carmignac.be ou auprès de Caceis Belgium S.A. qui assure le service financier en Belgique à l’adresse suivante : avenue du port, 86c b320, B-1000 Bruxelles. Les KID doivent être fournis au souscripteur avant chaque souscription, il lui est recommandé de le lire avant chaque souscription. En cas de souscription dans un Fonds soumis à la Directive de la Fiscalité de l’Epargne, conformément à l’article 19bis du CIR92, au moment du rachat de ses actions, l’investisseur sera amené à supporter un précompte mobilier de 30% sur les revenus qui proviendront, sous forme d’intérêts, plus-values ou moins-values, du rendement d’actifs investis dans des créances. Les distributions sont, quant à elles, soumises au précompte de 30% sans distinction des revenus. Toute réclamation peut être transmise à l’attention du service de Conformité CARMIGNAC GESTION, 24 place Vendôme - 75001 Paris – France, ou à l’adresse complaints@carmignac.com ou auprès du service de plainte officiel en Belgique, sur le site www.ombudsfin.be.
La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays. Les investisseurs peuvent avoir accès à un résumé de leurs droits en français aux liens suivants (paragraphe 5 : « Résumé des droits des investisseurs ») :
- France : https://www.carmignac.com/fr-fr/informations-reglementaires ;
- Luxembourg : https://www.carmignac.com/fr-lu/informations-reglementaires ;
- Suisse : https://www.carmignac.com/fr-ch/informations-reglementaires ;
- Belgique : https://www.carmignac.com/fr-be/informations-reglementaires.
CARMIGNAC GESTION – 24, place Vendôme - F - 75001 Paris - Tél : (+33) 01 42 86 53 35
Société de gestion de portefeuille agréée par l’AMF. SA au capital de 13 500 000 € – RCS Paris B 349 501 676
CARMIGNAC GESTION LUXEMBOURG – City Link - 7, rue de la Chapelle - L-1325 Luxembourg - Tél : (+352) 46 70 60 1 – Filiale de Carmignac Gestion. Société de gestion de fonds d’investissement agréée par la CSSF. SA au capital de 23 000 000 € – RCS Luxembourg B67549