
Gli asset creditizi hanno chiuso il terzo trimestre del 2026 su toni più deboli. Sebbene le incertezze geopolitiche e fiscali richiedano cautela, la crescita resiliente e i solidi fondamentali societari continuano a fornire sostegno. Al contempo, tassi d’interesse più elevati hanno incrementato i rendimenti impliciti, offrendo un carry più interessante e migliori prospettive di rendimento nel medio termine.
1. L’aumento dei rendimenti sovrani accresce l’attrattiva del credito investment grade
Gli indici creditizi sono sotto pressione dall’inizio dell’anno, principalmente a causa del forte aumento dei tassi a breve termine nei mercati sviluppati in seguito all’escalation del conflitto che coinvolge l’Iran e gli Stati Uniti. Questo contesto di tassi più elevati ha pesato meccanicamente sulle valutazioni obbligazionarie.
La prospettiva di prezzi dell’energia persistentemente elevati e di significative interruzioni del commercio globale ha alimentato le aspettative di inflazione e indotto una rapida risposta da parte delle principali banche centrali.
Per contenere lo shock inflazionistico e impedirne la propagazione alle componenti più ampie dei prezzi, le banche centrali hanno avviato un nuovo ciclo di inasprimento: la Banca Centrale Europea ha già alzato i tassi due volte, rispetto a un rialzo da parte della Federal Reserve, mentre entrambe hanno adottato un orientamento più restrittivo.
Questo cambiamento di politica ha determinato un significativo riprezzamento delle aspettative di politica monetaria, con i mercati che scontano ora tre ulteriori rialzi dei tassi su entrambe le sponde dell’Atlantico nei prossimi dodici mesi.
L’inasprimento già attuato, insieme alle aspettative di ulteriori rialzi dei tassi, ha determinato un forte aumento dei rendimenti sovrani, con i rendimenti tedeschi in rialzo di 105 punti base e quelli statunitensi di 142 punti base.
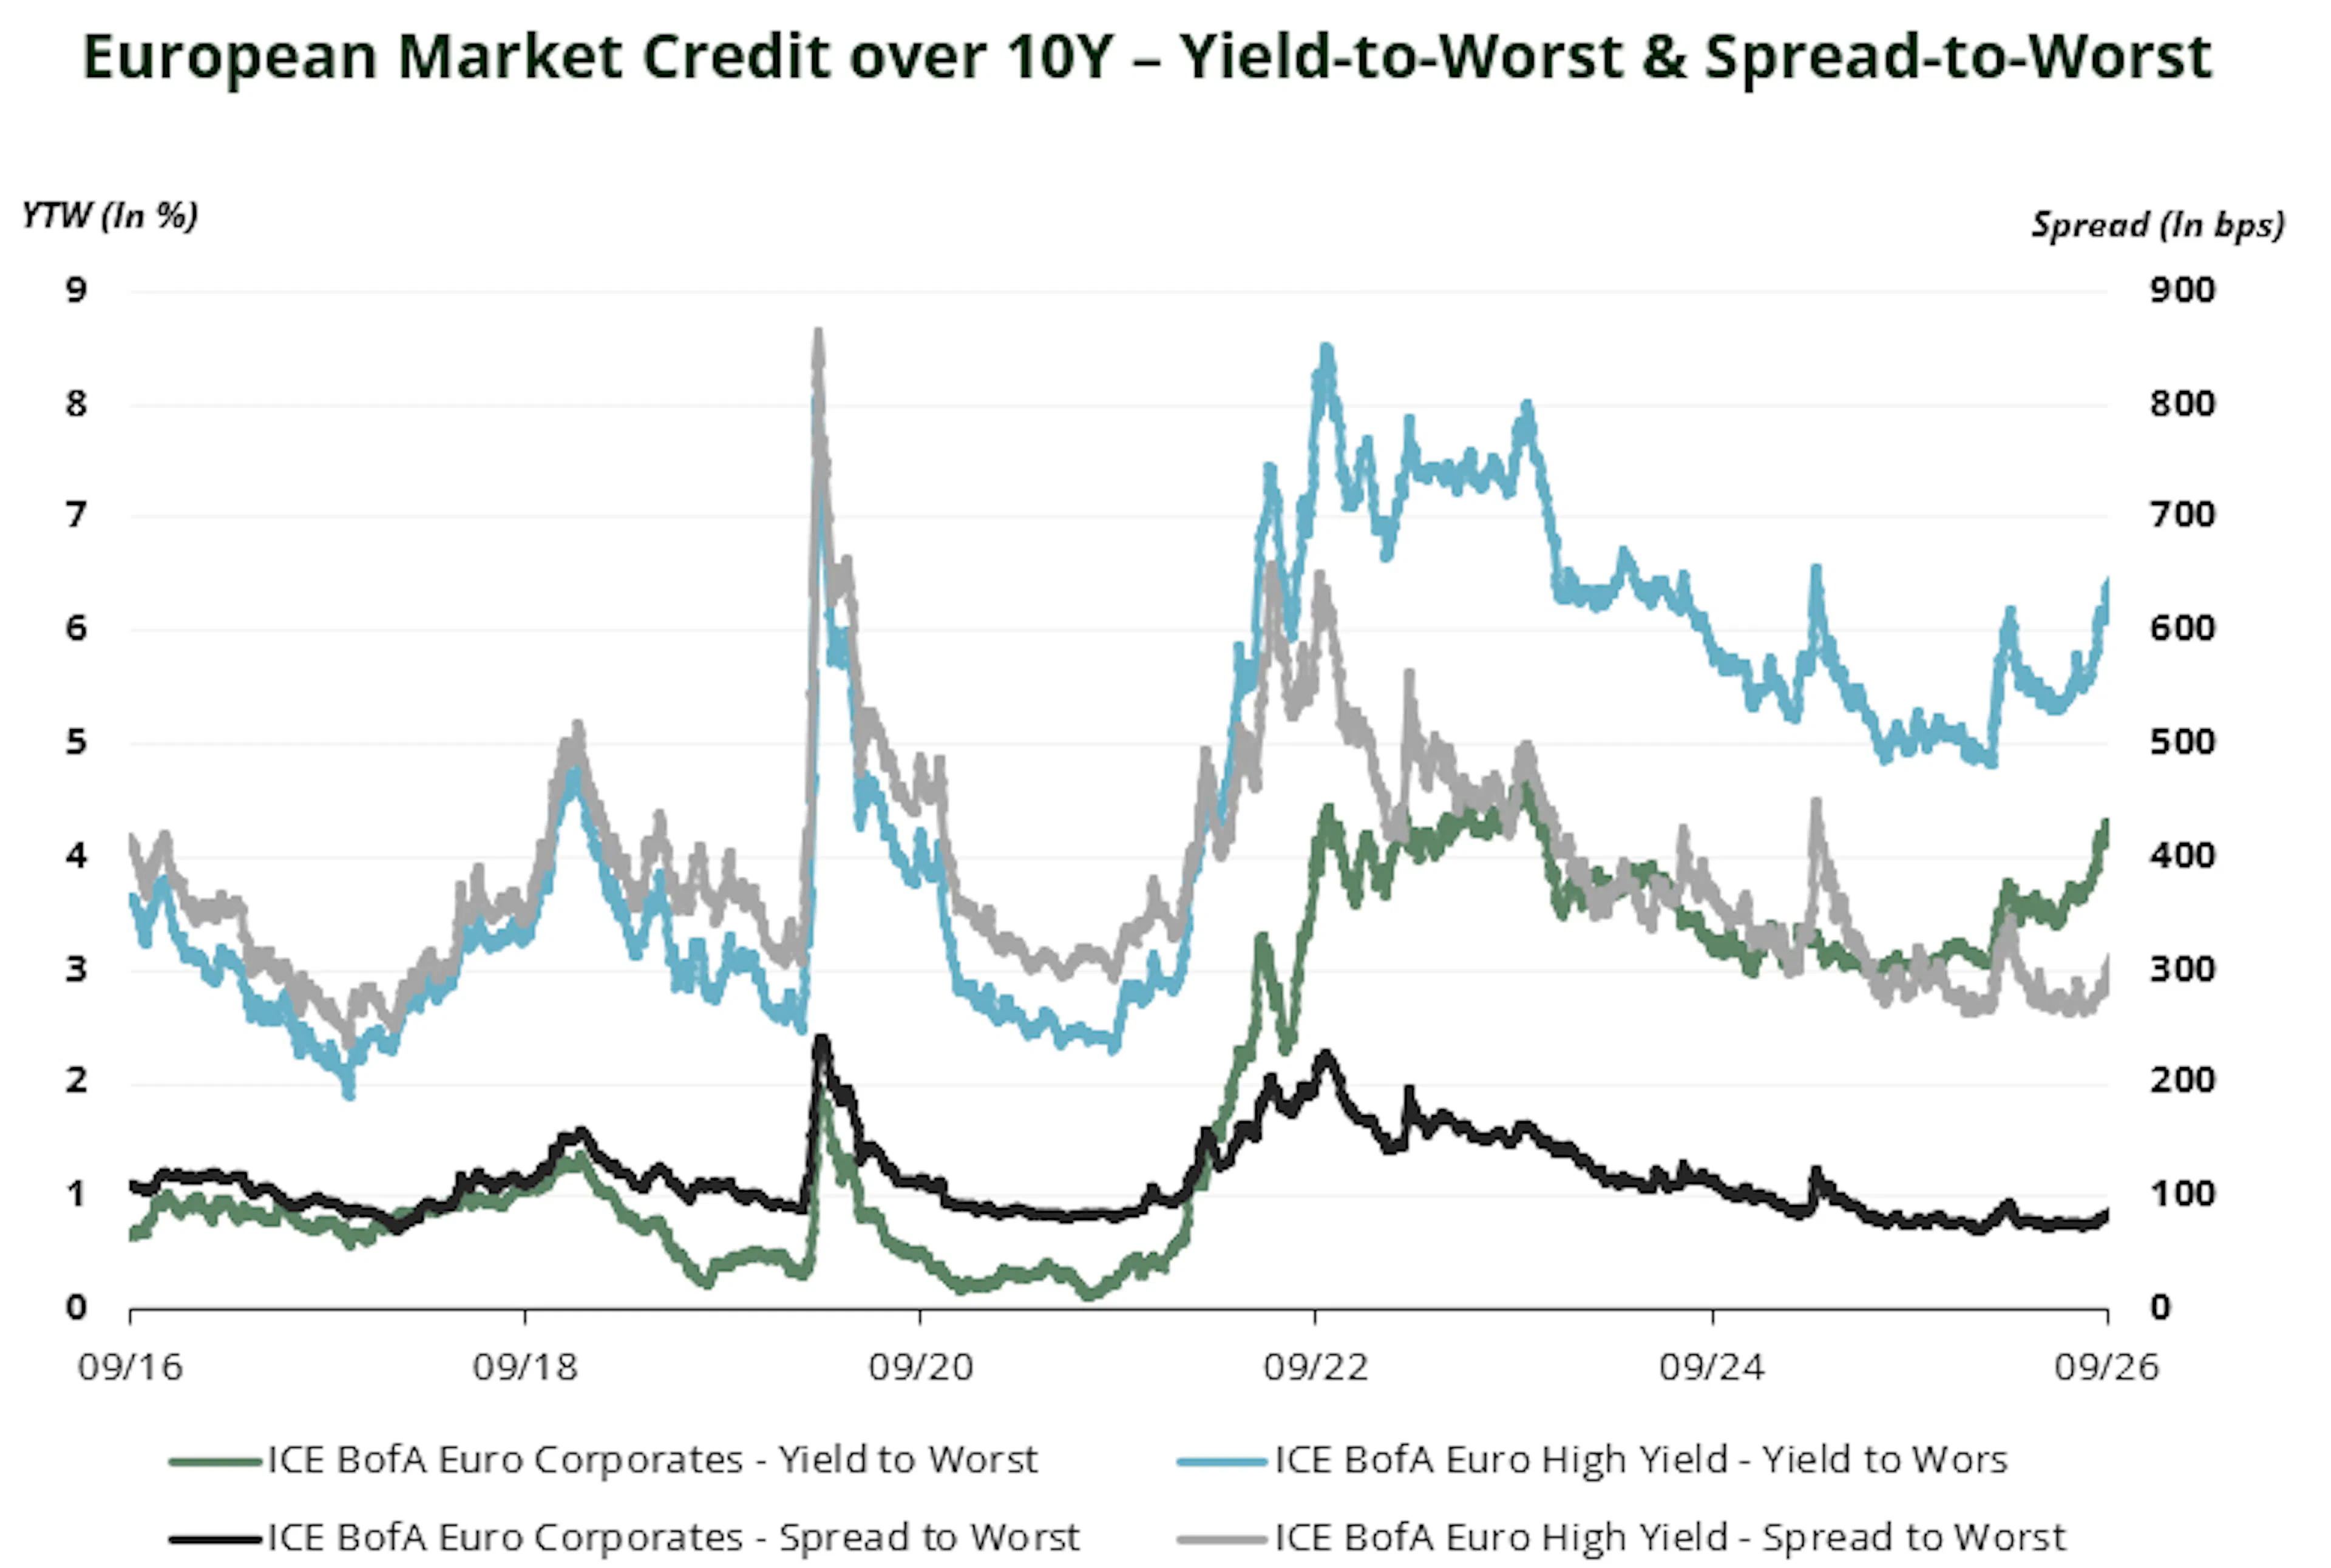
Questo movimento ha pesato in particolare sul credito Investment Grade, dove un carry inferiore e una duration più lunga offrono una minore protezione dall’aumento dei tassi. Tuttavia, la correzione ha anche incrementato significativamente i rendimenti impliciti, accrescendo il potenziale di carry e migliorando le prospettive di rendimento dell’asset class nel medio termine (cfr. Figura 1).
2. Segnali di surriscaldamento nel mercato del leveraged finance
Nonostante un contesto caratterizzato da tassi d’interesse persistentemente elevati, prezzi dell’energia meno favorevoli e un’abbondante offerta obbligazionaria, i mercati del leveraged finance hanno finora dimostrato una notevole resilienza.
L’abbondante liquidità e la ricerca di rendimento da parte degli investitori hanno a lungo finanziato i modelli di business più speculativi, agevolando i rifinanziamenti nonostante il graduale deterioramento della disciplina creditizia e dell’efficienza nell’allocazione del capitale negli ultimi anni.
Tuttavia, questo sostegno sta iniziando a venir meno. Con i tassi che stanno registrando l’aumento più marcato dal 2022 e i flussi verso alcuni segmenti del leveraged finance che iniziano a invertirsi, le vulnerabilità di alcuni modelli di business stanno diventando sempre più evidenti.
Questa tendenza è particolarmente visibile nel credito privato, che è stato a lungo protetto dalla minore liquidità e, pertanto, da una volatilità meno visibile, ma anche nei segmenti più rischiosi dei mercati liquidi, comprese le tranche equity dei CLO e il credito societario con rating CCC.
In questo contesto, un ampliamento degli spread creditizi ci appare naturale, poiché i premi per il rischio osservati fino a tempi recenti non offrono più una compensazione sufficiente per i rischi fondamentali e strutturali insiti in alcuni emittenti.
Prevediamo pertanto una maggiore dispersione nei mercati del leveraged finance, che creerà un contesto particolarmente favorevole alla selezione dei titoli. Questa normalizzazione delle valutazioni dovrebbe ampliare l’universo di opportunità e consentire ai gestori attivi di generare rendimenti assoluti e relativi interessanti durante la prossima fase del ciclo del credito.

3. Quali segmenti del credito privilegiare in futuro?
Le fasi avanzate del ciclo possono essere particolarmente difficili da gestire, dato il crescente numero di fonti di incertezza, come evidenziato dal contesto attuale. In questo contesto, la conservazione del capitale e una selezione disciplinata degli emittenti diventano sempre più importanti.
Nei mercati del credito, evitare gli eventi di credito rimane uno dei principali fattori determinanti della performance di lungo periodo, poiché i default e le operazioni di gestione del passivo (LME) comportano generalmente la cristallizzazione delle perdite.
Sebbene l’aumento dei tassi d’interesse abbia pesato maggiormente su alcuni segmenti difensivi del credito, il calo delle valutazioni ha anche determinato un significativo incremento dei rendimenti impliciti, accrescendone il potenziale di rendimento futuro in assenza di eventi di credito.
In questo contesto, riteniamo che il credito Investment Grade offra un potenziale particolarmente interessante per i prossimi mesi. La sua maggiore sensibilità ai tassi d’interesse e i suoi spread più resilienti potrebbero offrire una migliore protezione in caso di rallentamento economico. Rappresenta inoltre un bacino di liquidità di elevata qualità che potrebbe essere riallocato verso segmenti più rischiosi qualora le dislocazioni di mercato creassero opportunità più interessanti.
Anche il debito finanziario, in particolare quello subordinato, ha risentito dell’ampliamento degli spread sovrani, soprattutto in Francia e nei paesi periferici. Tuttavia, riteniamo che questo movimento sia stato in parte eccessivo, considerato il miglioramento strutturale dei fondamentali bancari: riserve di capitale più robuste nell’ultimo decennio, un costo del rischio ben controllato e una migliore redditività nell’attuale contesto dei tassi, tutti elementi che sostengono le banche europee.
Gli attuali livelli di mercato stanno pertanto creando interessanti opportunità di investimento, soprattutto perché l’inasprimento monetario attualmente scontato dai mercati appare impegnativo. Il contesto attuale consente agli investitori di assicurarsi rendimenti interessanti offerti dagli emittenti Investment Grade, mentre tale esposizione potrebbe anche beneficiare di tassi d’interesse più bassi qualora le prospettive economiche dovessero deteriorarsi.
Infine, il mercato del credito offre una profondità e una granularità senza pari, con decine di migliaia di emittenti in tutto il mondo. Questo ampio universo di opportunità consente ai gestori attivi di individuare costantemente profili rischio/rendimento interessanti, sfruttando le inefficienze di mercato e selezionando emittenti i cui fondamentali potrebbero essere fraintesi o non adeguatamente valutati dal mercato.

4. Carmignac Portfolio Credit: ben posizionato per beneficiare di questo cambio di regime di mercato
Il Fondo Carmignac Portfolio Credit è stato concepito per affrontare un’ampia gamma di contesti di mercato, con l’obiettivo di generare rendimenti interessanti corretti per il rischio durante l’intero ciclo del credito.
Questa capacità di adattamento è stata dimostrata in particolare durante le fasi di stress dei mercati del 2018 e del 2020, quando il Fondo è riuscito a limitare i ribassi durante le correzioni di mercato, prima di riallocare rapidamente il capitale quando le dislocazioni di mercato hanno creato opportunità più interessanti, consentendo al Fondo di beneficiare delle successive riprese.
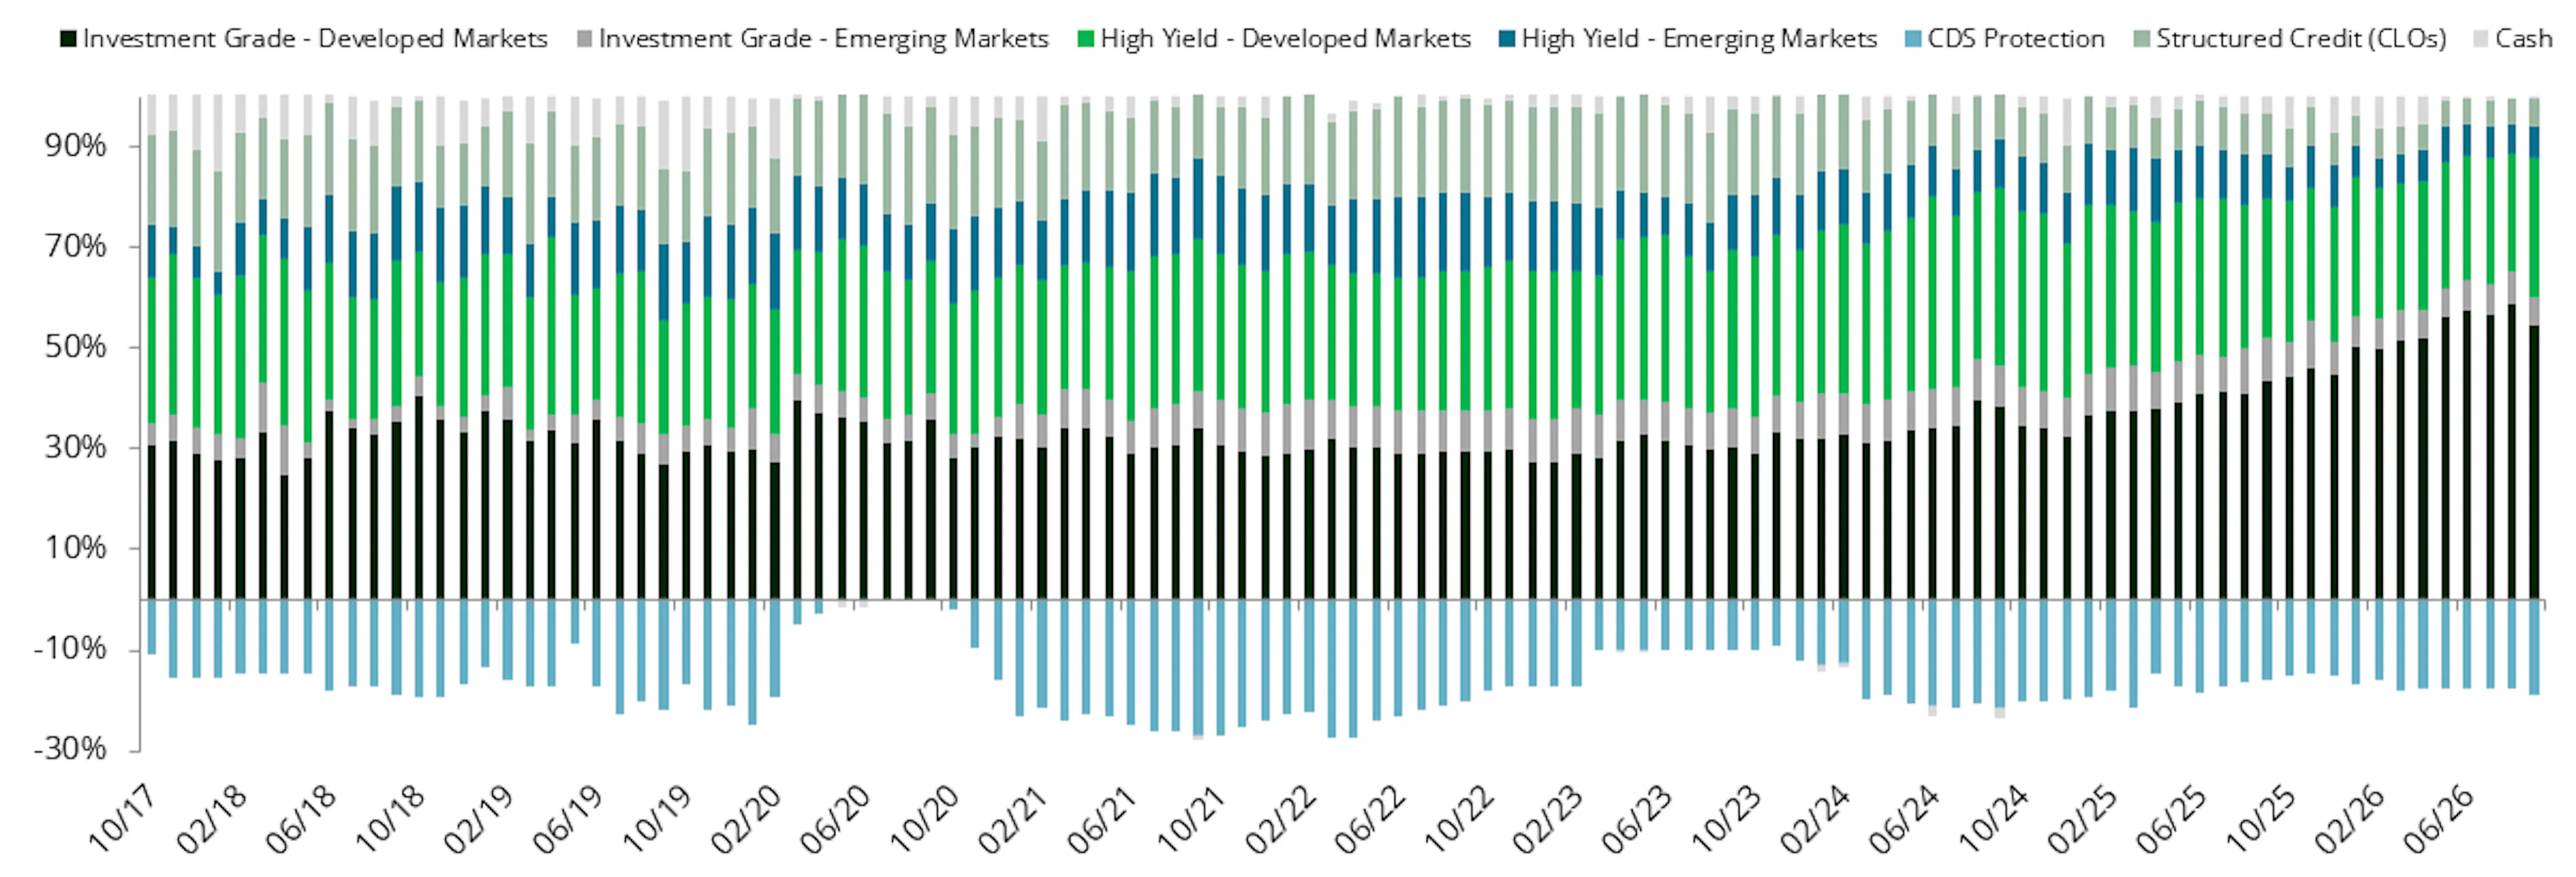
Il team di gestione del Fondo si avvale di un ampio universo di investimento per modificare dinamicamente l’allocazione tra asset difensivi e segmenti più speculativi in funzione dei livelli di valutazione. Negli ultimi dodici mesi, questo approccio ha determinato una graduale presa di profitto sulle esposizioni al credito strutturato e High Yield, aumentando al contempo le allocazioni verso emittenti Investment Grade.
Con un’esposizione netta all’High Yield attualmente pari ad appena il 15%, al netto delle coperture tramite indici creditizi, che rappresentano circa il 18% del patrimonio netto, e con una preferenza per gli asset difensivi con carry, riteniamo che il Fondo sia ben posizionato per resistere a un eventuale ulteriore ampliamento degli spread creditizi.
Una correzione di mercato più pronunciata creerebbe inoltre opportunità: il Fondo avrebbe la flessibilità necessaria per ridurre le proprie coperture e riallocare progressivamente verso il credito High Yield a livelli di valutazione più interessanti, consentendogli di beneficiare di una potenziale successiva ripresa del mercato.
Alla fine di settembre, il portafoglio offriva un rendimento implicito del 6,5%, rispetto al 5,7% di inizio anno, mantenendo al contempo un rating medio Investment Grade pari a BBB- e una sensibilità ai tassi d’interesse di 4,0. Questa combinazione di carry più elevato, posizionamento difensivo e significativa capacità di riallocazione lascia il Fondo ben posizionato per affrontare un contesto più selettivo, mantenendo al contempo la flessibilità necessaria per sfruttare le future dislocazioni di mercato.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Periodo minimo di investimento consigliato
- 3 anni
- Livello di rischio*
- 2/7
- Classificazione SFDR**
- Articolo 6
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- 2,00% dell'importo pagato al momento della sottoscrizione dell'investimento. Questa è la cifra massima che può essere addebitata. Carmignac Gestion non applica alcuna commissione di sottoscrizione. La persona che vende il prodotto vi informerà del costo effettivo.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1,20% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- 20,00% quando la classe di azioni supera l'Indicatore di riferimento durante il periodo di performance. Sarà pagabile anche nel caso in cui la classe di azioni abbia sovraperformato l'indice di riferimento ma abbia avuto una performance negativa. La sottoperformance viene recuperata per 5 anni. L'importo effettivo varierà a seconda del rendimento del tuo investimento. La stima dei costi aggregati di cui sopra include la media degli ultimi 5 anni o dalla creazione del prodotto se inferiore a 5 anni.
- Costi di transazione
- 0,23% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio Credit | −1,7 | +6,7 | +8,2 | +10,6 | −13,0 | +3,0 | +10,4 | +20,9 | +1,7 | +1,8 |
| Indice di riferimento | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 | −1,7 | +1,1 |
| Carmignac Portfolio Credit | +6,2% | +1,7% | +4,9% |
| Indice di riferimento | +4,6% | +0,4% | +1,3% |
Fonte: Carmignac al 30 set 2026.
Data primo NAV : 31/07/2017.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Frequenza di ribilanciamento: Trimestrale