
Zuidoost-Azië: Een grootmacht in de maak
Zuidoost-Azië is een van de meest opwindende regio's voor beleggers in het universum van de opkomende markten, met veel bedrijven die aantrekkelijke en samengestelde meerjarige groeivooruitzichten bieden. Van de digitale economie van Indonesië tot de IT-dienstenknooppunten in Vietnam, SE Asia biedt kansen in een breed scala aan sectoren, met hongerige ondernemers en unieke bedrijfsmodellen.
De situatie in Zuidoost-Azië opnieuw bekijken
Met een gecombineerde bevolking van meer dan 4,8 miljard mensen is Azië veruit de dichtstbevolkte regio ter wereld. Zelfs na de 2,8 miljard inwoners van India en China samen, wonen er in Zuidoost-Azië nog eens 700 miljoen mensen en de aanhoudende demografische trends zullen de groei in de regio de komende decennia blijven stimuleren.
Vanuit het perspectief van bedrijven is Zuidoost-Azië momenteel:
Naast haar omvang ontpopt Zuidoost-Azië zich ook als een dynamische economische motor dankzij haar robuuste macro-economische fundamenten en groeipotentieel. Beleggers die de regio ooit zagen als een proxy voor grondstoffen, ontdekken nu de rijkdom ervan in diverse sectoren, ondersteund door sterke economische indicatoren. Volgens gegevens van het IMF hebben Zuidoost-Aziatische landen in 2024 een bbp-groei van 4,6% geboekt, vergeleken met een groei van 1,8% voor geavanceerde economieën2.
Economisch gezien blijft de regio van kracht naar kracht evolueren. Veel Zuidoost-Aziatische landen hebben het afgelopen decennium een orthodox fiscaal beleid gevoerd, waarbij tekorten werden teruggedrongen en valutadepreciatie beperkt werd, waardoor ze hun kwetsbare punten met succes hebben aangepakt en een gunstig investeringsklimaat hebben gecreëerd.
Vanuit een bottom-up perspectief biedt Zuidoost-Azië vruchtbare grond voor stock picking. Veel sectoren blijven ondergewaardeerd, waardoor bedrijven de ruimte krijgen om sneller te groeien dan de economie in het algemeen. De beste bedrijven in elke sector bieden ook samengestelde groei, wat overtuigende beleggingskansen op lange termijn biedt voor ijverige stockpickers zoals Carmignac.
Indonesië: Fonkelend juweel van de ASEAN-regio
Als grootste economie van Zuidoost-Azië heeft Indonesië de wereldwijde uitdagingen, zoals handelsoorlogen en de pandemie, met indrukwekkende veerkracht het hoofd geboden. Belangrijke factoren - een jonge beroepsbevolking, overvloedige natuurlijke hulpbronnen, met name als de grootste producent van het voor de overgang naar energie cruciale nikkel - en begrotingsdiscipline hebben van Indonesië een robuust groeiverhaal gemaakt.
De recente economische prestaties van het land zijn bijzonder overtuigend. Sinds de wereldwijde schokken van 2021-2022 is de inflatie aanzienlijk gedaald tot een laagterecord (de CPI-inflatie bedroeg eind januari 2025 0,8%6), waardoor de Bank Indonesia aan haar versoepelingscyclus kon beginnen, wat de Indonesische aandelenmarkten in de toekomst zou moeten ondersteunen.
Hervormingen ter ondersteuning van digitalisering en toekomstgerichte sectoren, zoals de productie van batterijen voor elektrische voertuigen, hebben de rol van Indonesië in de wereldeconomie verder verstevigd, in lijn met de opkomende megatrends. Op politiek vlak lijkt er na de presidentsverkiezingen van vorig jaar een soepele overgang te zijn tussen de voormalige president Jokowi en de generaal Prabowo Subianto, wat enige politieke stabiliteit in het land heeft gebracht. Met de groeibevorderende agenda van de nieuwe regering zien de vooruitzichten er goed uit in Indonesië.
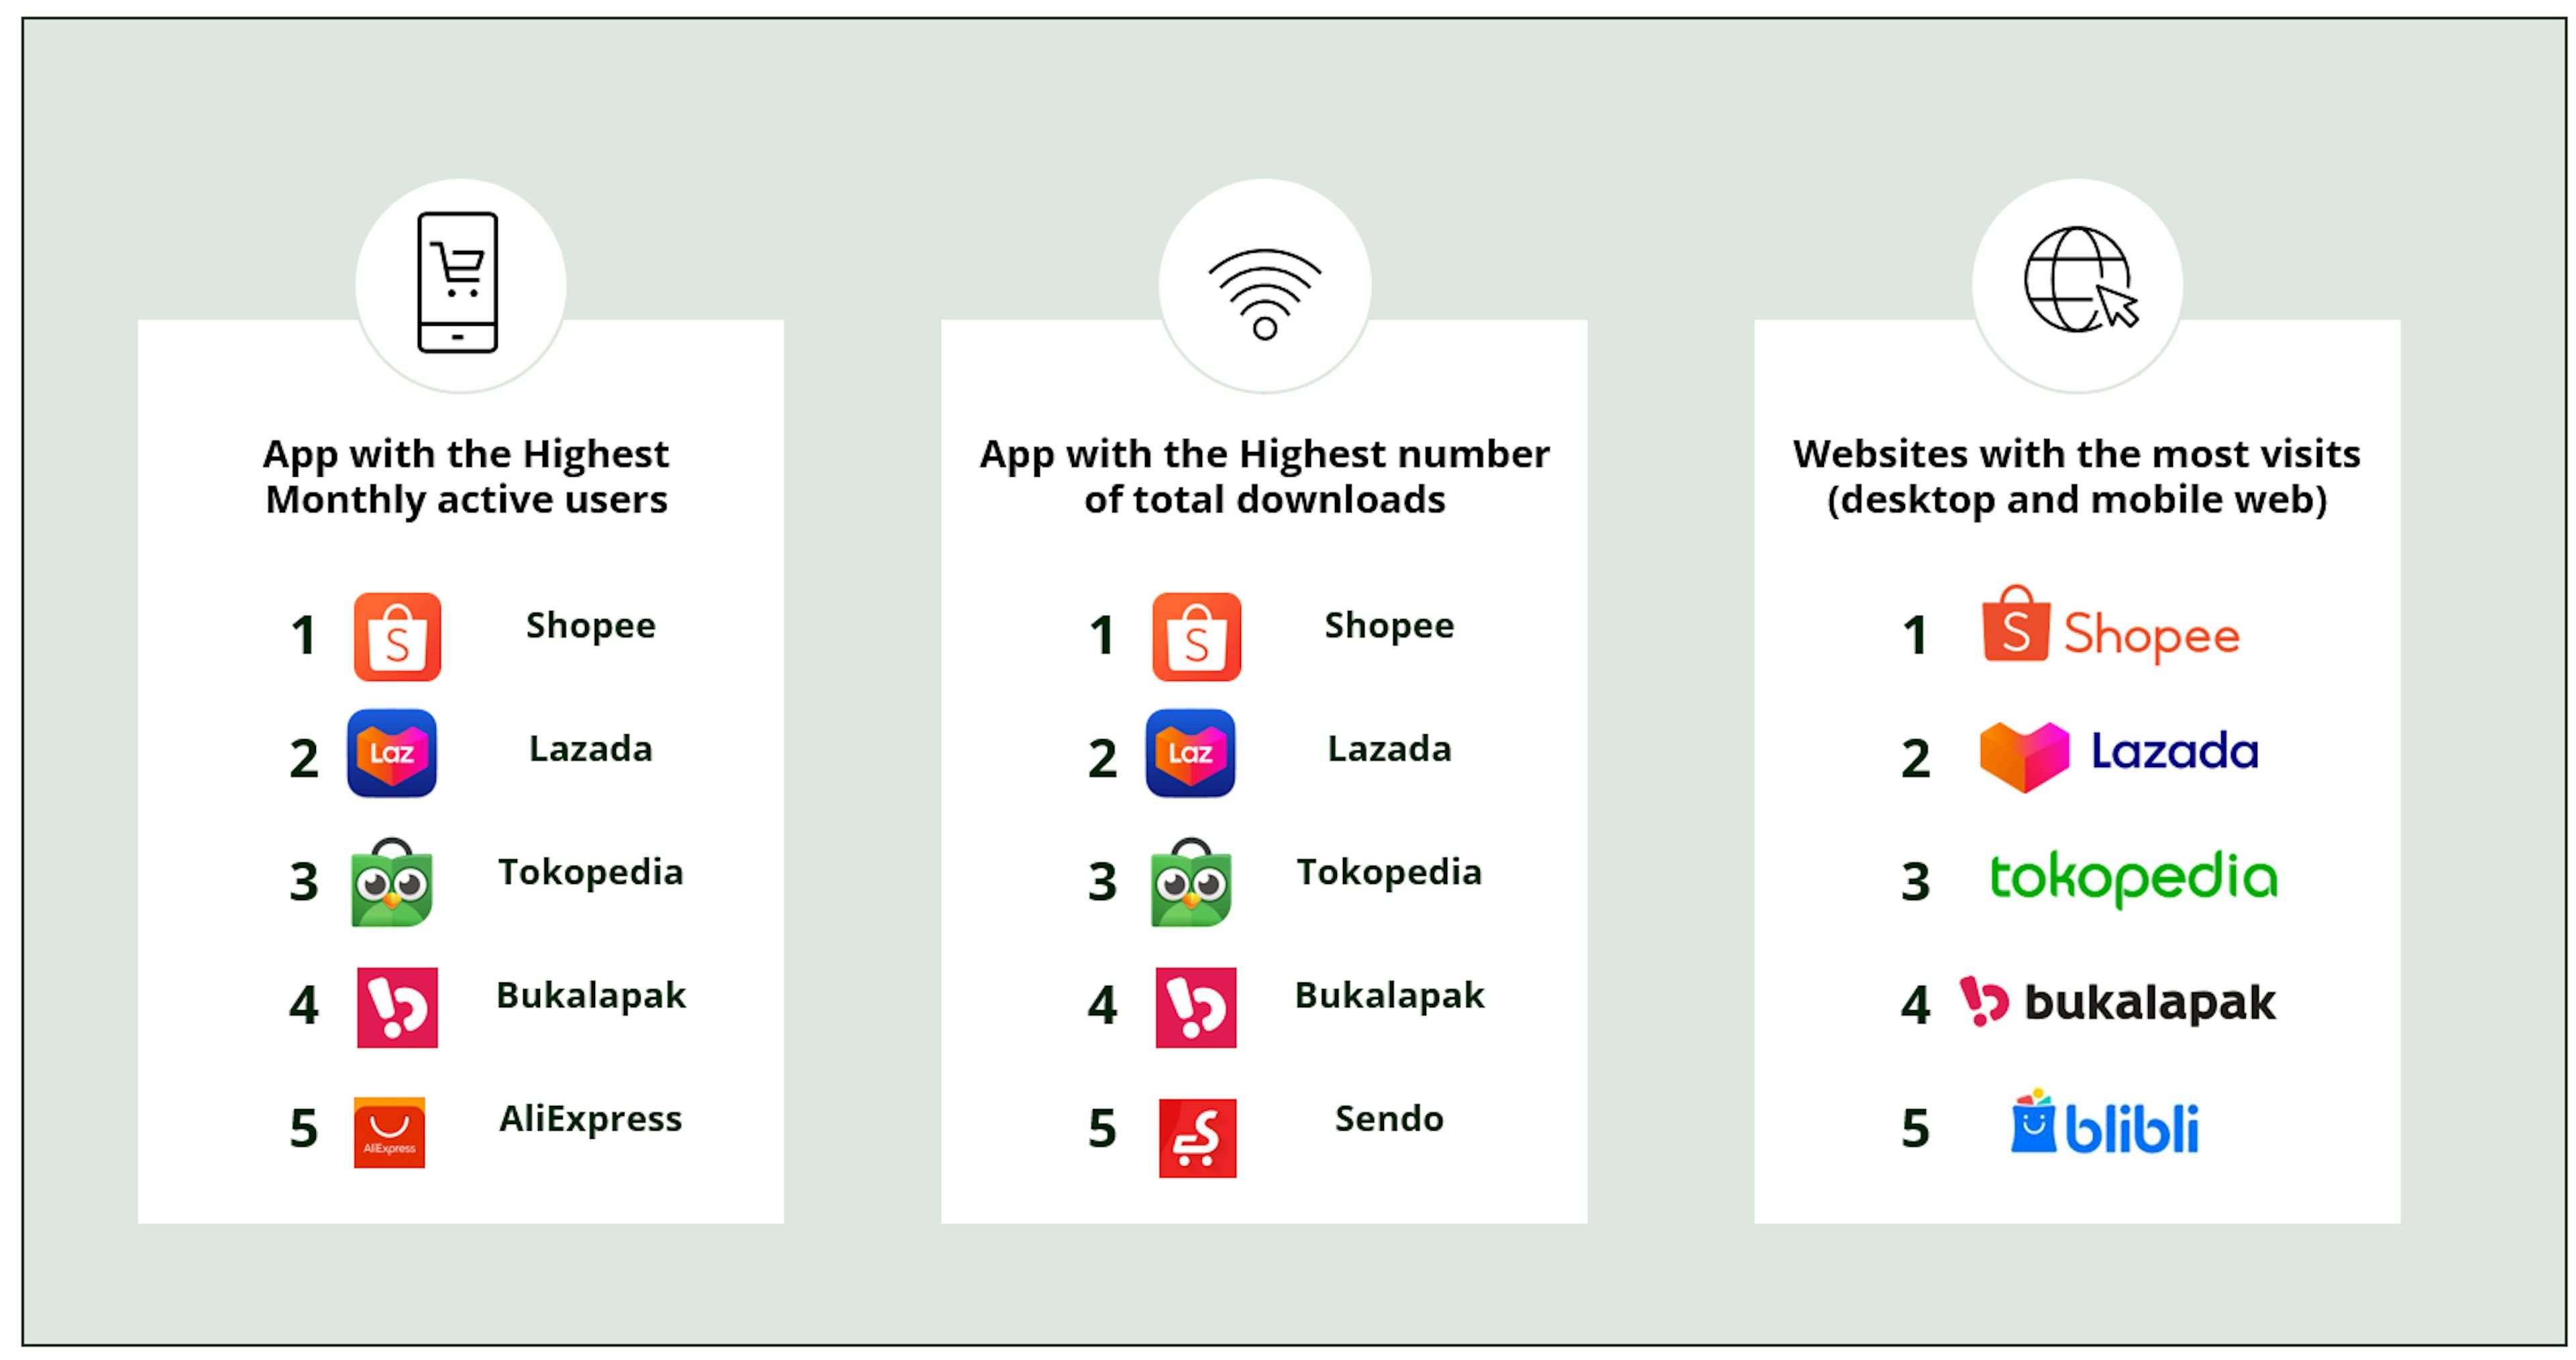
TOP 5 E-COMMERCE PLATFORMS IN ZUIDOOST-AZIË IN 2023
Vietnam: Een groeiende wereldwijde voetafdruk
Vietnam is ook opgeklommen tot een van de meest dynamische economieën van Zuidoost-Azië en is het productiecentrum van de wereld geworden, in plaats van China. Door gebruik te maken van zijn positie als alternatieve handelspartner - die zowel de dominante positie van China in de verwerkende industrie als de IT-dienstenexport van India uitdaagt - heeft Vietnam aanzienlijke vooruitgang geboekt. Na een moeilijke periode tijdens de pandemie en de daaropvolgende exportdaling, is Vietnam sterk opgeveerd met recordhandelsoverschotten, waardoor zijn reputatie als opkomende exportmacht verder is versterkt. Sterker nog, (na de correctie van de afgelopen jaren hebben de Vietnamese aandelenmarkten nu aantrekkelijke waarderingen) deze ervaringen kunnen betekenen dat de waarderingen van sommige van de meest veelbelovende bedrijven van het land bijzonder aantrekkelijk zijn.
In eigen land stabiliseert de Vietnamese economie zich, met een opleving van de bestedingen, kredietgroei en infrastructuurontwikkeling die samen de industriële ambities ondersteunen. Halverwege 2024 boekte Vietnam de grootste externe overschotten in zijn geschiedenis, met ongeveer 7% van het bbp. En ondanks de economie van 400 miljard dollar en een bevolking van 100 miljoen8 ontbreekt Vietnam in de wereldwijde indexen, wat een zeldzame kans biedt voor actieve beleggers die op zoek zijn naar groei.
In juli 2024 leidde het onverwachte overlijden van algemeen secretaris Trong tot de benoeming van president en politbureau-lid To Lam, die de waarnemende rol van algemeen secretaris op zich nam. Hoewel deze nieuwe waarnemend algemeen secretaris bijna evenveel bevoegdheden lijkt te vergaren als zijn Chinese tegenhanger, wijst de impliciete stabiliteit die hij met zich meebrengt, in combinatie met zijn pragmatisme en pro-economische groeiagenda op een omgeving die zeer bevorderlijk is voor bedrijven om te floreren.
Kansen in snelgroeiende sectoren
Bij het selecteren van aandelen zoekt het EM-team van Carmignac naar bedrijven die een samengestelde groei bieden in ondergewaardeerde sectoren - twee factoren waarin Sea en FPT uitblinken.
We zijn op zoek naar bedrijven met een solide cash flow, zelfgefinancierde groei en succesvolle managementteams, waarbij we ons beleggingsuniversum van 4000 effecten beperken tot 10 tot 15 high conviction selecties van grote, middelgrote en kleine Aziatische kapitalisaties.
De strategie van Carmignac bestaat erin deze opportuniteiten vroegtijdig te identificeren, onder meer door nauwe relaties te onderhouden met privébedrijven in afwachting van hun beursgang om tijdens hun beursgang te kunnen investeren.
Of we nu beleggen in bedrijven met een grote kapitalisatie via onze wereldwijde EM Equity-strategie, Carmignac Portfolio Emergents Fund, of in bedrijven met een grote kapitalisatie in opkomend Azië via Carmignac Portfolio Asia DISCOVERY, ons doel blijft hetzelfde: het ontdekken van 'compounders' die in staat zijn om op lange termijn te blijven groeien, de opbrengsten van hun succes herinvesteren en tegelijkertijd een positief resultaat behalen voor de maatschappij of het milieu, door sectoren of bedrijven te financieren waar grote behoeften bestaan.
"We zijn op zoek naar bedrijven met een solide cash flow, zelfgefinancierde groei en succesvolle managementteams."
Waarom nu? Een succesverhaal dat zich zal voortzetten
De ASEAN-regio is goed op weg om in 2030 de op drie na grootste economie ter wereld te worden9. De regio profiteert van een jonge, snelgroeiende bevolking. Terwijl veel geavanceerde economieën worstelen met een vergrijzende beroepsbevolking, is de jeugdige demografische bevolking van Zuidoost-Azië een concurrentievoordeel en vormt deze een technisch onderlegde middenklasse die graag geld uitgeeft.
Bovendien kunnen lokale centrale banken, nu de wereldwijde versoepelingscyclus doorgaat en de inflatie in Azië onder controle is, de rente verlagen zonder hun valuta in gevaar te brengen. Dit is met name het geval voor Indonesië en de Filipijnen, die hun rentetarieven agressief verhoogden toen de Federal Reserve verkrapte en nu de tarieven verlagen.
Op het gebied van Beleggingen spelen de markten van Zuidoost-Azië een belangrijke rol in EM portefeuilles, omdat ze fungeren als een effectief diversificatie-instrument, aangezien de regio een lage correlatie heeft met ontwikkelde markten en ook in vergelijking met andere opkomende regio's, zoals Latijns-Amerika of India (zie onderstaande grafiek).
Ze bieden ook een lage bèta-exposure en aantrekkelijke waarderingen in absolute en relatieve termen in vergelijking met Taiwan en andere Noord-Aziatische technologiebedrijven.
Tot slot, in een omgeving die wordt gekenmerkt door veel bezorgdheid over de structurele vooruitzichten voor China, komt Zuidoost-Azië naar voren als een aantrekkelijk alternatief. Het is niet alleen een alternatief voor China plus één naast India, maar ook een alternatief met aantrekkelijkere waarderingen gezien de opgerekte waarderingen in India na de solide prestaties van de afgelopen jaren.
MSCI ASEAN CORRELATIES MET ONTWIKKELDE EN BELANGRIJKSTE EM MARKTEN OVER 3 JAAR (IN EUR)10

1Bronnen: Bloomberg, MSCI, Wereldbank, 31/12/2024.
2Bronnen: IMF: https://www.imf.org/external/datamapper/NGDP_RPCH@WEO/OEMDC/WEOWORLD/GUY/SUR/BRA/COL/ADVEC/AS5
3UNCTAD, ASEAN Beleggingsrapporten 2024.
4Meervoudige bronnen: https://www.scmp.com/tech/tech-trends/article/3206362/chinese-supplier-apple-samsung-screens-build-new-factories-vietnam
https://www.cnbc.com/2024/06/24/southeast-asia-is-the-top-choice-for-firms-diversifying-away-from-china.html
https://asia.nikkei.com/Business/Business-Spotlight/Malaysia-aims-for-chip-comeback-as-Intel-Infineon-and-more-pile-in
https://www.thestar.com.my/news/nation/2024/05/28/m039sia-to-become-global-semiconductor-rd-hub-attract-billions-in-investment-says-pm. https://thediplomat.com/2024/01/the-role-of-thailand-in-germanys-auto-manufacturing-future/
https://issuu.com/germanthaichamber/docs/update_q2-2024_pharmaceutical_industry_and_trends/s/46389208
https://foreignpolicy.com/2024/05/08/indonesia-electric-vehicle-green-transition-china-tariffs
5Bronnen: IMF: https://www.imf.org/external/datamapper/NGDP_RPCH@WEO/OEMDC/WEOWORLD/GUY/SUR/BRA/COL/ADVEC/AS5
6Bron: Bloomberg 31/01/2025.
7Bron: TMO Group Asia, SeekingAlpha Research, Company data, 31/12/2024.
8Bron: Wereldbank, Haver 31/12/2024.
9Bron: IMF World Economic Outlook voorspellingen gepubliceerd op jan 2025.
10Bron: Bloomberg, 31/01/2025.
Carmignac Portfolio Emergents F EUR Acc
- Aanbevolen minimale beleggingstermijn*
- 5 jaar
- Risicoschaal**
- 4/7
- SFDR-fondscategorieën***
- Artikel 9
*Aanbevolen minimale beleggingstermijn: Dit deelnemingsrecht/deze klasse is mogelijk niet geschikt voor beleggers die voornemens zijn hun inleg voor afloop van de aanbevolen termijn op te nemen. Deze verwijzing naar een beleggersprofiel is geen beleggingsadvies. Welk bedrag redelijkerwijs in een ICBE kan worden belegd hangt af van uw persoonlijke situatie en moet worden bekeken in relatie tot uw totale portefeuille. **Het profiel kan variëren van 1 tot 7, waarbij categorie 1 overeenkomt met een lager risico en een lager potentieel rendement, en categorie 7 met een hoger risico en een hoger potentieel rendement. De categorieën 4, 5, 6 en 7 impliceren een hoge tot zeer hoge volatiliteit, met grote tot zeer grote prijsschommelingen die op korte termijn tot latente verliezen kunnen leiden. ***De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,15 % van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00 % wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,39 % van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
- Roerende voorheffing
- ─
- Roerende voorheffing bij verkoop
- ─
- Taks op beursverrichtingen (TOB)
- 1.32% (max.4000 €)
- Conversiekosten
- 0%
Rendement
| Carmignac Portfolio Emergents | +16,5 | +23,6 | +5,5 | +9,8 | −14,3 | −10,3 | +44,9 | +25,5 | −18,2 | +19,8 |
| Referentie-indicator | +19,4 | +17,8 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 |
| Carmignac Portfolio Emergents | +16,9 % | +6,1 % | +8,0 % |
| Referentie-indicator | +20,1 % | +7,7 % | +8,0 % |
Bron: Carmignac op 30 okt. 2026.
Het beheer van dit deelnemingsrecht/deze klasse is niet gebaseerd op de indicator. In het verleden behaalde resultaten en waarden bieden geen garantie voor toekomstige resultaten en waarden. De vermelde rendementen zijn netto na aftrek van alle kosten, met uitzondering van eventuele in- en uitstapkosten, en worden verkregen na aftrek van kosten en belastingen die van toepassing zijn op een gemiddelde detailhandelsklant die als natuurlijke persoon woonachtig is in België. Wanneer de valuta afwijkt van uw eigen valuta, bestaat er een valutarisico dat kan resulteren in een waardedaling. De referentievaluta van het fonds/subfonds is de EUR. Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI EM NR index
Carmignac Portfolio Asia Discovery F EUR Acc
- Aanbevolen minimale beleggingstermijn*
- 5 jaar
- Risicoschaal**
- 4/7
- SFDR-fondscategorieën***
- Artikel 8
*Aanbevolen minimale beleggingstermijn: Dit deelnemingsrecht/deze klasse is mogelijk niet geschikt voor beleggers die voornemens zijn hun inleg voor afloop van de aanbevolen termijn op te nemen. Deze verwijzing naar een beleggersprofiel is geen beleggingsadvies. Welk bedrag redelijkerwijs in een ICBE kan worden belegd hangt af van uw persoonlijke situatie en moet worden bekeken in relatie tot uw totale portefeuille. **Het profiel kan variëren van 1 tot 7, waarbij categorie 1 overeenkomt met een lager risico en een lager potentieel rendement, en categorie 7 met een hoger risico en een hoger potentieel rendement. De categorieën 4, 5, 6 en 7 impliceren een hoge tot zeer hoge volatiliteit, met grote tot zeer grote prijsschommelingen die op korte termijn tot latente verliezen kunnen leiden. ***De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,33 % van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00 % wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,25 % van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
- Roerende voorheffing
- ─
- Roerende voorheffing bij verkoop
- 30% op de obligatiemeerwaarde
- Taks op beursverrichtingen (TOB)
- 1.32% (max.4000 €)
- Conversiekosten
- 0%
Rendement
| Carmignac Portfolio Asia Discovery | +41,8 | +5,8 | +30,1 | +13,8 | −21,6 | +26,4 | +0,9 | +10,7 | −8,0 | +19,0 |
| Referentie-indicator | +35,5 | +12,4 | +9,9 | +14,9 | −11,7 | +21,3 | +5,4 | +14,4 | −11,6 | +18,1 |
| Carmignac Portfolio Asia Discovery | +28,5 % | +11,4 % | +9,7 % |
| Referentie-indicator | +22,3 % | +11,6 % | +9,8 % |
Bron: Carmignac op 30 okt. 2026.
Het beheer van dit deelnemingsrecht/deze klasse is niet gebaseerd op de indicator. In het verleden behaalde resultaten en waarden bieden geen garantie voor toekomstige resultaten en waarden. De vermelde rendementen zijn netto na aftrek van alle kosten, met uitzondering van eventuele in- en uitstapkosten, en worden verkregen na aftrek van kosten en belastingen die van toepassing zijn op een gemiddelde detailhandelsklant die als natuurlijke persoon woonachtig is in België. Wanneer de valuta afwijkt van uw eigen valuta, bestaat er een valutarisico dat kan resulteren in een waardedaling. De referentievaluta van het fonds/subfonds is de EUR. Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI EM Asia Ex-China IMI 10/40 Capped NR index