
Enkele weken geleden zorgde een consumentenapp voor een nieuwe opleving van de halfgeleideraandelen.
Muse, de nieuwe persoonlijke AI-agent van Meta, klom snel omhoog in de Amerikaanse app-ranglijsten, en halfgeleideraandelen stegen sterk toen beleggers zich begonnen voor te stellen wat een succesvolle acceptatie van agentische AI door consumenten zou kunnen betekenen voor de vraag naar rekenkracht.
De timing was bijzonder interessant omdat er slechts enkele dagen eerder een schijnbaar tegenstrijdig verhaal de ronde deed. Toonaangevende AI-onderzoekers waren openlijk gaan discussiëren over de vraag of de sector het tempo waarin steeds krachtigere baanbrekende modellen worden ontwikkeld, zou moeten vertragen.
Dit contrast illustreert perfect de ruis waar beleggers momenteel doorheen moeten navigeren. In plaats van op elke krantenkop te reageren, denken we dat het nuttiger is om terug te keren naar de onderliggende hardware-these: wat zou deze daadwerkelijk kunnen ondermijnen en wat onderschat de markt mogelijk nog steeds?
Na een spectaculaire opmars van de hardware domineren vandaag de dag twee risico’s dat debat.
Risico #1: Wat als het tempo van baanbrekende AI vertraagt?
Recente oproepen van vooraanstaande AI-onderzoekers om de ontwikkeling van steeds krachtigere modellen te vertragen, werden aanvankelijk geïnterpreteerd als slecht nieuws voor halfgeleiders. De logica lijkt eenvoudig: als de tijd tussen generaties van baanbrekende modellen langer wordt, zijn er minder omvangrijke trainingsrondes nodig en dus minder rekenkracht.
Maar dat is slechts één kant van de medaille. Een grotere nadruk op AI-veiligheid zou op zichzelf al opmerkelijk rekenintensief kunnen worden, aangezien modellen moeten worden getest, gemonitord, geëvalueerd en mogelijk begeleid door andere AI-systemen. AI die AI in de gaten houdt, klinkt enigszins dystopisch, maar het vereist ook veel tokens en dus veel rekenkracht. Tegelijkertijd zouden strengere veiligheidseisen de grootste grensverleggende laboratoria kunnen bevoordelen, die beter in staat zijn de vaste kosten van testen, audits en naleving op te vangen, waardoor de toetredingsdrempels mogelijk worden verhoogd.
Het belangrijkste is dat een trager tempo van vooruitgang op het absolute grensgebied zou kunnen veranderen waar rekenkracht wordt gebruikt, in plaats van de benodigde hoeveelheid wezenlijk te verminderen. Middelen zouden kunnen verschuiven van het continu trainen van de volgende generatie modellen naar het testen, implementeren en uitvoeren van de modellen die al bestaan, waardoor meer inferentie, meer agents en mogelijk een veel bredere acceptatie worden ondersteund.
In de portefeuilles
Blijven we ons richten op hoogwaardige hardwarebedrijven met een sterke cash flow, terwijl we recentelijk de totale bèta van onze blootstelling hebben verlaagd, met name via bedrijven als Nvidia en TSMC1.
Risico nr. 2: Wat als de kapitaaluitgaven van hyperscalers vertragen?
Dit is waarschijnlijk de belangrijkste vraag. De omvang van de investeringscyclus is buitengewoon groot geworden: de kapitaaluitgaven van hyperscalers en cloudbedrijven zullen naar verwachting in 2027 een recordhoogte van circa 1,2 biljoen dollar bereiken, vergeleken met minder dan 200 miljard dollar in 20232. Tegelijkertijd wordt het financiële debat steeds veeleisender: de profielen met vrije cash flow staan onder druk, de financieringskosten zijn gestegen en beleggers willen steeds vaker bewijs zien dat beleggingen van honderden miljarden dollars uiteindelijk voldoende rendement kunnen opleveren.
Het huidige tempo van de groei van de kapitaaluitgaven kan duidelijk niet oneindig doorgaan. Maar er is een belangrijk verschil tussen een vertraging van de groei van de kapitaaluitgaven en een daadwerkelijke daling ervan. Zelfs bij een aanzienlijke vertraging zouden de absolute uitgaven op een historisch hoog niveau blijven en een aanzienlijke incrementele vraag blijven vertegenwoordigen voor de bedrijven die de infrastructuur leveren. Belangrijk is dat we ons nog grotendeels in de inputfase van de AI-cyclus bevinden: de infrastructuur wordt aangelegd voordat de volledige economische output van AI zich heeft gemanifesteerd. Door deze timing-mismatch lijken de huidige kapitaaluitgaven bijzonder hoog in verhouding tot de inkomsten, maar dit is wellicht juist wat nodig is om de volgende fase van de invoering mogelijk te maken.
De concurrentiedynamiek maakt een scherpe inkrimping ook moeilijker. Cloud, zoekmachines, reclame, productiviteitssoftware en consumentenecosystemen worden allemaal door AI hervormd. Te weinig investeren kan de vrije cash flow vandaag weliswaar beschermen, maar het brengt ook het risico met zich mee dat een platform morgen technologisch achterop raakt. Dit creëert een dynamiek die dicht in de buurt komt van een „AI or die” -situatie: hyperscalers zullen selectiever worden in waar ze hun geld aan uitgeven, maar de drempel om beleggingen substantieel te verminderen blijft hoog.
Momenteel lijken fysieke beperkingen, in plaats van de bereidheid om te beleggen, de belangrijkste rem op de cyclus te zijn.
In de portefeuilles
Wij geven steeds meer de voorkeur aan de begunstigden van AI-kapitaaluitgaven boven de uitgavenposten zelf. Sinds het voorjaar van 2026 hebben we onze blootstelling aan hyperscalers geleidelijk afgebouwd ten gunste van hardware, terwijl we de resterende blootstelling hebben geconcentreerd op Alphabet en Amazon, plus Microsoft in CTS. De concurrentie neemt toe (ook rond de kernactiviteiten van hyperscalers), terwijl de impact op de fundamentele factoren zich waarschijnlijk langzamer zal ontvouwen dan de markten de aandelen kunnen herwaarderen1.
De risico’s zijn reëel, maar ze vormen slechts de helft van het verhaal. Tegelijkertijd wijzen verschillende ontwikkelingen erop dat de mogelijkheden op het gebied van rekenkracht zich ver buiten de oorspronkelijke AI-uitbouw uitbreiden.
Kans #1: AI evolueert van het beantwoorden van vragen naar het uitvoeren van taken.
De eerste fase van generatieve AI was vanuit hardware-oogpunt relatief eenvoudig: train steeds krachtigere modellen op enorme GPU-clusters en gebruik die modellen vervolgens om vragen te beantwoorden. Agentische AI verandert die vergelijking, en Muse is hiervan een goed voorbeeld.
In plaats van simpelweg een antwoord te genereren, kan een agent browsers bedienen, communiceren met applicaties en een reeks taken uitvoeren namens een gebruiker, waarbij hij mogelijk minuten of zelfs urenlang op de achtergrond blijft werken. GPU’s en AI-versnellers voeren nog steeds het zware inferentiewerk uit, maar CPU’s coördineren de besturingssystemen, browsers en mogelijk honderden kleinere acties daaromheen. Geheugen, netwerken, opslag, stroomvoorziening en koeling profiteren allemaal naarmate die werklasten complexer worden.
Met andere woorden: agenten breiden de stuklijst van AI-hardware uit. Muse is slechts een vroeg voorbeeld. Maar het biedt de markt iets waar deze al lang op heeft gewacht: een tastbare use case voor consumenten voor meer inferentie, voor langere tijd, op een breder scala aan hardware.
In de portefeuilles
Onze blootstelling reikt al ver buiten GPU’s, met posities in geavanceerde verpakkingen, connectiviteit, serverkoeling en stroomdistributie – gebieden die zouden moeten profiteren naarmate AI-workloads complexer worden1.
Kans #2: De knelpunten nemen toe, in plaats van te verdwijnen.
Op dit moment doen zich leveringsproblemen voor bij substraten, speciale materialen, optische connectiviteit, energiebeheer, koeling en diverse onderdelen van de keten van halfgeleiderapparatuur.
De meest recente kwartaalcijfers van Nvidia illustreerden dit op treffende wijze. Het bedrijf verwacht dat de omzet het komende boekjaar met ongeveer 70% zal groeien, wat ver boven de eerdere marktverwachtingen ligt3. Maar omzetprognoses kunnen met een paar aanpassingen in een spreadsheet omhoog worden bijgesteld; de fysieke toeleveringsketen kan zich lang niet zo snel aanpassen. Het bouwen van fabrieken kost tijd, gespecialiseerde componenten blijven moeilijk te produceren en kwalificatiecycli kunnen maanden of jaren duren.
Zodra de ene beperking is opgelost, duikt er vaak een andere op: meer GPU’s vereisen meer geheugen; meer geheugen vereist extra verpakkingscapaciteit; grotere clusters hebben snellere netwerken nodig; een hogere dichtheid leidt tot nieuwe eisen op het gebied van koeling en stroomvoorziening. De bottleneck verschuift steeds verder in de waardeketen. Een bedrijf hoeft niet de meest glamoureuze AI-chip te produceren om aantrekkelijke economische voordelen te behalen.
In de portefeuilles
Blijven we zoeken naar minder voor de hand liggende winnaars in de waardeketen, waar het strategisch belang sneller toeneemt dan de waardering. Japanse materiaal- en apparatuurbedrijven zijn hier een goed voorbeeld van, waaronder JX Advanced Metals, Disco en Sumitomo Electric1.
Kans #3: Hardware levert vandaag de dag inkomsten op uit de uitbouw van AI.
Eén laatste onderscheid wordt nog steeds onderschat. De markt blijft zich afvragen of hyperscalers uiteindelijk genoeg AI-inkomsten zullen genereren om de honderden miljarden dollars die ze beleggen te rechtvaardigen. Hun uitgaven vinden vandaag plaats, terwijl een groot deel van de inkomsten pas later wordt gegenereerd.
Voor veel hardwarebedrijven is de vergelijking eenvoudiger: hun klanten geven vandaag geld uit. Bestellingen vertalen zich in omzet, omzet in winst en, voor de bedrijven die wij prefereren, winst in vrije cash flow. In combinatie met knelpunten en lange doorlooptijden kan dit geselecteerde hardwarebedrijven een grotere winstzekerheid opleveren dan de bedrijven die de uitbouw van AI financieren.
De waardering is net zo belangrijk. Ondanks de sterke opleving in de halfgeleidermarkt blijven we kansen zien waarbij de verwachte groei van de cash flow aantrekkelijk blijft ten opzichte van de betaalde waardering. Dit staat in contrast met delen van het hyperscaler-universum, waar de kapitaalintensiteit toeneemt, net nu beleggers steeds veeleisender worden wat betreft de timing en winstgevendheid van toekomstige AI-inkomsten.
In de portefeuilles
We gebruiken waardering actief om onze blootstelling aan hardware te bepalen: we breiden onze positie uit wanneer de risico-rendementsverhouding verbetert en nemen winst wanneer het enthousiasme te ver oploopt. SK Hynix is een goed voorbeeld: we hebben ook SK Square gebruikt als een goedkopere manier om toegang te krijgen tot dezelfde onderliggende blootstelling, terwijl de gecombineerde positie in Carmignac Investissement het afgelopen jaar is gestegen van ongeveer 2,5% naar 6,6%1.
Dit betekent echter niet dat er lukraak hardware moet worden aangeschaft. De verwachtingen zijn hooggespannen, technologische disruptie blijft een constant risico en de capaciteit zal uiteindelijk de vraag inhalen. Aandelenselectie en waarderingsdiscipline zijn daarom belangrijker, niet minder belangrijk.
Maar de bredere conclusie blijft ongewijzigd. De twee belangrijkste risico’s waarmee AI-hardware momenteel te maken heeft, zijn reëel: het tempo van de ontwikkeling van baanbrekende modellen zou kunnen vertragen en de groei van de kapitaaluitgaven van hyperscalers zal uiteindelijk afvlakken. Toch impliceert geen van beide noodzakelijkerwijs een ineenstorting van de vraag naar rekenkracht, terwijl de volgende fase van AI die vraag zou kunnen verbreden naar meer workloads, meer componenten en meer delen van de toeleveringsketen.
Wat hardware betreft, denken wij dat we daar nog niet zijn.
1Aanvraag voor Carmignac Investissement en Carmignac Portfolio Tech Solutions. Bron: Carmignac, 30/09/2026. Om aan te geven welke aandelen in de fondsenportefeuilles van Carmignac zijn of waren opgenomen, wordt voor illustratieve doeleinden naar bepaalde effecten en financiële instrumenten verwezen.
2Bron: Bloomberg, Carmignac, september 2026.
3Bron: Bedrijf, Carmignac, 30/09/2026.


Carmignac Portfolio Tech Solutions
Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
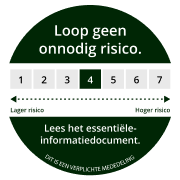
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Carmignac Portfolio Tech Solutions F EUR ACC
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*

*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Belangrijke wettelijke informatie
Reclame. Raadpleeg het essentiële informatiedocument/prospectus voordat u een beleggingsbeslissing neemt.
Dit document mag zonder voorafgaande toestemming van de Beheermaatschappij niet geheel of gedeeltelijk worden gereproduceerd. Het is geen aanbod tot inschrijving, noch een beleggingsadvies. Het is niet bedoeld als boekhoudkundig, juridisch of fiscaal advies, en mag derhalve ook niet als zodanig worden beschouwd. Het is uitsluitend ter informatie aan u verstrekt en het mag niet als betrouwbaar meetinstrument worden gezien voor het beoordelen van de verdiensten van het beleggen in effecten of belangen waaraan in dit document wordt gerefereerd, noch mag het voor andere doeleinden worden gebruikt. De in dit document opgenomen informatie kan onvolledig zijn en kan zonder voorafgaande kennisgeving worden gewijzigd. Deze informatie dateert van de datum waarop dit document is geschreven en is afkomstig van zowel bedrijfseigen als niet-bedrijfseigen bronnen die Carmignac betrouwbaar acht, maar is niet per se compleet en gegarandeerd nauwkeurig. Carmignac als organisatie, haar management en individuele medewerkers garanderen geenszins de nauwkeurigheid en betrouwbaarheid van deze informatie en stellen zich op generlei wijze aansprakelijk voor vergissingen en weglatingen (ook niet in geval van nalatigheid, van wie dan ook).
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur). Als gevolg van wisselkoersschommelingen kan het rendement van aandelenklassen waarvan het wisselkoersrisico niet is afgedekt, stijgen of dalen.
Verwijzingen naar bepaalde waarden of financiële instrumenten zijn voorbeelden van beleggingen die in de portefeuilles van de fondsen van Carmignac aanwezig zijn of waren. Deze verwijzingen hebben niet tot doel om directe beleggingen in die instrumenten aan te moedigen en zijn geen beleggingsadvies. De Beheermaatschappij is niet onderworpen aan het verbod op het uitvoeren van transacties met deze instrumenten voorafgaand aan de verspreidingsdatum van de informatie. De portefeuilles van de fondsen van Carmignac kunnen op ieder moment worden gewijzigd. De verwijzing naar een positionering of prijs, is geen garantie voor de resultaten in de toekomst van de UCIS of de manager. De aanbevolen beleggingshorizon is een minimale horizon en geen aanbeveling om uw beleggingen aan het einde van deze periode te verkopen.
Morningstar Rating™ : © Morningstar, Inc. Alle rechten voorbehouden. De informatie in dit document is eigendom van Morningstar en/of zijn informatie leveranciers, mag niet gekopieerd of verspreid worden en wordt niet gegarandeerd als zijnde exact, volledig of geschikt op dit moment. Morningstar noch zijn informatieleveranciers zijn verantwoordelijk voor eventuele schade of verliezen als gevolg van het gebruik van deze informatie.
Bij de beslissing om in het gepromote fonds te beleggen moet rekening worden gehouden met alle kenmerken of doelstellingen ervan zoals beschreven in het prospectus. Voor bepaalde personen of landen kan de toegang tot de fondsen aan beperkingen onderhevig zijn. Dit document richt zich niet tot personen die vallen onder een rechtsgebied waar (vanwege de nationaliteit of woonplaats van de desbetreffende persoon of om andere redenen) de informatie in dit document of de beschikbaarheid daarvan verboden is. Personen voor wie een dergelijk verbod geldt, hebben geen toegang tot deze informatie. Welke belastingen er worden geheven, hangt van de situatie van het individu af. De fondsen zijn niet geregistreerd voor de retailmarkt in Azië, Japan en Noord-Amerika, en zijn niet geregistreerd in Zuid-Amerika. Carmignac Fondsen zijn in Singapore als buitenlandse belegging met beperkende voorwaarden geregistreerd (uitsluitend voor professionele cliënten). De fondsen zijn niet geregistreerd in het kader van de Amerikaanse Securities Act van 1933. In overeenstemming met de Amerikaanse Regulation S en de FATCA mag het fonds niet ten gunste van of uit naam van een "U.S. person" direct of indirect aangeboden of verkocht worden. Het prospectus, de KID, de NIW en de jaarlijkse periodieke verslagen van het fonds zijn beschikbaar op www.carmignac.com/nl-nl, of op aanvraag bij de Beheermaatschappij. De risico's, vergoedingen en lopende kosten zijn beschreven in de EBI (Essentiële Beleggersinformatie). De KID dient voorafgaand aan iedere inschrijving aan de inschrijver beschikbaar te worden gesteld. De inschrijver dient de KID te lezen. Beleggers kunnen hun kapitaal gedeeltelijk of geheel verliezen aangezien het fondskapitaal niet wordt gegarandeerd. Aan de fondsen is een risico van kapitaalverlies verbonden. De beheermaatschappij kan op elk moment besluiten de marketing in uw land stop te zetten. Beleggers kunnen toegang krijgen tot een samenvatting van hun rechten in het Nederlands via de volgende link in sectie 5 getiteld "Samenvatting van de beleggersrechten"
Carmignac Portfolio verwijst naar de subfondsen van Carmignac Portfolio SICAV, een beleggingsmaatschappij naar Luxemburgs recht die voldoet aan de ICBE-richtlijn.
De Fondsen zijn beleggingsfondsen in contractuele vorm (FCP) conform de UCITS-richtlijn of AFIM-richtlijn onder Frans recht.
Voor Carmignac Portfolio Long-Short European Equities: Carmignac Gestion Luxembourg SA heeft als Beheermaatschappij van de Carmignac Portefeuille het beleggingsbeheer van dit Compartiment met ingang van 2 mei 2024 gedelegeerd aan White Creek Capital LLP (Geregistreerd in Engeland en Wales onder nummer OCC447169). White Creek Capital LLP is toegelaten en staat onder toezicht van de Financial Conduct Authority met FRN : 998349.
Carmignac Private Evergreen verwijst naar het compartiment Private Evergreen van de SICAV Carmignac S.A. SICAV - PART II UCI geregistreerd bij het RCS van Luxemburg onder het nummer B285278.