
Kredietactiva sloten het derde kwartaal van 2026 af met een lichte terugval. Hoewel geopolitieke en fiscale onzekerheden tot voorzichtigheid manen, blijven veerkrachtige groei en solide bedrijfsfundamentals een steun in de rug. Tegelijkertijd hebben hogere rentetarieven de ingebouwde rendementen doen stijgen, wat zorgt voor een aantrekkelijkere Carry en betere rendementsvooruitzichten op middellange termijn.
1. Stijgende rentes op staatsobligaties verhoogen de aantrekkelijkheid van beleggingen met investment-grade-kredieten
Kredietindexen staan sinds het begin van het jaar onder druk, voornamelijk als gevolg van de scherpe stijging van de korte rente in ontwikkelde markten na de escalatie van het conflict tussen Iran en de Verenigde Staten. Dit klimaat van hogere rentes heeft automatisch druk uitgeoefend op de obligatiewaarden.
Het vooruitzicht van aanhoudend hoge energieprijzen en aanzienlijke verstoringen van de wereldhandel heeft de inflatieverwachtingen aangewakkerd en geleid tot een snelle reactie van de belangrijkste centrale banken.
Om de inflatieschok in te dammen en te voorkomen dat deze zich uitbreidt naar bredere prijscomponenten, zijn centrale banken een nieuwe verkrappingscyclus begonnen: de Europese Centrale Bank heeft de rente al twee keer verhoogd, vergeleken met één verhoging door de Federal Reserve, terwijl beide een meer havikachtige houding hebben aangenomen.
Deze beleidsverschuiving heeft geleid tot een aanzienlijke herwaardering van de verwachtingen ten aanzien van het monetaire beleid, waarbij de markten nu rekening houden met drie extra renteverhogingen aan beide zijden van de Atlantische Oceaan in de komende twaalf maanden.
De reeds doorgevoerde verkrapping, in combinatie met de verwachtingen van verdere renteverhogingen, heeft geleid tot een scherpe stijging van de rendementen op staatsobligaties, waarbij de Duitse rendementen met 105 basispunten zijn gestegen en die van de Amerikaanse tegenhangers met 142 basispunten.
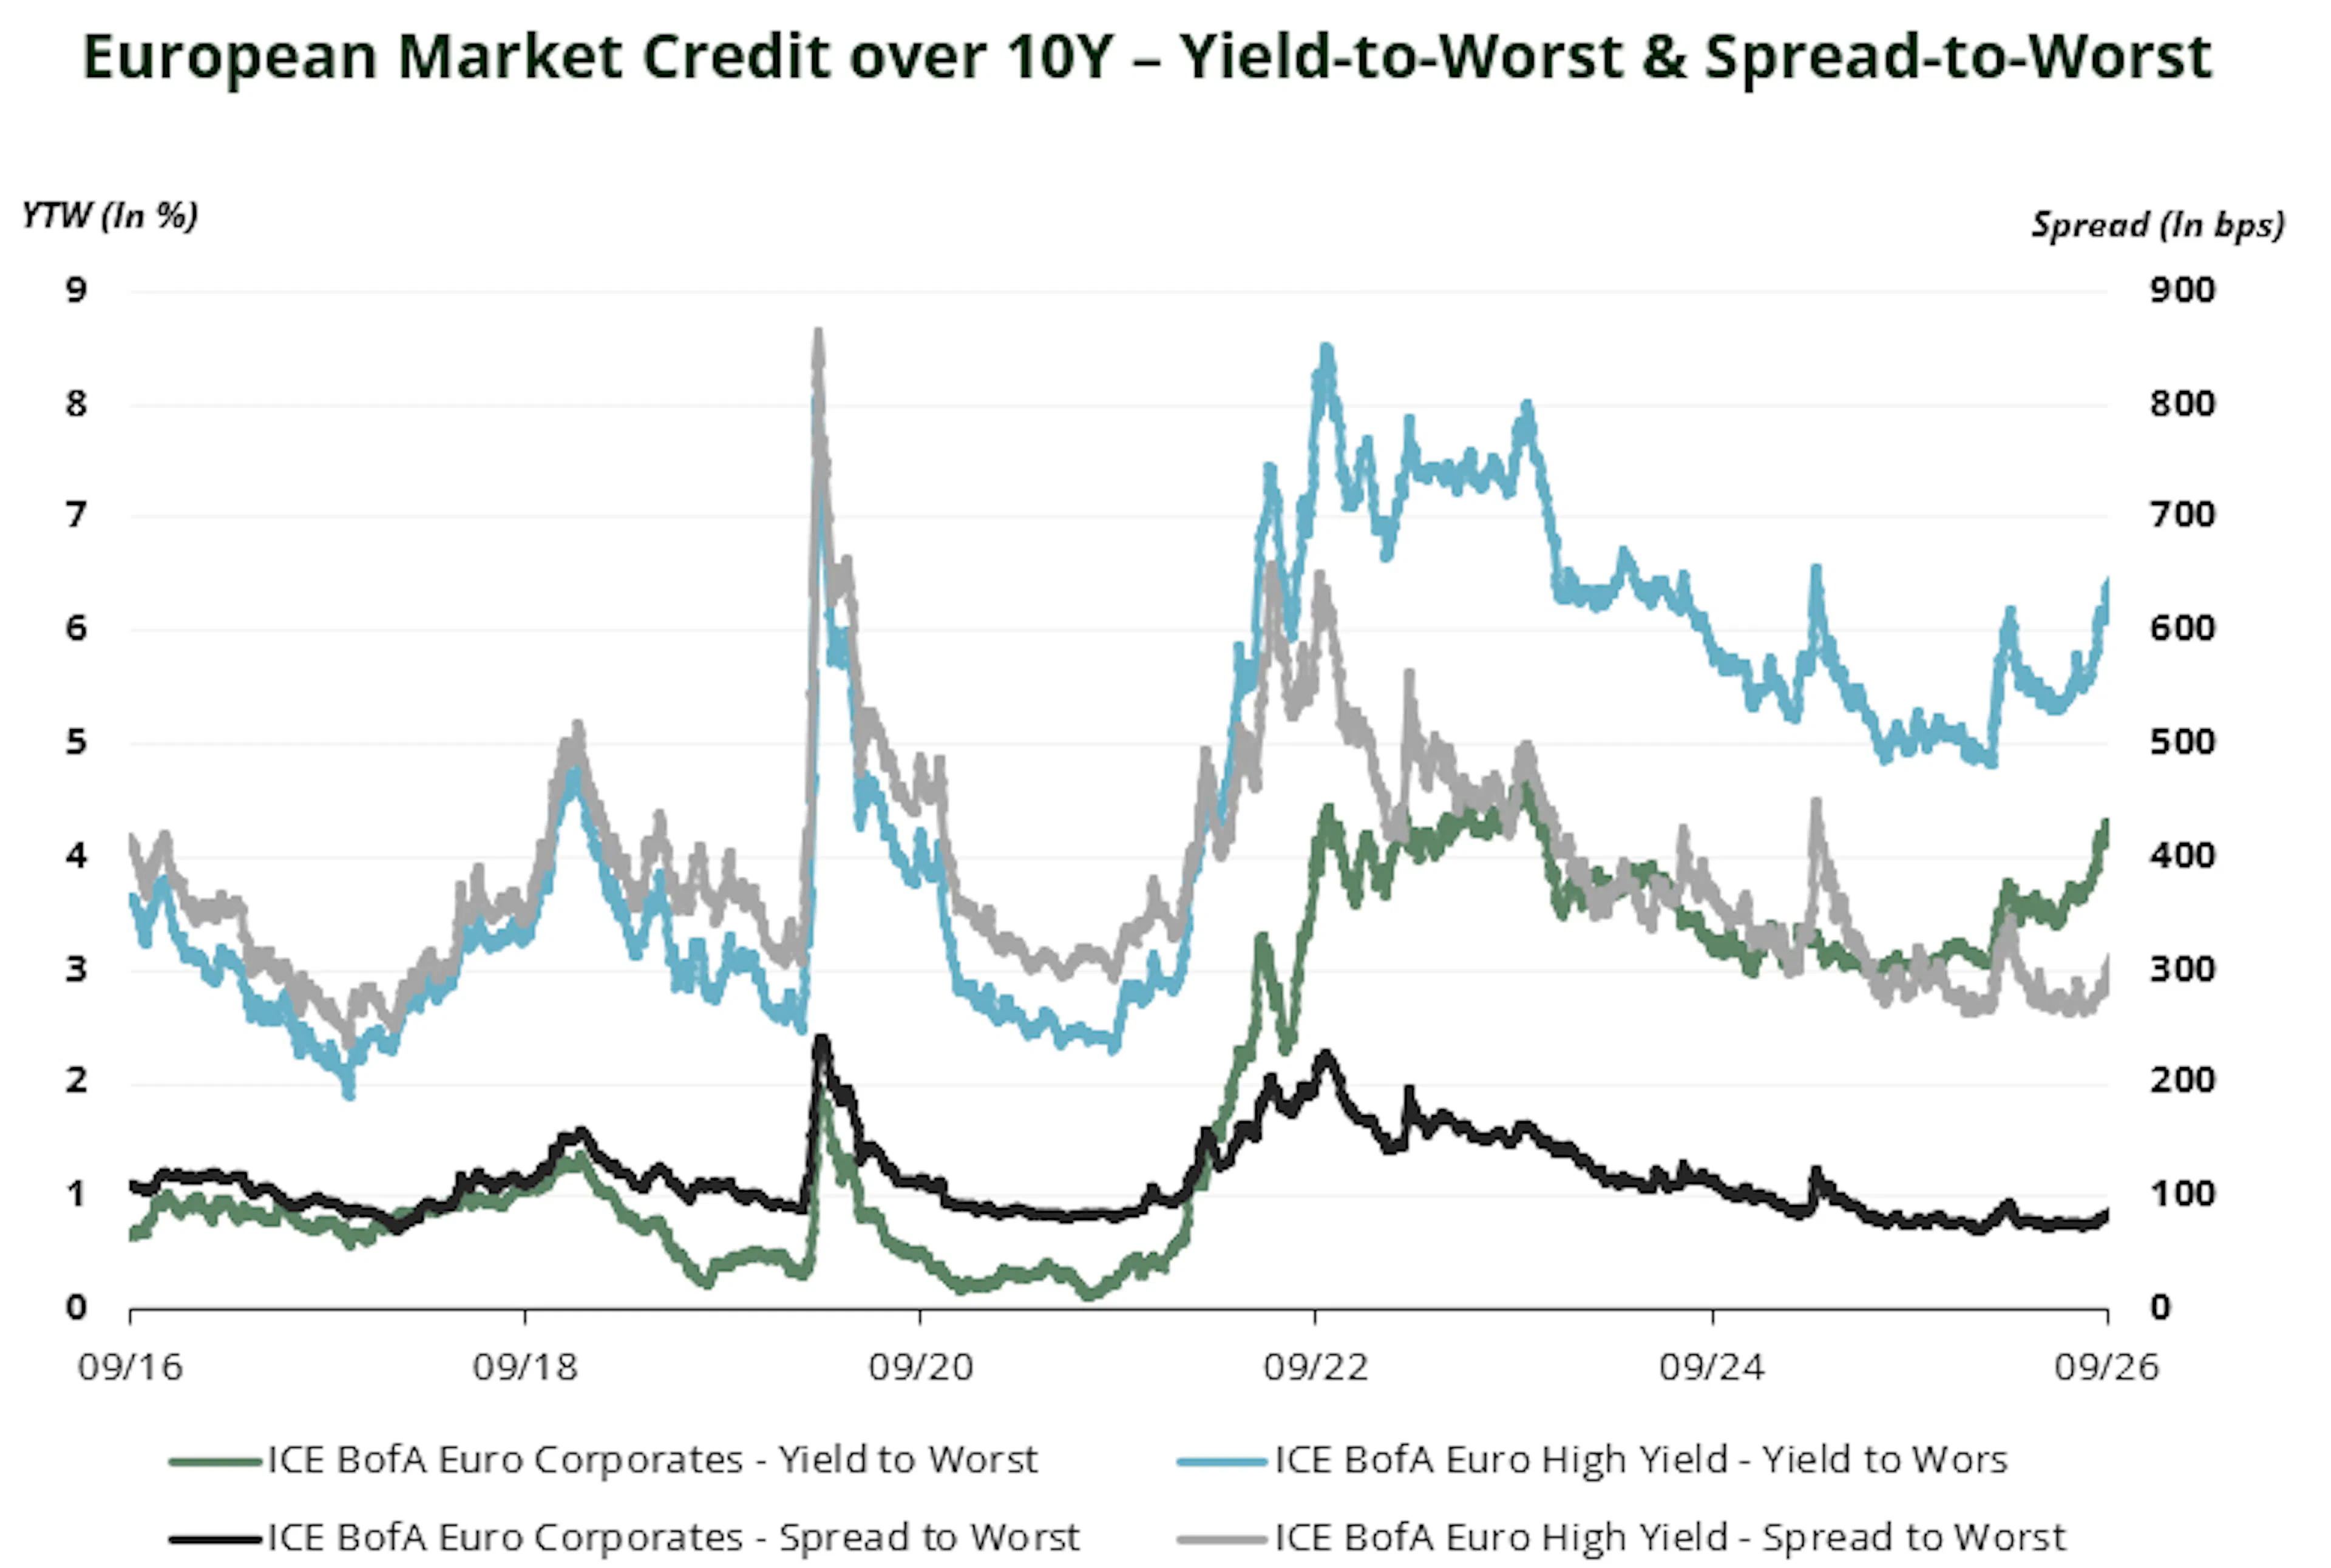
Deze ontwikkeling heeft met name druk uitgeoefend op investment-grade-obligaties, waar een lagere Carry en een langere looptijd minder bescherming bieden tegen stijgende rentes. De correctie heeft echter ook de ingebouwde rendementen aanzienlijk verhoogd, waardoor het Carry-potentieel is toegenomen en de rendementsvooruitzichten op middellange termijn voor deze beleggingscategorie zijn verbeterd (zie figuur 1).
2. Tekenen van oververhitting op de leveraged-financieringsmarkt
Ondanks een klimaat dat wordt gekenmerkt door aanhoudend hoge rentetarieven, minder gunstige energieprijzen en een overvloedig aanbod aan obligaties, hebben de leveraged finance-markten tot nu toe een opmerkelijke veerkracht getoond.
Overvloedige liquiditeit en de zoektocht van beleggers naar rendement hebben lange tijd financiering verschaft aan de meest speculatieve bedrijfsmodellen, waardoor herfinanciering mogelijk bleef ondanks een geleidelijke verslechtering van de kredietdiscipline en de efficiëntie van de kapitaalallocatie in de afgelopen jaren.
Deze steun begint echter af te nemen. Nu de rente de sterkste stijging sinds 2022 doormaakt en de kapitaalstromen naar bepaalde segmenten van de leveraged finance zich beginnen om te keren, worden de kwetsbaarheden van sommige bedrijfsmodellen steeds duidelijker.
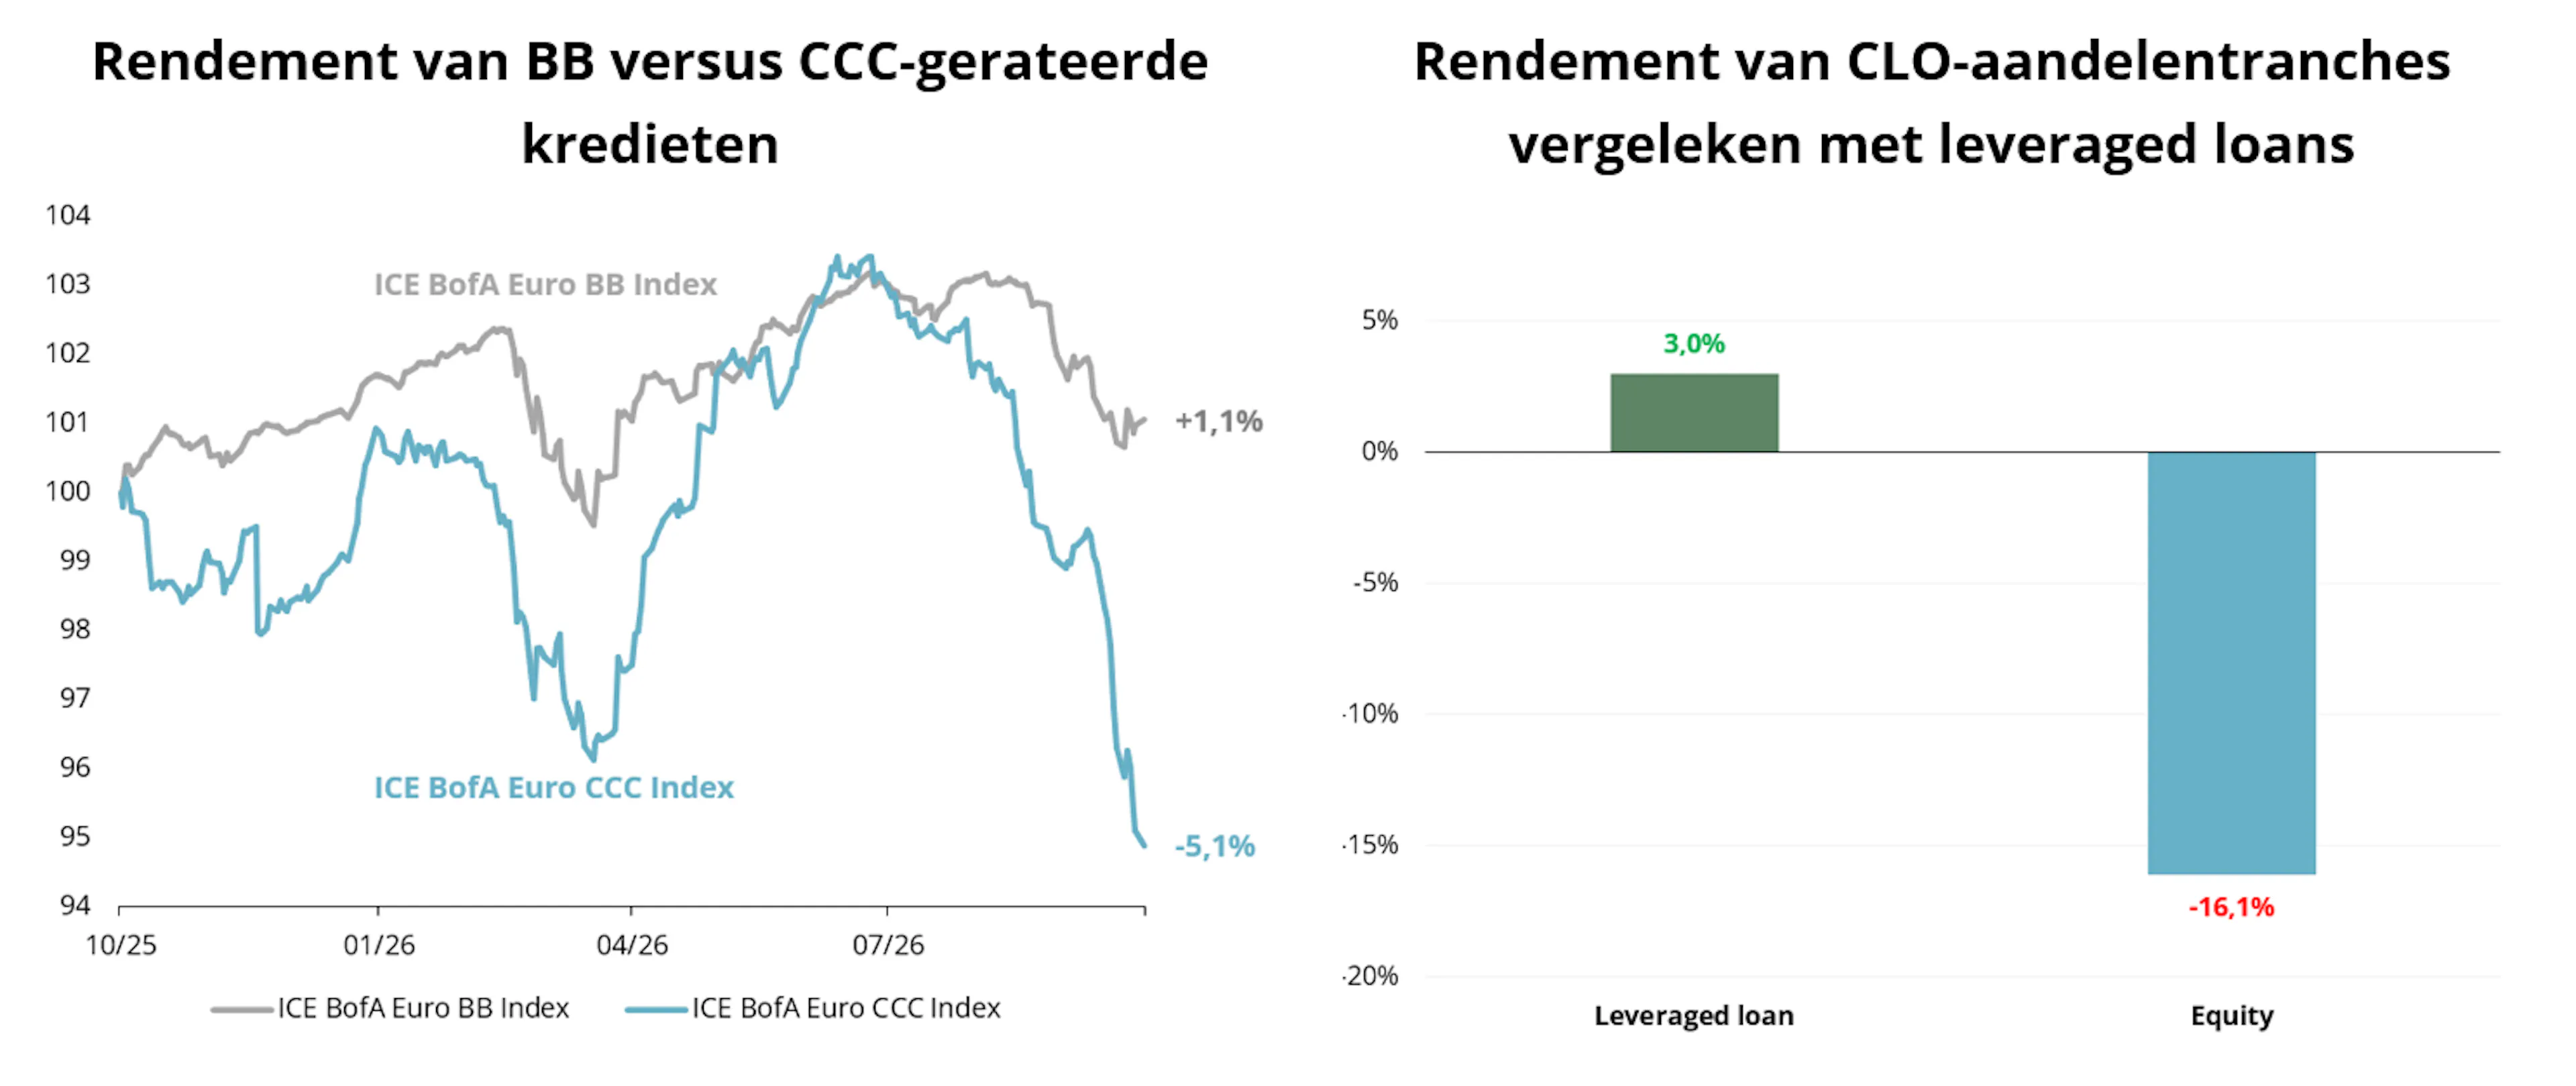
Deze trend is met name zichtbaar in de particuliere kredietmarkt, die lange tijd werd afgeschermd door lagere liquiditeit en daardoor minder zichtbare volatiliteit, maar ook in risicovollere segmenten van liquide markten, waaronder CLO-aandelentranches en bedrijfsobligaties met een CCC-rating.
Tegen deze achtergrond lijkt een verbreding van de kredietspreads ons logisch, aangezien de tot voor kort waargenomen risicopremies niet langer voldoende compensatie bieden voor de fundamentele en structurele risico’s die bij bepaalde emittenten inherent zijn.
We verwachten daarom een grotere spreiding over de leveraged finance-markten, waardoor een bijzonder gunstig klimaat ontstaat voor effectenselectie. Deze normalisatie van de waarderingen zou het scala aan kansen moeten verbreden en actieve beheerders in staat moeten stellen om aantrekkelijke absolute en relatieve rendementen te genereren tijdens de volgende fase van de kredietcyclus.
3. Welke kredietsegmenten hebben de komende tijd de voorkeur?
De late fasen van de conjunctuurcyclus kunnen bijzonder lastig zijn om doorheen te navigeren, gezien het groeiende aantal bronnen van onzekerheid, zoals blijkt uit de huidige omstandigheden. Tegen deze achtergrond worden kapitaalbehoud en een gedisciplineerde selectie van emittenten steeds belangrijker.
Op de kredietmarkten blijft het vermijden van kredietgebeurtenissen een van de belangrijkste drijfveren voor langetermijnrendementen, aangezien wanbetalingen en liability management-operaties (LME’s) doorgaans leiden tot de realisatie van verliezen.
Hoewel de stijgende rente op sommige defensieve kredietsegmenten zwaarder heeft gewogen, heeft de daling van de waarderingen ook geleid tot een aanzienlijke stijging van de ingebouwde rendementen, waardoor hun toekomstige rendementspotentieel toeneemt bij afwezigheid van kredietgebeurtenissen.
Tegen deze achtergrond zijn wij van mening dat ‘Investment Grade’-kredieten de komende maanden bijzonder aantrekkelijk potentieel bieden. De grotere rentegevoeligheid en de veerkrachtigere spreads zouden betere bescherming kunnen bieden in het geval van een economische vertraging. Het vertegenwoordigt tevens een hoogwaardige liquiditeitspool die kan worden ingezet in risicovollere segmenten mochten marktverstoringen aantrekkelijkere kansen creëren.
Financiële schuld, met name achtergestelde schuld, heeft eveneens te lijden gehad onder de toename van de spreads op staatsobligaties, vooral in Frankrijk en de perifere landen. Wij zijn echter van mening dat deze ontwikkeling deels overdreven is geweest, gezien de structurele verbetering van de fundamentele factoren van de banken: sterkere kapitaalbuffers in het afgelopen decennium, goed beheersbare risicokosten en verbeterde winstgevendheid in het huidige renteklimaat – factoren die allemaal ondersteuning bieden aan Europese banken.
De huidige marktniveaus creëren daarom aantrekkelijke mogelijkheden voor beleggingen, vooral omdat de monetaire verkrapping die momenteel door de markten wordt ingeprijsd, veeleisend lijkt. De huidige omstandigheden stellen beleggers in staat om aantrekkelijke rendementen van emittenten met een ‘investment grade’-rating veilig te stellen, terwijl deze blootstelling ook zou kunnen profiteren van lagere rentetarieven mochten de economische vooruitzichten verslechteren.
Ten slotte biedt de kredietmarkt een ongeëvenaarde diepte en granulariteit, met tienduizenden emittenten wereldwijd. Deze brede reeks kansen stelt actieve beheerders in staat om voortdurend aantrekkelijke risico-rendementsprofielen te identificeren door gebruik te maken van marktinefficiënties en emittenten te selecteren waarvan de fundamentele factoren mogelijk verkeerd worden begrepen of onvoldoende worden gewaardeerd door de markt.

4. Carmignac Portfolio Credit: goed gepositioneerd om te profiteren van deze verschuiving in het marktklimaat
Het Carmignac Portfolio Credit Fonds is ontworpen om zich in uiteenlopende marktomstandigheden te kunnen bewegen, met als doel aantrekkelijke, voor risico gecorrigeerde rendementen te behalen gedurende de gehele kredietcyclus.
Dit aanpassingsvermogen kwam met name tot uiting tijdens de periodes van marktspanning in 2018 en 2020, toen het fonds in staat was het neerwaartse risico tijdens de marktcorrecties te beperken, alvorens het kapitaal snel opnieuw in te zetten toen marktverstoringen aantrekkelijkere kansen creëerden, waardoor het fonds kon profiteren van de daaropvolgende herstelperiodes.
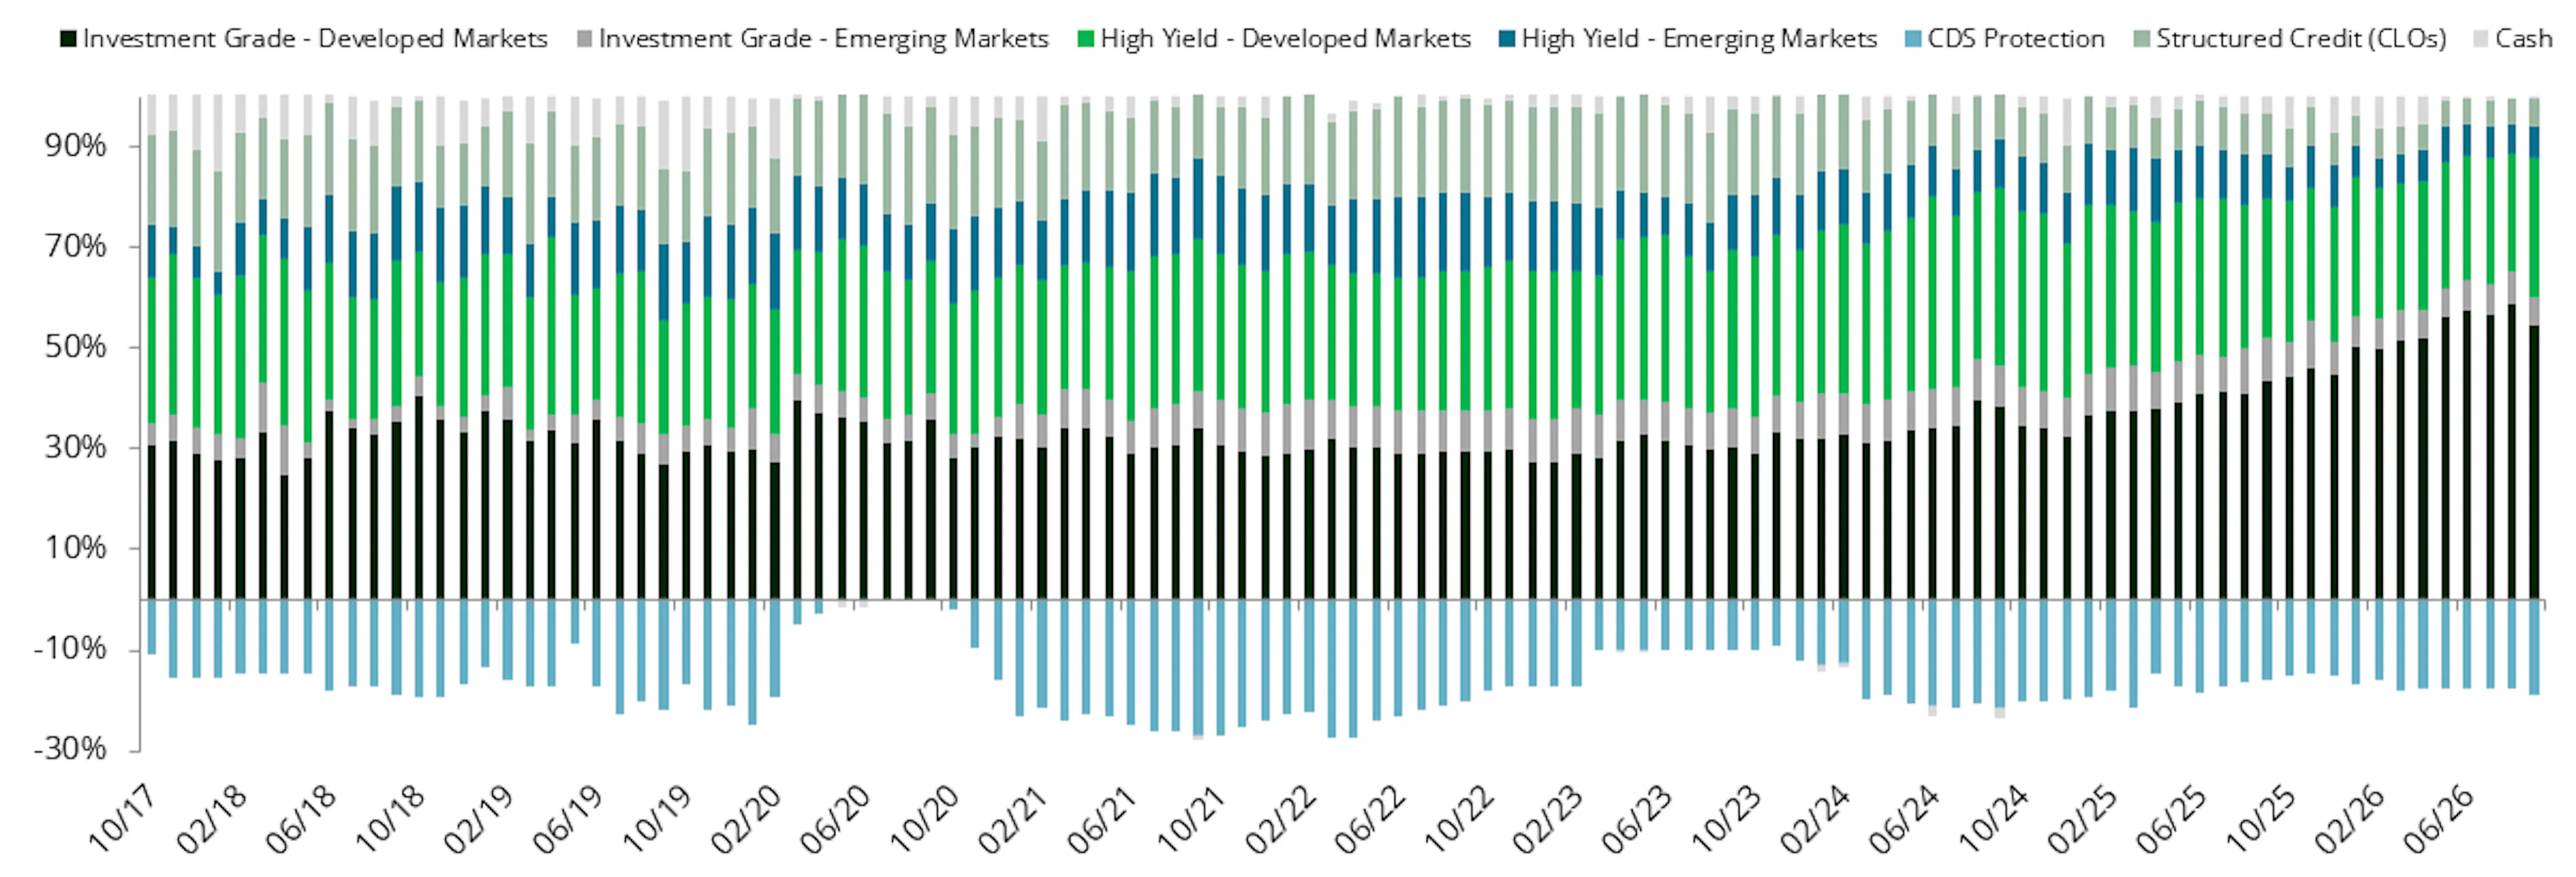
Het fondsbeheerteam put uit een breed beleggingsuniversum om de allocatie dynamisch te verschuiven tussen defensieve activa en meer speculatieve segmenten, afhankelijk van de waarderingsniveaus. In de afgelopen twaalf maanden heeft deze aanpak geleid tot een geleidelijke winstneming op gestructureerde krediet- en High Yield-posities, terwijl de allocaties aan emittenten met een investment-grade-rating zijn verhoogd.
Nu de netto High Yield-blootstelling na kredietindexhedges – die ongeveer 18% van het nettovermogen vertegenwoordigen – slechts 15% bedraagt, en gezien de voorkeur voor defensieve Carry-activa, zijn wij van mening dat het fonds goed gepositioneerd is om een mogelijke verdere uitbreiding van de kredietspreads te weerstaan.
Een meer uitgesproken marktcorrectie zou ook kansen creëren: het Fonds zou de flexibiliteit hebben om zijn afdekkingen te verminderen en geleidelijk te heralloceren naar High Yield kredieten tegen aantrekkelijkere waarderingsniveaus, waardoor het zou kunnen profiteren van een mogelijk daaropvolgend marktherstel.
Eind september bood de portefeuille een ingebouwd rendement van 6,5%, vergeleken met 5,7% aan het begin van het jaar, terwijl de gemiddelde rating voor beleggingen van Investment Grade op BBB- bleef staan en de rentegevoeligheid 4,0 bedroeg. Dankzij deze combinatie van een verbeterde Carry, een defensieve positionering en een aanzienlijke herallocatiecapaciteit is het fonds goed gepositioneerd om zich in een selectievere omgeving te bewegen en tegelijkertijd de flexibiliteit te behouden om te profiteren van toekomstige marktverstoringen.
Carmignac Portfolio Credit
Carmignac Portfolio Credit F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 3 jaar
- SFDR-fondscategorieën**
- Artikel 6
- Risicoschaal*

*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 0,80% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,23% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Credit | −1,4 | +7,0 | +8,6 | +10,9 | −12,7 | +3,4 | +10,8 | +20,9 |
| Referentie-indicator | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 |
| Carmignac Portfolio Credit | +6,6% | +2,0% | +5,7% |
| Referentie-indicator | +4,6% | +0,4% | +1,6% |
Bron: Carmignac op 30 sep. 2026.
Datum van de eerste NAV : 31/12/2018.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Frequentie van herweging: Driemaandelijks
Reclame. Raadpleeg het document KID/prospectus voordat u een beleggingsbeslissing neemt. Dit document is bedoeld voor professionele cliënten.
Bij de beslissing om in het gepromote fonds te beleggen, dient rekening te worden gehouden met alle kenmerken of doelstellingen zoals beschreven in het prospectus.
Deze mededeling wordt gepubliceerd door Carmignac Gestion S.A., een door de Autorité des Marchés Financiers (AMF) in Frankrijk erkende maatschappij voor portefeuillebeheer, en haar Luxemburgse dochter Carmignac Gestion Luxembourg, S.A., een door de Commission de Surveillance du Secteur Financier (CSSF) erkende maatschappij voor het beheer van beleggingsfondsen. "Carmignac" is een gedeponeerd handelsmerk. Investing is in your Interest' is een slogan die verbonden is aan het Carmignac-handelsmerk.
Dit document mag zonder voorafgaande toestemming van de Beheermaatschappij niet geheel of gedeeltelijk worden gereproduceerd. Dit materiaal vormt geen aanbod tot inschrijving, noch een beleggingsadvies. Dit materiaal is niet bedoeld als en mag niet worden gebruikt voor boekhoudkundig, juridisch of fiscaal advies. Dit materiaal is uitsluitend voor informatieve doeleinden aan u verstrekt en u mag er niet op vertrouwen bij de beoordeling van de verdiensten van een belegging in effecten of belangen waarnaar hierin wordt verwezen, of voor enig ander doel. De informatie in dit materiaal kan gedeeltelijke informatie zijn en kan zonder voorafgaande kennisgeving worden gewijzigd. Deze informatie dateert van de datum waarop dit document is geschreven en is afkomstig van zowel bedrijfseigen als niet-bedrijfseigen bronnen die Carmignac betrouwbaar acht, maar is niet per se compleet en gegarandeerd nauwkeurig. Voor bepaalde personen of landen kan de toegang tot de fondsen aan beperkingen onderhevig zijn. Dit document richt zich niet tot personen die vallen onder een rechtsgebied waar (vanwege de nationaliteit of woonplaats van de desbetreffende persoon of om andere redenen) de informatie in dit document of de beschikbaarheid daarvan verboden is. Personen voor wie een dergelijk verbod geldt, hebben geen toegang tot deze informatie. Welke belastingen er worden geheven, hangt van de situatie van het individu af. De fondsen zijn niet geregistreerd voor de retailmarkt in Azië, Japan en Noord-Amerika, en zijn niet geregistreerd in Zuid-Amerika. Carmignac Fondsen zijn in Singapore als buitenlandse belegging met beperkende voorwaarden geregistreerd (uitsluitend voor professionele cliënten). De Fondsen zijn niet geregistreerd in het kader van de Amerikaanse Securities Act van 1933. In overeenstemming met de Amerikaanse Regulation S en de FATCA mag het fonds niet ten gunste van of uit naam van een "U.S. person" direct of indirect aangeboden of verkocht worden. maatschappij. Bedrijf. De risico's, vergoedingen en lopende kosten zijn beschreven in de EBI/het EID. Beleggers kunnen hun kapitaal gedeeltelijk of geheel verliezen aangezien het fondskapitaal niet wordt gegarandeerd. De beheermaatschappij kan de distributie in uw land te allen tijde stopzetten. Het prospectus, de KID’s, de KIID’s, de NAV en de jaarverslagen van de fondsen zijn beschikbaar op www.carmignac.com of op verzoek bij de beheermaatschappij. Beleggers hebben toegang tot een samenvatting van hun rechten in het Frans, Engels, Duits, Nederlands, Spaans en Italiaans in sectie 5 van de „pagina met wettelijk verplichte informatie” via de volgende link: https://www.carmignac.com/en_US/regulatory-information.
Carmignac Portfolio Credit Bond is een compartiment van Carmignac Portfolio SICAV, een beleggingsmaatschappij naar Luxemburgs recht, die voldoet aan de ICBE-richtlijn. De Franse beleggingsfondsen (fonds communs de placement of FCP) zijn gemeenschappelijke fondsen in contractuele vorm die voldoen aan de ICBE- of AIFM-richtlijn volgens de Franse wetgeving. De Beheermaatschappij kan de promotie in uw land op elk moment stopzetten.
In het verleden behaalde rendementen bieden geen garantie voor de toekomst. Rendement is na aftrek van kosten (exclusief eventueel door de distributeur in rekening gebrachte instapkosten). Het rendement kan stijgen of dalen als gevolg van wisselkoersschommelingen, voor de aandelen die niet tegen wisselkoersrisico zijn afgedekt.
Om aan te geven welke aandelen in de fondsenportefeuilles van Carmignac zijn of waren opgenomen, wordt voor illustratieve doeleinden naar bepaalde effecten en financiële instrumenten verwezen. Dit is niet bedoeld om directe beleggingen in deze instrumenten te promoten en vormt evenmin beleggingsadvies. De beheermaatschappij is niet onderworpen aan een verbod op de handel in deze instrumenten vóór de publicatie van enige mededeling. De portefeuilles van de Carmignac-fondsen kunnen zonder voorafgaande kennisgeving worden gewijzigd.
De verwijzing naar een ranglijst of prijs vormt geen garantie voor de toekomstige resultaten van de ICBE of de beheerder.
Morningstar Rating™: © 2026 Morningstar, Inc. Alle rechten voorbehouden. De informatie in dit document: is eigendom van Morningstar en/of zijn contentproviders; mag niet worden gekopieerd of verspreid; en er wordt geen garantie gegeven dat deze informatie accuraat, volledig of actueel is. Morningstar en zijn contentproviders zijn niet verantwoordelijk voor schade of verliezen die voortvloeien uit het gebruik van deze informatie. Citywire Fund Manager Ratings en Citywire Rankings zijn eigendom van Citywire Financial Publishers Ltd („Citywire“) en © Citywire 2026. Alle rechten voorbehouden. De informatie van Citywire is eigendom van en vertrouwelijk voor Citywire Financial Publishers Ltd („Citywire“); deze mag niet worden gekopieerd en Citywire sluit elke aansprakelijkheid uit die voortvloeit uit het gebruik ervan.
Copyright: De gegevens die in deze presentatie worden gepubliceerd, zijn het exclusieve eigendom van hun eigenaren, zoals op elke pagina vermeld.
VK: Dit document is opgesteld door Carmignac Gestion, Carmignac Gestion Luxembourg of Carmignac UK Ltd en wordt in het Verenigd Koninkrijk verspreid door Carmignac Gestion Luxembourg.
Zwitserland: het prospectus, de KID’s en het jaarverslag zijn beschikbaar op www.carmignac.ch, of via onze vertegenwoordiger in Zwitserland, CACEIS (Switzerland), S.A., Route de Signy 35, CH-1260 Nyon. De uitbetalingsagent is CACEIS Bank, Parijs, filiaal Nyon/Zwitserland, Route de Signy 35, 1260 Nyon.
België: Deze documenten kunnen ook worden verkregen bij Caceis Belgium S.A., de financiële dienstverlener, op het volgende adres: Avenue du Port 86c B320, B-1000 Brussel. Bij inschrijving op een Frans beleggingsfonds (fonds commun de placement of FCP) moet u elk jaar op uw belastingaangifte het aandeel van de door het fonds ontvangen dividenden (en eventuele rente) opgeven. Een gedetailleerde berekening kan worden uitgevoerd op www.carmignac.be. Deze tool vormt geen belastingadvies en is uitsluitend bedoeld als hulpmiddel bij de berekening. Dit ontslaat u niet van de verplichting om de procedures en controles uit te voeren die op een belastingplichtige rusten. De weergegeven resultaten zijn verkregen op basis van gegevens die de belastingplichtige verstrekt, en Carmignac kan in geen geval aansprakelijk worden gesteld in geval van fouten of weglatingen van uw kant. Overeenkomstig artikel 19bis van het Belgisch Wetboek van Inkomstenbelastingen (CIR92) zal de belegger, in geval van inschrijving op een Fonds dat onder de Richtlijn inzake belastingheffing op spaargelden valt, bij de terugkoop van zijn of haar aandelen een bronbelasting van 30% moeten betalen op de inkomsten (in de vorm van rente, of kapitaalwinsten of -verliezen) die voortvloeien uit het rendement op activa die in schuldvorderingen zijn belegd. Uitkeringen zijn onderworpen aan een bronbelasting van 30% zonder onderscheid naar inkomsten. De netto-inventariswaarden zijn beschikbaar op de website www.fundinfo.com. Klachten kunnen worden gericht aan complaints@carmignac.com of aan CARMIGNAC GESTION - Compliance and Internal Controls - 24 place Vendôme, Parijs, Frankrijk, of via de website www.ombudsfin.be.
CARMIGNAC GESTION 24, place Vendôme - F-75001 Parijs - Tel.: (+33) 01 42 86 53 35 Door de AMF erkende beleggingsbeheerder Naamloze vennootschap met een maatschappelijk kapitaal van € 13.500.000 - RCS Parijs B 349 501 676
CARMIGNAC GESTION Luxembourg - City Link - 7, rue de la Chapelle - L-1325 Luxemburg - Tel.: (+352) 46 70 60 1 Dochteronderneming van Carmignac Gestion - Door de CSSF erkende beheermaatschappij van beleggingsfondsen Naamloze vennootschap met een maatschappelijk kapitaal van € 23.000.000 - RCS Luxemburg B 67 549