
Bij Carmignac bieden we pure private equity-blootstelling via open-end fondsen die zich richten op door LP's geleide secondaries, aangevuld met directe beleggingen1 in bedrijven waarin we sterk geloven. Binnen deze directe allocatie kunnen we, op zeer selectieve basis, blootstelling aan AI in specifieke delen van de waardeketen opnemen.
Kunstmatige intelligentie geeft ongetwijfeld een nieuwe vorm aan technologie-investeringen, en hoewel wij bij Carmignac vast overtuigd zijn van de integrale rol ervan en enthousiast zijn over het potentieel, zijn we ons ook terdege bewust van de mogelijke risico’s die gepaard gaan met de hype en ‘FOMO’2 die hierdoor vaak ontstaan.
Naarmate het enthousiasme is gerijpt, beginnen zorgen over buitensporige kapitaaluitgaven en hoge waarderingen de eerdere uitbundigheid te temperen. Tegen deze achtergrond beschouwt ons Private Equity-assortiment AI niet als één enkel, allesomvattend beleggingsthema, maar schuwt het ook blootstelling aan AI niet volledig.
In plaats daarvan zijn we er trots op dat we zeer selectief te werk gaan en ons richten op bedrijven die zullen profiteren van de bredere toepassing van AI, zonder dat we hoeven te voorspellen welke individuele bedrijven of technologieën uiteindelijk als winnaars uit de bus zullen komen. Dit is met name van belang bij private equity, waar kapitaal voor de lange termijn wordt vastgelegd. Wanneer we investeren in een AI-platform, eisen we een unieke en verdedigbare waardepropositie, zoals kritieke gegevensbeveiliging en technologische soevereiniteit.
Deze discipline in onze investeringsselectie wordt geïllustreerd door drie huidige portefeuillebedrijven, die elk een eigen route bieden om deel te nemen aan door technologie en AI aangestuurde groei.
AHEAD: het verzilveren van de overtuiging in de langetermijnacceptatie van AI in plaats van het voorspellen van het winnende model

AHEAD illustreert onze voorkeur voor een brede blootstelling aan AI. Het bedrijf helpt grote Amerikaanse ondernemingen bij het moderniseren van hun IT-omgevingen door middel van cloudmigratie, infrastructuuroptimalisatie, gegevensbeheer, automatisering en managed services. Naarmate organisaties de overstap maken van experimenteren met AI naar implementatie, hebben ze behoefte aan gespecialiseerde engineering, integratie en voortdurende ondersteuning in steeds complexere hybride omgevingen. AHEAD kan daarom profiteren van de algemene groei van de AI-toepassing bij bedrijven, zonder dat het hoeft te voorspellen welke individuele oplossingen of aanbieders als winnaars uit de bus zullen komen.
Het risico-rendementsprofiel wordt versterkt door de schaalgrootte, het gediversifieerde blue-chip-klantenbestand, het technisch georiënteerde personeelsbestand en de vele groeimogelijkheden via zowel organische uitbreiding als fusies en overnames. Hoewel AHEAD onderhevig blijft aan IT-uitgavencycli, integratievereisten en beperkingen op het gebied van geschoolde arbeidskrachten, maakt het contractgebaseerde, op diensten gerichte model, in combinatie met de brede relaties met leveranciers, het tot een veerkrachtige manier om deel te nemen aan de acceptatie van technologie door bedrijven.
Mistral AI: schaarse, directe blootstelling met een verdedigbaar propositie

We zijn er bijzonder trots op dat we via onze eigen sourcing toegang hebben verkregen tot een zeer gewilde, overtekende financieringsronde bij een van Europa’s toonaangevende AI-koplopers. Hoewel het team zich terdege bewust was van de zeer competitieve dynamiek, waren wij overtuigd van de unieke, verdedigbare en duurzame waardepropositie van Mistral, ondersteund door reeds gesloten partnerschappen en contracten die het bewijs leveren van zijn concurrentievoordeel.
De open-weight AI-modellen van Mistral spelen in op de toenemende vraag van overheden, gereguleerde sectoren en grote ondernemingen naar gegevensbeveiliging, controle over gevoelige informatie en verminderde afhankelijkheid van niet-Europese technologieleveranciers. De mogelijkheden van het bedrijf omvatten geavanceerde modellen, bedrijfssoftware, maatwerk en rekenkracht, terwijl toonaangevende implementaties in industrieel ontwerp, engineering en bedrijfskritische activiteiten wijzen op gebruiksscenario’s die verder reiken dan generieke chatbots en die een diepere integratie en hogere overstapkosten kunnen ondersteunen.
Tegelijkertijd is ons team zich uitdrukkelijk bewust van de risico’s: een hoge instapwaardering zonder rekening te houden met het toekomstige omzetpotentieel, aanzienlijke toekomstige kapitaalbehoeften, snel veranderende concurrentie en onzekere liquiditeit bij een exit. Mistral wordt daarom gepositioneerd als een bron van asymmetrisch opwaarts potentieel en strategische flexibiliteit, ondersteund door een verdedigbaar aanbod op het gebied van gegevensbeveiliging en technologische soevereiniteit, in plaats van een generieke gok op AI-waarderingen.
Project Soar: ondersteuning van de infrastructuur achter AI

Project Soar is een directe mede-investering in een Amerikaans bedrijf dat mechanische, elektrische en loodgietersdiensten („MEP“) levert en profiteert van de sterke groei in de vraag naar datacenters. Dit biedt een andere vorm van structurele blootstelling aan de bredere acceptatie van AI: er is behoefte aan deze diensten naarmate de AI-werkbelasting toeneemt, ongeacht welke individuele bedrijven marktaandeel winnen. Het team heeft er dan ook alle vertrouwen in dat Project Soar kan profiteren van de bredere vooruitgang in de sector, zonder afhankelijk te zijn van een enkele technologische gok.
De investeringscase is niet uitsluitend afhankelijk van AI. Het berust ook op consolidatie in een gefragmenteerde markt, een bewezen overnamestrategie en de uitbreiding van terugkerende inkomsten uit service en onderhoud. Klantconcentratie en een eventuele vertraging in de investeringen in datacenters blijven risico’s, maar gediversifieerde eindmarkten en meerdere hefbomen voor waardecreatie verminderen de afhankelijkheid van één enkele technologie, klant of bestedingscyclus.
Selectieve deelname, geen generieke, thematische blootstelling
Bij Carmignac streven we naar een zeer selectieve blootstelling aan de vooruitgang op het gebied van AI, zonder ons te baseren op één enkele technologie of vermeende winnaar. We zijn er trots op dat we onze klanten via onze reeks private-equityfondsen toegang kunnen bieden tot wat wij beschouwen als kwaliteitsbedrijven, waaronder moeilijk toegankelijke bedrijven zoals Mistral AI: Carmignac Private Evergreen en Carmignac ELTIF Evergreen.
1Beoogde blootstelling van circa 15% voor directe beleggingen.
2„FOMO“ verwijst naar „fear of missing out“: de drang om de nieuwste trend of hype te volgen, soms zonder de onderliggende fundamentele factoren of drijvende krachten volledig te begrijpen.
Carmignac Private Evergreen A EUR ACC
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
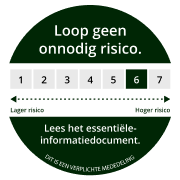
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Carmignac ELTIF Evergreen A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.