Carmignac Emergents: Carta del Gestor del Fondo

+2.85%
en el segundo trimestre de 2021 para la clase de participación A EUR acum.
+4.11%
en el segundo trimestre de 2021 para el índice MSCI EM (EUR) (con reinversión de dividendos netos).
+5.54%
frente al +10,86 % del índice de referencia.
¿Qué pasó en los mercados emergentes en el segundo trimestre de 2021?
El mercado de renta variable chino sufrió un descalabro que no presenta correlación alguna con los indicadores económicos del país. Estos continúan apuntando a un crecimiento elevado, pese a que las políticas monetaria y presupuestaria de Pekín sean más ortodoxas que las del resto de principales regiones económicas del mundo. En nuestra opinión, China alberga la economía mejor gestionada a escala mundial en este año de recuperación. La inflación es reducida, el superávit de balanza de pagos está creciendo y el banco central dispone de margen suficiente para inyectar liquidez a fin de mantener la economía en marcha cuando lo estime oportuno.
El resbalón de su mercado bursátil es más bien atribuible a la actuación gubernamental. Con vistas a proteger a los consumidores, el Gobierno chino ha estado ejerciendo una presión considerable sobre muchas de las empresas cotizadas del país por supuestas vulneraciones de la legislación antimonopolio. Las primeras compañías en el disparadero fueron, como no podía ser de otra manera, las grandes tecnológicas que han emergido como claras vencedoras en la revolución tecnológica en curso, es decir, las homólogas locales de las Google, Amazon, Facebook y demás, como Tencent, Alibaba, Meituan y Pinduoduo. Otro objetivo de esta ofensiva son las empresas de educación del sector privado, a las que Pekín acusa de cobrar unas matrículas excesivamente elevadas. Hacia finales del trimestre, el Gobierno la emprendió contra Didi, la respuesta de China a Uber, por atreverse a salir a bolsa en Nueva York, en lugar de hacerlo en Hong Kong como querían las autoridades. Su venganza llegó en forma de investigación de ciberseguridad en nombre de la privacidad de los usuarios escasos días después de la OPV de Didi. Esta serie de actuaciones suscitó una desbandada inversora generalizada en la bolsa china que hizo mella en nuestra cartera, pese a que ninguna de las empresas que mantenemos se viera directamente afectada por las últimas medidas.
Ajustes practicados en la cartera y posicionamiento actual
Centrarnos en los beneficiarios de la revolución digital y en las tendencias demográficas a largo plazo
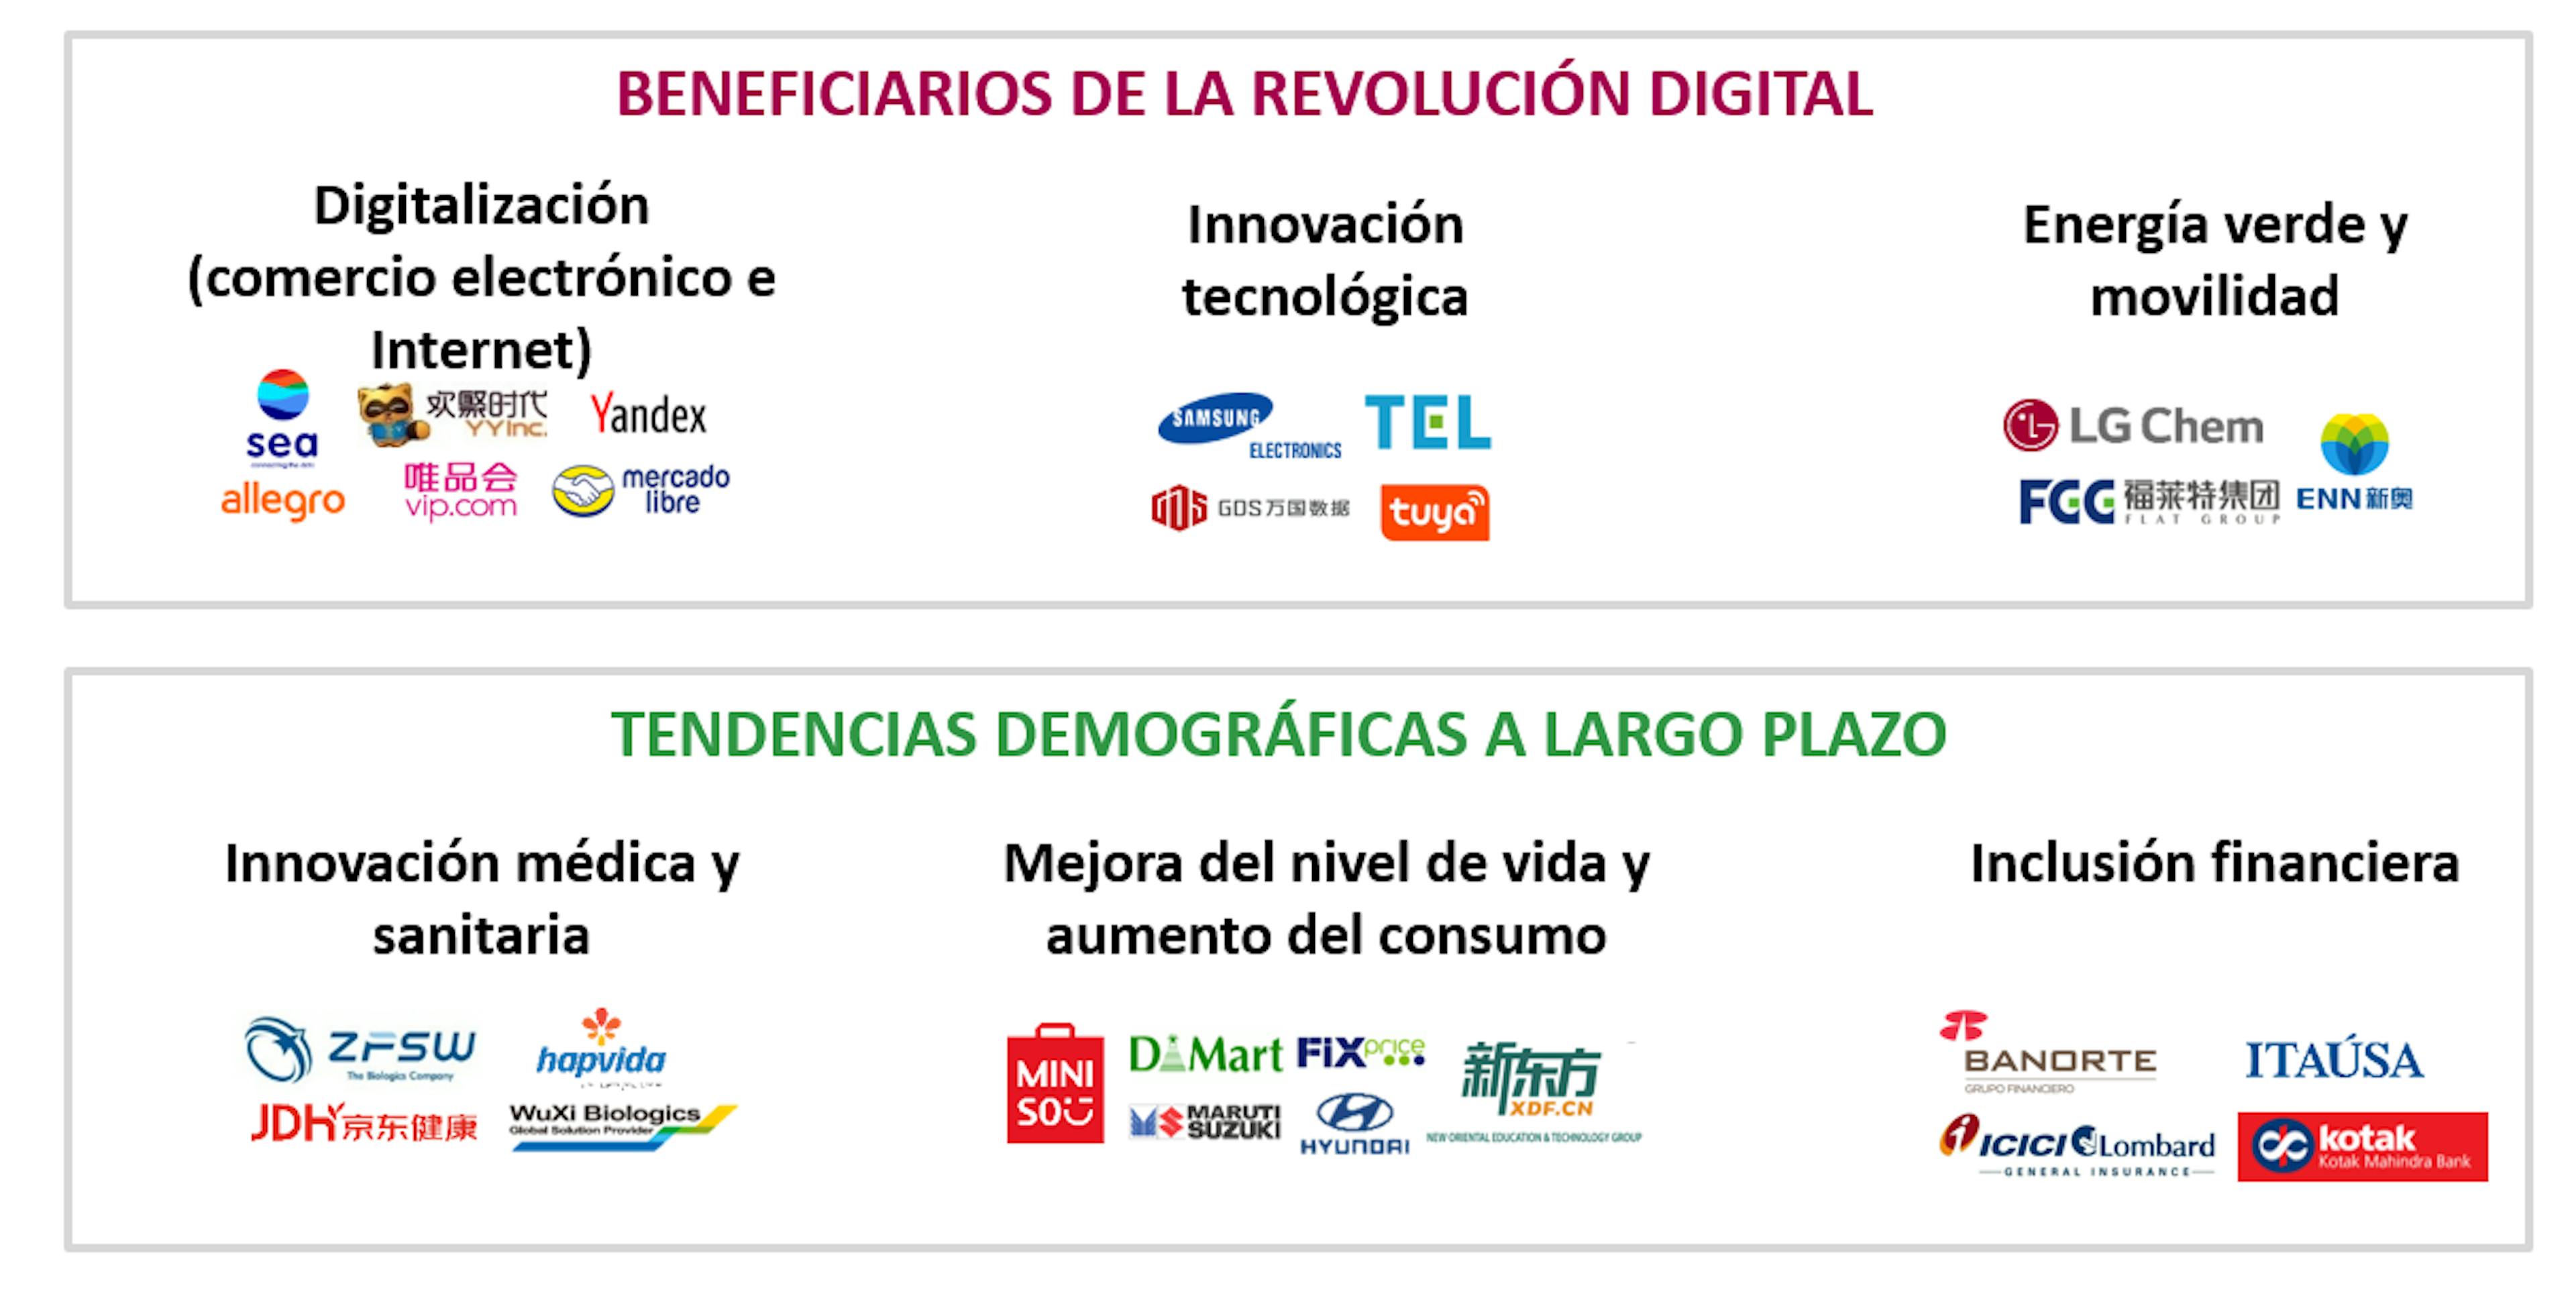
Desde el reciente desplome del mercado, efectuamos algunas grandes compras a precios que, actualmente, resultan muy atractivos. Aprovechamos las ventas masivas para reforzar algunas posiciones específicas, como la de VIP Shop, que cotizaba a un múltiplo PER inusualmente reducido (siete veces su EBITDA1), o la de JOYY, que se negociaba a un precio completamente ajeno a su negocio Bigo Live en el sudeste asiático, que, a nuestro juicio, representa casi la mitad del valor de la empresa. También iniciamos una posición en New Oriental Education después de que su cotización se desplomara un 60 %. Esta caída nos pareció injustificada para una empresa que presenta un balance extremadamente sólido tras captar una elevada suma de capital mediante su emisión de valores en el mercado secundario en Hong Kong.
Siguiendo en Asia, adquirimos una participación en la japonesa Tokyo Electron. Pese a que Japón no es un mercado emergente, dos terceras partes de los ingresos de esta empresa proceden de clientes del mundo emergente, motivo por el que consideramos que encajaba bien en el universo de inversión del Fondo. Desde hace años tenemos en cartera empresas del sector de los semiconductores, que se ha beneficiado del constante aumento en la demanda aparejado a la revolución tecnológica en curso. Esperamos que esta revolución se acelere conforme el 5G, los vehículos autónomos y el Internet de las cosas vayan cobrando fuerza. Además de estos factores positivos en el lado de la demanda, creemos que este sector dispone de una estructura realmente atractiva en materia de oferta, con oligopolios de gran rentabilidad. Nuestra inversión favorita en semiconductores sigue siendo Samsung Electronics, por cuanto disfruta de un indiscutible liderazgo en el segmento de la memoria (DRAM y NAND). Dicho esto, Tokyo Electron también parece estar excelentemente posicionada para beneficiarse de la ingente inversión prevista por los fabricantes, dado que su negocio de equipos de fabricación de células fotovoltaicas constituye prácticamente un monopolio2. Además, cumple todos los requisitos establecidos en nuestro proceso ISR, así como los referentes a la gestión del riesgo climático y el buen gobierno. La empresa se ha fijado unos objetivos extremadamente claros y precisos en materia de reducción de las emisiones de carbono tanto para 2030 como para 2050. Y, dado que su Consejo de Administración está integrado en una tercera parte por consejeros independientes, Tokyo Electron aplica políticas favorables para sus accionistas, sobre todo en materia de transparencia y distribución del capital.
Nuestra cartera continúa centrada principalmente en Asia (75,8 % del patrimonio neto)3, ya que esta región presenta mayores tasas de crecimiento del PIB y una mejor gestión económica que otros mercados tanto emergentes como desarrollados. Además, a nuestro parecer, esta región reúne el mayor grupo de empresas innovadoras en los segmentos de tecnología / Internet, que se encuentran ya —y permanecerán— a la vanguardia de la revolución digital.
También conviene destacar que el Fondo cuenta con una exposición geográfica diversificada, que incluye abultadas inversiones en Latinoamérica y Rusia (12,7 % y 6,4 % del patrimonio neto3, respectivamente). Ambas regiones presentan superávits en sus balanzas de pagos y ofrecen valoraciones atractivas, ya que sus monedas sufrieron en 2020 una depreciación excesiva totalmente descorrelacionada de los precios de las materias primas que exportan. Así, durante el segundo trimestre, incrementamos nuestras posiciones en el banco mexicano Grupo Banorte y en Hapvida, una empresa sanitaria brasileña. Seguimos manteniendo que el repunte del mercado emergente será más uniforme en 2021 que en 2020, cuando Asia fue la única región que registró rentabilidades positivas.
La inversión socialmente responsable es el eje vertebrador de nuestro enfoque
Desde su constitución en 1997, Carmignac Emergents ha combinado lo que consideramos nuestro ADN en materia de mercados emergentes desde 1989 con nuestro compromiso por potenciar nuestro estatus como actor clave en la inversión socialmente responsable. Mediante la fusión de estas dos áreas de especialización, buscamos generar valor para nuestros inversores, al tiempo que dejamos una huella positiva en la sociedad y en el medio ambiente.

Carmignac Emergents se clasifica como fondo según el artículo 8 con arreglo al Reglamento de divulgación sobre sostenibilidad (SFDR)4 y recibió las certificaciones ISR de Francia en 2019 y Towards Sustainability de Bélgica en 20205.
Actualmente, nuestra cartera está estructurada en torno a seis temáticas de inversión socialmente responsables (ISR) principales que son fundamentales para nuestros procesos.

Como ya hemos explicado antes, asumimos una estrategia de triple vertiente respecto a la responsabilidad social:
- Invertir de forma selectiva y con convicción, dando prioridad a las temáticas de crecimiento sostenible en sectores con escasos niveles de inversión y países con sólidos fundamentales macroeconómicos.
- Invertir para generar un efecto positivo, priorizando compañías que ofrecen soluciones a los desafíos medioambientales y sociales existentes en los mercados emergentes y reduciendo nuestra huella de carbono en un 70 % frente al índice MSCI Emerging Markets.
- Invertir de modo sostenible, mediante la incorporación sistemática de criterios medioambientales, sociales y de buen gobierno (ESG) en nuestros análisis y decisiones de inversión.

Carmignac Emergents
Rentabilidades
| Carmignac Emergents | +16,2 | +23,1 | +4,6 | +9,5 | −15,6 | −10,7 | +44,7 | +24,7 | −18,6 | +18,8 |
| Indicador de referencia | +19,4 | +17,8 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 |
| Carmignac Emergents | +16,3 % | +5,4 % | +7,4 % |
| Indicador de referencia | +20,1 % | +7,7 % | +8,0 % |
Fuente: Carmignac a 30 de oct. de 2026.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: MSCI EM NR index
Carmignac Emergents A EUR Acc
- Duración mínima recomendada de la inversión
- 5 años
- Escala de riesgo*
- 4/7
- Clasificación SFDR**
- Artículo 9
*Escala de riesgo del KID (Documento de datos fundamentales). El riesgo 1 no implica una inversión sin riesgo. Este indicador podría evolucionar con el tiempo. **Reglamento SFDR (Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por sus siglas en inglés) 2019/2088. La clasificación SFDR de los Fondos puede evolucionar con el tiempo.