Carmignac Emergents: Carta de los Gestores del Fondo

Carmignac Emergents registró una bajada del 3,69% en el segundo trimestre, frente al descenso del 5,76% de su índice de referencia, lo que sitúa su rentabilidad anual en un -14,80%, frente al -10,40% de su índice de referencia. Por tanto, durante el trimestre, la renta variable emergente continuó con el descenso iniciado a principios de 2021. Este retroceso es el resultado de las decisiones en cuestión de política monetaria de los principales bancos centrales, en particular la Reserva Federal y el Banco Central Europeo, que han anunciado una normalización monetaria tras años de políticas marcadamente acomodaticias. Asimismo, la guerra en Ucrania ha provocado un doble envite sobre los precios de la energía y los alimentos. La combinación de estos dos elementos crea un contexto desalentador, ya que esta inflación inducida obliga a los bancos centrales a una ortodoxia monetaria que penaliza mucho a los mercados.
¿Qué ha pasado en los mercados emergentes en el segundo trimestre de 2022?
La sorpresa positiva de este trimestre provino del mercado chino, que repuntó con fuerza y mostró mejor comportamiento que los principales mercados emergentes y desarrollados, a pesar de los confinamientos estrictos en algunas ciudades importantes. La política de Xi Jinping de «covid cero» provocó una gestión caótica de los confinamientos en Shangái, Pekín y muchas otras zonas. La economía china se contrajo bruscamente en abril y mayo, para después repuntar en junio tras una relajación de las restricciones sanitarias. Mientras que China manejó sin duda mejor los contagios provocados por la primera cepa del covid y luego los causados por la variante delta, parece que el hecho de que la variante ómicron sea mucho más contagiosa resta gran eficacia a la política de «covid cero», lo que tiene un impacto mayor en la economía. Es poco probable que esta política se modifique de forma significativa antes del congreso de octubre, que se espera que conduzca a la reelección de Xi para su tercer mandato. Con todo, el Gobierno chino ha tenido cierto éxito en la contención del virus y la reactivación de la economía con planes de apoyo que incluyen la construcción de infraestructuras, ayudas a los consumidores y a la industria automovilística y diversas rebajas fiscales. El mercado chino reaccionó positivamente a estas medidas. El fondo se benefició en gran medida de este repunte, dada nuestra elevada exposición a China (38% del fondo1). Tras la fuerte caída en 2021 a raíz de las medidas del Gobierno para regular la nueva economía y el descenso registrado tras la invasión de Ucrania, las valoraciones chinas se habían vuelto muy atractivas, como explicamos en el anterior informe trimestral. Insistimos sobre todo en el refuerzo de nuestras posiciones en empresas cuya capitalización bursátil había caído por debajo de la tesorería. Esto es lo que hemos hecho, por ejemplo, con New Oriental, una empresa del sector de la educación que ha duplicado su tamaño desde mediados de mayo2.
Durante el trimestre, añadimos una nueva posición china, Full Truck. Esta empresa es un mercado para el transporte en camiones, que permite a los fabricantes reservar viajes en las mejores condiciones y evitar así que los camiones vuelvan vacíos. Existe una gran fragmentación tanto de la oferta como de la demanda, lo que justifica la existencia de este mercado, en el que la plataforma Full Truck tiene una cuota de mercado dominante del 65%3. Según nuestro análisis, el modelo de negocio de Full Truck tiene una baja intensidad de capital, una alta rentabilidad de los fondos propios y unas atractivas perspectivas de crecimiento. La valoración también se ha vuelto muy atractiva, ya que el efectivo representa más de un tercio de la capitalización bursátil3. Conocida como el «Uber de los camiones» en China, la empresa pretende transformar el sector del transporte por carretera de China allanando el camino hacia una infraestructura logística digital, estandarizada e inteligente en toda la cadena de valor. Gracias a su actividad, la empresa es respetuosa con el medio ambiente, ya que reduce considerablemente los costes de transporte y, por tanto, tiene un impacto positivo en el medio ambiente al eliminar los kilómetros en vacío y el desperdicio de combustible. Según los datos de la empresa, en 2020 el negocio de la compañía ahorró emisiones de CO2, reduciendo las emisiones de carbono en 330.000 toneladas métricas gracias a una infraestructura logística más inteligente. En el aspecto social, la empresa ayuda a los conductores a mejorar su productividad y seguridad, permitiéndoles reducir el tiempo de inactividad, el derroche de combustible y, por tanto, su capacidad para gestionar mejor su tiempo de conducción y su ruta.
Ajustes y posicionamiento actual
Aprovechamos esta tempestad bursátil para reorientar la cartera hacia nuestras convicciones más sólidas. Así, el fondo tenía 34 posiciones a 30 de junio, si no se tienen en cuenta las dos empresas rusas que siguen en el fondo pero que no podemos abordar y que están marcadas en el fondo con un valor cercano a cero. Esta concentración no tiene precedentes en la historia de Carmignac Emergents y refleja nuestra voluntad de realizar una gestión muy activa con fuertes convicciones. Creemos que las crisis bursátiles nos permiten aprovechar las ineficiencias del mercado que son más pronunciadas en los mercados emergentes.
Aparte de China, las valoraciones más atractivas se encuentran actualmente en Corea del Sur (16% de los activos del fondo). Considerado como cíclico, y con razón, el mercado surcoreano ha experimentado importantes ventas por parte de las gestoras de activos mundiales, lo que ha generado una importante presión a la baja que los inversores institucionales locales no han podido compensar. Además, muchos particulares surcoreanos han sido víctimas de ajustes de márgenes que les han obligado a liquidar sus posiciones. Como resultado, las valoraciones de los activos surcoreanos reflejan el escenario de un colapso sostenido de la demanda mundial. Sin embargo, la mayoría de nuestras inversiones surcoreanas están posicionadas en temáticas de crecimiento secular como los semiconductores, cuya demanda está impulsada por la revolución digital con una intensidad de RAM muy alta para la hiperescala (centros de datos, computación en la nube). La electrificación de los coches es también positiva para la demanda de semiconductores, al igual que se espera que lo sea la conducción autónoma en los próximos años. Se espera que los coches vendidos en todo el mundo en 2025 consuman de media más del doble de semiconductores que en 2021. Samsung Electronics (8,3% del fondo), primer fabricante mundial de memorias, cotiza a menos de cuatro veces su beneficio operativo, mientras que tiene 120.000 millones de dólares de liquidez en su balance. LG Chem (3,6% del fondo), primer fabricante mundial de baterías para coches eléctricos, tiene acciones preferentes que cotizan a menos de 5 veces los beneficios operativos4.
Nuestras inversiones en América Latina (14% del fondo) disminuyeron durante el trimestre, ya que el descenso de los precios de las materias primas afectó a las divisas brasileña y mexicana y a las perspectivas de crecimiento de sus economías. Sin embargo, nuestras inversiones en estos países se centran principalmente en la demanda interna y en temáticas de crecimiento como las finanzas (Banorte, B3 Bolsa), la salud (Hapvida), la digitalización de la economía (MercadoLibre) o la energía (Taesa, Isa Cteep). También somos optimistas en cuanto a la reacción de los mercados a las elecciones presidenciales brasileñas de octubre, que deberían alejar el riesgo político si una alianza moderada llega al poder. India, por último, representa el 8,9% del fondo, y parece vulnerable debido a los altos precios del petróleo y a que tiene un déficit comercial récord. En consecuencia, hemos establecido protecciones temporales contra la depreciación de la moneda india.
La inversión responsable sigue siendo el centro de nuestro enfoque
Carmignac Emergents combina nuestro ADN en los países emergentes desde 1989 con nuestro deseo de reforzar nuestra posición como actor principal en la inversión responsable. Gracias a esta combinación de conocimientos, tratamos de crear valor para nuestros inversores al tiempo que tenemos un impacto positivo en la sociedad y el medio ambiente.

Clasificado como artículo 9 del Reglamento sobre divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros (SFDR, por sus siglas en inglés)5 , el Fondo ha recibido el sello ISR del Estado francés (2019), así como el sello belga «Towards Sostenibility» (2020)6.
A partir de enero de 2022, el Fondo clasificado como conforme al artículo 9 del reglamento «SFDR», tiene un objetivo de inversión sostenible consistente en invertir más del 50% de sus activos en empresas en las que la mayor parte del volumen de negocio proceda de bienes y servicios relacionados con actividades que estén positivamente alineadas con uno de los 9 (de un total de 17) Objetivos de Desarrollo Sostenible de las Naciones Unidas («los 9 ODS») seleccionados para este Fondo7. Estas empresas contribuirán a una de las seis temáticas sostenibles que hemos identificado para esta Estrategia (véase más abajo).
Nuestra cartera está actualmente estructurada en torno a seis temáticas principales, con la inversión socialmente responsable (ISR) en el centro de nuestro proceso:

Como recordatorio, nuestro enfoque socialmente responsable se basa en los siguientes pilares:
- Invertir siendo selectivos y con convicción, centrándonos en temáticas de crecimiento sostenible, en sectores infrapenetrados y en países con sólidos fundamentales macroeconómicos.
- Invertir con impacto positivo centrándose en empresas que aportan soluciones a los retos medioambientales y sociales de los países emergentes (invirtiendo el 50% de los activos en empresas que se alinean positivamente con uno de los nueve Objetivos de Desarrollo Sostenible de la ONU seleccionados para este Fondo4 ) y reduciendo nuestra huella de carbono en un 70% en comparación con el índice MSCI Emerging Markets.
- Invertir de forma sostenible teniendo en cuenta sistemáticamente los criterios medioambientales, sociales y de gobierno corporativo (ESG) en nuestros análisis y decisiones de inversión.
Asignación temática a 30/06/2022: Centrarse en los beneficiarios de la revolución digital y las tendencias demográficas a largo plazo
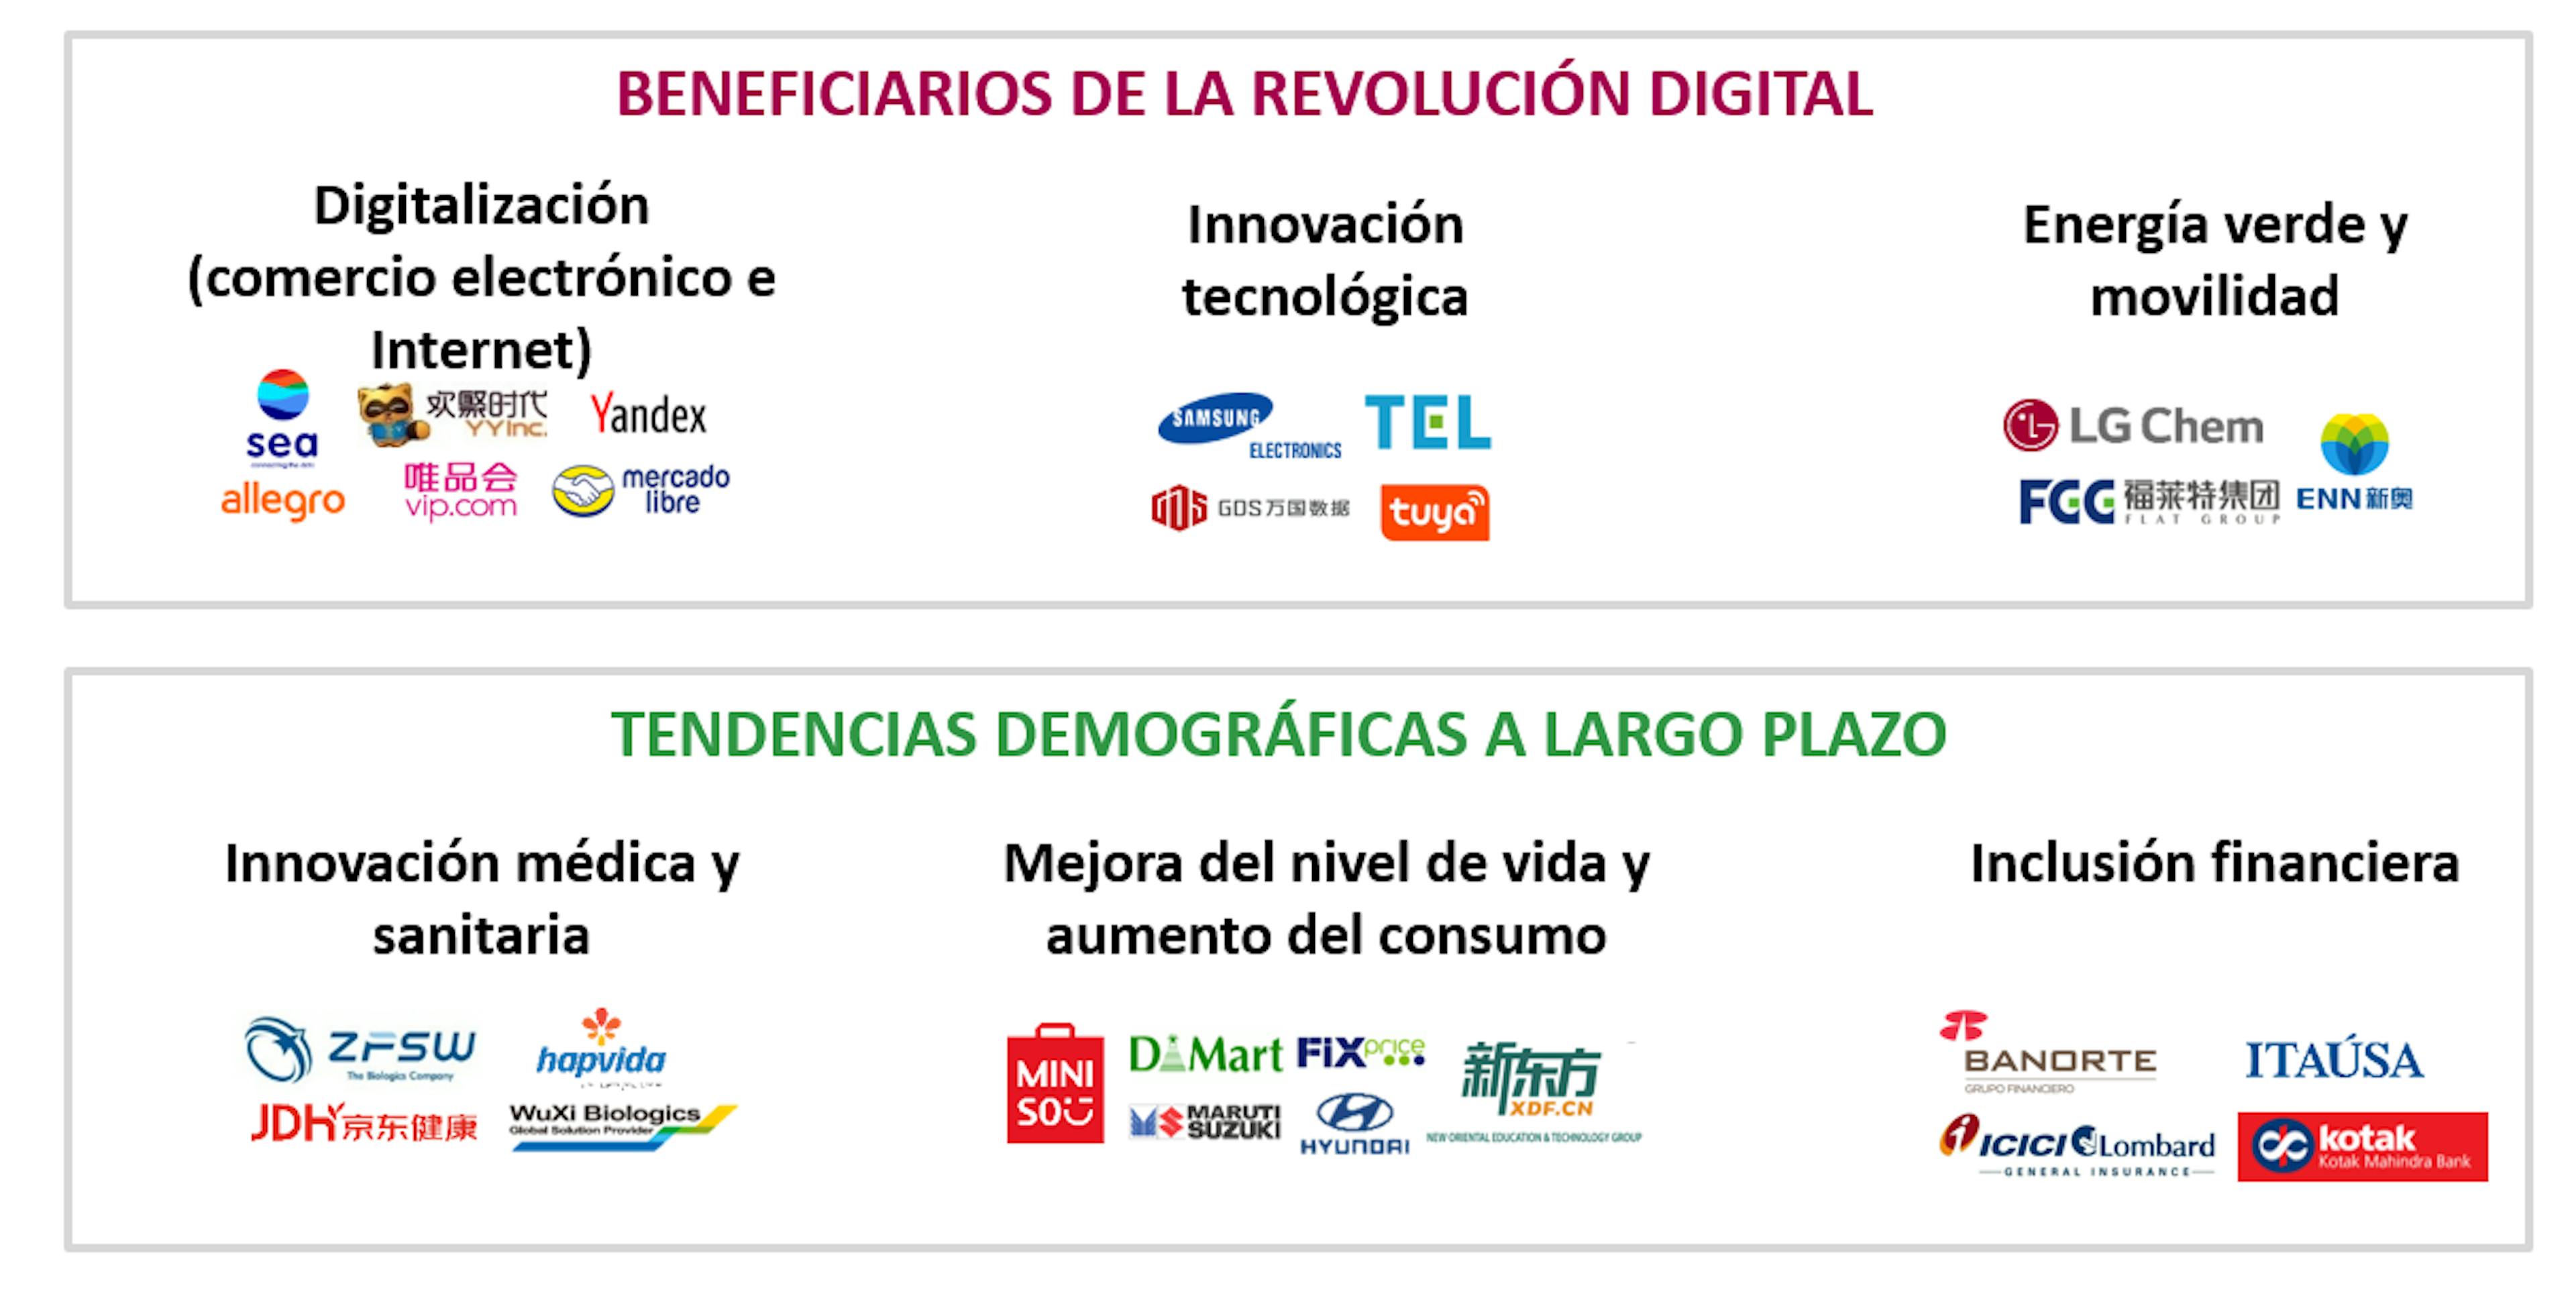
Posicionamiento actual a 30/06/2022


Carmignac Emergents
Rentabilidades
| Carmignac Emergents | +16,2 | +23,1 | +4,6 | +9,5 | −15,6 | −10,7 | +44,7 | +24,7 | −18,6 | +18,8 |
| Indicador de referencia | +19,4 | +17,8 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 |
| Carmignac Emergents | +16,3 % | +5,4 % | +7,4 % |
| Indicador de referencia | +20,1 % | +7,7 % | +8,0 % |
Fuente: Carmignac a 30 de oct. de 2026.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: MSCI EM NR index
Carmignac Emergents A EUR Acc
- Duración mínima recomendada de la inversión
- 5 años
- Escala de riesgo*
- 4/7
- Clasificación SFDR**
- Artículo 9
*Escala de riesgo del KID (Documento de datos fundamentales). El riesgo 1 no implica una inversión sin riesgo. Este indicador podría evolucionar con el tiempo. **Reglamento SFDR (Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por sus siglas en inglés) 2019/2088. La clasificación SFDR de los Fondos puede evolucionar con el tiempo.