
Con más de 2000 millones de euros en obligaciones de préstamos garantizados (CLO1) en toda su gama de fondos a 30 de septiembre de 2025, de un total de 16 600 millones de euros invertidos en crédito, Carmignac se impone como uno de los actores de referencia en este segmento en Europa.
CLO: Puntos clave
Un bono respaldado por préstamos a empresas
Una estructura por tramos que ofrece diferentes combinaciones de rentabilidad y riesgo
Un motor de diversificación y rentabilidad
Los CLO existen desde hace más de 20 años y han atravesado numerosos ciclos crediticios: la burbuja de Internet a principios de la década de 2000, la crisis financiera de 2008, la crisis de la deuda en la zona euro en 2011, la crisis relacionada con la COVID-19 y, más recientemente, la crisis inflacionista de 2022/2023.
En las dos últimas décadas, los tramos de CLO con calificación AAA, AA o A en Europa nunca han sufrido pérdidas, y las pérdidas en los tramos con calificaciones más bajas han sido mínimas. Esta gran resistencia de los CLO puede atribuirse a la naturaleza de las garantías, a la diversidad de las carteras subyacentes y a la estructuración de los CLO.
El CLO: un bono respaldado por una cesta de préstamos bancarios contraídos por empresas
Un CLO es un título de deuda respaldado por una cartera diversificada de préstamos bancarios. Estos préstamos son sindicados, es decir, concedidos por un conjunto de instituciones financieras. Son emitidos por un vehículo jurídico específico, el SPV (Special Purpose Vehicle), y forman parte de los activos denominados «titulizados».
A diferencia de otros tipos de activos titulizados, como los Residential Mortgage Backed Securities (RMBS), títulos respaldados por préstamos inmobiliarios, los CLO no están expuestos a un solo segmento de la economía. De hecho, se componen de préstamos concedidos a empresas de diversos sectores y zonas geográficas que tienden a generar flujos de caja estables y recurrentes. Por ejemplo, los sectores de actividad más representados en las carteras de CLO europeas son la salud, los servicios a empresas y la química.
Los préstamos suscritos por estas empresas se destinan principalmente a financiar adquisiciones estratégicas y compras apalancadas (LBO o Leveraged Buy-Out). En la mayoría de los casos, son «senior» (véase más adelante) y, por lo general, «garantizados», es decir, tienen prioridad en su reembolso y están respaldados por activos o por el capital de la empresa que se endeuda. Por lo general, son reembolsables antes de su vencimiento y en cualquier momento.
Los CLO también son menos sensibles a las variaciones de la renta fija. Al tratarse de obligaciones de tipo variable, unos tipos de interés más altos significan unos pagos de cupón más elevados.
La estructura de un CLO
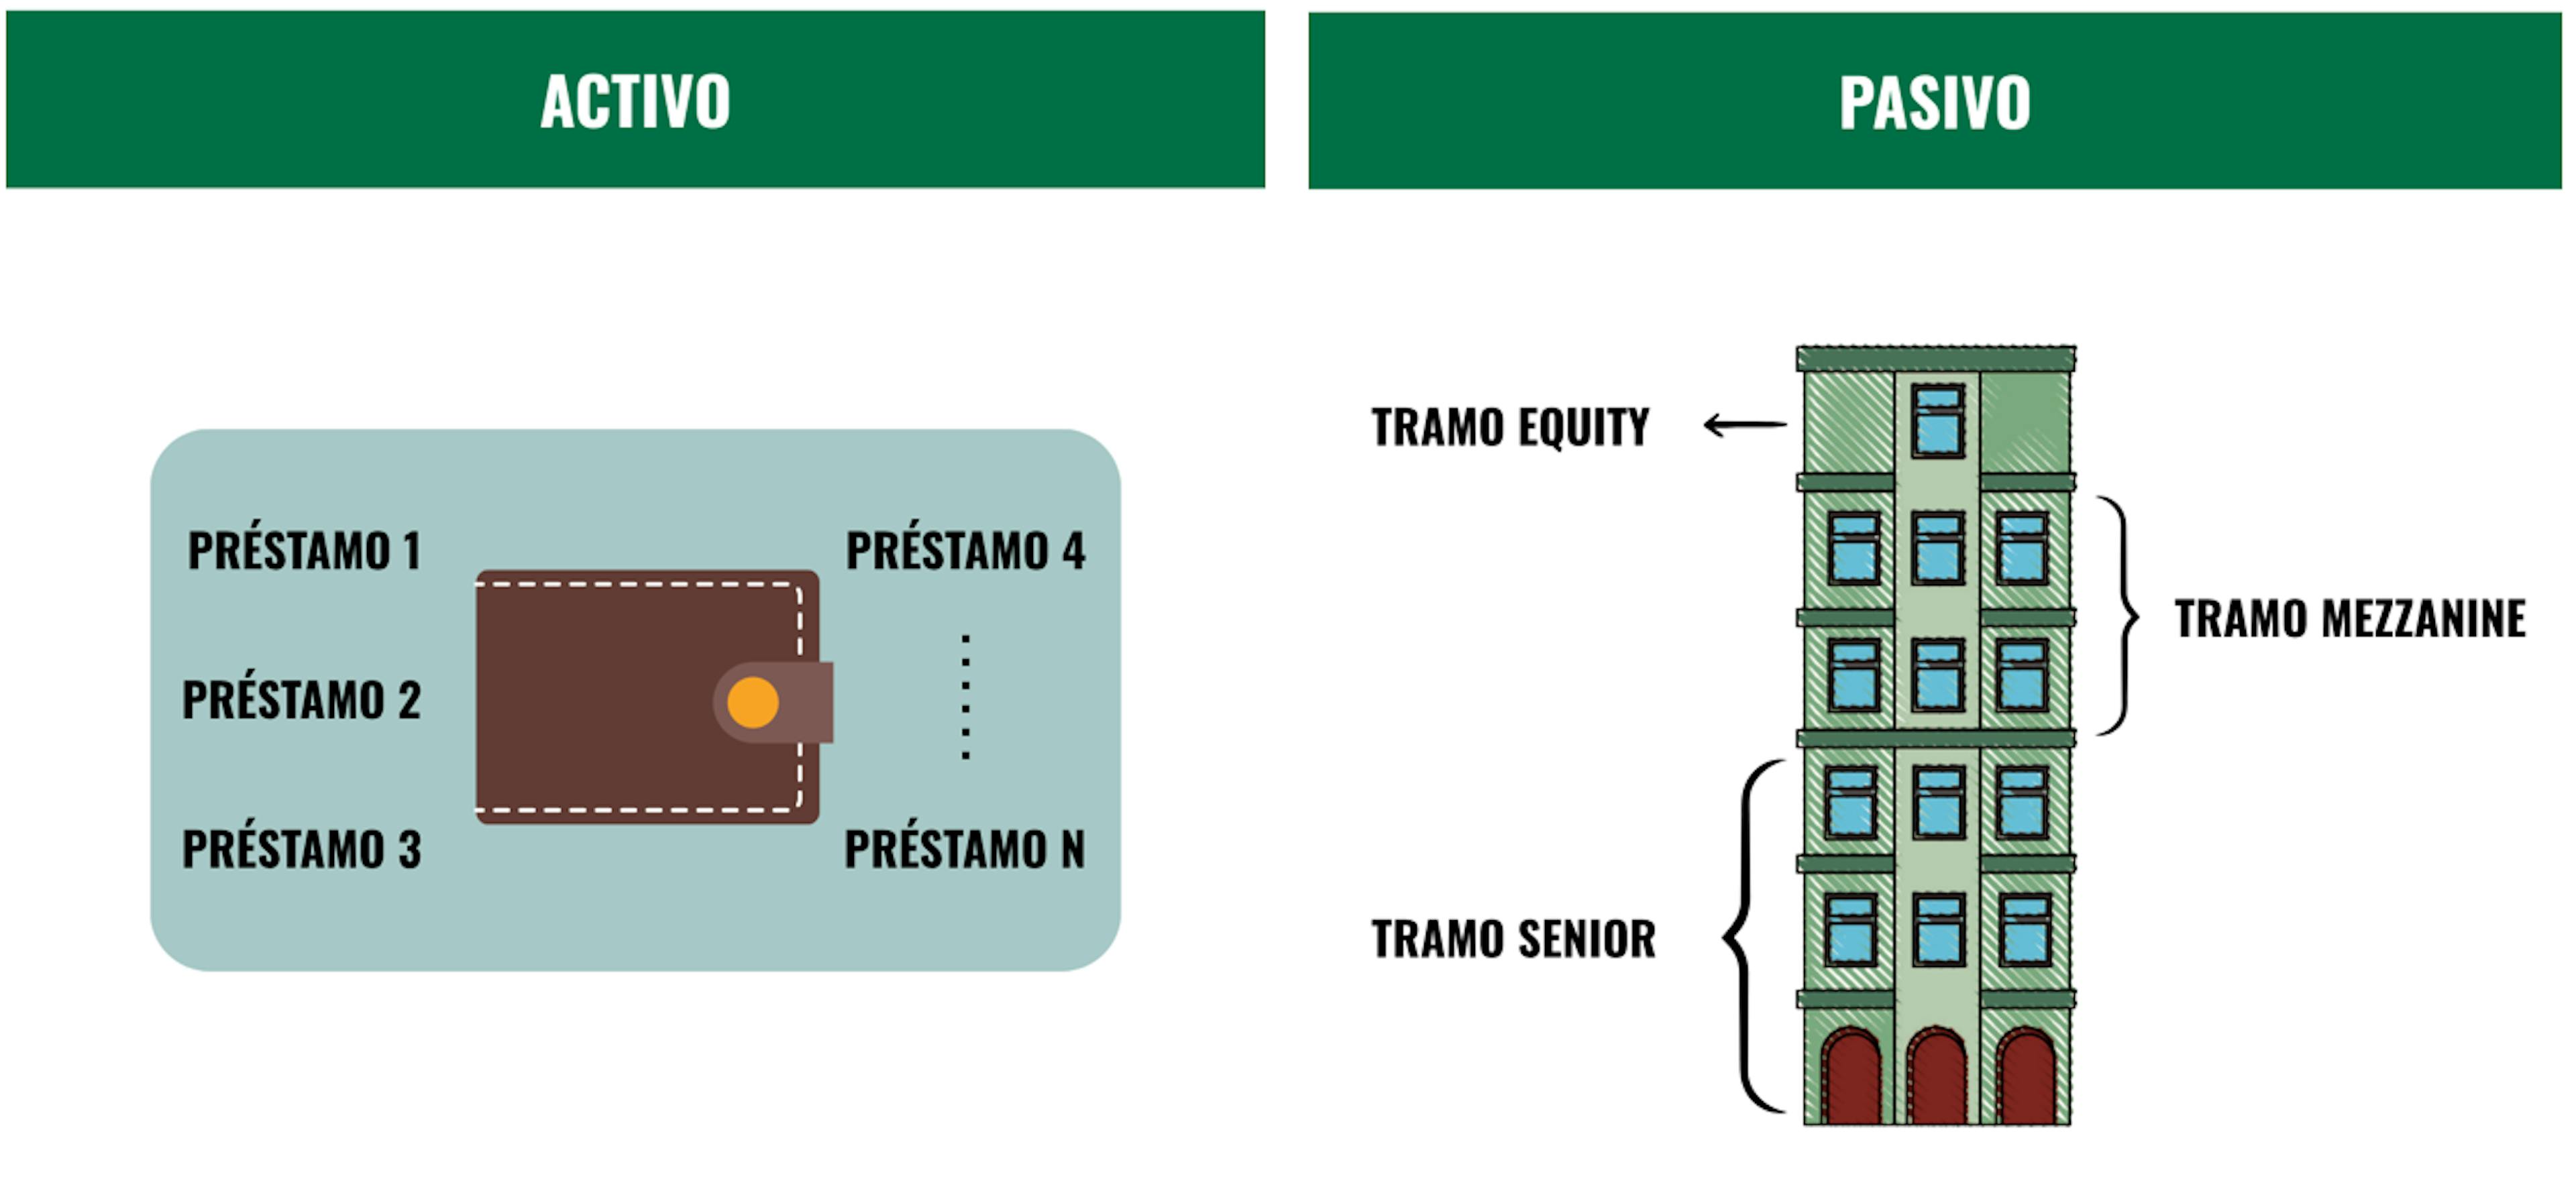
El pasivo se compone de «tramos» de deuda distintos:
- «Senior»: es el tramo con la mejor calificación de las participaciones de las agencias de calificación y, por lo tanto, el que presenta un riesgo menor en comparación con los demás tramos. También es el que tiene mayor representación en los CLO.
- «Mezzanine»: Se trata de un tramo algo más arriesgado. A cambio, este tramo ofrece una remuneración más elevada.
- «Equity»: es el tramo más arriesgado, pero el que ofrece la perspectiva de mayor rentabilidad
La vida útil (prevista en el momento de la emisión) oscila entre 6 y 10 años. Durante los primeros 4 o 5 años se reinvierten principalmente los pagos anticipados de los préstamos, antes de que el CLO comience a amortizar su deuda y los tramos se amorticen.
Un motor de diversificación y rentabilidad
Por todas estas razones, creemos que los CLO constituyen una fuente de diversificación y un nuevo motor de rentabilidad más allá de las acciones, las divisas y las obligaciones tradicionales. Sin embargo, antes de invertir en en estos activos, es necesario disponer de los conocimientos técnicos, jurídicos y analíticos necesarios para evaluar su perfil de riesgo.

Carmignac se beneficia de esta experiencia gracias, en particular, a la incorporación de Florian Viros en 2015. Florian, reconocido actor en esta clase de activos, cuenta con casi 20 años de experiencia en la gestión, estructuración e inversión en CLO. Así, podemos aprovechar estos conocimientos para diversificar las inversiones de nuestras carteras gestionadas.
Nuestro departamento de crédito se encarga de identificar estas oportunidades, analizarlas y seleccionarlas minuciosamente: elección de los gestores de CLO, de diferentes tramos o «añadas» de CLO, etc. Se basa en un proceso de inversión que incluye factores cuantitativos y cualitativos que permiten estimar el potencial de rendimiento en diferentes escenarios y en todos los perfiles de riesgo.
