
Carmignac Portfolio Merger Arbitrage Plus : La Lettre des Gérants
Cher investisseur,
Au cours du 3ème trimestre 2023, le fonds Carmignac Portfolio Merger Arbitrage Plus a affiché une performance de +2.61% sur notre part I en euros. Cette bonne performance s’explique essentiellement par une forte diminution de la « pression antitrust » qui s’était exercée récemment sur un certain nombre d’opérations de M&A emblématiques.
Au cours du 1er semestre 2023, la FTC, l’autorité américaine de la concurrence, ainsi que le CMA, son homologue en Grande-Bretagne, avaient en effet annoncé leur décision de bloquer le rachat pour $68 milliards d’Activision par Microsoft, craignant un abus de position dominante sur le segment du cloud-gaming. Une autre opération dans le secteur pharmaceutique cette fois, l’acquisition pour $27 milliards d’Horizon Therapeutics par Amgen, était également dans le viseur de la FTC. L’autorité de la concurrence avait ici estimé qu’Amgen pourrait proposer à ses clients une offre groupée combinant ses propres produits avec ceux plus innovants d’Horizon Therapeutics, ce qui aurait eu pour effet de bloquer la future concurrence potentielle sur certains segments de marché. Enfin, deux autres transactions sur lesquelles pesait aussi un risque concurrentiel, le rachat de Nuvasive par Globus Medical ($4 milliards) et celui de Seagen par Pfizer ($41 milliards), ont vu leur décote s’écarter, par effet de contagion, au cours du 2ème trimestre.
Aux Etats-Unis, quand la FTC décide de bloquer une opération de M&A, le dossier doit passer devant un juge des affaires qui va entendre les arguments de chaque partie, l’autorité de la concurrence d’une part et l’acquéreur d’autre part, avant de prendre sa décision. Dans le cas d’Activision, le juge a rapidement décidé d’autoriser la transaction étant donné les mesures proposées par Microsoft pour répondre aux craintes de la FTC sur le segment du cloud gaming. S’agissant d’Horizon Therapeutics, sa position juridique étant encore plus faible, la FTC a préféré suspendre sa demande de procès et négocier un accord directement avec Amgen. Quant à la CMA, de manière assez inhabituelle, elle est revenue sur sa décision de bloquer Activision dans le sillage des développements juridiques aux
Etats-Unis.
Ces bonnes nouvelles pour les arbitrageurs ont conduit au resserrement des décotes sur Activision et Seagen. Les opérations Nuvasive et Horizon Therapeutics ont finalement pu clôturer au cours du 3ème trimestre comme attendu. Ces quatre opérations ont été les principaux contributeurs (près de 40% du total) à la performance du fonds au cours de la période.
A l’opposé, deux échecs d’opérations sont venus diminuer la performance du fonds. D’une part, à quelques jours de la clôture de l’opération, MaxLinear a décidé de mettre un terme à son rachat de Silicon Motion Technology, considérant que la cible n’avait pas respecté ses engagements contractuels. D’autre part, n’ayant pas pu obtenir l’accord de l’autorité de la concurrence chinoise dans les délais impartis, Intel a abandonné son projet de rachat de Tower Semiconductor. Au total, ces deux opérations ont coûté près de 11% de la performance trimestrielle du fonds.
Enfin, on peut signaler une augmentation de la volatilité sur des décotes comme Irobot, Capri Holding ou JSR, ce qui a également pesé sur la performance trimestrielle, mais dans une moindre mesure.
Une autre façon de décomposer la performance du fonds consiste à regarder le statut de l’opération à la fin de la période. En effet, une offre d’achat peut être soit :
- En cours : l’opération n’est pas encore finalisée car toutes les conditions suspensives n’ont pas encore été levées ;
- Clôturée : l’opération s’est finalisée selon les termes initiaux ;
- Améliorée : l’acquéreur a augmenté son prix ou une tierce partie est intervenue avec une offre supérieure ;
- Abandonnée : l’opération a échouée.
Avec cette méthodologie, on obtient le tableau suivant d’attribution de performance :
Attribution de performance brute de la poche M&A de Carmignac Portfolio Merger Arbitrage Plus au Q3 2023

Source : Carmignac, 30/09/2023
Par exemple, le resserrement des décotes sur les opérations toujours en cours comme Activision et Seagen contribue à la performance de la barre « Pending ». Les opérations comme Horizon Therapeutics et Nuvasive sont dans la deuxième colonne et les deux échecs sur Silicon Motion Technology et Tower Semiconductor dans la quatrième. L’environnement de marché actuel n’étant pas réellement propice aux batailles boursières, la troisième barre « Increased » a une contribution nulle à la performance de ce trimestre.
Dernier point marquant du trimestre : la bonne décorrélation de la performance du fonds par rapport aux actions et aux obligations. Notre fonds de Merger Arbitrage a en effet réussi à afficher une performance positive dans un environnement de marché plus compliqué pour ces deux classes d’actifs.
Performances de Carmignac Portfolio Merger Arbitrage Plus par rapport aux actions et aux obligations au Q3 2023

Source : Carmignac, 30/09/2023
Concernant l’environnement actuel du M&A, il y a eu 66 opérations annoncées, éligibles à notre portefeuille aux US, en Europe et en Asie, au cours du 3ème trimestre 2023. Ce chiffre s’inscrit dans la moyenne de ce que l’on observe depuis environ 4 trimestres. Comme d’habitude, les US reste le premier marché avec 55% du total, l’Europe et l’Asie représentant respectivement 28% et 17%. La taille moyenne des opérations ressort à $3.9 milliards aux US contre environ $1.0 milliards en Europe comme en Asie.
Quelques particularités par zone géographique :
- Aux US, les secteurs de la Santé et des Matériaux de base représentent 41% du total des opérations exprimées en $ ;
- En Europe, le Royaume-Uni reste le principal marché avec 41% du total ;
- En Asie, 43% des opérations sont annoncées dans le secteur des Matériaux de base.
Ce flux, d’environ 20 opérations par mois, nous permet de renouveler régulièrement les opérations qui sortent du portefeuille, et ainsi de maintenir des taux d’investissement et une diversification en ligne avec nos objectifs de gestion.
Au cours du trimestre, on observe une tendance intéressante, mais qui reste bien sûr à confirmer : le retour des opérations de taille significatives (c’est-à-dire supérieure à $10 milliards) aux US. En septembre, après la fusion dans le secteur de l’emballage entre Westrock et Smurfit Kappa pour $21 milliards, Cisco a annoncé le rachat de l’éditeur de logiciels Splunk pour $28 milliards.
Ce phénomène s’explique probablement par les récents échecs de la FTC à bloquer les opérations d’envergure dans les secteurs importants comme la Technologie ou la Santé. La baisse de la « pression antitrust » devrait redonner confiance aux acquéreurs potentiels et ainsi augmenter le flux des opérations à venir. Au début du mois d’octobre, une autre transaction a d’ailleurs été annoncée dans le secteur pétrolier avec le rachat de Pioneer Natural Resources par Exxon Mobil pour $68 milliards.
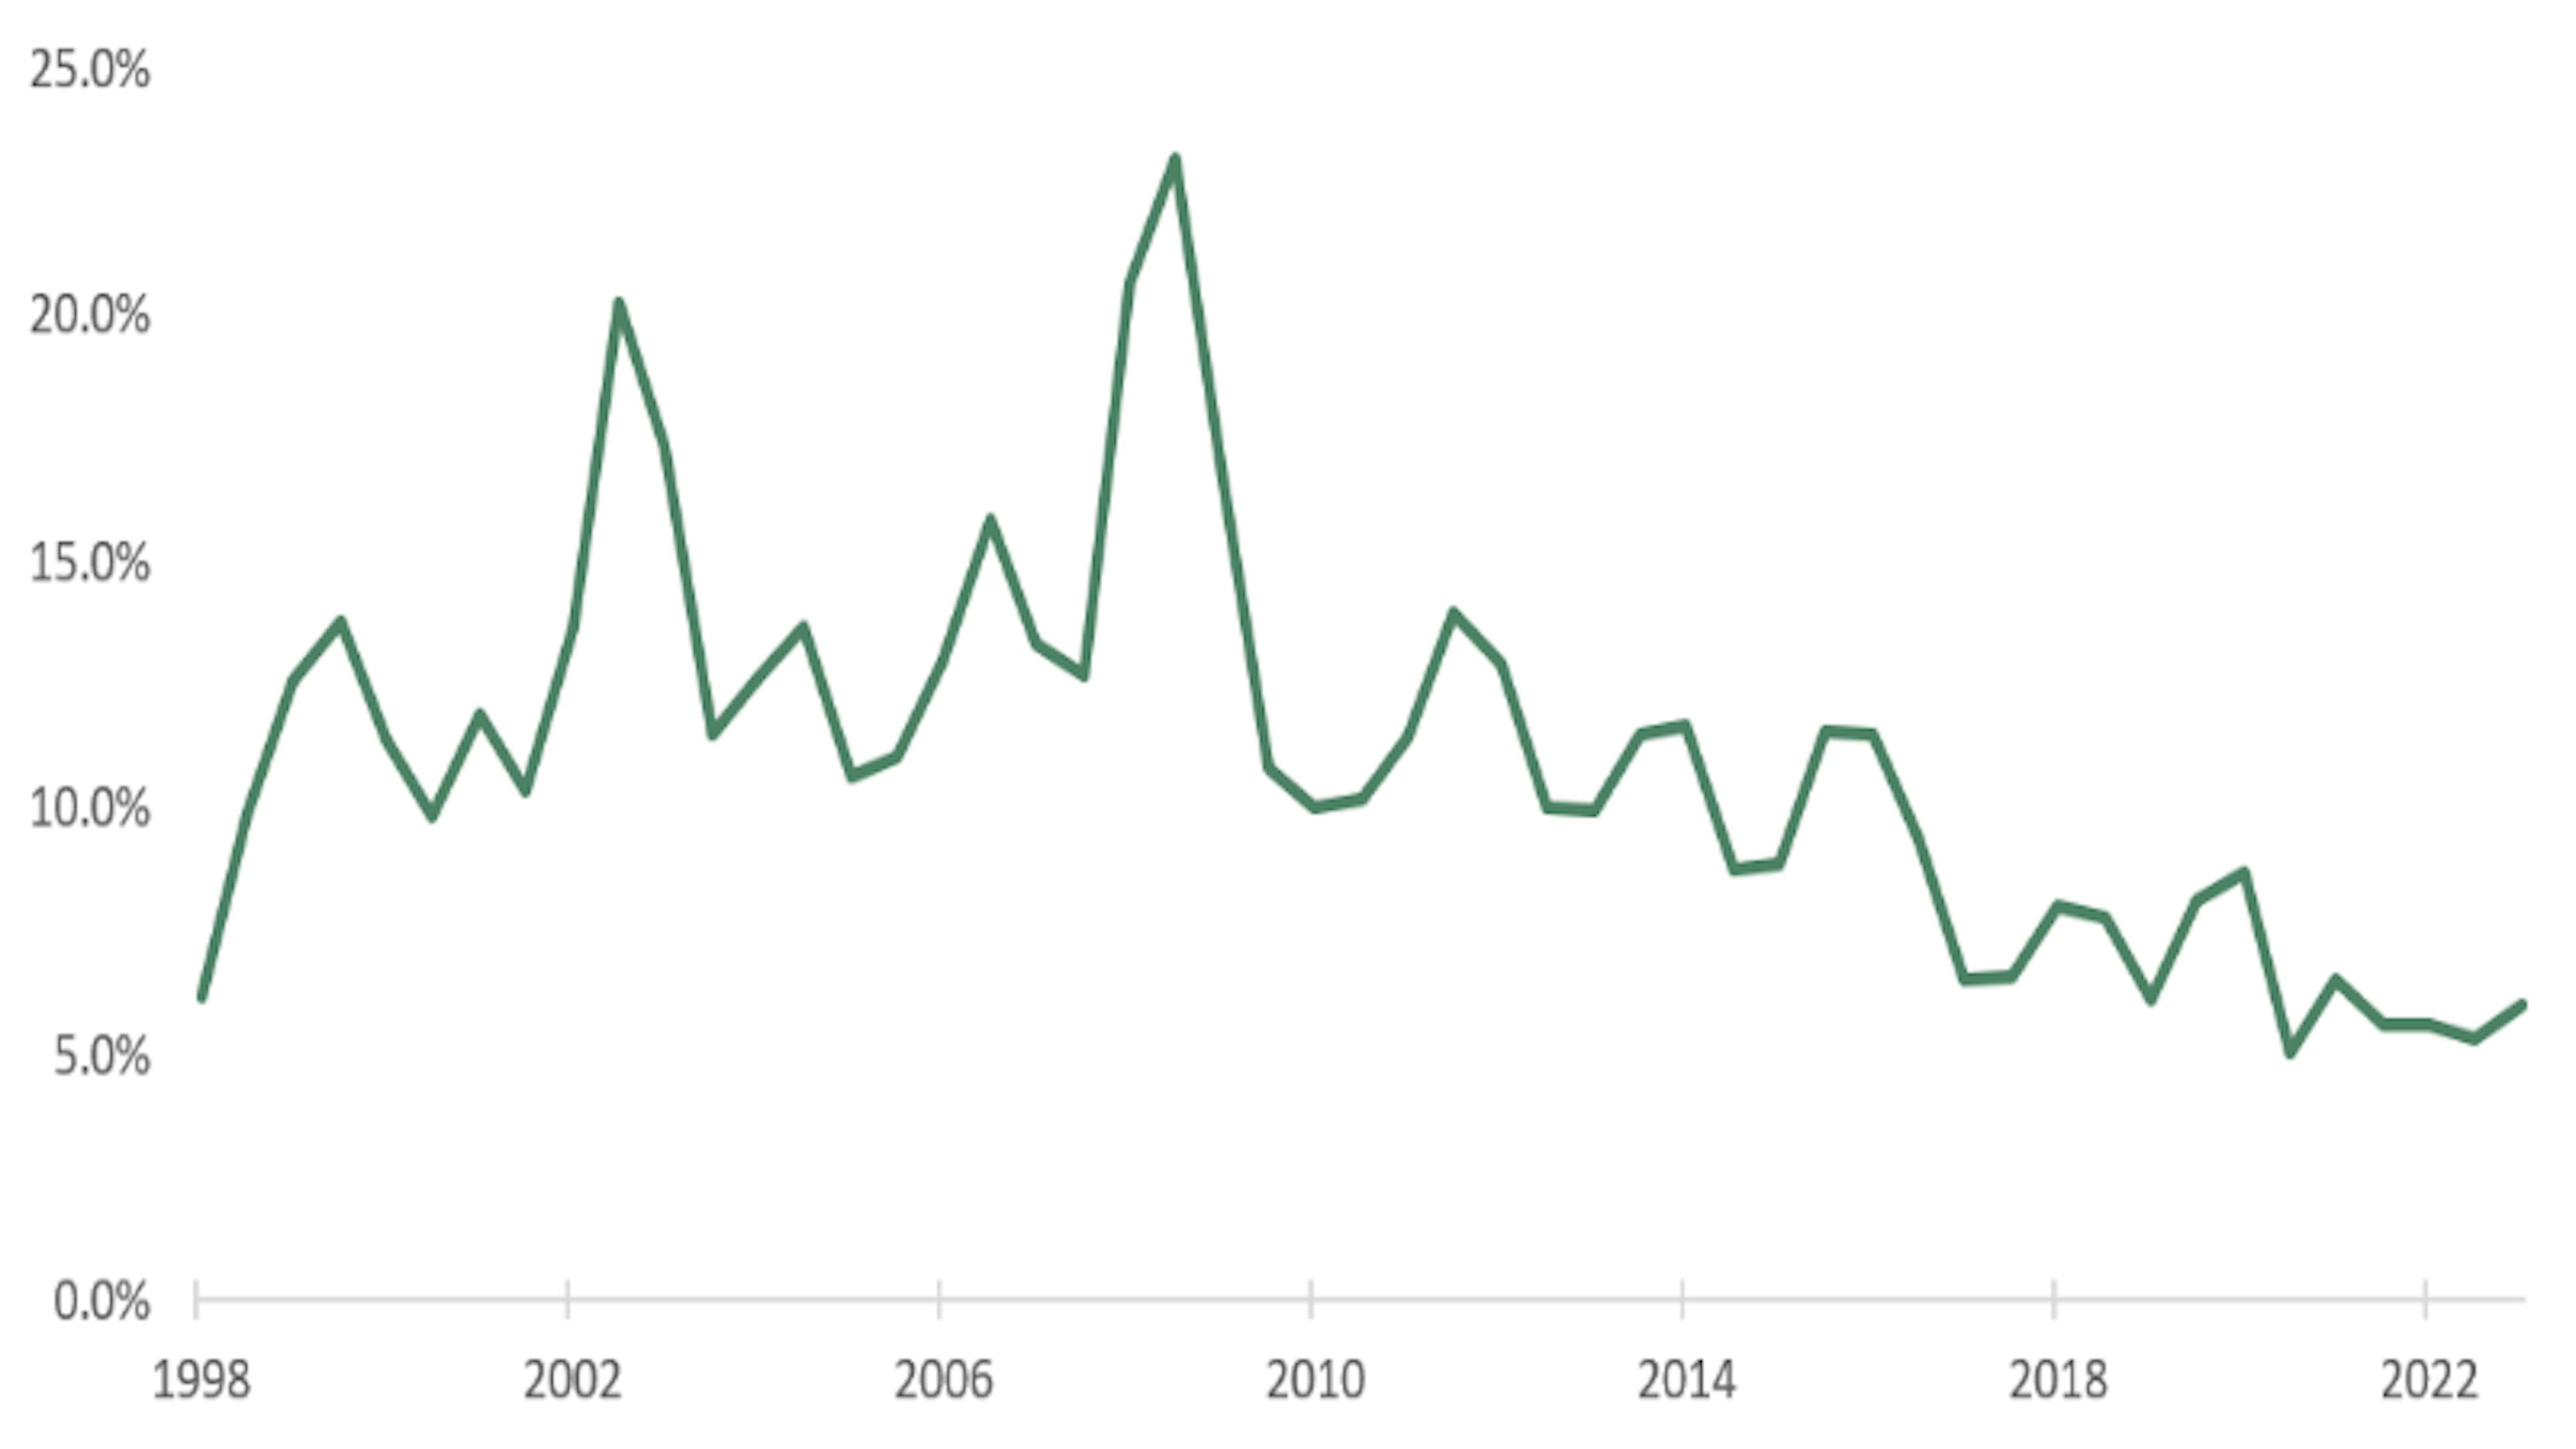
Si nous avons constaté 2 échecs dans notre portefeuille au cours du 3ème trimestre, il est important de souligner que ce taux reste historiquement faible comme on peut le constater sur le graphique
suivant :
Taux d’échec aux Etats-Unis sur les 25 dernières années
Source : Carmignac, 30/09/2023
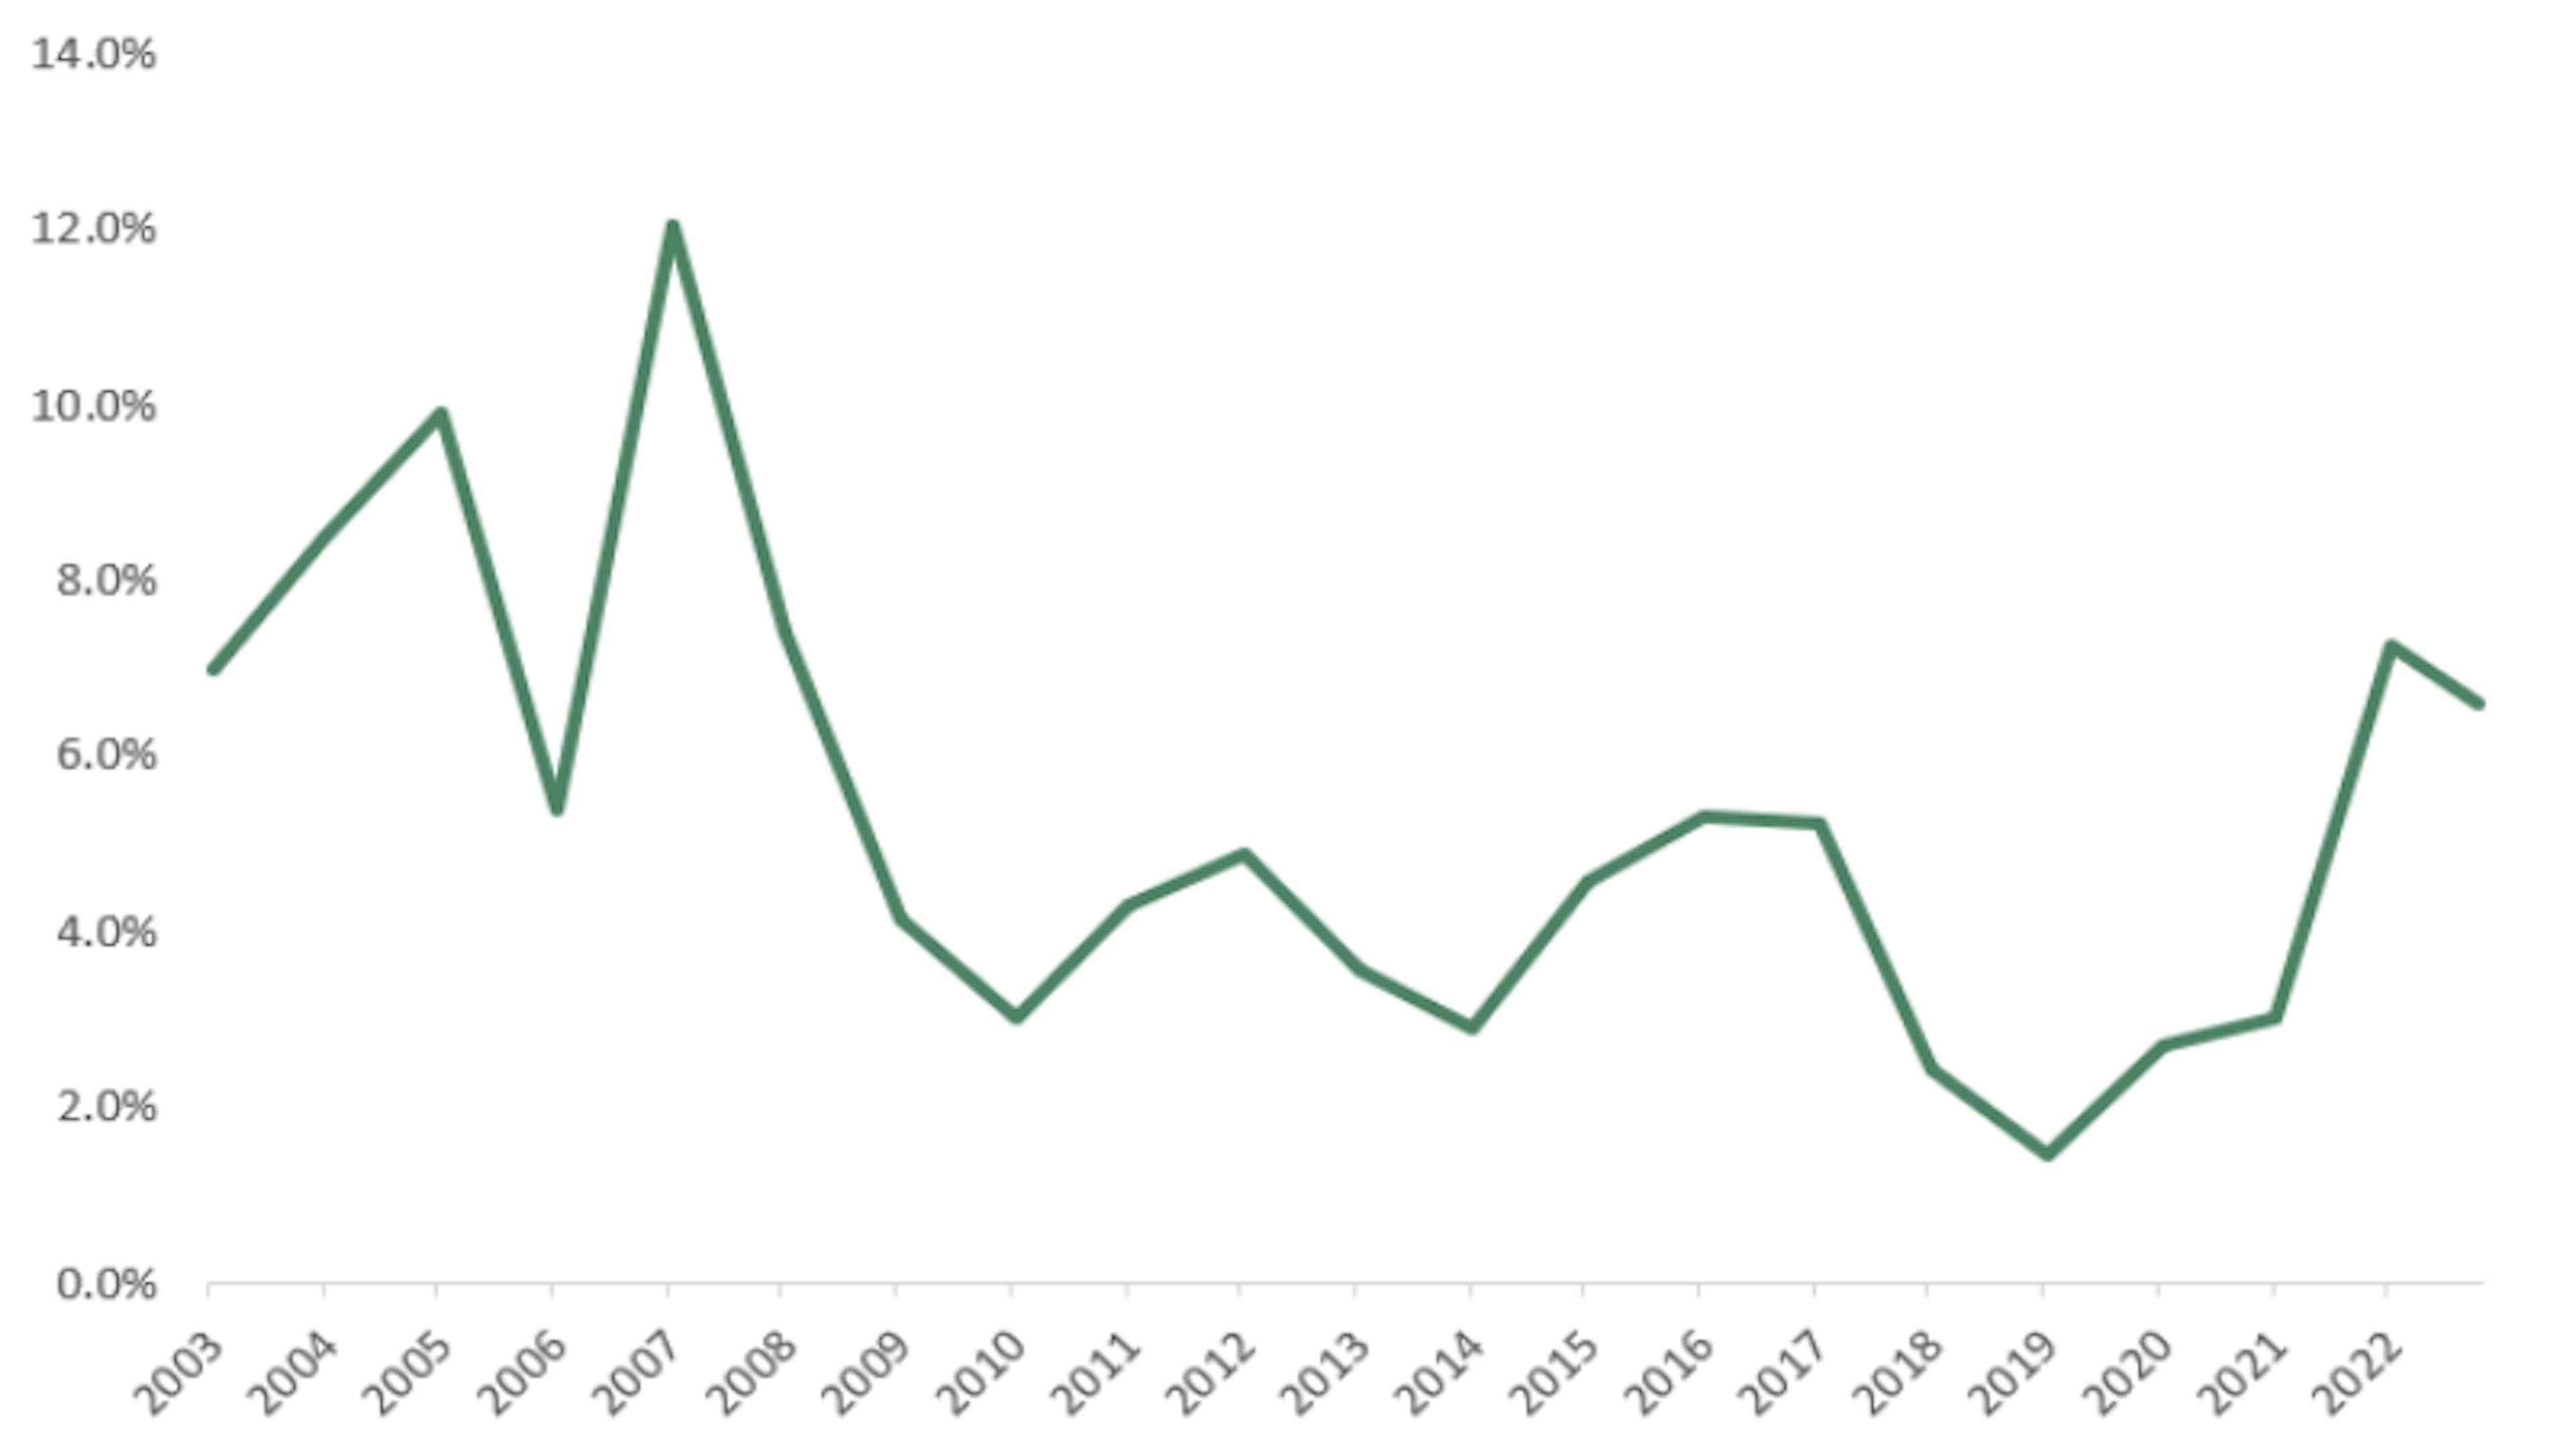
Enfin, les décotes de Merger Arb, qui avaient profité de la remontée des taux d’intérêt et de la revalorisation de la prime de risque à partir de 2021, restent sur des niveaux très satisfaisants à la fin du mois de septembre comme le montre le graphique suivant :
Spread de M&A brut moyen aux Etats-Unis
Source : Goldman Sachs, 30/09/2023
En résumé, nous restons très confiants que l’environnement de M&A nous offre de nombreuses opportunités pour générer de l’alpha au cours des prochains trimestres.
Nous vous souhaitons un excellent automne !
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus A EUR Acc
- Durée minimum de placement recommandée*
- 3 ans
- Indicateur de risque**
- 2/7
- Classification SFDR***
- Article 8
*Durée minimum de placement recommandée : Cette part/classe pourrait ne pas convenir aux investisseurs qui prévoient de retirer leur apport avant le délai recommandé. Cette référence au profil d’investisseur ne constitue pas un conseil en investissement. Le montant qu’il est raisonnable d’investir dans un OPCVM dépend de votre situation personnelle et doit être envisagé au regard de votre portefeuille global. **L'indicateur peut varier de 1 à 7, une catégorie 1 correspondant à un risque plus faible et un rendement potentiellement plus faible et une catégorie 7 correspondant à un risque plus élevé et un rendement potentiellement plus élevé. Une catégorie 4-5-6-7 implique une forte à très forte volatilité, impliquant des fortes à très fortes variations de prix pouvant entraîner des pertes latentes à court terme. La catégorie de risque n’est pas garantie et pourra évoluer dans le temps. ***Le Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088 est un règlement européen qui demande aux gestionnaires d'actifs de classer leurs fonds parmi notamment ceux dits : « Article 8 » qui promeuvent les caractéristiques environnementales et sociales, « Article 9 » qui font de l'investissement durable avec des objectifs mesurables, ou ceux qui ne remplissent les conditions ni de l'article 8 ni de l'article 9 et dont la stratégie d'investissement ne prend pas en compte les facteurs ESG. La classification SFDR des Fonds peut évoluer dans le temps. Pour plus d’informations, visitez : https://eur-lex.europa.eu/eli/reg/2019/2088/oj?locale=fr.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- 1,00 % du montant que vous payez au moment de votre investissement. Il s'agit du maximum que vous serez amené à payer. Carmignac Gestion ne facture pas de frais d'entrée. La personne en charge de la vente du produit vous informera des frais réels.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,81 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % max. de la surperformance lorsqu'elle est constituée et excède le High-Water Mark. Le montant réel varie en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne des 5 dernières années, ou depuis la création du produit si celui-ci a moins de 5 ans.
- Coûts de transaction
- 0,23 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
- Précompte mobilier
- ─
- Taxe à la sortie
- 30% sur les revenus de créance
- Taxe sur Opération Boursière (TOB)
- 1,32% (limité à 4000€)
- Frais de conversion
- 1%
Performances
| Carmignac Portfolio Merger Arbitrage Plus | +1,8 | +4,0 | +3,1 | +2,8 |
| Carmignac Portfolio Merger Arbitrage Plus | +2,4 % | +3,2 % | +3,3 % |
Source : Carmignac au 30 oct. 2026.
Date de la 1ère VL : 14/04/2023.
Les performances et valeurs passées ne préjugent pas des performances et valeurs futures. Les performances sont nettes de tout frais à l’exception des éventuels frais d’entrée et de sortie et sont obtenues après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Lorsque la devise diffère de la vôtre, un risque de change existe pouvant entraîner une diminution de la valeur. La devise de référence du fonds/compartiment est EUR. Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: -