Trump 2.0: Make Emerging Markets great again
I timori iniziali per l’impatto della politica commerciale statunitense sui mercati emergenti (EM) erano significativi, ma ora che le acque hanno iniziato a calmarsi sembra che i mercati emergenti siano posizionati in modo ottimale per crescere in questo nuovo scenario di dazi più elevati, secondo Xavier Hovasse e Naomi Waistell, Co-Gestori del Fondo Carmignac Portfolio Emergents.
Le vecchie strutture globali stanno crollando.
Sono finiti i tempi in cui l’Asia era solo il produttore delocalizzato dell’Occidente, l’Europa la patria del lusso e del turismo e gli Stati Uniti la culla della rivoluzione tecnologica industriale. Non molto tempo fa, era sufficiente che gli investitori investissero negli Stati Uniti e in Europa per ottenere performance solide. I mercati emergenti non venivano nemmeno presi in considerazione, in quanto caratterizzati da performance inferiori alle aspettative, rischio politico e una leadership politica autolesionista.
Non è più così. La rielezione di Donald Trump ha dato una scossa agli investitori a livello globale e sta rendendo i mercati emergenti nuovamente grandi.
L’effetto Trump
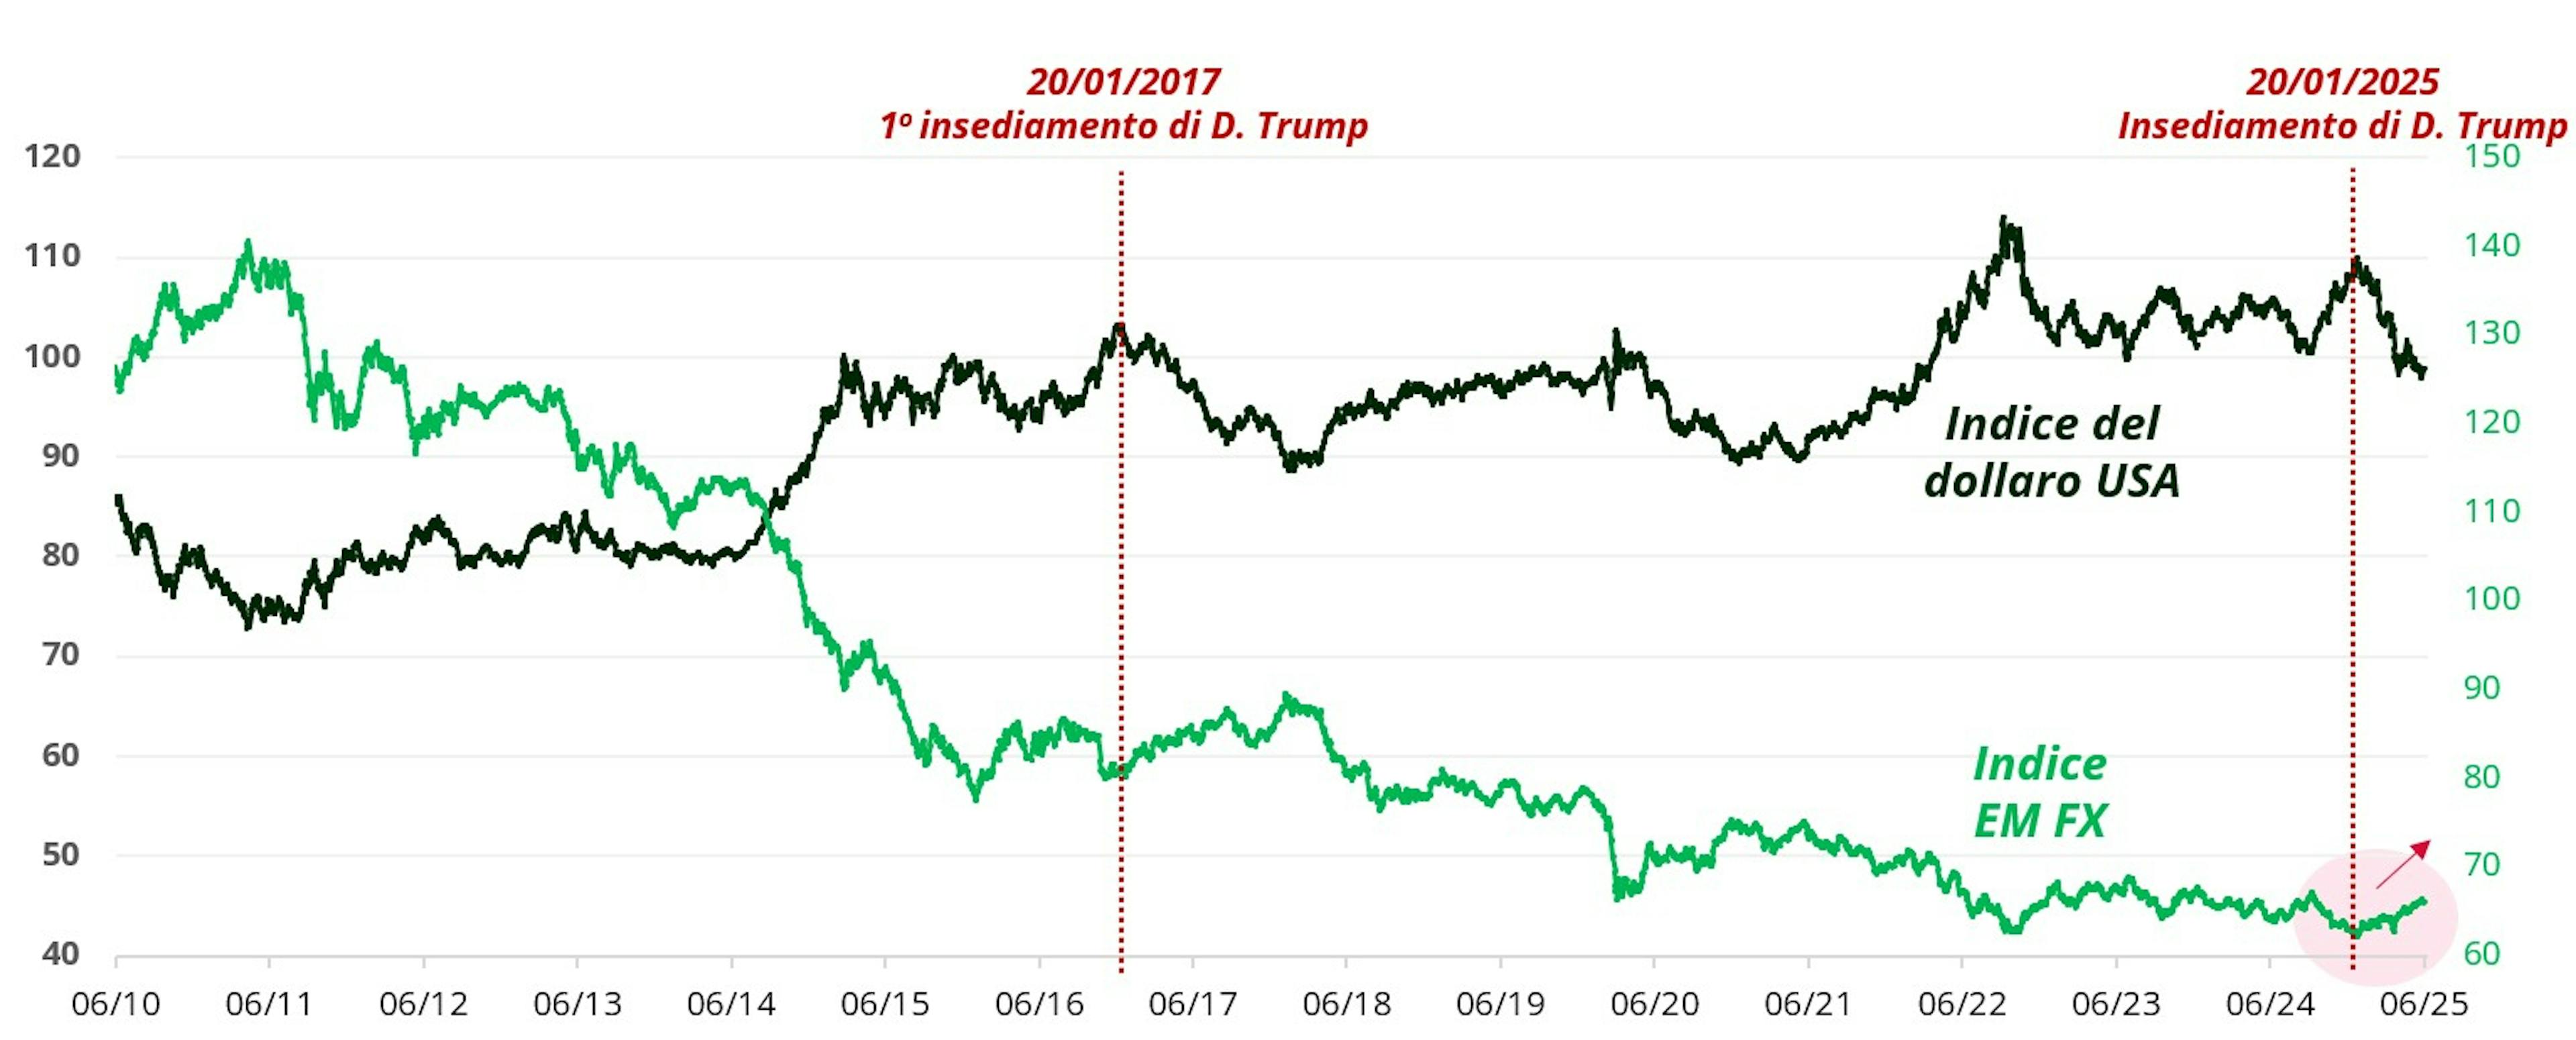
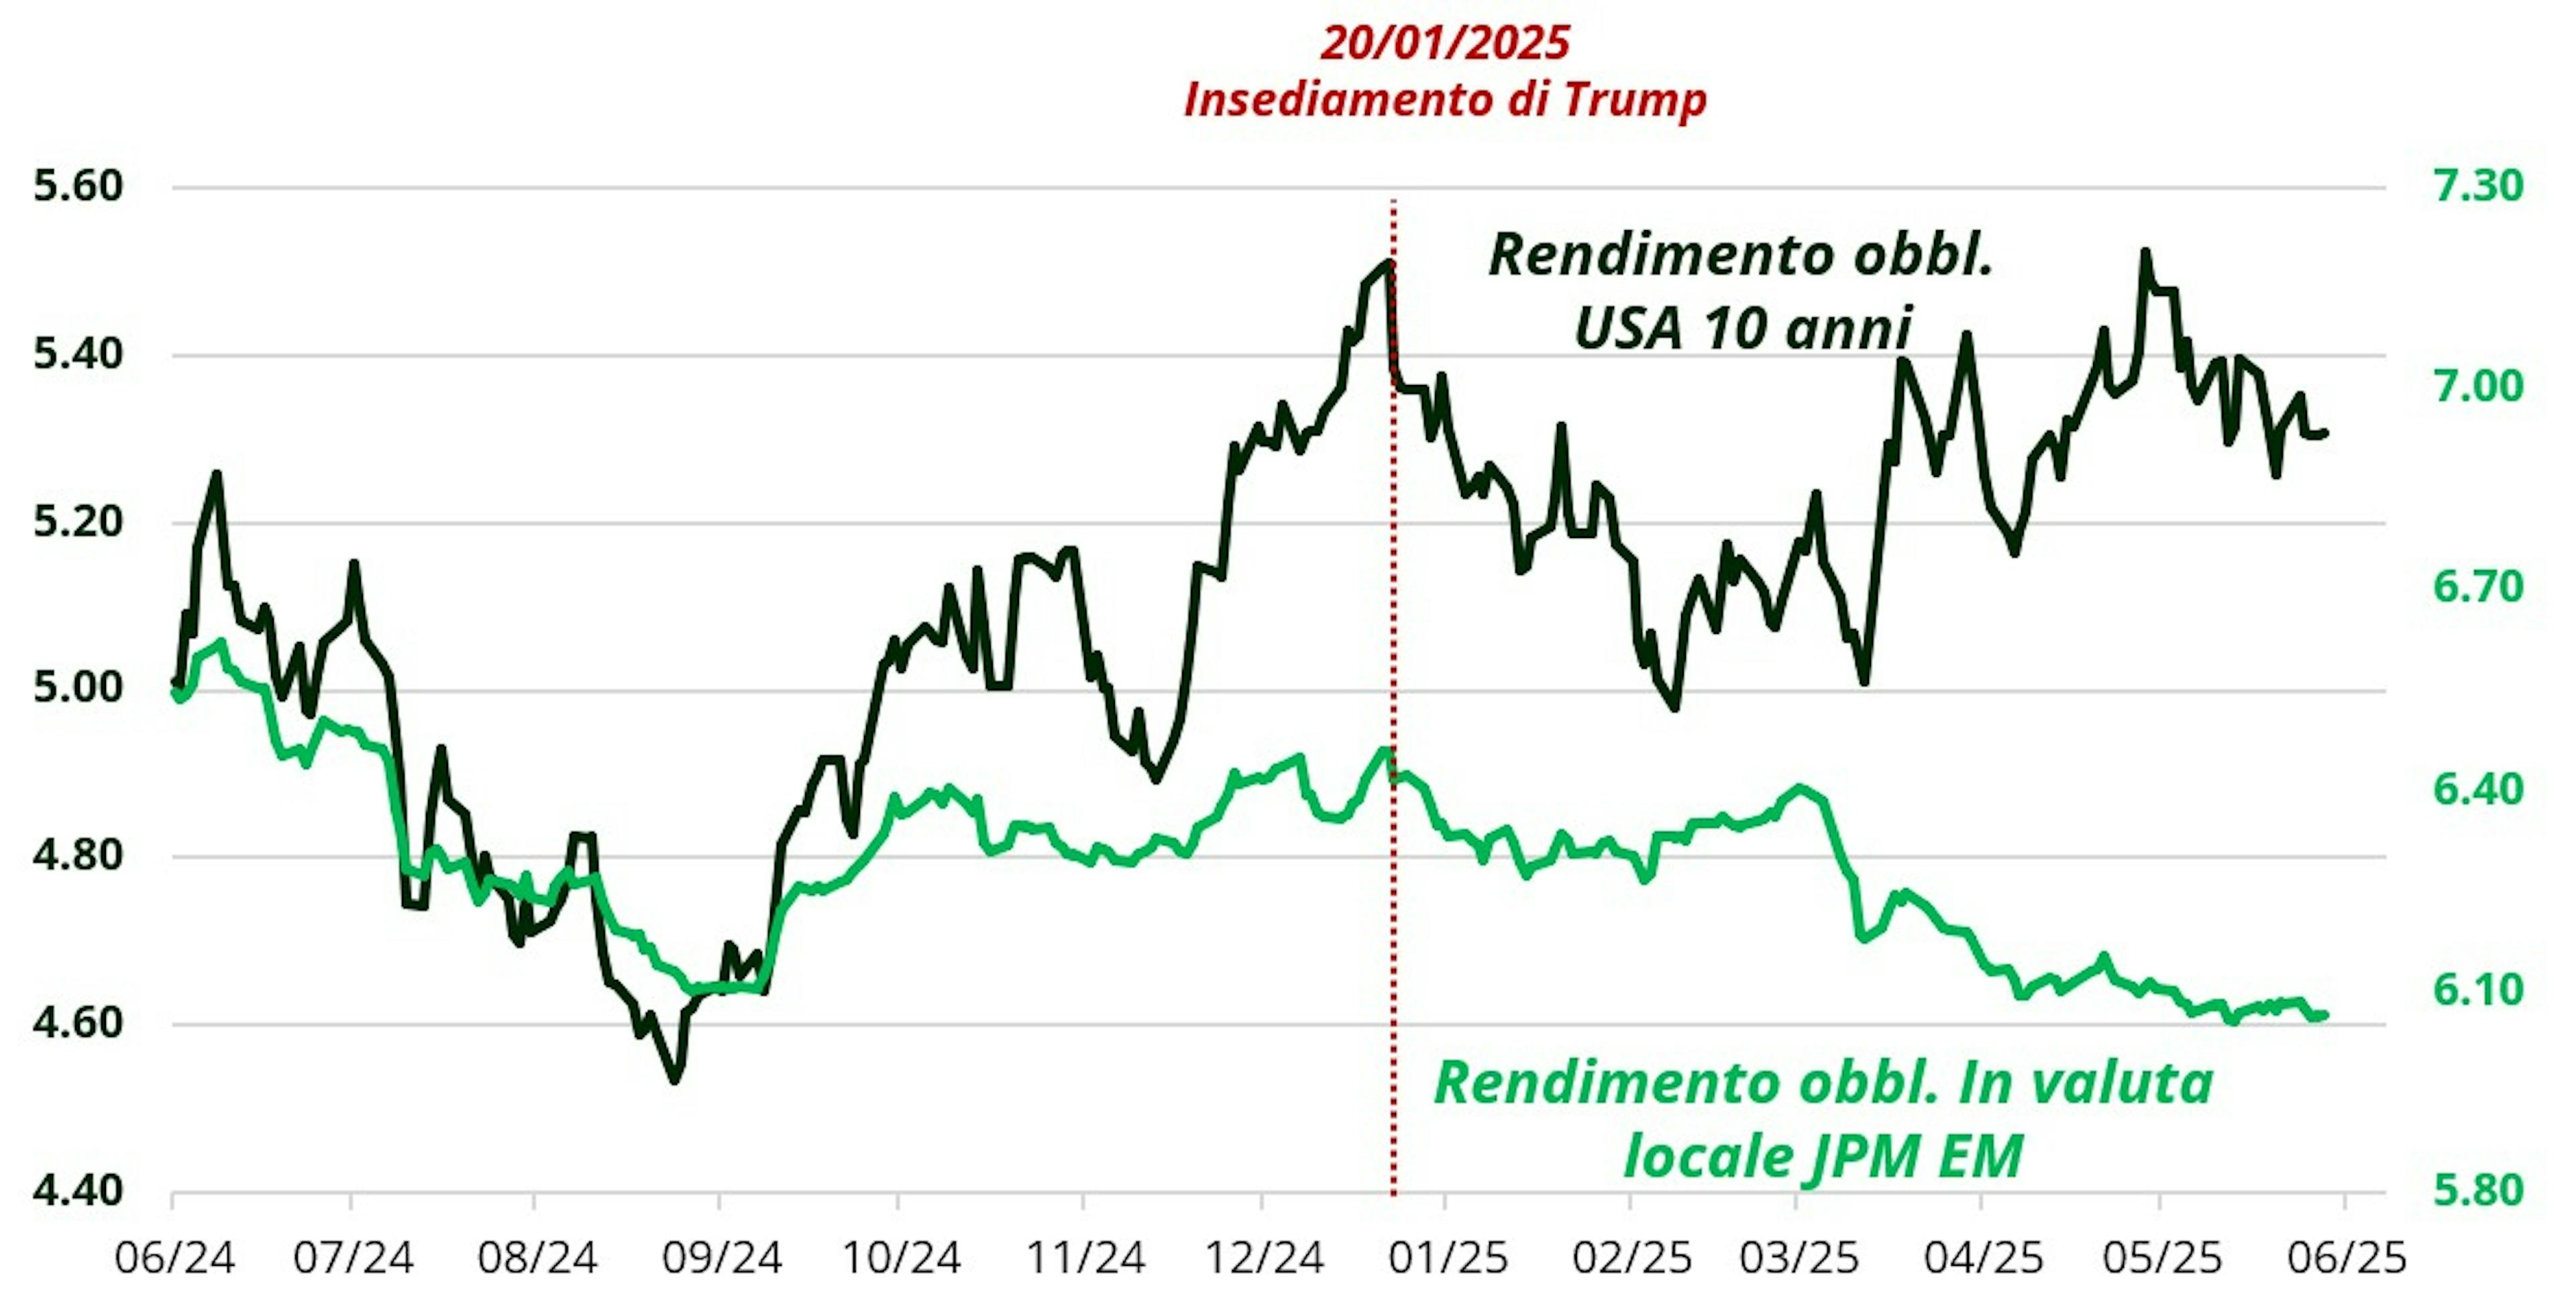
Il secondo mandato di Trump non solo è iniziato con il botto, ma ha anche stravolto mezzo secolo di standard globali. Il tasso privo di rischio, da sempre prerogativa e lusso degli Stati Uniti, è scomparso. Il rischio politico è ormai un fenomeno che caratterizza anche gli Stati Uniti, mentre le istituzioni sono state messe in discussione e, così facendo, indebolite. In breve, gli Stati Uniti si stanno ormai comportando come un mercato emergente. Normalmente, in un mercato caratterizzato dall’avversione al rischio come quello attuale, gli asset privi di rischio (titoli del Tesoro e dollaro statunitensi) rappresentano l’asset class e la valuta migliori in termini di performance. Tuttavia, si sta verificando l’esatto contrario: i rendimenti dei titoli del Tesoro sono in aumento, i mercati azionari statunitensi sono in difficoltà e il dollaro si sta indebolendo (ha registrato un calo rispetto a tutte le valute dei mercati emergenti nel 2025, cfr. grafici sottostanti). Gli investitori stanno liquidando le posizioni negli asset statunitensi.
Il risultato è che gli investitori stanno valutando di investire più capitali al di fuori degli Stati Uniti per indirizzarli sui mercati emergenti. L’atteggiamento di Trump è stato sicuramente un fattore scatenante, ma esiste un catalizzatore più significativo rappresentato dalla ripresa della Cina.
Indice del dollaro USA vs. indice JP Morgan EM FX dal 2010
Rendimenti delle obbligazioni USA vs. obbl. emergenti in valuta locale
Andamento della Cina
Dieci anni fa era possibile riconoscere alla Cina l’economia in rapida crescita e un’industria manifatturiera potente, ma era legittimo dubitare della qualità dei suoi prodotti, che non era paragonabile a quella dei prodotti statunitensi o europei; le cose sono cambiate.
La Cina vanta attualmente alcuni degli scienziati e degli ingegneri più influenti al mondo, frutto del suo eccellente sistema di istruzione, e ha notevolmente potenziato le proprie capacità e competenze industriali. Il paese non è più il polo produttivo di scarpe da ginnastica e denim (la produzione viene delocalizzata in Cambogia e in Vietnam), ma è invece leader mondiale nel campo delle energie rinnovabili, dei veicoli elettrici e dell’intelligenza artificiale (IA). La Cina sta sfruttando le nuove tecnologie per dominare la produzione manifatturiera a livello globale.
È interessante notare che la Cina ha il predominio sulla filiera produttiva globale per l’energia rinnovabile, pertanto maggiore sarà l’adozione delle energie rinnovabili in Occidente, maggiori saranno i benefici per la Cina. Inoltre, è ormai il maggiore esportatore di auto al mondo, per esempio BYD in Europa vende più auto di Tesla. Il predominio della Cina nel settore automobilistico minaccia l’esistenza stessa dell’industria automobilistica tedesca, con i produttori tedeschi in forte ritardo per quanto riguarda l’autonomia delle batterie dei veicoli elettrici e la velocità di ricarica1.
“Siamo ormai arrivati al punto in cui il mondo si rende conto che la Cina non è più solo un polo manifatturiero a basso costo; ora è molto più sofisticata e può dominare la produzione manifatturiera globale in quasi ogni aspetto, anche nei settori delle biotecnologie, in quello sanitario e dei prodotti petrolchimici.”
Il balzo in avanti dell’intelligenza artificiale
Due anni fa, Nvidia si è trasformata da azienda produttrice di componentistica per semiconduttori, decisamente banale, nella società di maggior valore a livello mondiale. L’intelligenza artificiale era finalmente arrivata. Ovviamente, veniva dato per scontato che gli Stati Uniti avrebbero avuto, come logico, il predominio nel campo dell’intelligenza artificiale, proprio come Microsoft e Google avevano dominato il settore tecnologico in precedenza, e OpenAI sembrava destinata a seguirne le orme.
In poco meno di due anni, DeepSeek ha mandato in frantumi questa ipotesi ed è ormai probabile che sia da considerare un serio contendente nella corsa all’intelligenza artificiale.
Essendo la seconda maggiore economia mondiale, la Cina vanta uno straordinario sistema di istruzione, incentrato sulla scienza e la matematica, e un governo che effettua investimenti su vasta scala. I controlli sulle esportazioni di chip per semiconduttori importati dagli Stati Uniti, con l’obiettivo di limitare la capacità della Cina nell’ambito dell’intelligenza artificiale, sono falliti. Il CEO di Nvidia, Jensen Huang, ha recentemente messo in guardia sul fatto che le aziende cinesi di intelligenza artificiale sono ormai “formidabili” e stanno sviluppando rapidamente i propri impianti di produzione di semiconduttori. La Cina è stata sottovalutata, ed è ingenuo pensare che non possa essere autosufficiente in questo ambito.
Se si considerano quasi tutti i settori, la Cina si trova in una posizione incredibilmente favorevole, grazie a cospicui investimenti umani e di capitale a lungo termine. Inoltre, è il primo partner commerciale di quasi tutti i mercati emergenti.
La nostra esposizione alla Cina è prevalentemente focalizzata su tecnologia e consumi; è il paese che presenta i consumi in percentuale del PIL più bassi tra tutti i principali paesi a livello mondiale. È necessario un riequilibrio.
Quote di mercato globali della Cina nei settori avanzati

L’attrattiva dell’asia indipendentemente dalla Cina
Senza dubbio, la tecnologia rappresenta un’attrazione importante per gli investitori rivolti all’Asia. Storicamente, le idee e la progettazione erano appannaggio degli Stati Uniti, mentre la produzione era delocalizzata in Asia. Ormai, il 100% delle unità di elaborazione grafica (GPU) di Nvidia viene prodotto da TSMC, società di Taiwan, e la maggior parte dei suoi prodotti di memoria a banda larga proviene da Hynix, società sudcoreana. La rivoluzione dell’intelligenza artificiale sarà alimentata dall’Asia e gli Stati Uniti ne sono consapevoli. L’Amministrazione Trump sta incoraggiando queste aziende leader a investire e produrre negli Stati Uniti. Questa strategia sta iniziando a dare risultati, tanto che TSMC si è già impegnata a investire 150 miliardi di USD negli Stati Uniti, spronata indubbiamente dai rapporti tesi tra Taiwan e la Cina.
“Sebbene in Asia gran parte dell’attenzione sia focalizzata sulla Cina, quest’area geografica nel suo complesso continua a crescere. Riteniamo che l’Asia continui a essere un’area di opportunità privilegiata, che offre un’esposizione significativa nei settori dell’e-commerce, delle tecnologie finanziarie e in quello sanitario.”

Lo slancio dell’India
Dove si colloca l’India nello scenario globale Trump 2.0?
Osserviamo l’India con la stessa ottica utilizzata per osservare la Cina vent’anni fa. Il modello economico indiano è una forma di governance economica che si basa su una visione a lungo termine, sulla stabilità politica e sul mantra “made in India”. La popolazione è istruita e in gran parte parla l’inglese e l’industria è protetta dal governo, il che rappresenta il fulcro della politica di leadership del Primo Ministro Narendra Modi.
L’economia indiana è destinata a crescere del 6%-7% annualizzato nei prossimi 10-15 anni2, e nel breve periodo l’India sfrutterà a proprio vantaggio le tensioni tra Stati Uniti e Cina.
Siamo fermamente convinti che l’India avrà successo nel lungo termine. L’India vanta diverse aziende ben gestite, in cui è possibile investire, che non presentano gli stessi problemi di sovracapacità della Cina.
America Latina, vincitrice delle politiche di Trump
Nessuna situazione di stallo del Messico
Il Messico è uno di quei paesi emergenti che traggono vantaggio dalle guerre commerciali, dati il livello di interesse che offre per il “nearshoring” degli Stati Uniti e i buoni rapporti politici. La Presidente messicana, Claudia Sheinbaum, ha rafforzato questo rapporto negli ultimi tempi, collaborando per aumentare la sicurezza lungo il confine tra Stati Uniti e Messico e, in ultima analisi, aiutando Trump a portare avanti il suo programma.
Sheinbaum è politicamente più moderata rispetto al suo predecessore, il che dovrebbe essere positivo per l’economia e per i prezzi degli asset. La nostra attenzione è focalizzata su titoli nazionali che beneficiano del “nearshoring”, REIT industriali e banche locali.
Una manna per il Brasile?
Nel resto dell’America Latina, continuiamo a essere ottimisti nei confronti del Brasile e sempre più ottimisti per le prospettive dell’Argentina. Riteniamo che i titoli azionari brasiliani siano molto convenienti, in particolare quelli delle utility, dato il forte fabbisogno di infrastrutture nel paese. Tra i paesi più grandi al mondo, il Brasile presenta il tasso reale più elevato, superiore al 7%, che rende interessante sia il real brasiliano che il debito denominato in real. Le società di servizi energetici, oltre ai rendimenti dei titoli governativi brasiliani, presentano un ulteriore premio per il rischio azionario del 5%, offrendo quindi complessivamente rendimenti reali che si avvicinano al 12%.
È necessario che i tassi diminuiscano, ma con le elezioni del prossimo anno e un potenziale cambio di regime, si presenta l’opportunità di migliori sviluppi fiscali ed economici. Riteniamo che le prospettive per il Brasile siano molto positive, con una produzione petrolifera in aumento, una produzione agricola in crescita, asset sottovalutati e una popolazione dotata di un forte spirito imprenditoriale.
Nel frattempo, in Argentina la situazione fiscale del paese ha registrato un netto miglioramento, passando da un ampio deficit a un surplus sotto la leadership del volubile Javier Milei, con i titoli governativi che hanno registrato una ripresa straordinaria. Ovviamente permangono i rischi, con l’imminenza delle elezioni di medio termine di questo autunno, ma manteniamo una view cautamente ottimistica dal punto di vista degli investimenti.

Carmignac Portfolio Emergents
Carmignac Portfolio Asia Discovery
Carmignac Portfolio Emergents F EUR Acc
- Periodo minimo di investimento consigliato
- 5 anni
- Livello di rischio*
- 4/7
- Classificazione SFDR**
- Articolo 9
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- Non addebitiamo una commissione di ingresso.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1.15% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- 20.00% quando la classe di azioni supera l'Indicatore di riferimento durante il periodo di performance. Sarà pagabile anche nel caso in cui la classe di azioni abbia sovraperformato l'indice di riferimento ma abbia avuto una performance negativa. La sottoperformance viene recuperata per 5 anni. L'importo effettivo varierà a seconda del rendimento del tuo investimento. La stima dei costi aggregati di cui sopra include la media degli ultimi 5 anni o dalla creazione del prodotto se inferiore a 5 anni.
- Costi di transazione
- 0.39% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio Emergents | +2.5 | +5.5 | +9.8 | −14.3 | −10.3 | +44.9 | +25.5 | −18.2 | +19.8 | +1.7 |
| Indice di riferimento | −0.8 | +14.7 | +6.1 | −14.9 | +4.9 | +8.5 | +20.6 | −10.3 | +20.6 | +14.5 |
| Carmignac Portfolio Emergents | +5.9% | +6.5% | +3.8% |
| Indice di riferimento | +3.1% | +6.6% | +3.6% |
Fonte: Carmignac al 30 mag 2025.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: MSCI EM NR index
Carmignac Portfolio Asia Discovery F EUR Acc
- Periodo minimo di investimento consigliato
- 5 anni
- Livello di rischio*
- 4/7
- Classificazione SFDR**
- Articolo 8
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- Non addebitiamo una commissione di ingresso.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1.33% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- 20.00% quando la classe di azioni supera l'Indicatore di riferimento durante il periodo di performance. Sarà pagabile anche nel caso in cui la classe di azioni abbia sovraperformato l'indice di riferimento ma abbia avuto una performance negativa. La sottoperformance viene recuperata per 5 anni. L'importo effettivo varierà a seconda del rendimento del tuo investimento. La stima dei costi aggregati di cui sopra include la media degli ultimi 5 anni o dalla creazione del prodotto se inferiore a 5 anni.
- Costi di transazione
- 0.25% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio Asia Discovery | −8.1 | +30.1 | +13.8 | −21.6 | +26.4 | +0.9 | +10.7 | −8.0 | +19.0 | +4.9 |
| Indice di riferimento | −4.9 | +9.9 | +14.9 | −11.7 | +21.3 | +5.4 | +14.4 | −11.6 | +18.1 | +6.7 |
| Carmignac Portfolio Asia Discovery | +8.4% | +10.3% | +4.6% |
| Indice di riferimento | +3.6% | +10.8% | +3.6% |
Fonte: Carmignac al 30 mag 2025.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: MSCI EM Asia Ex-China IMI 10/40 Capped NR index