
Debito dei mercati emergenti: la situazione si è ribaltata
Crescita più rapida, debito più basso, maggiore rigore di bilancio e valute più stabili rispetto al mondo sviluppato, pur continuando a offrire rendimenti che i mercati sviluppati faticano a eguagliare. Le ragioni per considerare il debito emergente come un’allocazione strutturale e perché la selezione dei Paesi resta fondamentale.
1. Un mercato troppo grande per rimanere ai margini di un portafoglio
Il debito emergente è ancora ampiamente considerato un’allocazione satellite, un’esposizione tattica da aggiungere o rimuovere in funzione del ciclo globale del rischio. Tuttavia, le dimensioni, la profondità e la composizione del mercato mettono sempre più in discussione questo approccio.
Il debito dei governi dei Paesi emergenti rappresentano oggi 28.000 miliardi di dollari USA, ovvero il 31% di tutto il debito pubblico in essere. Includendo gli emittenti societari, il totale raggiunge 46.000 miliardi di dollari USA, quasi il 30% del debito globale, rispetto a circa il 6% nel 2000. La metà del debito pubblico viene oggi emessa sul mercato domestico, in valuta locale, sostenuta da una base sempre più ampia di investitori domestici. La tradizionale immagine del debito emergente come un universo relativamente ristretto di obbligazioni denominate in dollari e dipendenti dal ciclo di finanziamento statunitense descrive quindi soltanto una parte del mercato esistente oggi.

L’universo si è ampliato e ha acquisito maggiore profondità. Nel 2000, 27 emittenti sovrani si finanziavano sui mercati internazionali e soltanto due disponevano di mercati obbligazionari locali di dimensioni investibili. Oggi, entrambi i valori sono pari a 71.
Per gli investitori, la conseguenza pratica è importante: un’unica asset class consente oggi di accedere a tre distinti motori di rendimento, ovvero duration in valuta locale, valute e credito sovrano in valuta forte, ciascuno dei quali reagisce a cicli economici e di mercato differenti.
Il debito emergente non è più un mercato di nicchia. Le sue dimensioni e la sua diversità depongono sempre più a favore di un ruolo maggiormente strutturale all’interno delle allocazioni obbligazionarie.

2. Non solo crescita. anche i fondamentali sono migliori rispetto al mondo sviluppato
Negli ultimi due decenni, le economie emergenti hanno risanato le proprie finanze pubbliche, ancorato l’inflazione e accresciuto la profondità dei propri mercati dei capitali domestici. Il vecchio assunto secondo cui una crescita più elevata nei mercati emergenti comporti necessariamente un’inflazione più elevata e maggiori squilibri esterni merita di essere riesaminato. Crescita più robusta, posizioni debitorie più sane, maggiore disciplina fiscale e valute più stabili: i fondamentali dei mercati emergenti si distinguono sempre più rispetto a quelli dei mercati sviluppati.
Crescita più rapida, con un onere del debito più basso
Le economie emergenti dovrebbero crescere del 3,7% quest’anno, rispetto all’1,6% dei mercati sviluppati, con un debito pubblico pari al 73% del PIL, rispetto al 110%. I disavanzi di bilancio sono al contempo più contenuti e in miglioramento, mentre quelli dei mercati sviluppati si stanno ampliando. L’inflazione, al 3,4%, si colloca ora al di sotto del 3,9% registrato nelle economie sviluppate, una netta inversione rispetto allo schema storico e il risultato di politiche monetarie sempre più credibili.

Qualità creditizia in miglioramento
Più di otto interventi di rating sovrano su dieci nei mercati emergenti sono attualmente revisioni al rialzo, su base mobile a sei mesi. Il passaggio dell’Argentina dalla categoria CCC verso B− è forse l’esempio più evidente, ma la tendenza interessa l’intera asset class.
L’esperienza in termini di default rafforza questo punto: al di fuori di un numero limitato di eventi ben documentati, il debito sovrano high yield dei mercati emergenti ha registrato tassi di default pari o inferiori a quelli del debito societario high yield statunitense e si prevede che ciò avvenga nuovamente quest’anno.
Valute più stabili rispetto al g10
La volatilità implicita a un mese delle valute dei mercati emergenti si attesta attualmente al 6,7%, rispetto al 7,0% delle valute del G10. Due decenni di accumulo di riserve, regimi di cambio fluttuante, basi di investitori domestici più ampie e regimi di targeting dell’inflazione hanno ridotto in misura significativa quella che storicamente rappresentava una delle principali fonti di rischio dell’asset class.
Un cambiamento istituzionale, non ciclico
Aspetto forse ancora più importante, questi miglioramenti non dipendono esclusivamente da un ciclo favorevole delle materie prime. Riflettono una più profonda riorganizzazione dei quadri di politica economica in seguito alla crisi finanziaria globale: la quota di economie emergenti che adottano un regime di targeting dell’inflazione è aumentata in misura significativa, mentre la percentuale soggetta a regole fiscali esplicite è passata da circa un terzo a quasi sei su dieci. Tali quadri vincolano le politiche economiche lungo l’intero ciclo, anziché in un singolo momento dello stesso, motivo per cui riteniamo che il miglioramento sia duraturo e non una fase transitoria.
L’ortodossia macroeconomica non è più appannaggio dei mercati sviluppati. In molti casi, i mercati emergenti hanno imparato le lezioni delle crisi precedenti e si sono riorganizzati di conseguenza.

3. Rendimenti interessanti e resilienza durante il recente shock
Nell’arco di tre anni, il debito sovrano emergente in dollari ha registrato un rendimento del +30,5% e il debito sovrano in valuta locale del +28,1%, rispetto al +10,5% dei Treasury statunitensi e al +7,0% dei titoli di Stato in euro. Da inizio anno, entrambi i segmenti dei mercati emergenti restano positivi, mentre i Treasury statunitensi, il credito in euro e i titoli di Stato in euro sono negativi.

Anche le valutazioni restano favorevoli. I tassi ufficiali reali sono prossimi ai massimi degli ultimi 20 anni, mentre i rendimenti nominali restano ben superiori agli equivalenti dei mercati sviluppati: le obbligazioni decennali latinoamericane offrono attualmente un rendimento di circa il 10,1%, rispetto al 4,8% negli Stati Uniti e al 3,3% in Germania.

Questo aspetto è importante perché gli elevati rendimenti iniziali offrono agli investitori un’importante fonte di carry: una parte significativa dei rendimenti potenziali può derivare semplicemente dal detenere le obbligazioni, senza che sia necessario un forte calo dei tassi di interesse o degli spread creditizi.
Questa volta, lo shock non ha avuto origine nei mercati emergenti. Ha avuto origine nei mercati sviluppati: ampi deficit fiscali statunitensi, crescenti esigenze di finanziamento e ingenti emissioni a lunga scadenza hanno spinto al rialzo i rendimenti globali a lungo termine. Gli asset emergenti sono stati influenzati da questo riprezzamento globale, anziché da un deterioramento dei propri fondamentali sottostanti. Nel frattempo, i flussi verso i fondi obbligazionari dedicati ai mercati emergenti sono tornati positivi quest’anno, anche se la maggior parte dei portafogli continua a sottopesare l’asset class.
4. La selezione dei paesi determina il risultato
L’universo del debito emergente non è mai stato così diversificato. Tuttavia, una maggiore ampiezza comporta anche una maggiore dispersione, rendendo cruciale la selezione dei Paesi.
Quattro convinzioni attuali
- Kazakistan: carry interessante offerto da un emittente sovrano Investment Grade
Il Kazakistan combina un debito pubblico contenuto con consistenti risparmi esterni accumulati attraverso il Fondo nazionale. Tuttavia, le sue obbligazioni in valuta locale continuano a offrire alcuni dei rendimenti più elevati dell’universo investibile. A nostro avviso, la solidità del bilancio sovrano è difficilmente conciliabile con il livello di remunerazione disponibile. - Nigeria: le riforme stanno cambiando il quadro macroeconomico
La rimozione dei sussidi ai carburanti e la liberalizzazione del tasso di cambio hanno ripristinato un mercato valutario funzionante e migliorato in misura significativa i conti pubblici. Il programma di riforme non è completo e permane il rischio di attuazione, ma il carry attuale offre una compensazione significativa per tale rischio. - Argentina: dal credito distressed all’high yield convenzionale
Un avanzo primario persistente, un ampio surplus energetico e maggiori riserve valutarie sostengono la transizione dal credito distressed verso un profilo high yield più convenzionale. - Corea: qualità e diversificazione
Un debito pubblico contenuto, un avanzo di bilancio, un’inflazione sotto controllo e un persistente avanzo delle partite correnti offrono un’opportunità sostanzialmente diversa. L’apprezzamento del won e l’inclusione negli indici dovrebbero sostenere flussi strutturali verso un mercato locale profondo e liquido, offrendo una duration di elevata qualità che può contribuire a bilanciare le posizioni a beta più elevato presenti in altre parti del portafoglio.
IN SINTESI
1. L’asset class è core, non satellite. Con un terzo del debito pubblico globale e 46.000 miliardi di dollari USA in essere, il debito emergente merita un’allocazione strutturale.
2. I fondamentali sono ora migliori di quelli del mondo sviluppato. Crescita più rapida, debito più basso, disavanzi più contenuti, inflazione più bassa e volatilità valutaria inferiore a quella del G10.
3. Le valutazioni restano interessanti. Tassi ufficiali reali prossimi ai massimi degli ultimi vent’anni, dopo una correzione che ha avuto origine nei mercati sviluppati.
4. La selettività è essenziale. All’interno di un universo molto diversificato, la dispersione dei rendimenti prevale nel tempo. La capacità di distinguere tra i Paesi e di allocare dinamicamente tra diverse fonti di rendimento è sempre più importante.
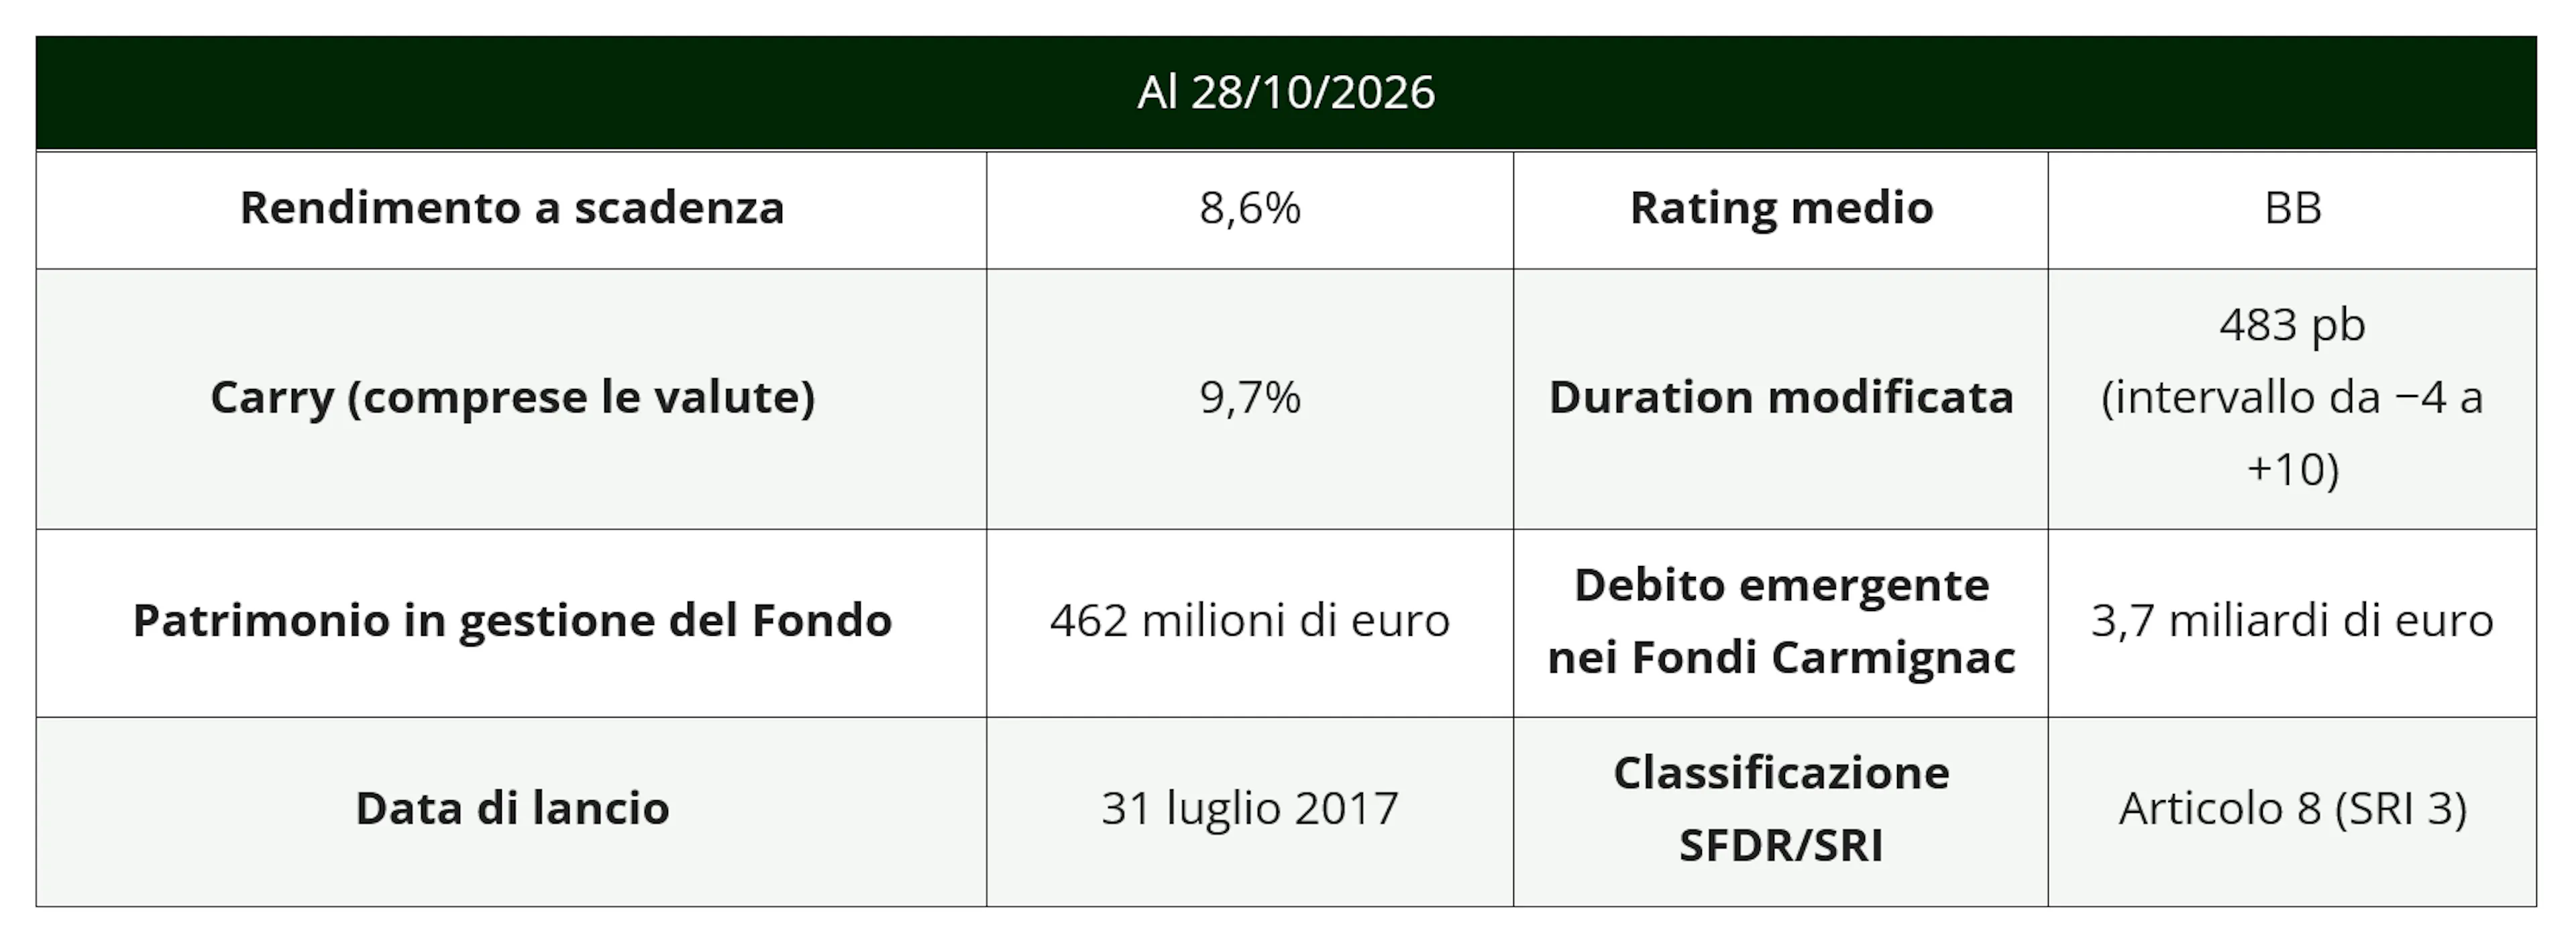
Carmignac Portfolio EM Debt FW EUR Acc — DATI PRINCIPALI

Carmignac Portfolio EM Debt
Carmignac Portfolio EM Debt FW EUR Acc
- Periodo minimo di investimento consigliato
- 3 anni
- Livello di rischio*
- 3/7
- Classificazione SFDR**
- Articolo 8
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- Non addebitiamo una commissione di ingresso.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1,06% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- Per questo prodotto non si applicano le commissioni di performance.
- Costi di transazione
- 0,34% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio EM Debt | +1,3 | +7,9 | +4,1 | +15,3 | −9,0 | +3,9 | +10,5 | +28,9 | −10,0 | +1,1 |
| Indice di riferimento | +0,9 | +8,6 | +4,4 | +8,9 | −5,9 | −1,8 | −5,8 | +15,6 | −1,5 | +0,4 |
| Carmignac Portfolio EM Debt | +6,3% | +3,6% | +5,3% |
| Indice di riferimento | +5,8% | +3,1% | +2,4% |
Fonte: Carmignac al 30 set 2026.
Data primo NAV : 31/07/2017.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: 50% JPM GBI-EM Global Diversified Composite index + 50% JPM EMBI Global Diversified Hedged index. Frequenza di ribilanciamento: Trimestrale