
Carmignac Patrimoine: Als behendigheid rijmt op rendement
Het mondiale economische landschap ondergaat versnelde verschuivingen nu beleidsveranderingen onder de Trump 2.0 regering en in Europa de financiële markten verstoren en een verhoogde volatiliteit creëren. Zelfs de correlatie tussen aandelen en obligaties - een relatie die historisch gezien zorgde voor stabiliteit in portfolio's - is onvoorspelbaar en volatiel gebleken. Tijdens de schok op Bevrijdingsdag , toen Trump recordtarieven aankondigde, fungeerden obligaties aanvankelijk als een buffer tegen de daling in aandelen voordat beide beleggingscategorieën in tandem begonnen te bewegen, samen stijgend en dalend.
Tegen deze achtergrond heeft Carmignac Patrimoine, ons vlaggenschip van een gediversifieerde strategie, bewezen dat het zich kan aanpassen aan de snel veranderende marktomstandigheden.
Sinds het begin van het jaar heeft het fonds een robuust resultaat van +5,5% behaald, waarmee het beter presteerde dan zijn referentie-indicator, die met -3,5%1 op negatief terrein staat. Dit resultaat weerspiegelt niet alleen onze macro-economische overtuigingen - in het bijzonder wat betreft het overoptimisme van de markt ten opzichte van de Verenigde Staten - maar ook de precisie en behendigheid waarmee we onze beleggingsstrategie hebben uitgevoerd. Alle belangrijke factoren hebben bijgedragen aan het resultaat, met name onze inflatiegerelateerde vastrentende strategieën, goudallocaties, aandelenafdekking, gerichte selectie van technologieaandelen en onze positieve houding ten opzichte van de euro.
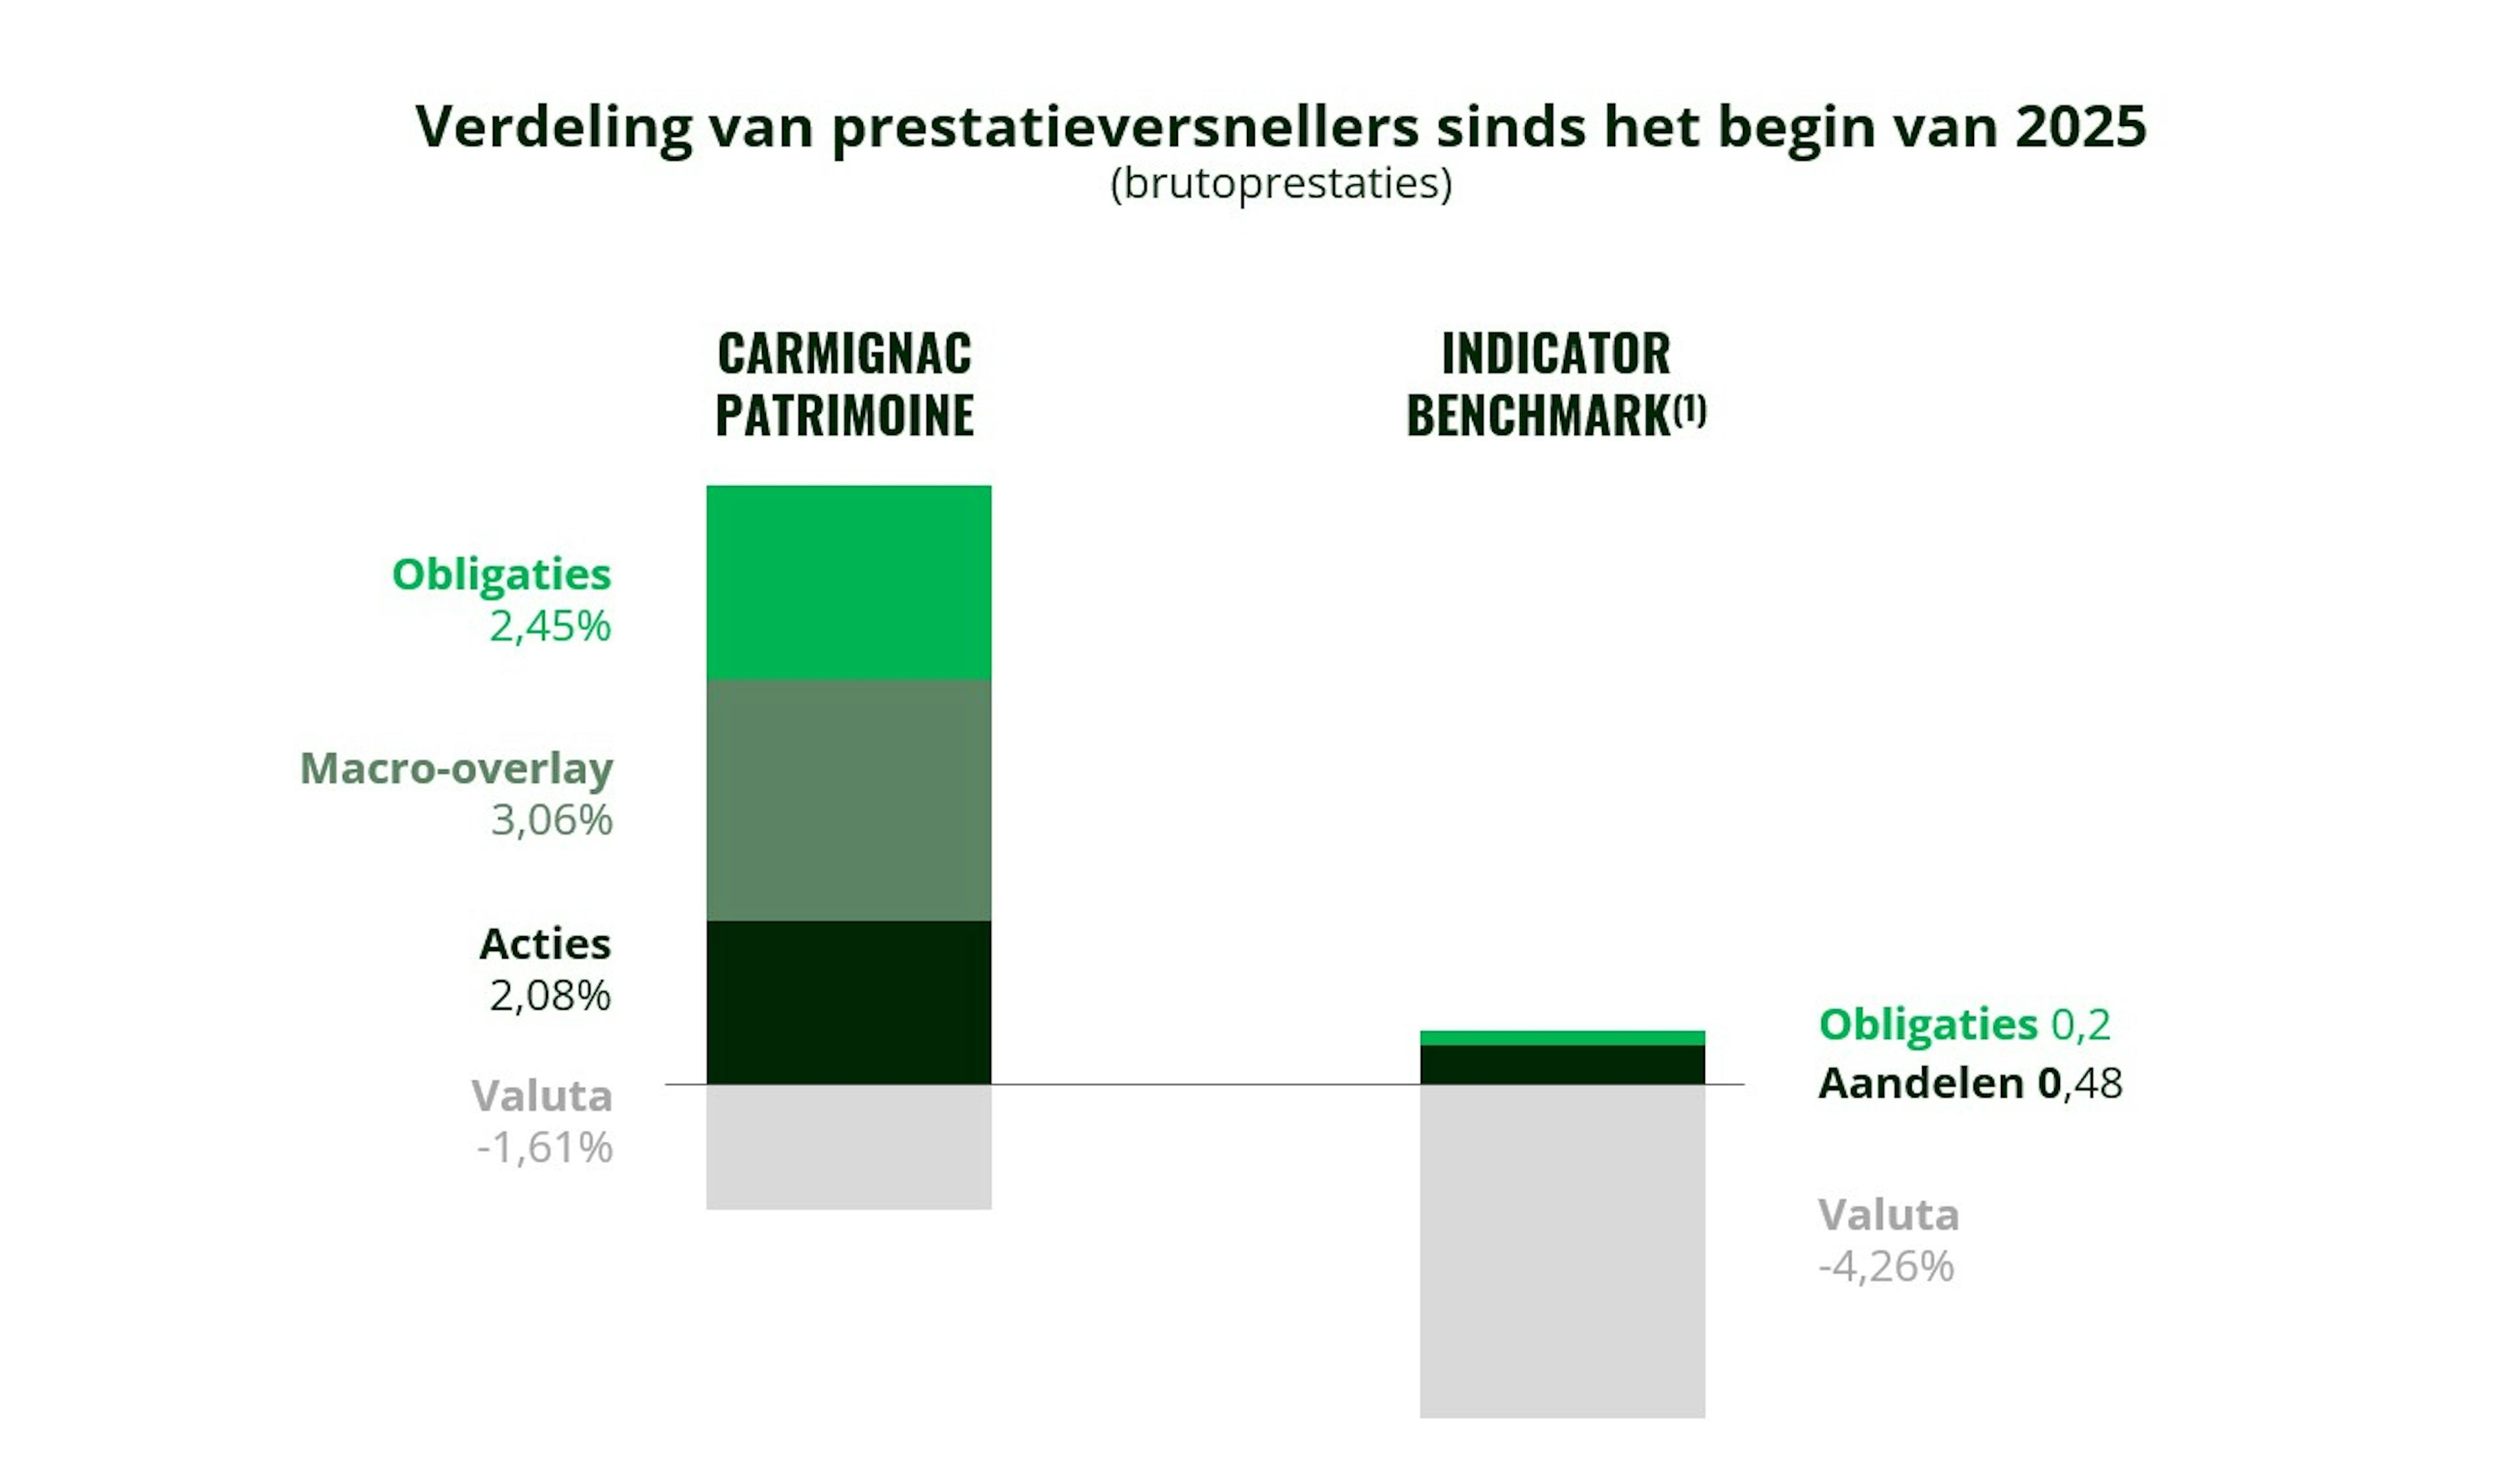
Aanpassen aan de nieuwe realiteit van het Trump 2.0 tijdperk: Een wendbaar beheer van de prestatiedrijvers
AMERIKAANSE MARKTEN: HET EINDE VAN EEN CYCLUS?
Verwacht wordt dat de invoerheffingen en de daarmee gepaard gaande onzekerheden de economische groei tijdelijk zullen verzwakken, voordat een mogelijke fiscale stimulans van de regering-Trump een impuls geeft. Deze groeivertraging zal naar verwachting samenvallen met een hogere inflatiedruk en een toenemende schuldenlast. Tegen deze achtergrond hebben wij in Carmignac Patrimoine gekozen voor een selectieve benadering van Amerikaanse activa, op basis van wat de markten momenteel al dan niet inprijzen ten opzichte van ons scenario.
Het eerste gevolg van dit scenario is een verdere verzwakking van de dollar, geaccentueerd door de bereidheid van beleggers om hun beleggingen verder te diversifiëren. Een van onze belangrijkste overtuigingen is dan ook om de voorkeur te geven aan de euro boven de greenback.
Op het aandelenfront lijkt het momenteel, vanuit een top-down tactisch perspectief, verstandig om de allocaties verder te diversifiëren buiten de Verenigde Staten. Nu de Amerikaanse 30-jaarsrente boven de 5% ligt, lijkt het opwaartse potentieel voor aandelenwaarderingen meer uitgerekt. Met dit in gedachten hebben we onze blootstelling aan Europa en opkomende markten verhoogd, die beide naar onze mening aantrekkelijkere waarderingen bieden en worden ondersteund door hun eigen positieve fundamentals. Deze diversificatie is geïmplementeerd door middel van gerichte beleggingen, waaronder het gebruik van derivaten en posities in toonaangevende Europese bedrijven zoals Siemens, terwijl we ook een aanzienlijke allocatie naar opkomende markten hebben behouden.
Als het op aandelenselectie aankomt, kan geografische allocatie echter misleidend zijn. De locatie van het hoofdkantoor van een bedrijf weerspiegelt niet noodzakelijkerwijs waar het bedrijf het grootste deel van zijn inkomsten of winst genereert. De Verenigde Staten blijven de meest vruchtbare grond voor het identificeren van bedrijven met aanhoudende winstgroei, ondersteund door een unieke cultuur van innovatie en substantiële investeringen die expansie op lange termijn ondersteunen. Zo zullen de vier grote hyperscalers - Amazon, Google, Microsoft en Meta - naar verwachting ongeveer 330 miljard dollar investeren tegen 2025. Daarnaast zal het ambitieuze Stargate-datacenterproject, gesteund door de regering-Trump, naar schatting een investering van 500 miljard dollar vergen2.
Wat staatsschulden betreft, blijven we voorzichtig met betrekking tot zowel de Verenigde Staten als Europa. Aan de andere kant van de Atlantische Oceaan is onze grootste zorg dat de markten het risico van aanhoudende inflatie onderschatten, terwijl in Europa juist het potentieel voor een sterker dan verwachte groei aandacht verdient. In beide regio's vereisen de hoge schuldniveaus een voorzichtige aanpak, waardoor wij de voorkeur geven aan inflatiegeïndexeerde strategieën. Staatsobligaties in Latijns-Amerika bieden daarentegen aantrekkelijke kansen in het huidige klimaat.
Onze overtuigingen per geografisch gebied
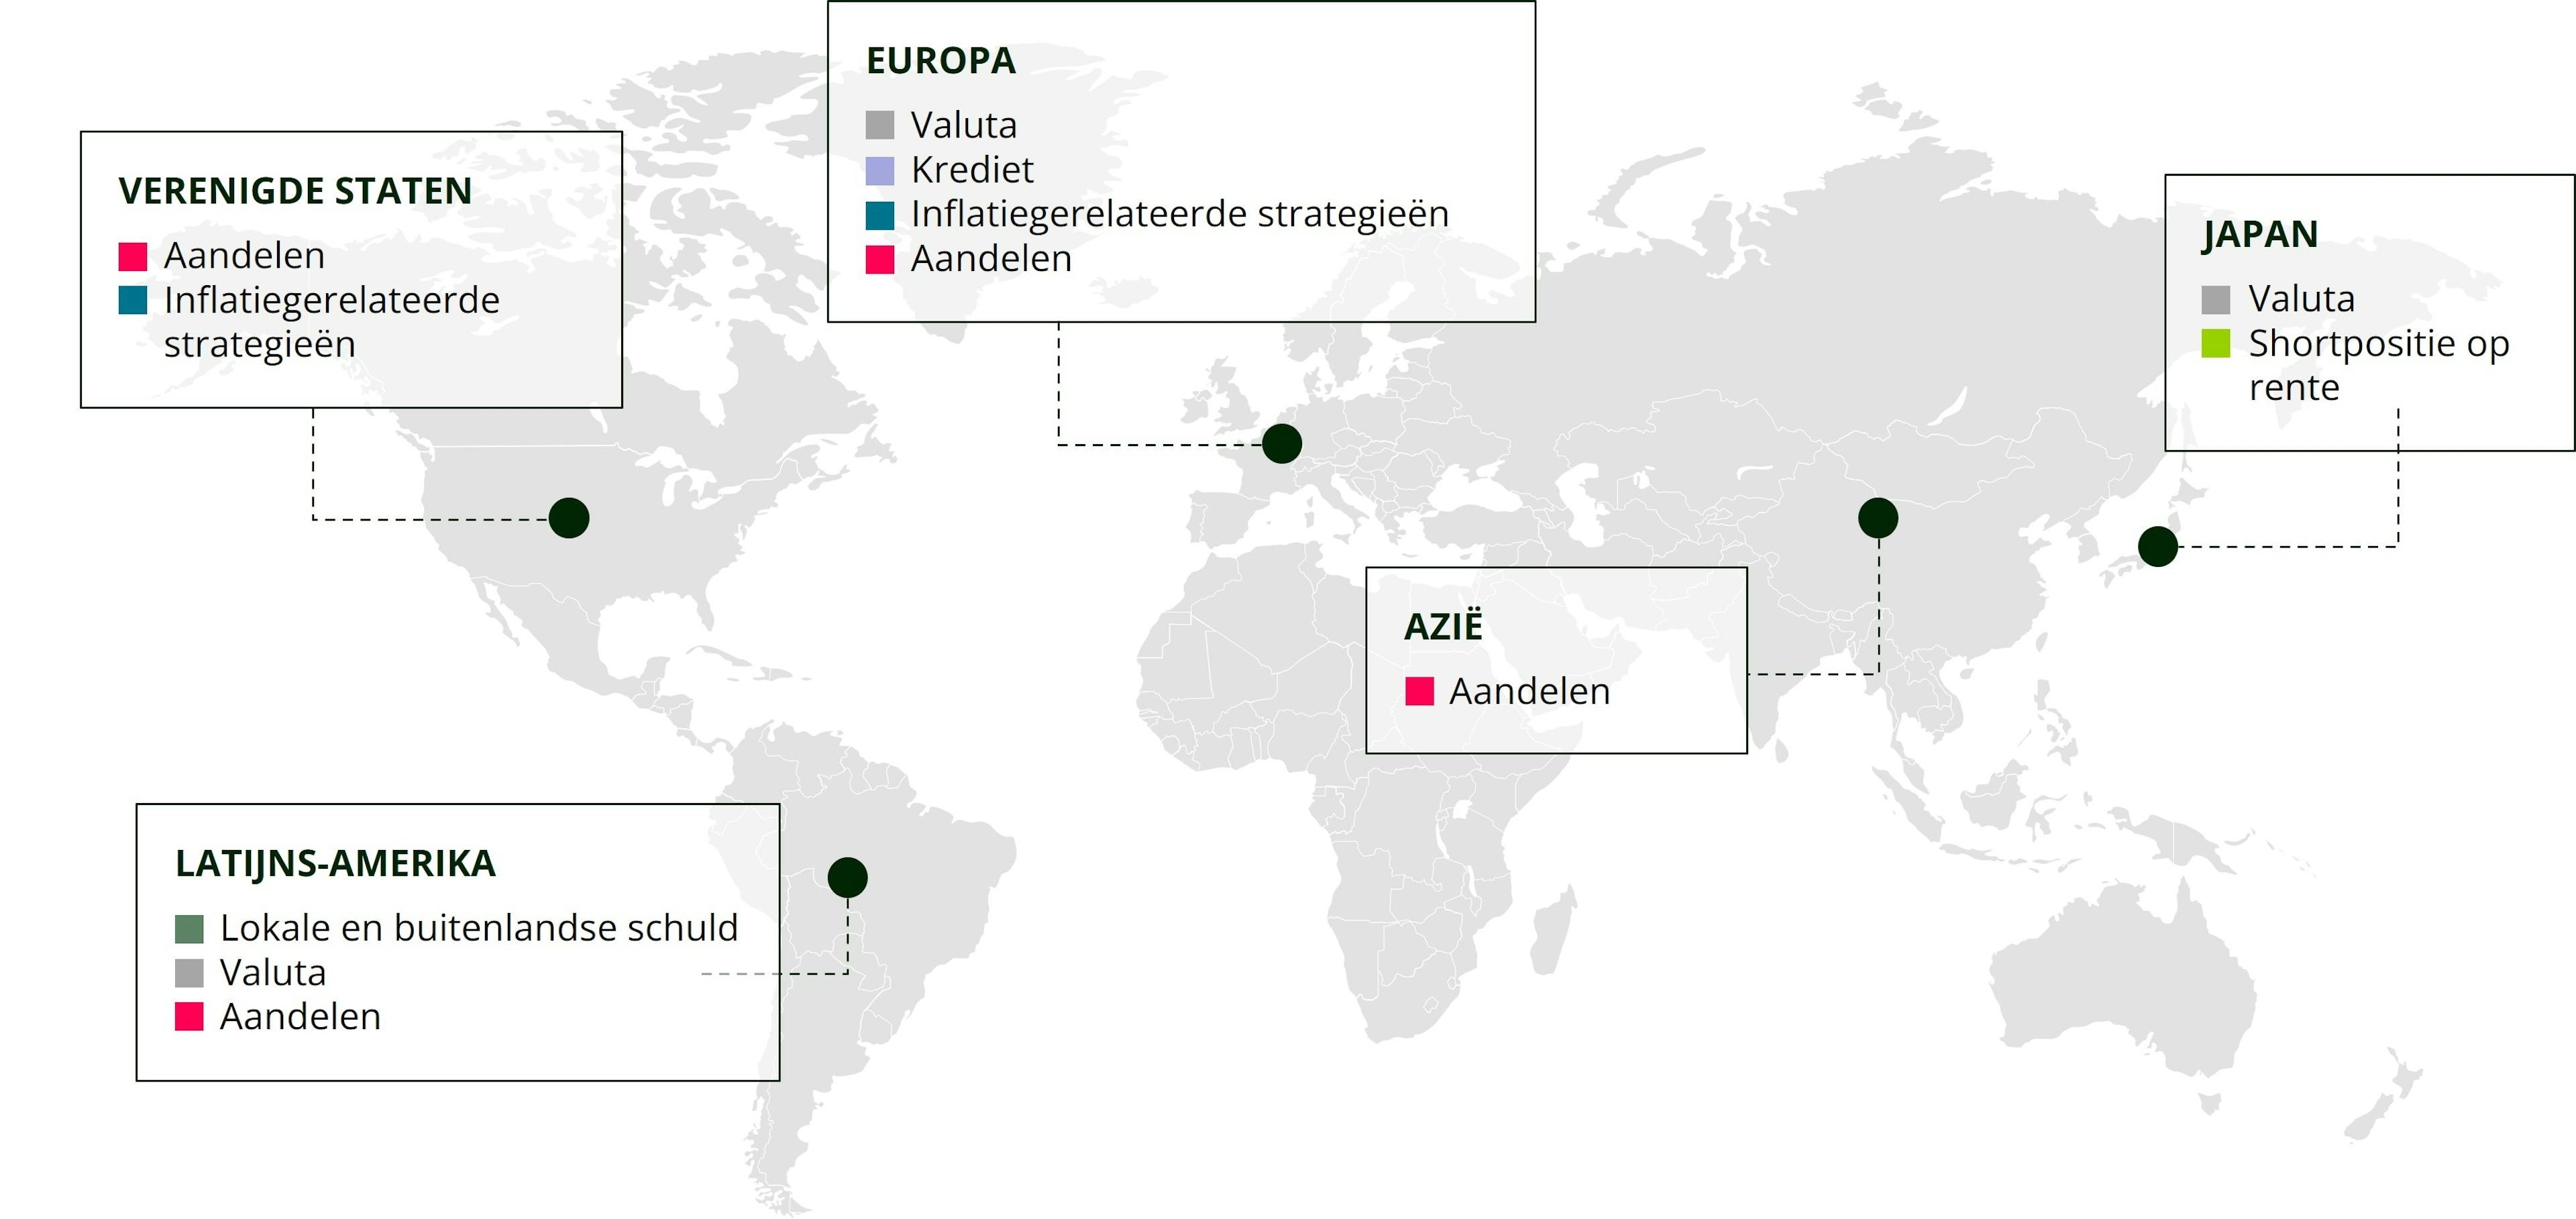
OUDE OF NIEUWE ECONOMIE: DE BELEGGER U-TURN?
Net als in 2022 onderstreept het jaar 2025 het cyclische karakter van sectorleiderschap. In Carmignac Patrimoine hanteren we een complementaire benadering van de sectorallocatie, waarbij we een evenwicht vinden tussen aandelen en kredieten om kansen te grijpen over het hele economische spectrum.
In aandelen blijven we ons richten op bedrijven die winstgevende groei leveren tegen redelijke waarderingen. Hoewel de vraag naar kunstmatige intelligentie sterk blijft, betekent de stijgende rente dat de waarderingsfactor actief beheerd moet worden. Diversificatie blijft essentieel, vooral omdat de groeimogelijkheden niet beperkt zijn tot de technologiesector. Daarom hebben we onze blootstelling aan de industriesector - met name elektrificatie, automatisering en lucht- en ruimtevaart - en aan de financiële sector verhoogd. Binnen Financiën springen banken uit opkomende markten eruit als een aantrekkelijk alternatief voor hun tegenhangers uit ontwikkelde markten, omdat ze een structureel groeipotentieel en aantrekkelijkere waarderingen bieden, vooral nu ontwikkelde banken te kampen hebben met hoge waarderingen, toegenomen regelgeving en een mogelijke vertraging in de VS.
De sectorallocatie van onze kredietstrategie is complementair aan onze aandelenallocatie. De hoge weging van energiebedrijven voldoet aan het strenge criterium dat ze bestand moeten zijn tegen de volatiliteit van de grondstoffenprijzen. Onze blootstelling aan financiële instellingen onderscheidt zich door een gezonde liquiditeit en kapitalisatie. Deze twee sectoren profiteren ook van het inflatoire momentum dat we verwachten.
DE GOUDEN EEUW VAN ACTIEVE DIVERSIFICATIE?
De stijging van de langetermijnrente in de Verenigde Staten brengt de efficiënte correlatie tussen aandelen en obligaties in gevaar, die vroeger doeltreffend was om dalingen op de aandelenmarkten te beperken.
Bijgevolg kan een flexibele Vermogensverdeling, die de aangepaste duration drastisch kan verminderen wanneer deze niet langer als gunstig wordt beschouwd, een belangrijke bijdrage leveren aan de portfolio, zoals momenteel het geval is. Onze grootste zorg blijft het risico van een nieuwe stijging van de inflatie, waardoor we een voorzichtige houding aannemen ten aanzien van de rentetarieven. Hoewel aandelen in het huidige klimaat onze favoriete beleggingscategorie blijven, grijpen we elke periode van dalende volatiliteit aan om bescherming te kopen (via opties). We blijven ook goud en de yen beschouwen als veilige havens, vooral waardevol in de context van een verzwakkende Amerikaanse dollar.
RENDEMENT VAN CARMIGNAC PATRIMOINE
Op basis van de year-to-date performance van Carmignac Patrimoine staat het fonds in het bovenste deciel van zijn Morningstar-categorie en in het bovenste kwartiel voor de 1- en 3-jaarshorizon3.
Carmignac Patrimoine - Prestaties van het huidige managementteam (sinds 30/09/2023)


Carmignac Patrimoine A EUR Acc
- Aanbevolen minimale beleggingstermijn*
- 3 jaar
- Risicoschaal**
- 3/7
- SFDR-fondscategorieën***
- Artikel 8
*Aanbevolen minimale beleggingstermijn: Dit deelnemingsrecht/deze klasse is mogelijk niet geschikt voor beleggers die voornemens zijn hun inleg voor afloop van de aanbevolen termijn op te nemen. Deze verwijzing naar een beleggersprofiel is geen beleggingsadvies. Welk bedrag redelijkerwijs in een ICBE kan worden belegd hangt af van uw persoonlijke situatie en moet worden bekeken in relatie tot uw totale portefeuille. **Het profiel kan variëren van 1 tot 7, waarbij categorie 1 overeenkomt met een lager risico en een lager potentieel rendement, en categorie 7 met een hoger risico en een hoger potentieel rendement. De categorieën 4, 5, 6 en 7 impliceren een hoge tot zeer hoge volatiliteit, met grote tot zeer grote prijsschommelingen die op korte termijn tot latente verliezen kunnen leiden. ***De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- 4,00 % van het bedrag dat u betaalt wanneer u in deze belegging instapt. Dit is het hoogste bedrag dat u in rekening zal worden gebracht. Carmignac Gestion brengt geen instapkosten in rekening. De persoon die verantwoordelijk is voor de verkoop van het product zal u informeren over de feitelijke kosten.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,80 % van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00 % max. van de meerprestatie als het rendement sinds het begin van het boekjaar hoger is dan dat van de referentie-indicator en er geen minderprestatie uit het verleden meer moet worden goedgemaakt. Het feitelijke bedrag zal variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is.
- Transactiekosten
- 0,32 % van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
- Roerende voorheffing
- Belasting van dividend en rente op jaarbasis (via de simulator)
- Roerende voorheffing bij verkoop
- 30% op de obligatiemeerwaarde
- Taks op beursverrichtingen (TOB)
- ─
- Conversiekosten
- 0%
Rendement
| Carmignac Patrimoine | +2,6 | +7,1 | +2,2 | −9,4 | −0,9 | +12,4 | +10,5 | −11,3 | +0,1 | +3,9 |
| Referentie-indicator | −4,7 | +11,4 | +7,7 | −10,3 | +13,3 | +5,2 | +18,2 | −0,1 | +1,5 | +8,1 |
| Carmignac Patrimoine | +3,5 % | +3,2 % | +0,6 % |
| Referentie-indicator | +2,4 % | +4,5 % | +4,5 % |
Bron: Carmignac op 30 apr. 2025.
Het beheer van dit deelnemingsrecht/deze klasse is niet gebaseerd op de indicator. In het verleden behaalde resultaten en waarden bieden geen garantie voor toekomstige resultaten en waarden. De vermelde rendementen zijn netto na aftrek van alle kosten, met uitzondering van eventuele in- en uitstapkosten, en worden verkregen na aftrek van kosten en belastingen die van toepassing zijn op een gemiddelde detailhandelsklant die als natuurlijke persoon woonachtig is in België. Wanneer de valuta afwijkt van uw eigen valuta, bestaat er een valutarisico dat kan resulteren in een waardedaling. De referentievaluta van het fonds/subfonds is de EUR. Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: 40% MSCI AC World NR index + 40% ICE BofA Global Government Index + 20% €STR Capitalized Index. Frequentie van herweging: Driemaandelijks