
Inzetten op (niet-traditionele) financiële instellingen

De jacht op kwaliteitsgroei in de sector van de financiële instellingen is lange tijd een gevecht geweest voor wie zijn conjunctuurgevoeligheid wil beperken, maar buiten de traditionele banksector zijn er kansen. Mark Denham, beheerder van het Carmignac Portfolio Grande Europe Fund, legt uit hoe hij de allocatie van het fonds aan financials in evenwicht houdt en waarom er zoveel nadruk ligt op financiële infrastructuur.
Banken vormen de ruggengraat van de financiële sector en van de bredere economie, maar het is een bijzondere uitdaging om deze sector te benaderen vanuit het oogpunt van kwaliteitsgroei. Er is vaak het gevoel dat ze niet passen in de kwaliteitsstijl vanwege hun hoge hefboomwerking - die zowel winsten als verliezen versterkt - en hun inconsistente inkomsten en winsten, en het risico van de effecten van externe schokken. Wij zijn het niet eens met deze ruime opvatting; er is nuance als je goed genoeg kijkt.
Wij hebben een unieke benadering van beleggen in Financiën. In tegenstelling tot veel kwalitatieve groei- aandelenstrategieën zijn financiële instellingen, waaronder balansbanken, een echt onderdeel van ons beleggingsuniversum, een onderscheidende factor voor ons - zoals blijkt uit onze huidige blootstelling van 14% aan de sector, waarvan een aanzienlijk deel in financiële infrastructuur, een noodzaak die wij zien in het bereiken van maatschappelijke verbeteringen, voornamelijk VN SDG 9 (United Nations Sustainability Development Goal) die zich richt op Industrie, innovatie en infrastructuur door zich te richten op toegang tot financiële diensten en markten.
Interesse verzamelen
Banken hebben sinds 2020 een sterke run gehad, gedreven door de waarderotatie - waarvan vooral de lager gewaardeerde banken hebben geprofiteerd - macro-economische verschuivingen en verbeterende fundamentals. Ondertussen hebben renteverhogingen de inkomsten gestimuleerd, waardoor de fundamentals inherent zijn verbeterd - zelfs nog meer nu we het tijdperk van de negatieve rente hebben afgesloten.
Na een decennium van ondermaatse kapitaalopbrengsten leveren banken nu weer resultaten. Deze robuuste winsten kregen een impuls door hogere nettorentebaten als gevolg van hogere rentetarieven, waardoor de spread tussen wat banken verdienen op leningen en wat ze betalen op deposito's, terwijl een stabiele groei van leningen en een opleving van de transactieactiviteit de winst ook ondersteunden.
In het verleden werden banken niet beschouwd als aandelen van hoge kwaliteit vanwege hun hefboomwerking en vaak volatiele inkomsten. En door hun beperkte differentiatie in aanbod - voornamelijk deposito's en kredietproducten - hebben ze geen duidelijke economische moat laten zien. Ze staan bloot aan risico's zoals wanbetaling op leningen en renteschommelingen, zijn gevoelig voor veranderingen in regelgeving en geopolitieke onzekerheden en hebben niet altijd de luxe van consistente inkomstenstromen.
Maar vandaag is de sector op zijn gezondst sinds de wereldwijde financiële crisis. Het kapitaalbeheer en de winstgevendheid zijn verbeterd en door onze strenge kwaliteitsbril op groei kijken we nu beter naar de bankensector in Europa, waarbij een paar banken weer door onze financiële schermen kruipen.
Natuurlijk is voorzichtigheid geboden en blijft aandelenselectie de sleutel. Is de trend van de afgelopen vijf jaar blijvend? Is er een risico op een verzwakking van het winstmomentum? Hoewel de winstgevendheid van deze banken tijdens de renteverhogingscyclus is toegenomen, zou aanhoudende politieke en handelsonzekerheid, in combinatie met lagere rentetarieven, een negatieve invloed kunnen hebben op banken en hun winstgevendheid, waardoor de nettorentemarges afnemen. Europese banken halen meer dan 50% van hun inkomsten uit nettorentebaten, wat betekent dat ze zeer gevoelig zijn voor renteverlagingen - dit is ook iets om in de gaten te houden. Dit alles gezegd hebbende, denken wij dat er voldoende reden is voor positiviteit ten opzichte van de sector, vooral bij banken die zich richten op vermogensbeheer of die midden in een turnaroundverhaal zitten, zoals UBS.
Waar we echter meer vertrouwen in hebben, is in wat we omschrijven als de 'infrastructuur' rond de sector, of dat nu de vorm heeft van effectenbeurzen, betalingsfacilitators of zelfs beleggingsplatforms binnen vermogensbeheer.
Zekerheid vinden
Effectenbeurzen bestaan uit bedrijven zoals Euronext of Deutsche Boerse die handels- en posttradediensten aanbieden voor een reeks financiële instrumenten. Ze genieten oligopolistische voordelen dankzij hoge toetredingsdrempels. En hoewel het meestal minder samengestelde aandelen zijn, zitten ze in het midden tot hoge single-digit bereik op basis van een mix van transactionele en niet-transactionele winstgroei. Ze bieden stabiele inkomstenstromen uit transactiekosten, noteringsvergoedingen en de verkoop van marktgegevens, groeimogelijkheden via grotere handelsvolumes en nieuwe noteringen, en zijn doorgaans goed gereguleerd, wat beleggers een mate van veiligheid en betrouwbaarheid biedt. Ondertussen hebben ze anticyclische kwaliteiten, waardoor ze de neiging hebben om hogere rendementen te genereren in perioden van economische stress als gevolg van een toename in handels- en hedgingactiviteiten. Deze bedrijven profiteren vaak van de volatiliteit op de markt (wat de transactieactiviteit ondersteunt), terwijl de recente fiscale hervormingen in Duitsland, die een bredere economische groei moeten stimuleren, de komende jaren een rugwind zouden kunnen blijken te zijn als activa weer naar Europa trekken.
Betaling goedgekeurd
Bedrijven zoals Adyen, binnen de Fintech-ruimte, leveren betalingsverwerking aan retailers. Hoewel er een technologiecomponent is die een laag van hogere groeivooruitzichten toevoegt, hebben ze merkbaar opnieuw geïnvesteerd om de curve in hun markten voor te blijven. Deze fintechbedrijven maken gebruik van technologie om innovatieve financiële diensten aan te bieden, die vaak de bestaande markt verstoren, terwijl hun economische moat berust op zowel het uniforme wereldwijde betalingssysteem als de hoge overstapkosten naar andere aanbieders. Deze bedrijven kunnen bogen op structurele groeidrijvers, namelijk de wereldwijde verschuiving naar digitale betalingen en de groei van e-commerce; naarmate het gebruik van contant geld afneemt ten gunste van kaart- en mobiele betalingen, zullen deze bedrijven hiervan profiteren (ten opzichte van banken lijken bedrijven als Adyen op weg naar een driejarige groei van de winst per aandeel van 50%, tegenover 16% voor de MSCI Europe Financiën-index1. Deze bedrijven hebben ook een schaalbare infrastructuur in verschillende regio's en kanalen, zijn kapitaalarm en genieten van terugkerende inkomsten (met eenvoudige vergoedingsmodellen).
Wij zien dat deze bedrijven profiteren van de groei in e-commerce en, meer in het algemeen, van de toenemende digitalisering van de economie. Ze hebben ook een aantal defensieve kwaliteiten gezien hun gebrek aan cycliciteit.
Beleggen
Beleggingsplatforms zoals Nordnet en Fineco Bank bieden particulieren de infrastructuur om hun spaargeld te beleggen. Ze hebben niet de risicofactor die traditionele banken met hun kredietfaciliteiten wel hebben, en hebben doorgaans gediversifieerde inkomstenstromen en betere kosten-batenverhoudingen. We zijn vooral te spreken over hun focus op particuliere beleggers, gezien de structurele verschuiving naar zelfgestuurde beleggingen en vermogensplanningsdiensten - belangrijke groeimotoren voor deze platforms met een hogere marge. Ondertussen is hun digitale infrastructuur van groot belang; ze hebben de neiging om traditionele banken voorbij te streven op het gebied van productlevering, diensteninnovatie en gebruikerservaring. Ze lopen bijvoorbeeld voorop met de integratie van kunstmatige intelligentie (AI) en hebben aangetoond beter te kunnen inspelen op nieuwere trends zoals cryptobeleggingen en digitale discretionaire diensten. Hun moderne infrastructuur is doorgaans ook goedkoper dan die van hun tegenhangers, en we verwachten dat deze bedrijven aantrekkelijk zullen blijven, zelfs bij lagere tarieven.
Banken, maar geen banken
Binnen het fonds Carmignac Portfolio Grande Europe beschouwen wij financiële infrastructuur als een kernthema, waarbij onze blootstelling momenteel vooral verloopt via twee namen, Deutsche Boerse en Fineco Bank:
Deutsche Boerse
Deutsche Boerse is een van de drie belangrijkste Europese beurzen, naast Euronext en LSEG, en houdt zich voornamelijk bezig met handel en verwerking van transacties. De structurele hervormingen in Europa, zoals in de Duitse pensioenen en de EU Spaar- en Beleggingsunie, zullen naar verwachting meer institutioneel en particulier kapitaal naar beleggingen leiden. Ondertussen is de overname van Simcorp, een softwareoplossing voor vermogensbezitters, een groeimotor en een bron van terugkerende inkomsten naarmate het bedrijf overstapt op een SaaS-model (Software as a Service). Ook de gegevens- en governancediensten van het bedrijf bieden klanten meer kwaliteit op gebieden als ESG. Over het geheel genomen loopt Deutsche Boerse, als een aandeel dat op de lange termijn zal groeien, voorop op het gebied van innovatie en technologie nu het AI integreert in softwareontwikkeling en activiteiten, en digitale activa integreert in zijn post-trade diensten.
Fineco Bank
Het Italiaanse digitale beleggingsplatform Fineco biedt een verticaal geïntegreerd bank-, handels- en beleggingsplatform aan Italiaanse particuliere beleggers. Zijn sterke merk en hoge toetredingsdrempels geven het een concurrentievoordeel dat een snelle groei mogelijk heeft gemaakt; het behoort nu tot de top vijf van vermogensverzamelaars in zijn markt. Fineco is ook marktleider op het gebied van ETF-handel, met een marktaandeel van 70%. Het bedrijf kent een lage dubbelcijferige groei en ondersteunt zijn toekomstgerichte groeipotentieel, versterkt door zijn schaalbaarheid, de structurele groei in Italiaans retailbeleggen en de groeiende vraag naar financieel advies.
Financiën worden vaak niet gerekend tot de categorie kwaliteitsbeleggingen in groeiaandelen, en dat is niet zonder reden. Ondertussen kunnen we via ons aandeel in de financiële infrastructuur profiteren van de voordelen van blootstelling aan de sector en de diversificatie die deze bedrijven bieden, terwijl we minder risico lopen en minder zijn blootgesteld aan cyclische schommelingen. Onze weging van 14% in de sector is goed gespreid over banken (c5%), aandelenbeurzen (c3,5%), betalingsverkeer (c1,5%) en beleggingsplatformen (c,4%).

Carmignac Portfolio Grande Europe
Carmignac Portfolio Grande Europe F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*
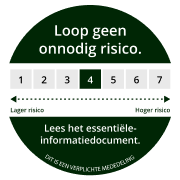
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,17% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,58% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Grande Europe | −1,7 | +12,0 | +15,5 | −20,6 | +22,5 | +14,4 | +35,5 | −9,6 | +11,0 | +5,1 |
| Referentie-indicator | +8,5 | +8,8 | +15,8 | −10,6 | +24,9 | −2,0 | +26,8 | −10,8 | +10,6 | +1,7 |
| Carmignac Portfolio Grande Europe | +10,1% | +7,3% | +6,2% |
| Referentie-indicator | +12,8% | +11,2% | +6,3% |
Bron: Carmignac op 30 jun. 2025.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI Europe NR index