
Carmignac Investissement: Brief van de Fondsbeheerder - Q1 2026

In het eerste kwartaal van 2026 behaalde Carmignac Investissement een rendement van -3.90% en bleef daarmee achter bij zijn referentie-indicator, die een verlies van -1.32% liet zien3.
Marktomstandigheden
De markten sluiten een onmiskenbaar volatiel kwartaal af. Januari stond in het teken van een voortzetting van de euforie rond 2025, met name in de sector van de Technologie. In februari begon de volatiliteit zich echter onder de oppervlakte op te bouwen: hoewel de belangrijkste indices relatief stabiel leken, deden zich in bepaalde delen van de markt scherpe uitverkoopgolven voor, waarbij door het marktgevoel aangestuurde verstoringen vooral aandelen troffen die als „AI-verliezers“ werden beschouwd, met name in de softwaresector.
In maart werden beleggers verrast door zowel de omvang als de Duration van het aanhoudende conflict in het Midden-Oosten, wat leidde tot scherpe koersschommelingen bij diverse beleggingsproducten. Het conflict verstoorde enkele van de drukst verhandelde aandelen op de markt, wat niet alleen een weerspiegeling was van een fundamentele verslechtering van het risicosentiment, maar ook van de gedwongen afwikkeling van posities met hefboomwerking. Zuid-Korea en goud behoorden tot de grootste verliezers.
Geografisch gezien hebben de opkomende markten sinds het begin van het jaar beter gepresteerd dan de Amerikaanse en Europese markten. Niettemin verloren zowel de opkomende markten als EM aan vaart, doordat geopolitieke spanningen en zorgen over de energiezekerheid een negatieve invloed hadden op de regionale vooruitzichten.
Ook de rente steeg fors op zowel de Amerikaanse als de Europese markten.
Over het geheel genomen maakten de markten dit kwartaal een snelle ommezwaai door van een „Goldilocks“-scenario naar een veel onzekerder klimaat, dat werd gekenmerkt door stagflatierisico’s en het hernieuwde belang van macro-economische en geopolitieke ontwikkelingen.
Hoe hebben we het in deze context gedaan?
Het fonds bleef in het eerste kwartaal van 2026 achter bij zijn referentie-indicator. De belangrijkste oorzaak van zowel de absolute als de relatieve zwakte lag bij de gezondheidszorgsector. Doximity ondervond nadelige gevolgen van de golf van AI-gerelateerde disruptieve veranderingen, omdat het in die context als een potentiële verliezer werd gezien. Ook Novo Nordisk had een aanzienlijk negatief effect, als gevolg van tegenvallende vooruitzichten voor 2026, toenemende prijsdruk in de VS en heviger wordende concurrentie op het gebied van GLP-1-behandelingen tegen obesitas, wat alles bij elkaar leidde tot een herwaardering van het aandeel. We hebben de omvang van de positie in de loop van de periode verder afgebouwd.
Onze onderweging in de energie-industrie had ook een negatieve invloed op de rendementen. In de sectoren van de Financiën had de sector in absolute termen een negatieve invloed.
Tot de grootste negatieve factoren behoorden verschillende softwarebedrijven, waaronder Atlassian, Salesforce, Microsoft en ServiceNow. Deze posities waren eerder dit jaar ingenomen vanuit de tegendraadse visie dat de disruptieve golf voor sommige gevestigde spelers beperkt zou blijven. We hebben een deel van deze posities afgebouwd tijdens het relatieve herstel in maart, aangezien de scepsis ten aanzien van deze sector wellicht zal aanhouden totdat de markten meer duidelijkheid krijgen over de werkelijke omvang en het tijdstip van eventuele verstoringen.
De grootste stijgers in deze periode waren te vinden in de halfgeleidersector, waarbij aandelen als TSMC, SK Hynix en Lotes forse winsten boekten.
Vooruitzichten
Voor de toekomst zal de onzekerheid waarschijnlijk groot blijven, en zullen de verschillen tussen de markten groot blijven zolang het conflict in het Midden-Oosten voortduurt. De belangrijkste factor zal de Duration ervan zijn: een langdurig conflict zou de kans op blijvende schade vergroten, waardoor het risico toeneemt dat de huidige verstoringen uitmonden in ernstigere en mogelijk onomkeerbare economische en marktgevolgen. Op dit moment lijken de markten rekening te houden met een inflatieschok, maar nog niet met een noemenswaardige groeischok.
In deze context zullen scherpe schommelingen – of deze nu worden veroorzaakt door geopolitieke ontwikkelingen of door plotselinge veranderingen in het marktsentiment – waarschijnlijk worden gezien als kansen om posities op te bouwen tegen aantrekkelijke waarderingen. In veel gevallen worden dergelijke ontwikkelingen eerder veroorzaakt door onzekerheid op korte termijn dan door een wezenlijke verslechtering van de onderliggende grondbeginselen.
Onze belangrijkste rendementen blijven de volgende.
In technologie was de recente correctie aanzienlijk. Technologieaandelen zijn sterk gedaald, waardoor het grootste deel van de waarderingspremie van de Nasdaq 100 ten opzichte van de bredere markt is verdwenen, nu beleggers vraagtekens zetten bij het rendement dat uiteindelijk uit AI-gerelateerde kapitaaluitgaven zal voortvloeien. Hoewel deze terugval kansen kan bieden, beweegt de sector zich niet langer als één geheel, waardoor het selecteren van individuele aandelen belangrijker is dan een brede blootstelling.
Binnen de technologie blijven halfgeleiders onze grootste belegging, aangezien de vraag en de prijszettingsmacht voor blijvende ondersteuning zorgen. Dat gezegd hebbende, is deze kracht al grotendeels in de koersen verwerkt, wat een selectievere aanpak vereist. We hebben enkele Japanse toeleveranciers toegevoegd om onze blootstelling aan de halfgeleiderindustrie te diversifiëren (Nitto Boseki, Ibiden, Disco).
Onder hyperscalers blijft de onzekerheid over het rendement op investeringen in AI de volatiliteit aanwakkeren. Tegen deze achtergrond hebben we onze positie in Microsoft afgebouwd ten gunste van Alphabet en Amazon. Wij zijn van mening dat Alphabet in de huidige omstandigheden relatief beter gepositioneerd is, terwijl Amazon zou moeten profiteren van een versnelling van de groei naarmate de kapitaaluitgaven de vraag geleidelijk inhalen.
In de softwaresector zal de scepsis ten aanzien van deze sector wellicht blijven bestaan totdat de markt meer duidelijkheid krijgt over de omvang en het tijdstip van eventuele verstoringen als gevolg van AI. In dit verband blijven we selectief beleggen in de meest veerkrachtige bedrijven, die worden ondersteund door historisch aantrekkelijke waarderingen, zoals Salesforce.
In de Financiën hebben we onze positie versterkt in bedrijven die worden gezien als mogelijke slachtoffers van AI, zoals S&P Global en Tradeweb, die naar onze mening aanzienlijk veerkrachtiger zouden kunnen blijken dan de huidige waarderingen doen vermoeden. We hebben in januari 2026 ook Berkshire Hathaway toegevoegd als defensieve positie, gezien de lagere correlatie met ons technologiegerichte portfolio en het aantrekkelijkere verwachte rendement ten opzichte van contanten. Berkshire blijft een uniek instrument voor vermogensgroei, gesteund door een gedisciplineerde kapitaalallocatie en een gediversifieerde portefeuille van hoogwaardige ondernemingen. Daarnaast wordt dit standpunt versterkt door het verbeterende risico-rendementsprofiel van de verzekerings- en spoorwegactiviteiten, terwijl de overgang van Warren Buffett naar Greg Abel nu veel minder een onzekere factor lijkt dan eerder werd gevreesd.
Binnen de industriën blijft onze focus gericht op twee kernthema’s: elektrificatie en lucht- en ruimtevaart. We hebben de koerscorrectie in maart aangegrepen om onze posities in bepaalde aandelen bij een koersdaling te versterken of nieuwe posities in te nemen, waaronder Schneider Electric en Parker Hannifin.
Ten slotte blijven we in de gezondheidszorg belegd in een aantal biotechbedrijven die zichzelf financieren, hun producten al op de markt hebben gebracht en beschikken over een solide pijplijn van nieuwe behandelingen. Aan de meer defensieve kant van het spectrum blijven Amerikaanse geneesmiddelendistributeurs onze grootste posities in de sectoren.
1Een EUR Acc-aandelenklasse.
2Wereldwijde groeiaandelen met grote marktkapitalisatie.
3MSCI AC World NR-index.

Carmignac Investissement
Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
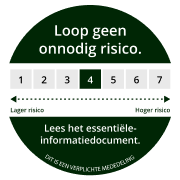
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- 4,00% van het bedrag dat u betaalt wanneer u in deze belegging instapt. Dit is het hoogste bedrag dat u in rekening zal worden gebracht. Carmignac Gestion brengt geen instapkosten in rekening. De persoon die verantwoordelijk is voor de verkoop van het product zal u informeren over de feitelijke kosten.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,80% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% max. van de meerprestatie als het rendement sinds het begin van het boekjaar hoger is dan dat van de referentie-indicator en er geen minderprestatie uit het verleden meer moet worden goedgemaakt. Het feitelijke bedrag zal variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is.
- Transactiekosten
- 0,35% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Investissement | −3,9 | +17,4 | +25,0 | +18,9 | −18,3 | +4,0 | +33,7 | +24,7 | −14,2 | +4,8 |
| Referentie-indicator | −1,3 | +7,9 | +25,3 | +18,1 | −13,0 | +27,5 | +6,7 | +28,9 | −4,8 | +8,9 |
| Carmignac Investissement | +16,6% | +6,5% | +8,8% |
| Referentie-indicator | +14,3% | +9,9% | +11,2% |
Bron: Carmignac op 31 mrt. 2026.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI AC World NR index