
Carmignac P. Emergents: Brief van de Fondsbeheerders

Carmignac Portfolio Emergents heeft in het eerste kwartaal van 2024 een rendement behaald van +5,43%, tegen +4,42% voor de referentie-indicator.
Marktklimaat in het eerste kwartaal van 2024
De opkomende markten doen het sinds begin dit jaar goed, maar raken toch steeds verder achterop bij de ontwikkelde markten. Ondanks de steunmaatregelen van de overheid blijft China kampen met een sputterende economie, in de eerste plaats door de crisis in de vastgoedsector en de aanhoudende spanningen met de Verenigde Staten. Enkele economische indicatoren vertonen niettemin enige beterschap, zoals de inkoopmanagersindex voor de verwerkende industrie en de inflatie, die na vijf maanden van deflatie weer aantrekt. Tegelijk zijn er ook economieën die de wind in de zeilen hebben en profiteren van de problemen in China, zoals India en Zuid-Korea, waar de markten sinds begin dit jaar in de lift zitten. India kan namelijk mooie groeicijfers voorleggen en verwacht dat zijn economie in 2024 met 6,5% zal groeien. In Latijns-Amerika hadden de markten het over de verslagperiode daarentegen moeilijk, net zoals in andere regio's die grondstoffen exporteren, bijvoorbeeld het Midden-Oosten.
Prestaties van het fonds tegen deze achtergrond
Het fonds heeft over het eerste kwartaal van 2024 een positief rendement behaald en beter gepresteerd dan zijn referentie-indicator, de MSCI EM. We versloegen de index hoofdzakelijk dankzij onze effectenselectie en thematische keuzes, ondanks een teleurstellende landenallocatie. Het fonds profiteerde van de koersstijging van Taiwan Semiconductor, dat nog steeds profiteert van het enthousiasme over artificiële intelligentie en de grootste bijdrage leverde aan het resultaat van het fonds. De toonaangevende chipfabrikant is minder sterk gestegen dan andere bedrijven die bij de ontwikkeling van AI betrokken zijn en is aantrekkelijk gewaardeerd. Ook onze positie in de Zuid-Koreaanse autobouwer Hyundai Motor pakte gunstig uit. Het aandeel koerste over de verslagperiode hoger omdat het bedrijf in 2024 wellicht zijn Indiase dochteronderneming naar de beurs brengt. Ook de Mexicaanse bank Banorte en het Chinese onderwijsbedrijf New Oriental, waarvan de winstvooruitzichten verder zijn verbeterd, deden het goed. De Latijns-Amerikaanse markten presteerden ondermaats, maar onze portefeuille hield goed stand. Een tegenvaller was tot slot onze positie in Wuxi Biologics, waarvan het aandeel kelderde als gevolg van een wetsvoorstel in de Verenigde Staten om Chinese biotechbedrijven te verbieden activiteiten te ontplooien op Amerikaanse bodem.
Vooruitzichten en positionering
Voor het resterende deel van 2024 blijven we optimistisch over de opkomende markten. Het uitgestrekte universum van de opkomende markten biedt ons talrijke kansen in alle regio's en sectoren, aangezien de waarderingen aantrekkelijk zijn.
In China beginnen de steunmaatregelen van de overheid, ondanks de structurele problemen, vruchten af te werpen. We handhaven een aanzienlijke allocatie aan de Chinese markten om te profiteren van marktinefficiënties en het groeipotentieel van consumptiebedrijven met een sterke balans waarvan de onderliggende kerncijfers en groeivooruitzichten niet volledig zijn ingeprijsd in de koers. Bijna alle Chinese bedrijven in ons fonds zijn marktleider in hun sector en kunnen dankzij de aanzienlijke kasstromen die ze genereren een solide marge behouden, ondanks de gematigde groei. Het afgelopen kwartaal hebben we het herstel op de Chinese markten aangegrepen om onze blootstelling aan het land te verkleinen.
Buiten China handhaven we onze kernposities in Aziatische techbedrijven (Taiwan Semiconductor, Samsung Electronics), die positief worden beïnvloed door de trend op het gebied van artificiële intelligentie.
Het fonds heeft in de loop van het kwartaal twee nieuwe posities geopend. De eerste nieuwkomer is het Kazachse fintechbedrijf Kaspi. Ons fonds, dat zich toelegt op small- en midcaps uit de opkomende landen, kocht Kaspi al bij de beursgang in 2020. De bedoeling is dat dit fonds zich meer gaat richten op frontierlanden. Daardoor konden we de spectaculaire ontwikkeling van Kaspi sinds het op de beurs noteert, van op de eerste rij volgen. Het bedrijf kende in eerste instantie succes met zijn betaalsystemen en is uitgegroeid tot de dominante speler en quasimonopolist in betalingen in Kazachstan. Van dat overwicht op de betaalmarkt heeft Kaspi vervolgens gebruikgemaakt om te beginnen met kredietverlening, waarin het marktleider is geworden en de traditionele banken heeft overvleugeld. Tot slot is Kaspi een e-commerceactiviteit gestart, die eveneens veel succes kent. Ondanks de beperkte omvang van de Kazachse economie, met een bbp van om en bij de 240 miljard dollar, heeft Kaspi nu al een beurswaarde van circa 25 miljard dollar, meer dan 10% van het bbp van het land. Het bedrijf verwacht de komende twee jaar met 20% per jaar te groeien, maar boekt vandaag al ruim 2 miljard dollar winst per jaar, die grotendeels als dividend aan de aandeelhouders wordt uitgekeerd. Het fonds heeft altijd al belegd in landen die meer risico inhouden, de zogeheten 'frontiermarkten', maar steeds op basis van diepgaand economisch en geopolitiek onderzoek, in samenspraak met de obligatieteams van Carmignac, om onaangename verrassingen zoals problemen op de betalingsbalans of kapitaalrestricties te voorkomen. Kazachstan heeft echter uiterst solide economische kerncijfers, met hoge valutareserves en een staatsschuld van minder dan 25% van het bbp. Mede dankzij de gestegen prijs van uranium, waarvan het land bijna de halve wereldproductie voor zijn rekening neemt, en de gestaag duurder wordende olie, een ander belangrijk exportproduct, lijkt Kazachstan ook politiek stabiel, met een regime dat de impliciete goedkeuring wegdraagt van buurlanden Rusland en China.
Daarnaast hebben we ook het Indiase vastgoedbedrijf Macrotech Developers toegevoegd, waarmee onze blootstelling aan de Indiase markt is opgelopen tot 14%. Dankzij ons bezoek aan India in februari zijn we gerustgesteld over het potentieel van deze markt. De hoge waarderingen worden gerechtvaardigd door de winstgroei van de beursgenoteerde bedrijven. Die bedroeg 20% in 2023 en lijkt ook dit jaar ongeveer op dat niveau uit te komen. De Indiase economie groeit namelijk niet alleen met meer dan 7% per jaar, maar doet dat ook op een gezonde manier, met een tekort op de lopende rekening van slechts 1% en bovendien grotendeels door middel van directe buitenlandse investeringen. De regering-Modi lijkt ondernemingsvriendelijk, helpt bedrijven om te investeren en beschermt ze met belastingen op de invoer van buitenlandse producten als die binnenlandse marktleiders beconcurreren. De meeste beursgenoteerde bedrijven hebben bovendien met succes de sprong gemaakt naar het Midden-Oosten, waardoor de markt de stijging van de olieprijzen beter kan doorstaan. Macrotech Developers is de grootste projectontwikkelaar van India en beantwoordt aan alle criteria voor opname in Carmignac Portfolio Emergents. Het is actief op een groeiende markt, aangezien de bijdrage van de bouwsector aan het bbp de komende zes jaar naar verwachting zal stijgen van 6% naar 13%. Het heeft ook een weinig kapitaalintensief bedrijfsmodel, aangezien het zijn panden tijdens de planfase verkoopt en de betaling ontvangt vóór de bouw wordt aangevat. Bovendien blinkt het uit op governancegebied. Dat Carmignac Portfolio Emergents al tien jaar weinig in vastgoedontwikkelaars belegt, heeft namelijk vooral te maken met de governanceproblemen in de sector, die in de meeste opkomende landen geplaagd wordt door corruptie of een gebrek aan financiële transparantie. Macrotech is op dat vlak echter een witte raaf en heeft zich tot doel gesteld al in 2024 klimaatneutraal te worden.
Carmignac Portfolio Emergents heeft 2024 dus positief ingezet, maar heeft zijn geografische kernposities teruggebracht om zich te wapenen tegen de geopolitieke risico's die grotendeels samenhangen met de Amerikaanse presidentsverkiezingen. Het fonds zet dan ook in de eerste plaats in op effectenselectie en blijft daarbij gefocust op de financiële gezondheid van de bedrijven en hun waardering. Dat blijkt ook uit onze tien belangrijkste posities, die stuk voor stuk aandelen zijn waarin wij veel vertrouwen hebben op het gebied van waardering. Dat geldt uiteraard voor Samsung Electronics en TSMC, maar ook voor Eletrobras, een Braziliaans nutsbedrijf dat aantrekkelijk gewaardeerd is gelet op zijn voorspelbare kasstromen en de automatische aanpassing van zijn prijzen aan de inflatie. Het fonds is sterker geconcentreerd dan ooit – de portefeuille telt 34 aandelen en de tien grootste posities vertegenwoordigen 53% van het fonds.
1Referentie-indicator: MSCI EM NR Index.

Carmignac Portfolio Emergents
Carmignac Portfolio Emergents F EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 9
- Risicoschaal*
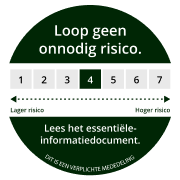
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- Wij brengen geen instapkosten in rekening.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,15% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% wanneer het rendement van de aandelenklasse over de prestatieperiode hoger is dan dat van de referentie-indicator. Deze prestatievergoeding is ook verschuldigd als de aandelenklasse beter
heeft gepresteerd dan de referentie-indicator, maar een negatief rendement heeft behaald. Een eventuele minderprestatie wordt
over een periode van 5 jaar goedgemaakt. Het feitelijke bedrag zal
variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is
- Transactiekosten
- 0,39% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Portfolio Emergents | +16,5 | +23,6 | +5,5 | +9,8 | −14,3 | −10,3 | +44,9 | +25,5 | −18,2 | +19,8 |
| Referentie-indicator | +19,4 | +17,8 | +14,7 | +6,1 | −14,9 | +4,9 | +8,5 | +20,6 | −10,3 | +20,6 |
| Carmignac Portfolio Emergents | +16,9% | +6,1% | +8,0% |
| Referentie-indicator | +20,1% | +7,7% | +8,0% |
Bron: Carmignac op 30 okt. 2026.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI EM NR index