
As fusões e aquisições estão a recuperar o ímpeto. Com os investidores a intensificarem a sua atividade e os principais catalisadores a regressarem, as condições estão a alinhar-se para um segundo semestre significativamente mais forte e uma aceleração significativa no fluxo de transações.
O Carmignac Portfolio Merger Arbitrage Plus obteve um retorno de 10,94% desde o seu lançamento1, o que equivale a um desempenho anualizado de 4,62% com uma volatilidade de 2%. O seu beta de ações de 0,03 sublinha a sua sensibilidade mínima aos movimentos do mercado, reforçando o seu papel como uma estratégia robusta e não correlacionada dentro de uma carteira diversificada.
Os compradores estão a entrar em ação
Embora 2024 tenha marcado o início de uma recuperação das fusões e aquisições, a volatilidade geopolítica pós-eleitoral revelou-se mais intensa do que o previsto, abalando a confiança das empresas e abrandando a atividade de negociação. No entanto, 2025 enfrentou esses ventos contrários com resiliência: os volumes acumulados no ano são sólidos, especialmente na Europa e na Ásia, e, notavelmente, grande parte dessa atividade concentrou-se nos últimos meses, preparando o terreno para um segundo semestre dinâmico e potencialmente gratificante.
As fusões e aquisições têm sido manchete nos últimos meses. As conversas sobre fusões e aquisições ferroviárias têm sido um tema frequente ultimamente e assistimos à aquisição planeada da Norfolk Southern pela Union Pacific, no valor de 85 mil milhões de dólares em dinheiro e ações; a Baker Hughes está prestes a adquirir a Chart Industries numa transação totalmente em dinheiro no valor de 13,6 mil milhões de dólares, o que representa um prémio de cerca de 30% em relação à proposta anterior da Flowserve; e a Palo Alto Networks anunciou uma rara transação de cibersegurança entre duas empresas cotadas em bolsa, avaliando a CyberArk em mais de 20 mil milhões de dólares.
Julho, em particular, viu um aumento nas atividades de fusões e aquisições públicas, com 11 negócios anunciados que excederam US$ 1 bilhão, totalizando aproximadamente US$ 165 bilhões em volume de negócios, o nível mensal mais alto dos últimos anos. Também vimos o retorno de fusões e aquisições públicas em maior escala, com quatro negócios de US$ 10 bilhões ou mais durante o mês.
Agosto foi tudo menos tranquilo para os negociadores — a oferta de US$ 18 bilhões da Keurig Dr Pepper pela gigante holandesa JDE Peet's sinaliza não apenas o nascimento de uma nova potência do café, mas também ressalta o impulso contínuo das fusões e aquisições transfronteiriças.
O impulso das megatransações e a amplitude do setor estão claramente de volta, oferecendo um terreno fértil para os investidores em arbitragem de fusões. Ainda mais encorajador é o regresso do «espírito animal» do mercado, reforçando as perspetivas de retornos atraentes.
AUMENTAM AS OFERTAS COMPETITIVAS EM 2025
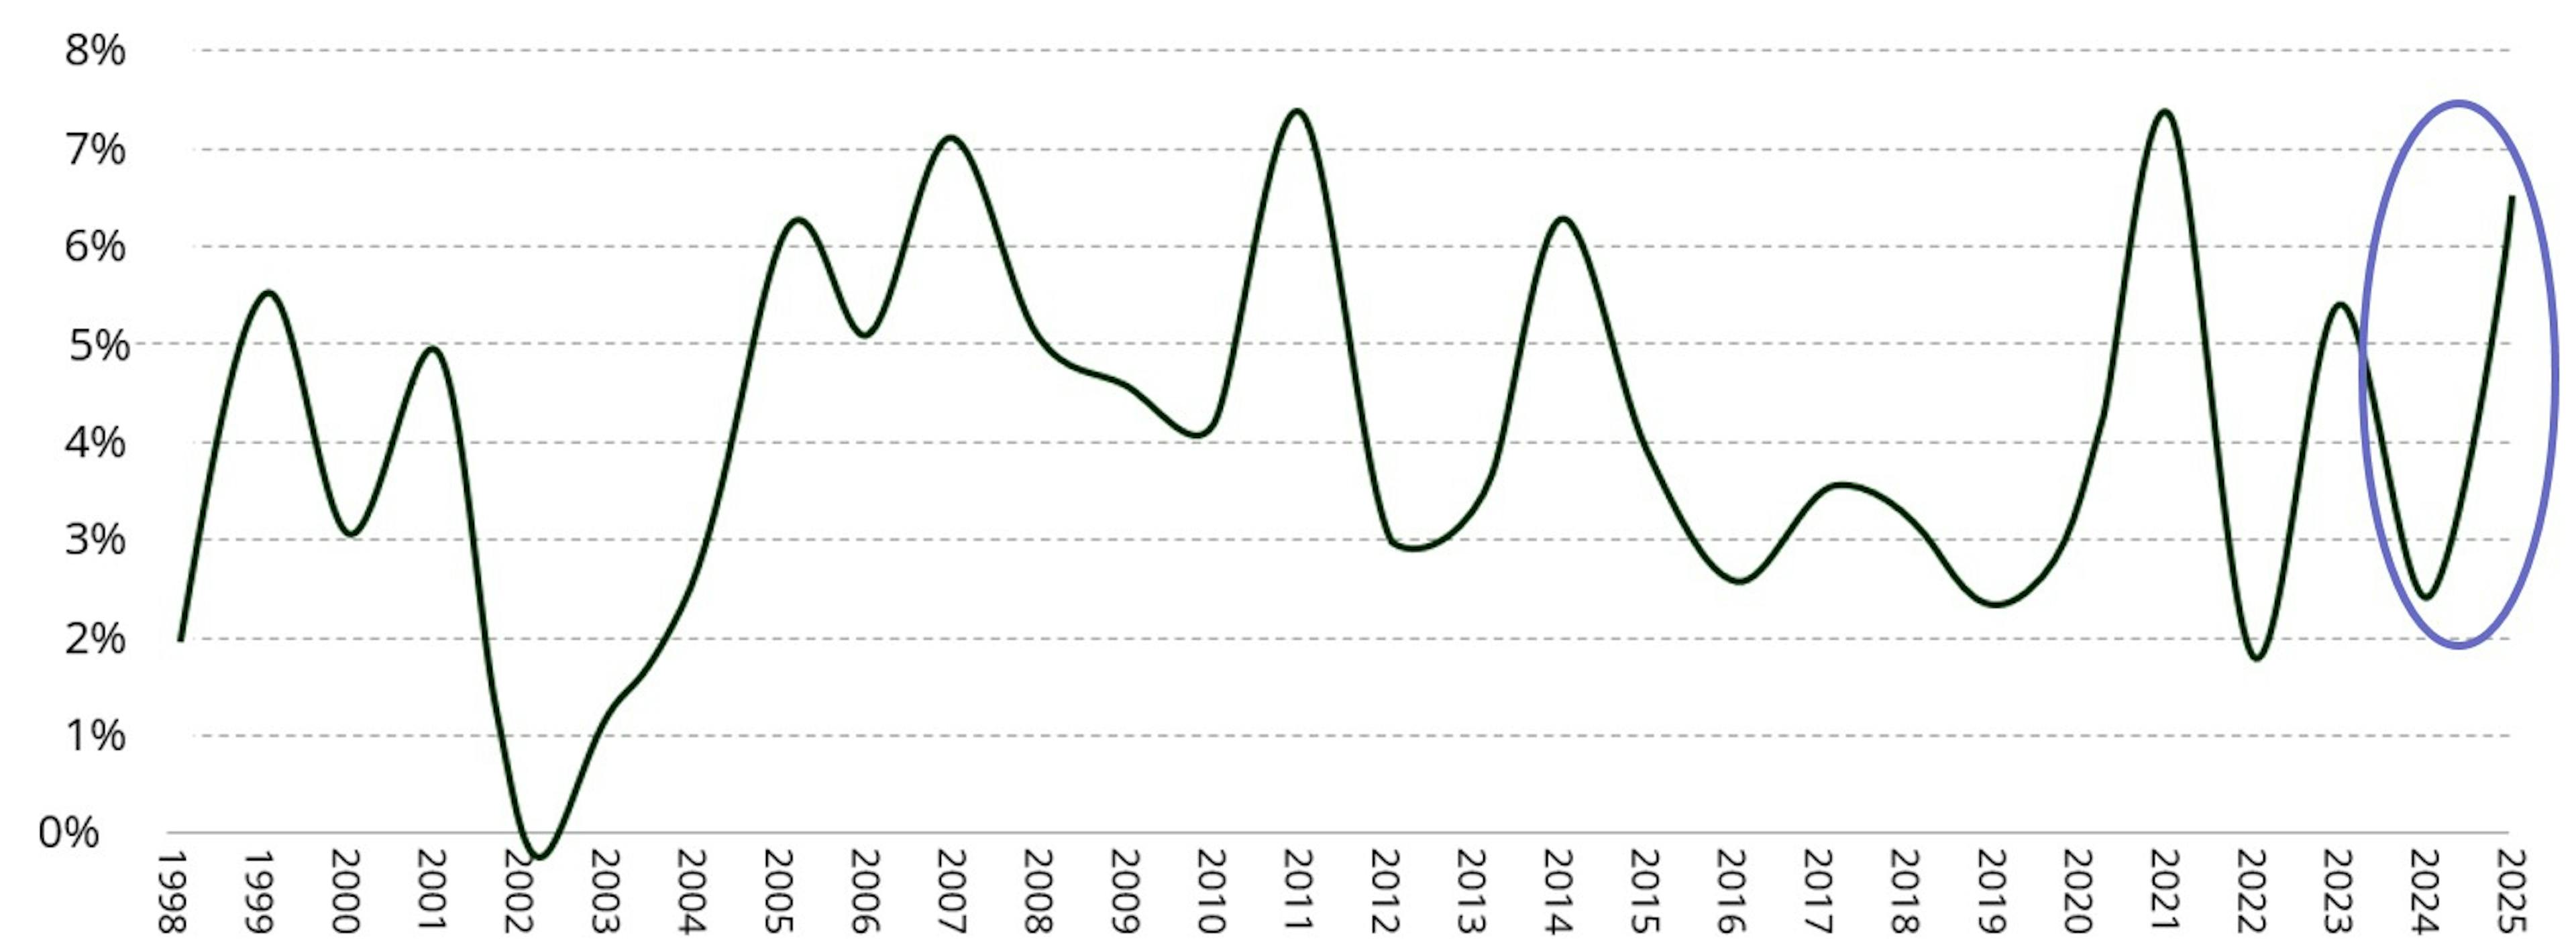
De facto, a dinâmica competitiva no mercado de fusões e aquisições intensificou-se. Os dados mostram um aumento acentuado nas guerras de ofertas, com adquirentes estratégicos e, especialmente, patrocinadores de private actions a demonstrar o seu poder de fixação de preços por meio de negócios mais atraentes e condições mais favoráveis. Historicamente, esses ambientes de alta concorrência têm sido onde as estratégias de arbitragem de fusões proporcionam o seu alfa mais forte, tornando este um momento especialmente oportuno.
O mais doloroso para uma carteira de arbitragem de fusões são os negócios rescindidos, portanto, a queda acentuada nas rescisões deste ano é um fator favorável bem-vindo. Várias mudanças estão a impulsionar a melhoria: o novo governo dos EUA agora se inclina para soluções negociadas em vez de bloqueios definitivos, dando aos investidores uma visibilidade regulatória mais clara; enquanto isso, a redução das pressões tarifárias, a inflação mais branda e a queda nas taxas de juros removeram grande parte da incerteza macroeconómica que anteriormente prejudicava as transações.
É importante ressaltar que a equipa de gestão de carteiras tem um histórico consistente e comprovado de 20 anos, baseado em um processo de investimento qualitativo e quantitativo robusto, que nos permitiu reduzir a taxa de insucesso do mercado em 50%. Juntos, esses fatores reduziram significativamente o risco de rescisão de negócios e melhoraram o perfil de retorno da estratégia.
ENCERRAMENTO DE NEGÓCIOS ESTRATÉGICOS NOS EUA EM 2025

Mais oportunidades no horizonte
Em meio à volatilidade e às distorções do mercado de ações, surgem oportunidades. À medida que o cenário de fusões e aquisições continua a recuperar o ímpeto, a disponibilidade de recursos financeiros dos patrocinadores, aliada ao aumento do ativismo e às disparidades geográficas de avaliação, deve catalisar as atividades de negociação e permitir transações transfronteiriças.
Ao mesmo tempo, os investidores em arbitragem de fusões beneficiam de uma melhor remuneração pelo Spread, um risco de rescisão significativamente menor, maior visibilidade regulatória e um cenário de taxas de juros em queda, o que melhora o perfil de retorno ajustado ao risco da estratégia.
A Goldman Sachs informou no início de agosto de 2025 que os spreads anualizados de arbitragem de fusões nos EUA tiveram uma mediana2 de 7,7%, com base exclusivamente em negócios anunciados. Embora os spreads tenham se alargado brevemente durante o stress relacionado com as tarifas em abril, eles se normalizaram desde então, retornando a níveis amplamente alinhados com as médias históricas. Essa normalização, combinada com o forte impulso dos negócios, sustenta uma perspetiva construtiva para as estratégias de Merger Arbitrage.
O Carmignac Portfolio Merger Arbitrage Plus (CMAP) (classe de ações I EUR) está em território positivo, com um desempenho de +3,71% no acumulado do ano.3 Investir em transações anunciadas oficialmente permite-nos navegar no mercado e buscar retornos não correlacionados com os movimentos do mercado. Graças a uma carteira diversificada, o Fundo registou uma queda máxima de apenas -1,35%, que foi totalmente recuperada em 16 dias, destacando a sua capacidade de proporcionar retornos descorrelacionados durante períodos de maior volatilidade.
A estratégia
| ESTRATEGIA | Operaciones anunciadas oficialmente + Propuestas no vinculantes + Post Oferta |
| UNIVERSO DE INVERSIÓN | Operaciones de fusiones y adquisiciones en países desarrollados |
| DIVERSIFICACIÓN DE LA CARTERA | De 40 a 60 posiciones |
| EXPOSICIÓN LARGA (EN % DEL VALOR NETO DE LOS ACTIVOS) | 0 % a 250 % |
| EXPOSICIÓN CORTA (EN % DEL VALOR LIQUIDATIVO) | 0 % a -250 % |
| EXPOSICIÓN BRUTA (EN % DEL VALOR LIQUIDATARIO NETO) | 0 % a 500 % |
| EXPOSICIÓN NETA (EN % DEL VALOR LIQUIDATARIO NETO) | 0 % a 250 % |
| MAX DRAWDOWNS POR POSICIÓN | Todas las operaciones: 250 pb |
| PERFIL DE ENTABILIDAD/RIESGO | Volatilidad del 2 % al 4 %; rentabilidad objetivo: Ester + 400 pb |
| LIQUIDEZ | Diaria |
| INTEGRACIÓN DE CRITERIOS ESG | Artículo 8 del SFDR |
| ESTRUCTURA JURÍDICA | UCITS con sede en Luxemburgo |
| AUM | 222 millones de euros |
1Dados a 31/07/2025. O Fundo foi lançado em 14/04/2023.
2Mediana: metade das transações são negociadas com um spread mais estreito e metade com um spread mais amplo.
3Carmignac. Dados a 31/07/2025.
Carmignac Portfolio Merger Arbitrage Plus
Carmignac Portfolio Merger Arbitrage Plus I EUR Acc
- Horizonte de investimento mínimo recomendado
- 3 anos
- Escala de Risco*
- 2/7
- Classificação SFDR**
- Artigo 8
*Escala de Risco do KID (documentos de informação fundamental). O risco 1 não significa um investimento isento de risco. Este indicador pode variar ao longo do tempo. **Regulamento SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. A classificação SFDR dos Fundos pode evoluir ao longo do tempo.
Principais riscos do fundo
volumes de negociação de ações ou capitalização bolsista.
Comissões
- Custos de entrada
- Não cobramos uma comissão de subscrição.
- Custos de saída
- Não cobramos uma comissão de saída para este produto.
- Comissões de gestão e outros custos administrativos ou operacionais
- 1,12% O impacto dos custos que suportamos anualmente pela gestão dos seus investimentos e outras comissões administrativas. Esta é uma estimativa baseada nos custos efetivos ao longo do último ano.
- Comissões de rendimento
- 20,00% como máximo da performance superior, se a performance for positiva e o valor patrimonial líquido exceder a high-water mark. O montante real irá variar dependendo da performance do seu investimento. A estimativa de custo agregado acima inclui a média dos últimos 5 anos, ou desde a criação do produto, se for inferior a 5 anos.
- Custos de transação
- 0,23% O impacto dos custos inerentes às nossas operações de compra e de venda de investimentos subjacentes ao produto.
Desempenho
| Carmignac Portfolio Merger Arbitrage Plus | +3,7 | +3,7 | +3,2 |
| Carmignac Portfolio Merger Arbitrage Plus | +5,2% | - | +4,6% |
Fonte: Carmignac em 31 de jul de 2025.
Data do primeiro VPL : 14/04/2023.
O desempenho passado não é necessariamente um indicador do desempenho futuro. Os desempenhos são líquidos de comissões (excluindo eventuais comissões de subscrição cobradas pelo distribuidor). O Fundo apresenta um risco de perda do capital.
O retorno pode aumentar ou diminuir em resultado de flutuações cambiais, para as acções que não estão cobertas por divisas.
Indicador de Referência: -