
Dopo tre anni consecutivi di rendimenti obbligazionari record, le prospettive per il 2026 appaiono più incerte. L’incertezza è alimentata dalle valutazioni elevate degli asset rischiosi e dagli evidenti squilibri economici e geopolitici. Tuttavia, per le strategie obbligazionarie flessibili, queste divergenze possono rappresentare interessanti opportunità di investimento che vale la pena prendere in considerazione prima della fine potenziale dell'attuale ciclo economico.
1) Crescita rivista al rialzo, ma persistono tensioni importanti
- Se da un lato gli investitori hanno preso atto delle intenzioni dei paesi dell'Eurozona di varare misure di stimolo fiscale, con un conseguente aumento generalizzato dei tassi a lungo termine in tutto il Vecchio continente, dall’altro le prospettive per gli Stati Uniti sono state molto più volatili nel 2025 (vedi figura 1).
- L'arrivo di Donald Trump alla Casa Bianca ha scatenato un'ondata di preoccupazioni sul potenziale di crescita delle aziende e del mercato del lavoro statunitensi, aggravate dallo shutdown (il blocco delle attività amministrative), privando gli investitori della visibilità necessaria per valutare la resilienza dell'economia statunitense alla fine dell'anno fiscale.
- Di conseguenza, i tassi USA a lungo termine sono diminuiti di 40 punti base nel 2025, nonostante un picco del 4,3% della crescita economica nel terzo trimestre e un mercato del lavoro ancora resiliente.
- L'entusiasmo sembra prevalere anche sui tassi a breve termine statunitensi dopo i tre tagli consecutivi effettuati dalla FED nel 2025, con il consensus che prevede altri due o tre tagli per il 2026.
- In un contesto geopolitico ancora turbolento, dato che l’inflazione continua a posizionarsi sopra l'obiettivo della FED e gli stimoli economici dovrebbero rimanere sostenuti fino alle elezioni di midterm di novembre, sembra opportuno posizionarsi in vista di un aumento dei tassi sia a breve che a lungo termine, considerando anche gli attuali livelli dei mercati obbligazionari statunitensi.

2) I deficit fiscali permettono l’estensione del ciclo
- L'attuale contesto geopolitico determina costose politiche di investimento per molte economie, necessarie per far fronte agli obiettivi di rimilitarizzazione e alle dispendiose guerre commerciali.
- L’ampliamento del disavanzo pubblico aumenta l'onere degli interessi sul debito per questi Stati, accrescendo gli squilibri di bilancio e incrementando le emissioni obbligazionarie per finanziare il servizio del debito sovrano.
- Riteniamo che l’eccesso di offerta obbligazionaria sul mercato dovrebbe essere compensato con una domanda limitata, visto che il "carry trade" giapponese è in diminuzione, attori meno sensibili ai prezzi, come le Banche centrali o i fondi pensione, iniziano a disimpegnarsi dalle obbligazioni sovrane e le economie emergenti in questo momento sembrano preferire l'oro alle obbligazioni sovrane dei paesi sviluppati.
- Anche se le società e, in generale, gli asset rischiosi possono beneficiare di questa crescita in eccesso generata dalle politiche fiscali espansive, il potenziale di restringimento degli spread creditizi sembra limitato, sia nel segmento del debito corporate sia nel credito estero emergente e nel debito nel suo complesso.
- In questa fase del ciclo, questa situazione giustifica una selezione discrezionale degli emittenti di credito anziché una strategia indiscriminata di posizionamento su asset rischiosi come il credito high yield, basata esclusivamente sull'argomentazione che il ciclo prosegue e che si generano rendimenti.
- Tuttavia, il paradigma dell'aumento dei livelli di debito sovrano nelle economie sviluppate dovrebbe essere considerato un'opportunità di investimento. Le gestioni attive e flessibili potranno implementare strategie sulla curva volte a trarre potenzialmente vantaggio da un aumento più marcato dei tassi a lungo termine rispetto al segmento a breve delle curve dei tassi. Sarà inoltre possibile cercare di intercettare le migliori opportunità tra quelle meno favorevoli in questo universo in cui ha prevalso in gran parte la convergenza dei tassi mentre le economie seguivano traiettorie diverse.

3) Gli emittenti emergenti beneficiano di una spinta positiva
- In un contesto globale frammentato e non sincronizzato, gli emittenti emergenti sembrano meglio posizionati in un’ottica futura rispetto a quelli dei mercati sviluppati.
- I paesi emergenti, ad eccezione dell'Asia che continua a risentire delle dinamiche deludenti dell'epicentro cinese, presentano caratteristiche comuni: un calo generalizzato dei prezzi al consumo, una crescita modesta ma positiva e un livello di debito controllato grazie alle misure adottate oltre 10 anni fa.
- I paesi emergenti beneficiano anche della balcanizzazione dello scacchiere globale, con l’ascesa di nuove potenze esportatrici di materie prime, il reshoring delle catene di produzione asiatiche precedentemente vicine ai consumatori occidentali o il nuovo allineamento del Sudamerica con l'amministrazione Trump.
- Attualmente privilegiamo il debito emergente in valuta locale, che offre livelli record di carry e un potenziale di restringimento rilevante (vedi figura 3), in un contesto in cui finora le Banche centrali hanno adottato politiche restrittive per mantenere l'inflazione in linea con i loro obiettivi.
- Infine, anche i fattori tecnici sono favorevoli, visto l’aumento dei flussi verso questa asset class, che dovrebbe sostenere le valutazioni nei prossimi mesi.

4) L’inflazione è viva e vegeta
- Riteniamo che le riforme adottate nel 2025 dall'amministrazione Trump inizieranno a ripercuotersi sull'economia statunitense nel primo semestre del 2026 (vedi figura 4). Anche se l’inflazione è rimasta attorno al 3% negli ultimi 12 mesi, l'impatto dei dazi sui prossimi dati statistici rappresenterà indubbiamente una cattiva notizia per la FED, che non ha molti mezzi per mitigare l'inflazione, a parte adottare una posizione più restrittiva.
- Oltre all'introduzione dei dazi, riteniamo che la nuova politica sull'immigrazione decisa dall'amministrazione USA potrebbe accrescere le tensioni sul mercato del lavoro e portare a un aumento dei salari. La politica di remigration e il brusco arresto di nuovi flussi migratori potrebbero aggravare il rischio di una spirale prezzi-salari, in genere altamente inflazionistica nel lungo termine.
- Tuttavia, riteniamo che questo scenario rappresenti un'opportunità di investimento interessante. Non sembra infatti essere stato preso in considerazione dal consensus, allineato su uno scenario di inflazione stabile al 2,5% per i prossimi anni. Ogni volta che i dati sull'inflazione sono superiori alle aspettative, l’esposizione alle obbligazioni indicizzate all'inflazione o swap sull'inflazione può generare rendimenti aggiuntivi.
- Questa tendenza è riscontrabile anche nell'Eurozona, dove il calo dei prezzi delle materie prime ha inciso positivamente sull’inflazione nel 2025, che rimane comunque al di sopra dell'obiettivo del 2% fissato dalla BCE, con un certo rischio di recrudescenza per le stesse ragioni legate agli stimoli fiscali e al protezionismo.
- Considerando il persistente clima di tensioni geopolitiche, riteniamo che gli strumenti indicizzati all'inflazione possano fungere anche da copertura macroeconomica in caso di potenziali aumenti dei prezzi delle materie prime. E con il greggio ritornato ai livelli di gennaio 2021, il rischio di rialzo è considerevole.

5) Un'opzione nell'attuale configurazione di mercato: carmignac portfolio flexible bond
- Alla luce degli elementi discussi in precedenza, il contesto attuale potrebbe inizialmente lasciare perplessi o dubbiosi riguardo all'approccio da adottare, a causa delle valutazioni elevate e degli squilibri economici. Tuttavia l’atteggiamento attendista deve cedere il passo all’azione in un contesto in cui i rendimenti privi di rischio (monetari, fondi in euro o prodotti strutturati) sono generalmente inferiori all'inflazione.
- A nostro avviso, gli strumenti indicizzati all'inflazione rimangono uno degli ultimi sottosegmenti interessanti del mercato obbligazionario, mentre altre obbligazioni corporate e sovrane mostrano un potenziale limitato di ulteriore compressione. Con il 20% del portafoglio investito in obbligazioni indicizzate all'inflazione e oltre 300 punti base di duration investiti in swap sull'inflazione, Carmignac Portfolio Flexible Bond è correttamente posizionato per trarre vantaggio da un'inflazione sostenuta in futuro.
- Inoltre, mentre le strategie obbligazionarie convenzionali risentono solitamente delle fasi di ripresa dell'inflazione a causa delle correzioni consecutive che possono verificarsi sulle curve dei rendimenti, il mandato flessibile del Fondo ci consente di adottare una sensibilità neutra o negativa attraverso strumenti derivati per trarre vantaggio da un contesto di rialzo dei tassi.
- Questa flessibilità si manifesta anche nell'esposizione globale del Fondo agli asset del mercato monetario o attraverso strategie di copertura che lo proteggono da livelli di valutazione talvolta eccessivi, in particolare nel credito, mentre l'allocazione discrezionale del capitale in una selezione di emittenti offre livelli di remunerazione corretti per il rischio interessanti.
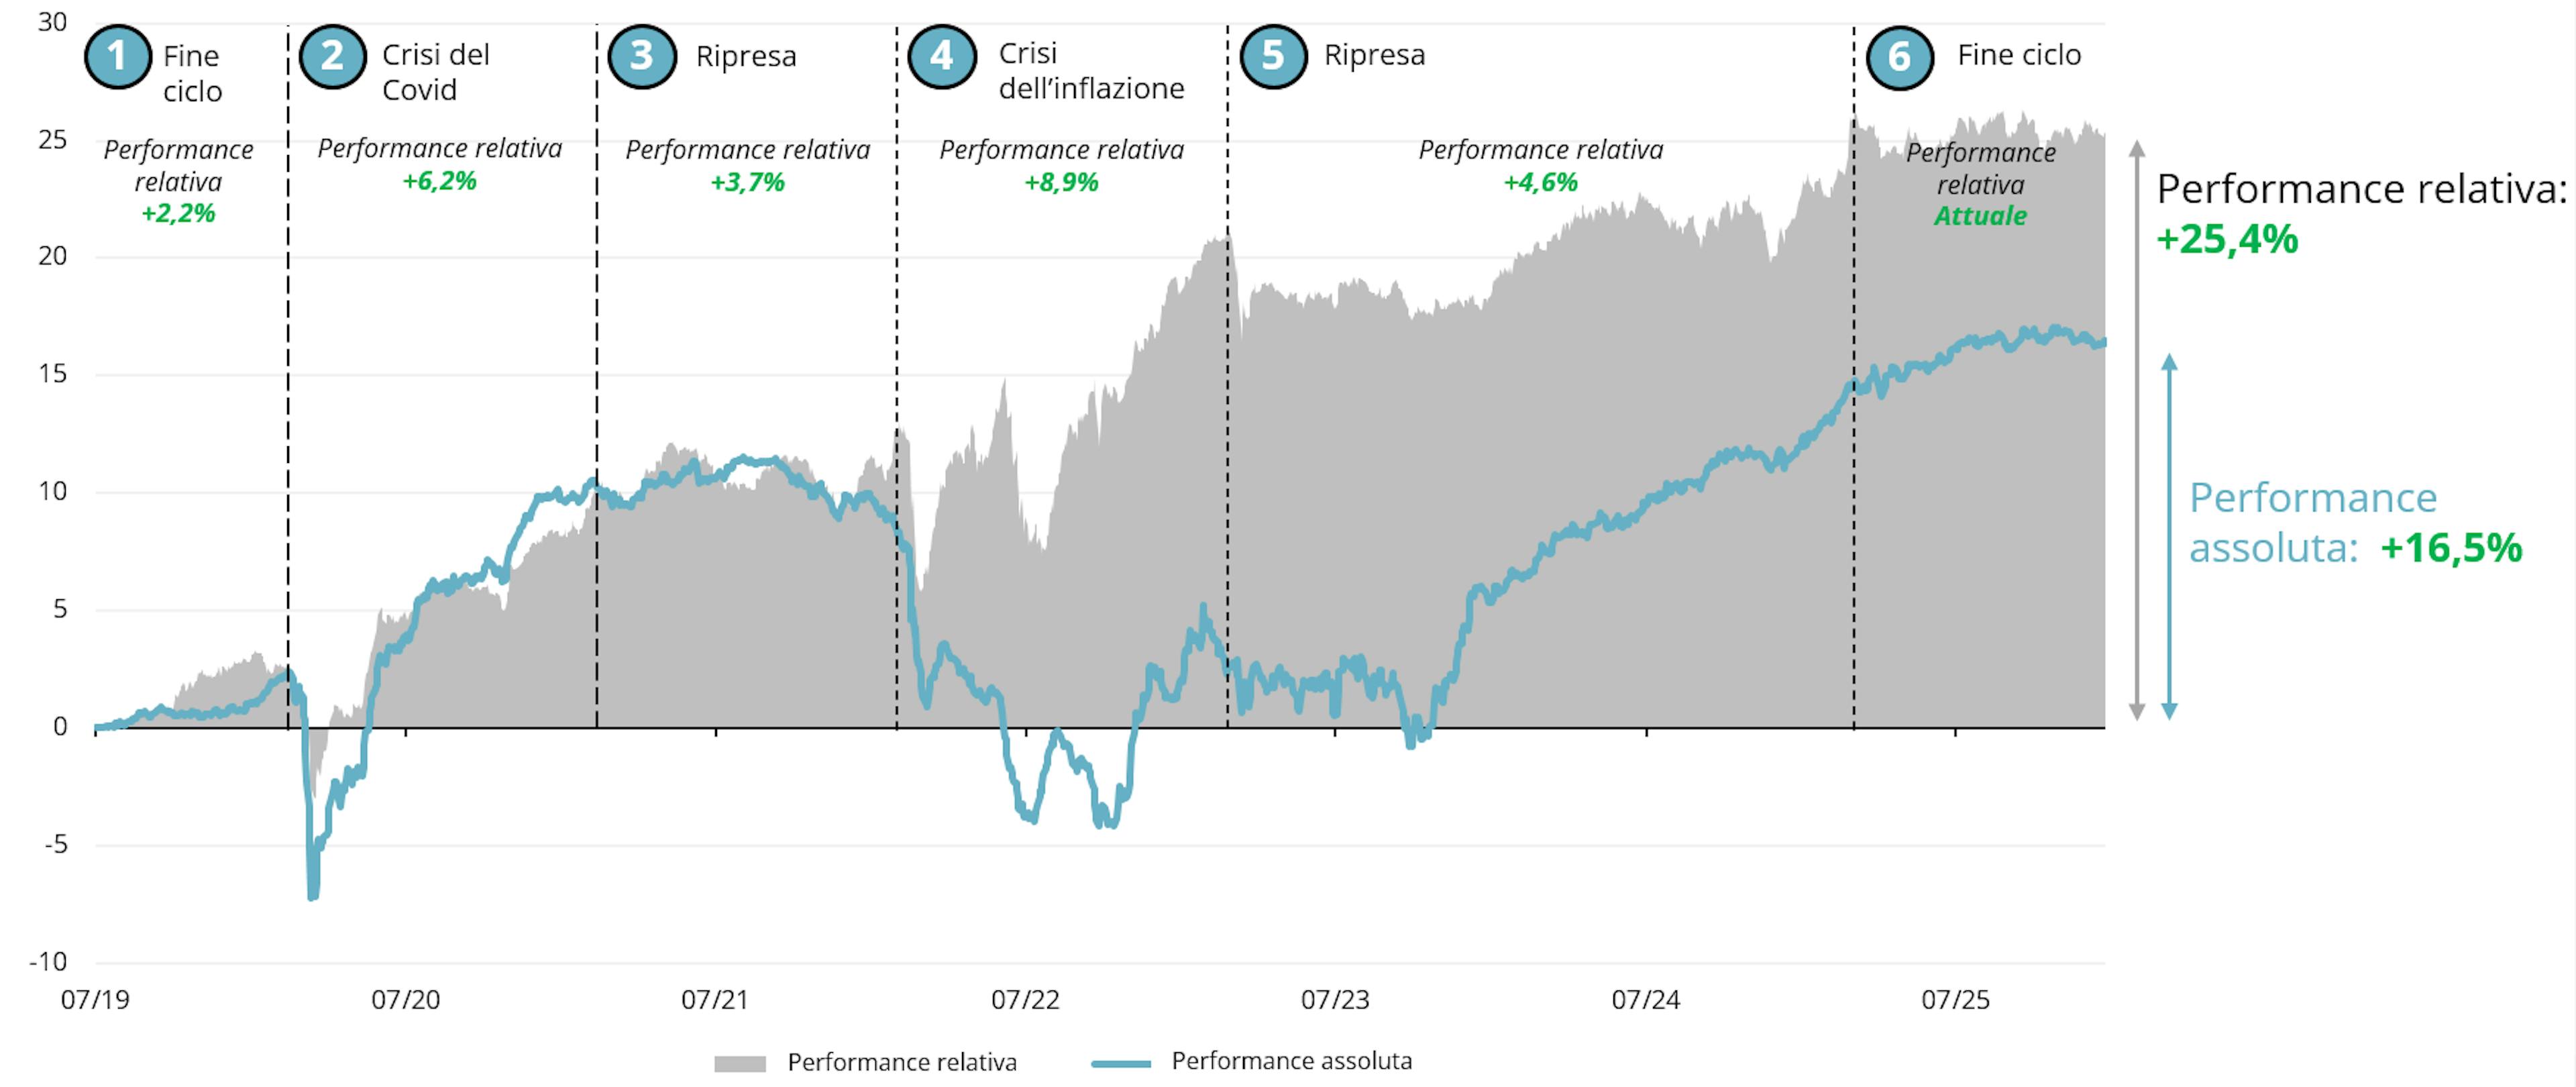
- Dall’arrivo di Guillaume Rigeade ed Eliezer Ben Zimra in qualità di cogestori del Fondo a luglio 2019, Carmignac Portfolio Flexible Bond ha sovraperformato i mercati obbligazionari in tutte le fasi di mercato e soprattutto nelle fasi di fine ciclo e di contrazione, caratterizzate da una generazione particolarmente elevata di performance relativa (vedi figura 5). Riteniamo che il Fondo sia correttamente posizionato per realizzare una solida performance nei prossimi mesi grazie alla diversificazione dei driver di performance e alla bassa correlazione con gli indici obbligazionari tradizionali.

Carmignac Portfolio Flexible Bond
Carmignac Portfolio Flexible Bond A EUR Acc
- Periodo minimo di investimento consigliato
- 3 anni
- Livello di rischio*
- 2/7
- Classificazione SFDR**
- Articolo 8
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- 1,00% dell'importo pagato al momento della sottoscrizione dell'investimento. Questa è la cifra massima che può essere addebitata. Carmignac Gestion non applica alcuna commissione di sottoscrizione. La persona che vende il prodotto vi informerà del costo effettivo.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1,23% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- 20,00% quando la classe di azioni supera l'Indicatore di riferimento durante il periodo di performance. Sarà pagabile anche nel caso in cui la classe di azioni abbia sovraperformato l'indice di riferimento ma abbia avuto una performance negativa. La sottoperformance viene recuperata per 5 anni. L'importo effettivo varierà a seconda del rendimento del tuo investimento. La stima dei costi aggregati di cui sopra include la media degli ultimi 5 anni o dalla creazione del prodotto se inferiore a 5 anni.
- Costi di transazione
- 0,20% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio Flexible Bond | +4,3 | +5,4 | +4,7 | −8,0 | +0,0 | +9,2 | +5,0 | −3,4 | +1,7 | +0,1 |
| Indice di riferimento | +1,3 | +2,6 | +6,8 | −16,9 | −2,8 | +4,0 | −2,5 | −0,4 | −0,4 | −0,3 |
| Carmignac Portfolio Flexible Bond | +4,8% | +1,2% | +1,8% |
| Indice di riferimento | +3,5% | −2,2% | −1,0% |
Fonte: Carmignac al 31 dic 2025.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: ICE BofA Euro Broad Market index