
Carmignac Investissement: Brief van de Fondsbeheerder

Over het laatste kwartaal van 2024 heeft het fonds Carmignac Investissement een rendement behaald van +6,91%, tegen +6,71% voor zijn referentie-indicator. Over het hele jaar heeft het fonds een rendement van +25,03% behaald, tegen +25,33% voor zijn referentie-indicator.
Q Marktomgeving
2024 was opnieuw een indrukwekkend jaar voor risicovolle activa, gedreven door het uitzonderlijke karakter van de VS. De afgelopen jaren heeft de Amerikaanse economie consequent de verwachtingen van een vertraging getrotseerd, en 2024 was niet anders.
Het jaar kan duidelijk worden onderverdeeld in twee fasen: in de eerste vier maanden waren megakapitalisaties de drijvende kracht achter de marktrendementen, waarbij Europa zich aansloot bij de initiële rally. In de tweede helft kreeg de VS te maken met een verbreding van de rendementsdrijvers, die nog werd geaccentueerd door de verkiezing van Trump, wat resulteerde in een outperformance van de VS. Ondanks deze bredere marktrally boekten de Magnificent Seven opnieuw een topjaar. De aandelenmarktrotatie heeft zich echter binnen de VS voorgedaan, maar voorlopig nog niet daarbuiten. De jaarlijkse outperformance van Amerikaanse aandelen ten opzichte van de rest van de wereld is nog nooit zo groot geweest. Europese aandelen presteerden ondermaats, gehinderd door economische zwakte, politieke instabiliteit en beperkte blootstelling aan kunstmatige intelligentie (AI). Ondertussen bleven aandelen uit opkomende markten, ondanks een door stimuleringsmaatregelen veroorzaakte rally en gedeeltelijke correctie in Chinese aandelen en sterke prestaties van India en Taiwan, ook achter bij hun Amerikaanse tegenhangers.
Hoe is het ons vergaan in deze context?
Tegen deze achtergrond behaalde het fonds een rendement van +25,03%, in lijn met zijn referentie-indicator die in 2024 een rendement van 25,33% liet zien.
2024 was een jaar waarin de AI-handel nog meer aan kracht won en reuzen als Nvidia en Meta voor het tweede jaar op rij de S&P 500 aanvoerden. Zware uitgaven aan AI door techreuzen hielpen de rally uit te breiden tot buiten de chip- en serverfabrikanten. In deze context was onze aanzienlijke blootstelling aan de hele waardeketen van de technologie-/halfgeleiderindustrie de belangrijkste bijdrage aan het resultaat van het fonds, waaronder Nvidia, dat eind oktober 2024 een opmerkelijke omzetgroei van 94% j-o-j rapporteerde, TSMC, Amazon, Meta en Broadcom.
Het fonds kende echter een lichte relatieve underperformance door zijn overwogen positie in de gezondheidszorgsector, die bijzonder zwak was omdat de markt zijn focus verlegde naar sneller groeiende, meer marktgevoelige sectoren. Daarnaast werd de sector negatief beïnvloed door de verkiezing van Trump en de Republikeinse sweep, evenals door de mogelijke benoeming van Robert F. Kennedy als minister van Volksgezondheid en zorgen over de herprioritering van de Amerikaanse overheidsuitgaven.
Een van de grootste bijdragers was General Electric, een Amerikaans bedrijf dat gespecialiseerd is in de productie en het onderhoud van vliegtuigmotoren. Deze groei werd gedreven door een toename van de vraag naar commerciële luchtvaart en aanzienlijke verbeteringen van de winstgevendheid. Daarnaast profiteerde het fonds van zijn beleggingen in de financiële sector, met aandelen in Block, Intercontinental Exchange en Mastercard die de algehele performance van het fonds tijdens de periode verbeterden.
Outlook
Op weg naar 2025 is onze beleggingsstrategie geëvolueerd naar een selectievere benadering van de handel in Amerikaans exceptionalisme. We erkennen dat het momentum in de groeiverwachtingen van de VS ver weg is en misschien zijn piek heeft bereikt. Daarom hebben we onze focus verlegd naar Amerikaanse aandelen met een lagere waardering en hebben we onze beleggingen gediversifieerd naar opkomende markten. Deze strategische verschuiving heeft ertoe geleid dat de gemiddelde 1-jaars Forward Price-to-Earnings (Fw P/E) ratio van onze portefeuille is gedaald van 30x begin maart naar 23x eind december.
Na de verkiezing van Trump maakten de markten een scherp onderscheid tussen de vermeende 'winnaars' en 'verliezers' van zijn beleid, wat met name een impact had op de gezondheidszorgsector. Wij verwachten een opleving in deze sector dankzij onze gediversifieerde positionering, die farmaceutische producten, ziektekostenverzekeringen, farmaceutische distributie en medische apparatuur omvat.
In de technologiesector legt onze strategie de nadruk op diversificatie langs de waardeketen, waarbij we ons richten op nichebedrijven met een hoog prestatiepotentieel die vaak onder de radar blijven. Belangrijke onderdelen van deze waardeketen zijn te vinden in Taiwan en Zuid-Korea, met investeringen in bedrijven als TSMC, SK Hynix, Elite Material en Lotes.
Binnen de Verenigde Staten behoudt onze portefeuille een strategisch evenwicht tussen snelgroeiende aandelen met relatief hoge waarderingen, zoals Nvidia, Amazon en Microsoft, en aandelen met lagere groeivooruitzichten maar hoge zichtbaarheid en aantrekkelijke waarderingen, zoals McKesson.
Buiten de VS is onze Europese blootstelling geconcentreerd op geselecteerde kwaliteitsaandelen die tegen een lagere prijs worden verhandeld dan hun Amerikaanse tegenhangers. In de opkomende markten richten we ons vooral op Aziatische aandelen met aantrekkelijke waarderingen, waardoor onze wereldwijde beleggingsportefeuille verder wordt gediversifieerd en versterkt.

Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
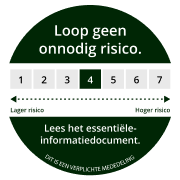
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- 4,00% van het bedrag dat u betaalt wanneer u in deze belegging instapt. Dit is het hoogste bedrag dat u in rekening zal worden gebracht. Carmignac Gestion brengt geen instapkosten in rekening. De persoon die verantwoordelijk is voor de verkoop van het product zal u informeren over de feitelijke kosten.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,80% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% max. van de meerprestatie als het rendement sinds het begin van het boekjaar hoger is dan dat van de referentie-indicator en er geen minderprestatie uit het verleden meer moet worden goedgemaakt. Het feitelijke bedrag zal variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is.
- Transactiekosten
- 0,35% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Investissement | +19,9 | +17,4 | +25,0 | +18,9 | −18,3 | +4,0 | +33,7 | +24,7 | −14,2 | +4,8 |
| Referentie-indicator | +17,0 | +7,9 | +25,3 | +18,1 | −13,0 | +27,5 | +6,7 | +28,9 | −4,8 | +8,9 |
| Carmignac Investissement | +24,5% | +9,8% | +10,6% |
| Referentie-indicator | +20,1% | +10,9% | +12,2% |
Bron: Carmignac op 30 okt. 2026.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI AC World NR index