
In markten die over het algemeen worden gedomineerd door slechts enkele grote spelers, kan het verleidelijk zijn om zich uitsluitend te richten op de meest zichtbare namen. De werkelijke waarde van actief beheer ligt echter vaak buiten de index, waar de minder voor de hand liggende kansen te vinden zijn.
Om deze ongebruikelijke ideeën te ontdekken, onderzoekt Kristofer Barrett, fondsenbeheerder bij Carmignac Investissement, samen met een team van analisten belangrijke structurele trends en veelbelovende marktsegmenten. Hij brengt daarvoor de volledige waardeketen binnen specifieke sectoren in kaart om inzicht te krijgen in de diepere dynamiek en de belangrijkste spelers: wie creëert waarde, wie profiteert ervan, welke spelers hebben echte prijszettingsmacht en hoe beïnvloeden de relaties tussen klanten, leveranciers en concurrenten de winstgevendheid van de sector? Op basis hiervan selecteert de fondsenbeheerder innovatieve, vaak nichebedrijven waarvan de huidige waarderingen geen recht doen aan de kracht van hun grondbeginselen of hun groeipotentieel. Sommige van deze bedrijven zijn misschien niet opgenomen in traditionele indices en portefeuilles, maar spelen wel een cruciale rol in het goed functioneren van ecosystemen.
Door op verschillende niveaus van hetzelfde ecosysteem te investeren, kun je je rendementen diversifiëren. Achter elke wereldwijde leider staat een netwerk van actoren – leveranciers, dienstverleners en nichespecialisten – wie vaak ondergewaardeerde bijdrage essentieel is voor het algemene momentum van de sectoren. Vandaag de dag bestaan er binnen het fonds verschillende waardeketens naast elkaar. Naast een reeks technologische subsegmenten omvat de portefeuille ook sectoren zoals lucht- en ruimtevaart, automobielindustrie en financiële infrastructuur. Twee gebieden illustreren deze aanpak bijzonder goed: datacenters voor kunstmatige intelligentie (AI) en bedrijven in de gezondheidszorg die relatief immuun zijn voor schommelingen in de prijzen van geneesmiddelen.
Anatomie van een AI-Datacentrum: De waardeketen in kaart brengen
In de Verenigde Staten zal de energie-capaciteit van datacenters naar verwachting vervijfvoudigen tegen 2030, als gevolg van de sterk toenemende vraag naar rekenkracht1. Deze snelle groei van AI zorgt voor meer druk op hyperscale datacenters, waardoor er flink geïnvesteerd moet worden in infrastructuur om hun reken- en opslagcapaciteit uit te breiden. Hoewel bedrijven als Nvidia en TSMC vaak worden genoemd als de hoekstenen van deze niet aflatende race om rekenkracht, profiteren ook veel minder bekende, maar even essentiële spelers van dit momentum.
Bij de bouw van een datacenter maken halfgeleiders ongeveer 50% van de kapitaaluitgaven uit, terwijl de overige 50% wordt besteed aan kosten voor opslag, energie en koeling1.
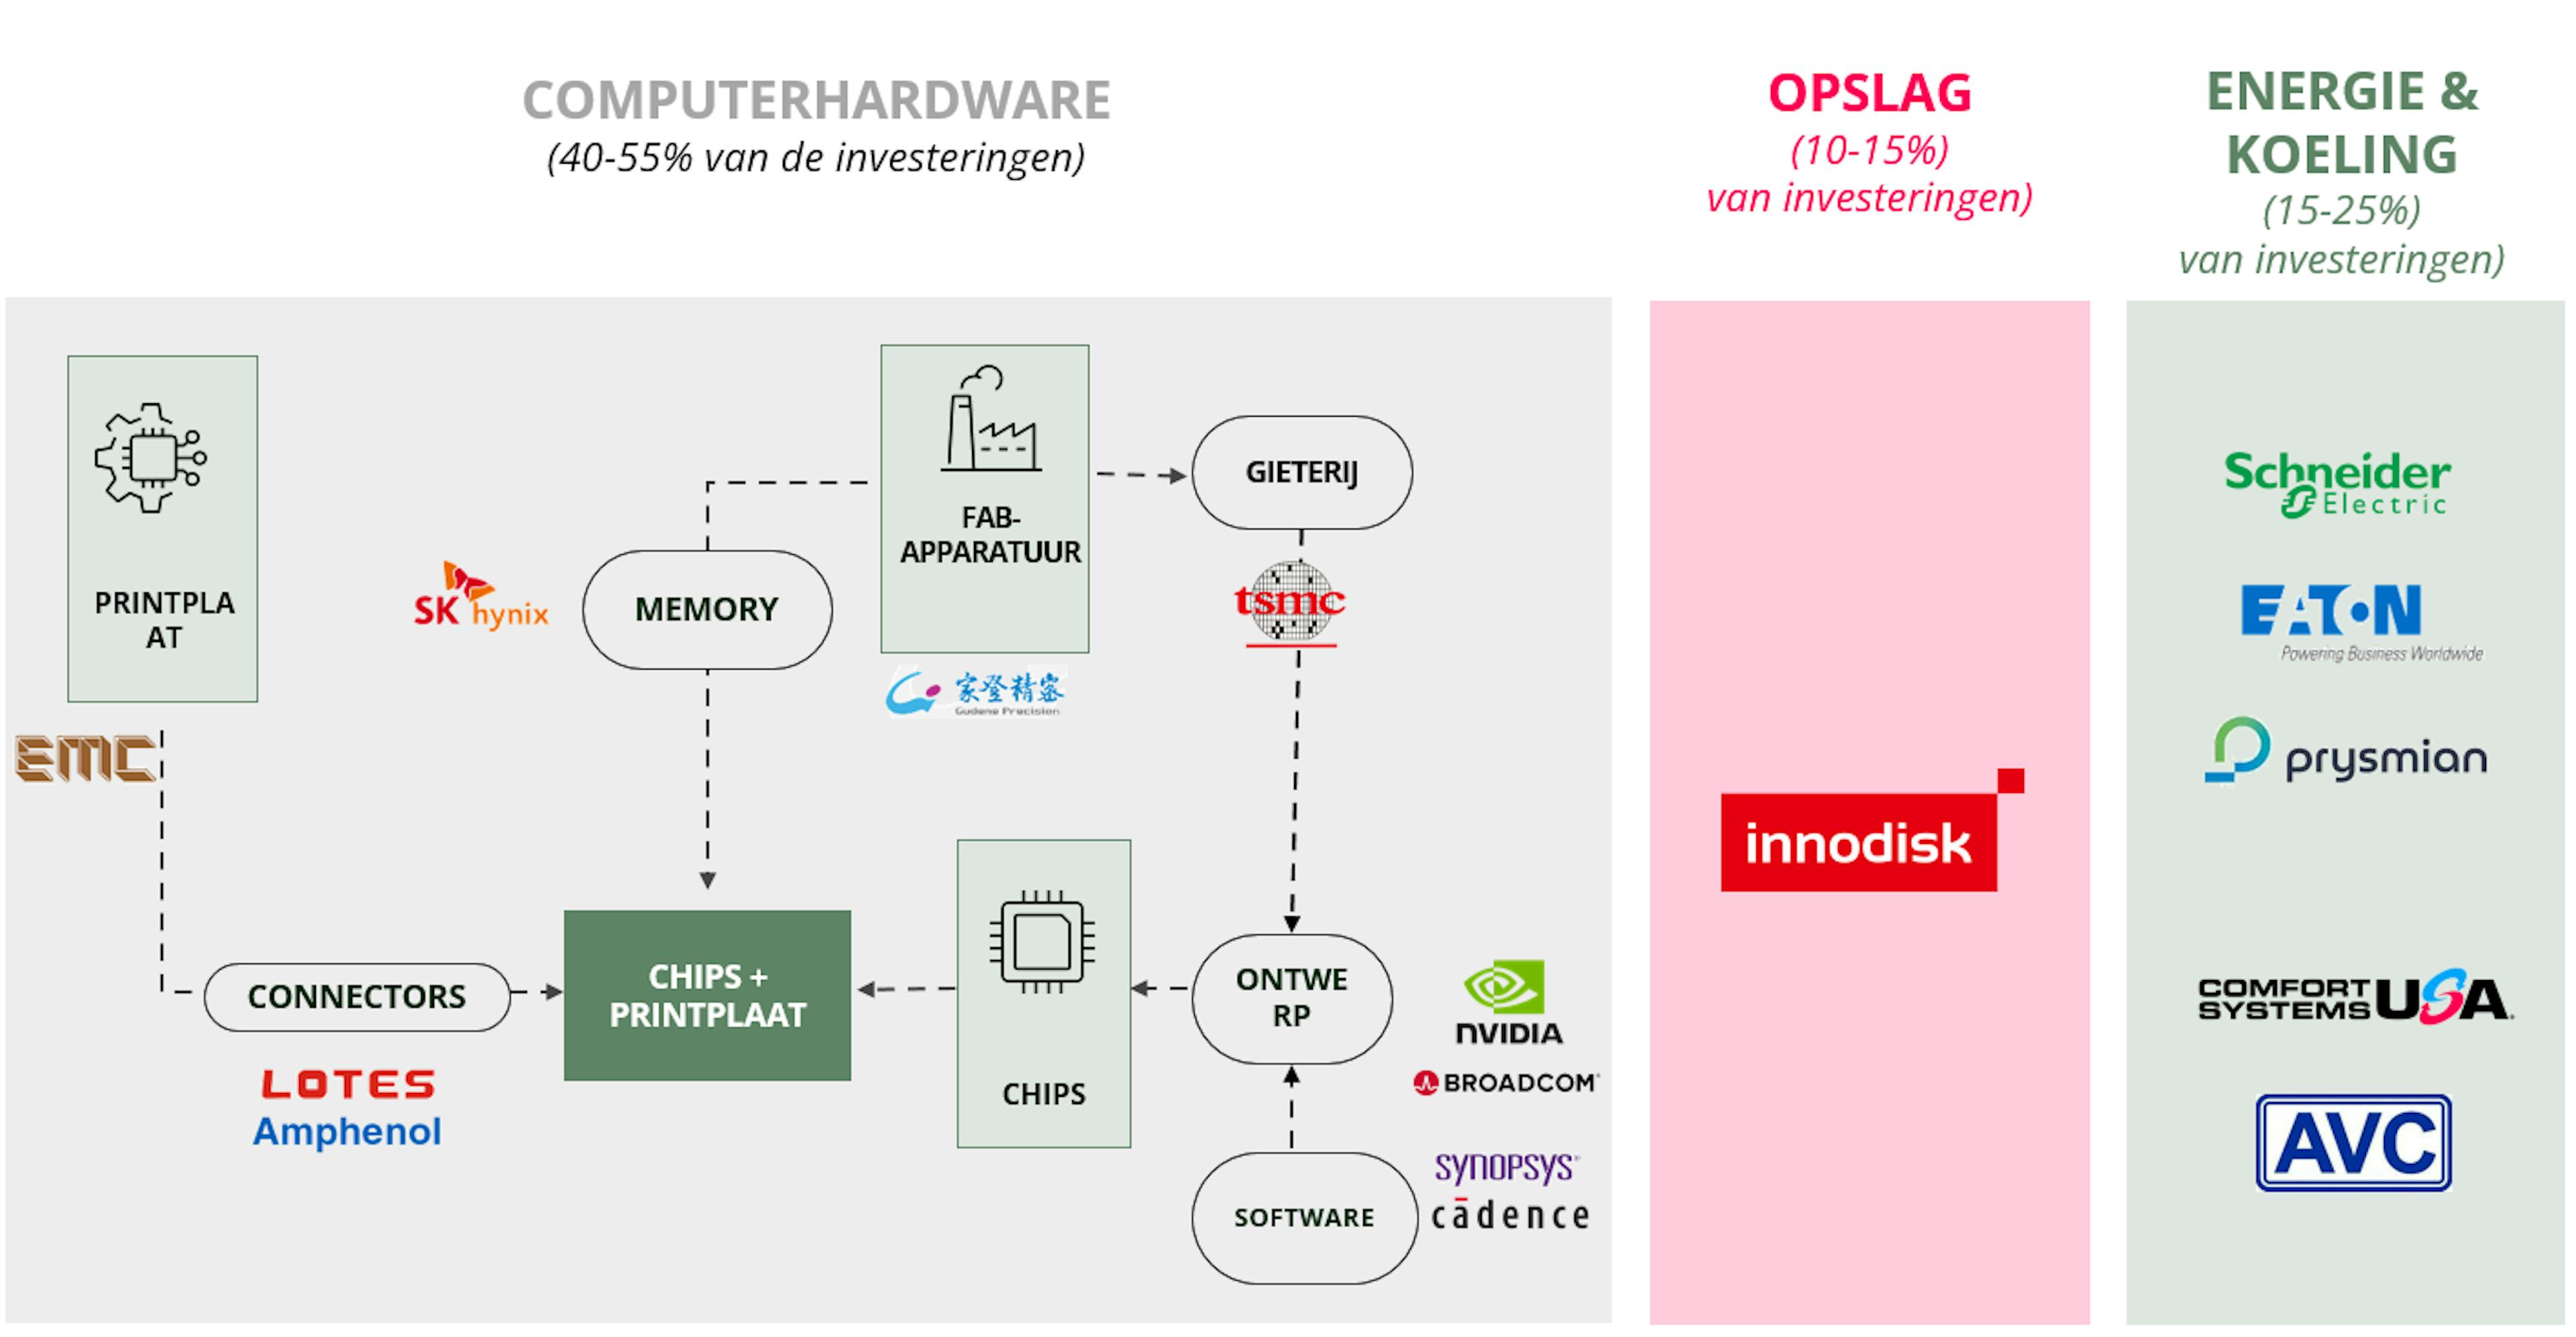
Zoals Jensen Huang, CEO van Nvidia, treffend opmerkte: "Dankzij de versnelde groei van datacenters zullen er in de nieuwe arbeidsmarkt honderdduizenden elektriciens en loodgieters nodig zijn."2
Ongeacht de waardeketen blijven onze beleggingscriteria ongewijzigd: winstgevende groei, solide financiële structuren die vaak worden ondersteund door een positieve nettokaspositie, en aantrekkelijke waarderingen.
Enkele voorbeelden van investeringen zijn3:
- Comfort Systems (maakt geen deel uit van de referentie-indicator4) – Een bedrijf dat gespecialiseerd is in mechanische, elektrische, sanitaire en regelsystemen voor gebouwen. Het profiteert rechtstreeks van de snelle groei in de bouw van datacenters.
- Asia Vital Components (0,01% van de referentie-indicator) – Een in Taiwan gevestigd bedrijf dat zich richt op thermische beheeroplossingen, met name vloeistofkoelsystemen, die essentieel zijn voor AI-servers met hoge dichtheid.
Gezondheidszorg: De spelers in de waardeketen die beschermd zijn tegen politieke onzekerheid
De gezondheidszorgsector is de afgelopen jaren achtergebleven op de aandelenmarkten. Het beleidsterrein in de VS met betrekking tot invoerheffingen heeft de laatste tijd voor veel onrust gezorgd, maar zelfs daarvoor was de aandacht van beleggers al elders gericht, omdat sectoren zoals technologie een grote vlucht namen. We zien drie belangrijke bedreigingen voor de gezondheidszorgsector: pogingen om de prijzen van geneesmiddelen te reguleren, tarieven en mogelijke belastingwijzigingen. Het lijdt weinig twijfel dat de sector goedkoop wordt verhandeld. De vraag is waar je, gezien de risico's, een goede waarde kunt vinden. Investeren in de gezondheidszorg gaat veel verder dan alleen grote farmaceutische bedrijven, die vaak in de schijnwerpers staan van wetgevende controle. Binnen dit brede ecosysteem – waarin elk onderdeel van de waardeketen, van laboratoria tot distributeurs en van fabrikanten van medische apparatuur tot technologische dienstverleners, een doorslaggevende rol speelt –zijn er bedrijven die grotendeels geïsoleerd blijven van de druk die op de bredere sector wordt uitgeoefend.
Enkele voorbeelden van investeringen zijn:
- Doximity (maakt geen deel uit van de referentie-indicator) – Het toonaangevende digitale platform voor zorgprofessionals in de Verenigde Staten, waar meer dan 80% van de artsen in het land bij aangesloten is. Als echte digitale infrastructuur voor de medische sector vergemakkelijkt het de communicatie, telegeneeskunde en het delen van klinische informatie. Dankzij zijn bedrijfsmodel kan het tegen 2025 winstmarges van meer dan 40% behalen5.
- Cencora (0,03% van de referentie-indicator) – Een van de grootste farmaceutische distributeurs in Noord-Amerika, die zowel apotheken als ziekenhuizen bedient. Dit defensieve bedrijf, dat actief is in een inherent defensieve sector, ontleent zijn groei aan het volume van de in de Verenigde Staten gedistribueerde geneesmiddelen. Het bedrijf levert hoge rendementen, met lage maar stabiele marges.
'Off the beaten track' in de praktijk brengen
Bij Carmignac Investissement hanteren we een actieve en gedifferentieerde aanpak. Wij investeren in bedrijven die volgens ons duurzaam groeipotentieel, een strategische positie binnen hun waardeketen en aantrekkelijke waarderingen bieden.
Hieronder ziet u hoe deze aanpak tot uiting komt in de samenstelling van onze portfolio per eind oktober 2025:
- Bijna een kwart van onze beleggingen — in totaal 20 bedrijven — is niet opgenomen in de MSCI ACWI-index.
- Ons active share bedraagt 79%, wat onze vastberadenheid benadrukt om verder te gaan dan de marktconsensus.
Wanneer onze overtuigingen sterk zijn, zijn we niet bang om ze uit te drukken door middel van betekenisvolle standpunten:
- TSMC (9,6%6 vs. 1,2% in de referentie-indicator) – een belangrijke speler op het gebied van geavanceerde halfgeleiders;
- SK Hynix (3,0% vs. 0,1%) – Zuid-Korea's toonaangevende fabrikant van geheugenchips;
- Cencora (2,6% vs. 0,1%) – een Amerikaanse marktleider op het gebied van farmaceutische distributie.
Onze filosofie komt tot uiting in deze toewijzingen: we durven af te wijken van de standaardpaden om groei te bewerkstelligen op de plek waar deze echt wordt gegenereerd.
1Carmignac, 30/10/2025.
2The Free Press Journal: https://www.freepressjournal.in/tech/nvidia-ceo-jensen-huang-warns-gen-z-skip-coding-ai-will-drive-huge-demand-for-plumbers-electricians-carpenters. 10-03-2025.
3Verwijzingen naar bepaalde effecten en financiële instrumenten dienen uitsluitend ter illustratie. Dit is niet bedoeld om een directe belegging in deze instrumenten aan te moedigen en vormt evenmin een beleggingsadvies. De portefeuilleallocaties kunnen op elk moment zonder voorafgaande kennisgeving worden gewijzigd.
4MSCI AC World Index.
5Bronnen: Bloomberg, winstmarge Est 2025.
6Positiegegevens geldig op 31 oktober 2025. Portefeuille kan zonder voorafgaande kennisgeving worden gewijzigd.

I. De buiten het gebaande pad benadering van Carmignac Investissement
Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- 4,00% van het bedrag dat u betaalt wanneer u in deze belegging instapt. Dit is het hoogste bedrag dat u in rekening zal worden gebracht. Carmignac Gestion brengt geen instapkosten in rekening. De persoon die verantwoordelijk is voor de verkoop van het product zal u informeren over de feitelijke kosten.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,80% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% max. van de meerprestatie als het rendement sinds het begin van het boekjaar hoger is dan dat van de referentie-indicator en er geen minderprestatie uit het verleden meer moet worden goedgemaakt. Het feitelijke bedrag zal variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is.
- Transactiekosten
- 0,35% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Investissement | +18,6 | +25,0 | +18,9 | −18,3 | +4,0 | +33,7 | +24,7 | −14,2 | +4,8 | +2,1 |
| Referentie-indicator | +8,6 | +25,3 | +18,1 | −13,0 | +27,5 | +6,7 | +28,9 | −4,8 | +8,9 | +11,1 |
| Carmignac Investissement | +19,8% | +11,5% | +8,7% |
| Referentie-indicator | +15,5% | +14,8% | +10,8% |
Bron: Carmignac op 31 okt. 2025.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI AC World NR index