
Met een aandeel van slechts 12,1% in de MSCI AC World Index1 betekent beleggen in opkomende markten (EM) vaak dat je buiten de gebaande paden treedt. Op basis van zijn ervaring als EM-fondsenbeheerder heeft Kristofer Barrett een diepgaand inzicht in deze markten, waardoor hij kansen kan ontdekken die perfect aansluiten bij zijn beleggingsfilosofie: winstgevende groeibedrijven identificeren tegen de juiste prijs, met andere woorden, niet te veel betalen voor groei.
Om dergelijke kansen te ontdekken, geeft hij de voorkeur aan een gedetailleerd begrip van de lokale dynamiek in plaats van uitsluitend te vertrouwen op top-down macro-economische visies of algemene beleggingsopvattingen. Het EM-universum omvat inderdaad een breed scala aan landen en bedrijven, waarvan sommige niet langer voldoen aan de traditionele definitie van 'opkomend'. Deze laten vaak een robuust bestuur, aantrekkelijke waarderingen en volatiliteitsniveaus zien die vergelijkbaar zijn met die van ontwikkelde markten. Het is onder de EM dat we momenteel enkele van de meest aantrekkelijke kansen vinden.
Vandaag de dag springen drie hoofdthema's in het oog binnen onze EM-portfolio: de verborgen motor van kunstmatige intelligentie (AI), governanceverhalen en door oprichters geleide bedrijven, en eigenzinnige groeimogelijkheden.
Azië: De andere kant van AI
Hoewel AI vaak wordt afgeschilderd als een fenomeen uit Silicon Valley, ligt de ruggengraat ervan stevig in Azië. De regio vormt de basis voor de volledige AI-waardeketen, van het bijna-monopolie van TSMC op het gebied van geavanceerde chipfabricage tot innovatieve bedrijven zoals Elite Materials, waarvan de hoogwaardige koperbeklede laminaten onmisbaar zijn voor de productie van printplaten. Azië is verre van een marginale speler, maar juist de essentiële motor achter de AI-revolutie, een realiteit die beleggers niet over het hoofd mogen zien.
Binnen de technologiesector richt een van onze belangrijkste beleggingsthema's zich op de knelpunten die dit ecosysteem kenmerken, waarvan er veel geconcentreerd zijn in Azië. Dezezelfde beperkingen creëren zinvolle investeringsmogelijkheden. Wanneer een toeleveringsketen zijn grenzen bereikt, zien bedrijven die in staat zijn om die grenzen te verleggen of te overwinnen vaak een buitenproportionele vraag en prijszettingsvermogen. Terwijl sommige cruciale knooppunten, zoals TSMC-2, welbekend en strategisch belangrijk zijn, zijn andere bedrijven veel minder zichtbaar voor investeerders. Ze worden gecontroleerd door een handvol middelgrote bedrijven die belangrijke componenten produceren, zoals baseboard management controllers (bijv. Aspeed Technologie), kopergelamineerde laminaten (CCL's) of voedingen (bijv. Lite-On). Deze bedrijven combineren vaak ondergewaardeerde winstgevendheid met robuuste balansen, waardoor ze een aantrekkelijk groeitraject en aanhoudende winstgroei kunnen realiseren.
Voor beleggers bieden Aziatische bedrijven volgens ons een gedifferentieerde en minder drukke blootstelling aan de structurele groei van AI.
Familiebedrijven in vergeten markten
Governance is een belangrijke pijler van het beleggingsproces van Kristofer Barrett. Een belangrijk aspect van governance is kapitaalallocatie: de manier waarop een bedrijf besluit zijn financiële middelen (contanten, schuldcapaciteit en aandelen) in te zetten voor projecten, investeringen en activiteiten. Door de oprichter geleide bedrijven vertonen vaak een sterkere afstemming tussen het management en de aandeelhouders, wat op lange termijn leidt tot meer gedisciplineerde en efficiënte beslissingen over de toewijzing van kapitaal. In Azië zijn er regio's zoals Taiwan waar veel familiebedrijven of door de oprichter geleide bedrijven zijn gevestigd, wat een vruchtbare bodem vormt voor investeringsideeën die aansluiten bij deze pijler.
Enkele voorbeelden hiervan zijn:
Tong Yang2 (Taiwan): Het bedrijf is een van 's werelds grootste fabrikanten van kunststofonderdelen voor auto's, met name carrosseriepanelen en bumpers. Het bedrijf profiteert van een gevestigde wereldwijde aanwezigheid, sterke financiële prestaties en een strategische uitbreiding naar de Amerikaanse aftermarket, waardoor het goed gepositioneerd is om in te spelen op de stijgende vraag naar kosteneffectieve, hoogwaardige vervangingsonderdelen. Met de oprichtersfamilie die meer dan 50% van de aandelen in handen heeft, handhaaft Tong Yang een langetermijnstrategie en een gedisciplineerde kapitaalallocatie die in overeenstemming is met de door de oprichter geleide bestuur principes.
Poya2 (Taiwan): Een toonaangevende winkelketen gespecialiseerd in lifestyleproducten (voornamelijk cosmetica en persoonlijke verzorgingsproducten). Het bedrijf, opgericht en nog steeds geleid door ondernemer Chien Tsao Chen, heeft een sterke, door de oprichter gedreven cultuur die gericht is op toegankelijke prijzen, trendbewuste merchandising en voortdurende uitbreiding van het aantal winkels. Dit hands-on leiderschap heeft Poya's klantgerichte aanpak en gestage groei gevormd tot een van Taiwan's meest vertrouwde dagelijkse retail merken.
EM: een vruchtbare bodem voor eigenaardige groeimogelijkheden
Naast structurele trends onderscheiden bepaalde EM-bedrijven zich door unieke groeitrajecten, aangedreven door hun bedrijfsmodel, governance of concurrentiepositie.
Enkele voorbeelden van investeringen zijn:
Allegro2 (Polen): Het bedrijf is het toonaangevende e-commerceplatform in Polen en fungeert als de belangrijkste online marktplaats voor Poolse consumenten. Ongeveer een derde van de bevolking winkelt op Allegro, dat meer dan 30% van het online marktaandeel van het land en ongeveer 5% van de totale detailhandelsmarkt in handen heeft . Dankzij zijn sterke merkbekendheid, efficiënte logistiek en schaalbaar bedrijfsmodel is IT goed gepositioneerd om te blijven groeien in de groeiende e-commerce-sector in Polen. Het bedrijf genereert een robuuste vrije cashflow en ondersteunt de aandeelhouderswaarde door middel van aandeleninkoop.
Getac2 (Taiwan): Het bedrijf is een wereldwijde marktleider op het gebied van robuuste computeroplossingen. Het bedrijf ontwerpt, produceert en verkoopt volledig robuuste laptops, tablets en voertuigsystemen die zijn ontworpen voor veeleisende omgevingen, zoals openbare veiligheid, defensie, nutsbedrijven, logistiek en industriële sectoren. Getac levert betrouwbare, krachtige producten die kritieke operaties onder extreme omstandigheden mogelijk maken.
De 'off the beaten track-aanpak' in de praktijk brengen
Bij Carmignac Investissement zoekt Kristofer actief naar bedrijven met duurzaam groeipotentieel en aantrekkelijke waarderingen.
Landen die als EM worden aangemerkt, zijn vaak veel verder ontwikkeld, maar nog steeds ondervertegenwoordigd in wereldwijde portefeuilles. Dit biedt actieve beheerders een vruchtbare voedingsbodem. Deze markten vertegenwoordigen nu 26,9% van onze fonds4.
Hieronder wordt uitgelegd hoe deze aanpak tot uiting komt in de samenstelling van de portfolio:
- Bijna een kwart van onze beleggingen –in totaal 20 bedrijven – valt buiten de MSCI ACWI Index, waarvan 14 in EMs4 zijn gevestigd.
- Ons active share bedraagt 79%, wat onze vastberadenheid benadrukt om verder te gaan dan de marktconsensus.
Wanneer de overtuigingen sterk zijn, zelfs in EM, durft de fondsenbeheerder deze uit te drukken door middel van betekenisvolle posities:
- TSMC (9,6% vs. 1,2% in de referentie-indicator MSCI ACWI Index4) – een belangrijke speler op het gebied van geavanceerde halfgeleiders;
- SK Hynix (4,4% vs. 0,1%)4 – De grootste fabrikant van geheugenchips in Zuid-Korea.
Deze toewijzingen weerspiegelen de filosofie van Kristofer: durven afwijken van de gebaande paden om groei te realiseren waar deze daadwerkelijk wordt gecreëerd.
1Bron: Carmignac, 31/10/2025.
2Verwijzingen naar bepaalde effecten en financiële instrumenten dienen uitsluitend ter illustratie. Dergelijke verwijzingen zijn niet bedoeld als aanbeveling om direct in de betreffende instrumenten te beleggen en vormen ook geen beleggingsadvies. De portefeuilleallocaties kunnen op elk moment zonder voorafgaande kennisgeving worden gewijzigd.
3Bron: Carmignac, 31/10/2025.
4Bron: Carmignac, 31/10/2025. De portefeuille kan zonder voorafgaande kennisgeving worden gewijzigd.

II. De buiten het gebaande pad benadering van Carmignac Investissement
Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
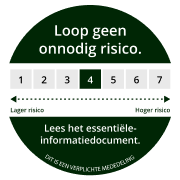
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Kosten
- Instapkosten
- 4,00% van het bedrag dat u betaalt wanneer u in deze belegging instapt. Dit is het hoogste bedrag dat u in rekening zal worden gebracht. Carmignac Gestion brengt geen instapkosten in rekening. De persoon die verantwoordelijk is voor de verkoop van het product zal u informeren over de feitelijke kosten.
- Uitstapkosten
- Wij brengen voor dit product geen uitstapkosten in rekening.
- Beheerskosten en andere administratie - of exploitatiekos ten
- 1,80% van de waarde van uw belegging per jaar. Dit is een schatting op basis van de feitelijke kosten over het afgelopen jaar.
- Prestatievergoedingen
- 20,00% max. van de meerprestatie als het rendement sinds het begin van het boekjaar hoger is dan dat van de referentie-indicator en er geen minderprestatie uit het verleden meer moet worden goedgemaakt. Het feitelijke bedrag zal variëren naargelang van de prestaties van uw belegging. De schatting van de totale kosten hierboven omvat het gemiddelde over de afgelopen vijf jaar, of sinds de introductie van het product als dat minder dan vijf jaar geleden is.
- Transactiekosten
- 0,35% van de waarde van uw belegging per jaar. Dit is een schatting van de kosten die ontstaan wanneer we de onderliggende beleggingen voor het product kopen en verkopen. Het feitelijke bedrag zal variëren naargelang hoeveel we kopen en verkopen.
Rendement
| Carmignac Investissement | +18,6 | +25,0 | +18,9 | −18,3 | +4,0 | +33,7 | +24,7 | −14,2 | +4,8 | +2,1 |
| Referentie-indicator | +8,6 | +25,3 | +18,1 | −13,0 | +27,5 | +6,7 | +28,9 | −4,8 | +8,9 | +11,1 |
| Carmignac Investissement | +19,8% | +11,5% | +8,7% |
| Referentie-indicator | +15,5% | +14,8% | +10,8% |
Bron: Carmignac op 31 okt. 2025.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI AC World NR index