
Os mercados enfrentam atualmente um paradoxo. As taxas de juro voltaram a aproximar-se dos máximos registados após a pandemia, os riscos geopolíticos continuam por resolver e as pressões inflacionistas estão a reaparecer. No entanto, os ativos de ações e de crédito têm continuado a mostrar-se resilientes, em grande parte graças aos resultados das empresas; um tema que explorámos no nosso artigo «O preço da resiliência».
Para os investidores, isto levanta uma questão fundamental: um fundo como o Carmignac Patrimoine deve continuar a ter exposição a ativos de risco? Acreditamos que a resposta é sim, mas não todos. Por outras palavras, a questão não é se se deve ou não correr riscos. É saber quais os riscos que ainda vale a pena correr.
Isto é especialmente verdade, uma vez que a definição tradicional de «ativos de risco» se tornou menos clara. O ouro, geralmente considerado um ativo de refúgio, tem-se comportado mais como um ativo de momentum, enquanto as taxas de juro têm sido, por vezes, uma fonte de volatilidade em vez de proteção. Para efeitos deste artigo, centramos a nossa atenção em três áreas em que a assunção de risco continua a ser fundamental para a construção de carteiras: ações, crédito e dívida dos mercados emergentes.
Ações - o nosso principal motor de crescimento

No que diz respeito às ações, continuamos otimistas a nível global. É verdade que as avaliações já não são baratas: Os índices norte-americanos estão próximos dos máximos históricos, o grupo de líderes ficou mais restrito e a volatilidade a curto prazo continua instável num contexto geopolítico ainda incerto. O elefante na sala no que diz respeito às avaliações é, evidentemente, a forte subida das taxas. Rendimentos mais elevados aumentam a taxa de desconto aplicada aos lucros futuros e tornam a disciplina de avaliação ainda mais importante, especialmente nos segmentos mais caros do mercado. Mas, por enquanto, as taxas por si só não são suficientes para justificar o afastamento das ações, uma vez que os fundamentos continuam a apresentar bons resultados. Nos EUA, em particular, os resultados das empresas têm-se revelado notavelmente resistentes, com os lucros do primeiro trimestre das empresas do S&P 500 a surpreenderem positivamente, ficando bem acima das expectativas. Esta dinâmica dos resultados é uma das principais razões pelas quais as ações têm conseguido absorver o aumento das taxas de juro, as preocupações com a inflação e a instabilidade geopolítica.
Dito isto, o mercado está a tornar-se mais seletivo. O que tem funcionado ultimamente é evidente: Exposição aos EUA, exposição à inteligência artificial (IA) e momentum. Ao mesmo tempo, a participação diminuiu, sendo que apenas um pequeno número de ações tem impulsionado o desempenho do índice. Isto não é necessariamente um sinal de exuberância irracional; demonstra também que os investidores estão cada vez mais a distinguir entre as empresas que conseguem gerar lucros e as que não conseguem.
A nossa convicção a longo prazo em relação à IA mantém-se inalterada. Não vemos isto apenas como uma tendência do mercado, mas sim como uma mudança estrutural na alocação de capital, sendo que a tecnologia representa uma parte cada vez maior do investimento global. No entanto, ter uma visão positiva em relação à IA não significa expor-se indiscriminadamente a todo o setor tecnológico. Após uma forte recuperação, temos vindo a realizar lucros de forma regular e gradual em parte da nossa exposição ao setor dos semicondutores, especialmente em títulos com um beta mais elevado. Isto não representa uma alteração na nossa perspetiva a longo prazo, mas sim uma forma disciplinada de gerir o risco de valorização e a concentração do portfolio.
Ao mesmo tempo, temos vindo a reforçar o resto do portfolio de ações. O foco do mercado na IA tem deixado outras áreas em segundo plano, criando oportunidades em empresas com fundamentos sólidos e avaliações mais razoáveis. É por isso que continuamos a construir uma exposição em ações mais equilibrada, combinando temas de crescimento a longo prazo com ativos diversificadores, tais como distribuidores do setor da saúde nos EUA, considerados defensivos, a Berkshire Hathaway e bancos selecionados dos mercados emergentes.
Na prática, a nossa abordagem assenta num modelo de «barbell»: mantemos a exposição aos vencedores estruturais, ao mesmo tempo que incorporamos empresas resilientes e com avaliações atrativas fora dos segmentos mais concorridos do mercado. Também recorremos a opções de venda quando a complacência do mercado parece excessiva e o custo da proteção se torna atraente. Estas opções «out-of-the-money» destinam-se a proteger o portfolio em caso de um choque significativo no mercado. Por outras palavras, temos uma hierarquia de probabilidades, mas construímos o portfolio de forma a aguentar o facto de nos podermos enganar. Estamos, portanto, otimistas em relação às ações, mas a mensagem é clara: com as taxas a registarem uma variação acentuada, a disciplina em matéria de valorização é fundamental para a construção do portfolio.
Crédito - seleção seletiva, sem beta geral

Após dois anos de forte desempenho, o crédito tem sido um dos segmentos mais lucrativos do mercado de rendimento fixo, em grande parte porque o carry se revelou muito mais eficaz do que as obrigações do Estado de longa duração. No entanto, a forte procura por rendibilidade também fez subir as avaliações, deixando menos margem para erros.
Os mercados de crédito têm demonstrado uma forte resiliência durante os recentes episódios de volatilidade, incluindo a tensão que se seguiu ao «Dia da Libertação»1. No entanto, esta resiliência não deve ser confundida com a ausência de risco. Acreditamos que o novo clima protecionista, as perturbações persistentes na cadeia de abastecimento e o risco de uma inflação mais elevada durante mais tempo poderão exercer pressão sobre os emitentes mais vulneráveis, especialmente em setores como os bens de consumo, o setor automóvel, o setor químico e as indústrias orientadas para a exportação. Ao mesmo tempo, um custo de capital mais elevado aumenta o risco de refinanciamento e deverá contribuir para uma normalização gradual das taxas de incumprimento.
É por isso que não acreditamos que a melhor oportunidade atual resida no beta de crédito geral. Numa carteira multiativos, preferimos assumir o risco direcional através das ações, onde a participação na valorização é mais atraente, do que através de uma exposição genérica ao crédito, onde os spreads já refletem um otimismo significativo.
Dito isto, o mercado de créditos continua a ser um mercado complexo e ineficiente, o que cria oportunidades para os investidores ativos. O segredo é concentrar-se nas áreas em que o carry é sustentado pelos fundamentos. Continuamos a ver valor em determinadas obrigações de alto rendimento, nomeadamente no setor de energia, onde as empresas racionalizaram os seus modelos de negócio após anos de subinvestimento e podem também beneficiar do agravamento das tensões geopolíticas, como ilustrado recentemente pelas renovadas preocupações em torno do Estreito de Ormuz, e na dívida financeira, especialmente nos bancos europeus, cujos balanços foram estruturalmente reforçados pela regulamentação pós-2008. Os produtos de crédito estruturados também podem oferecer oportunidades atraentes em termos de risco-rendimento, quando cuidadosamente selecionados.
Tendo em conta o atual contexto de valorização, a cobertura continua a ser essencial. Uma estratégia que combine a seleção de crédito baseada em fatores específicos com a proteção através de índices de crédito ou CDS pode ajudar a preservar o carry, ao mesmo tempo que limita a exposição a um episódio mais generalizado de alargamento dos spreads. As posições em CDS cobrem diretamente o risco de crédito, mas também oferecem uma proteção mais ampla contra uma deterioração do sentimento de risco nos mercados, incluindo o de ações, tornando-as uma forma eficiente de proteger portfólios multiativos contra um episódio mais generalizado de aversão ao risco.
Dívida e divisas do mercado emergente - o diversificador de risco
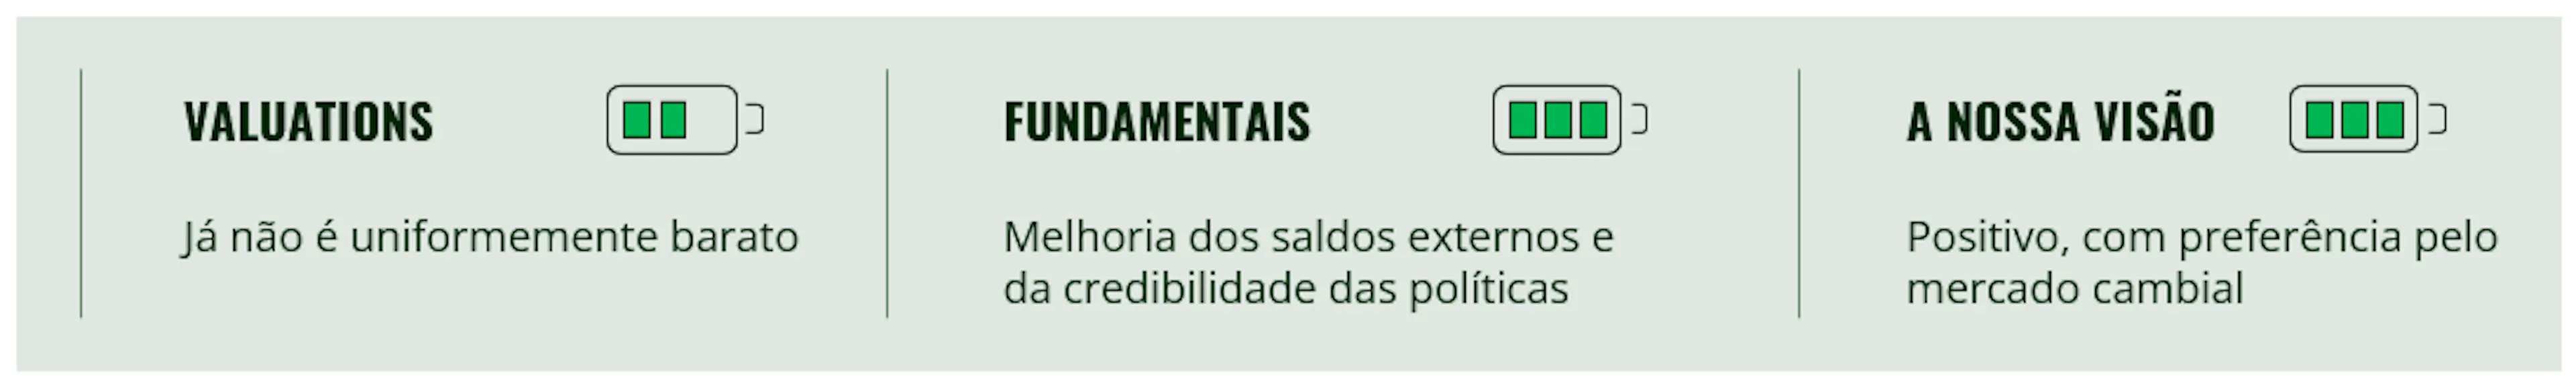
Os mercados emergentes entraram em 2026 numa posição de força, apoiados por taxas reais mais elevadas, saldos externos mais sólidos e quadros de políticas mais credíveis. A volatilidade provocada pelo choque petrolífero de março não conduziu a uma tensão financeira mais generalizada, o que realça a maior resiliência desta classe de ativos em comparação com episódios de crise anteriores.
Os argumentos a favor da dívida dos EM continuam a ser sustentados por um carry atraente, pela melhoria dos fundamentos económicos, pela descida das taxas de rendimento reais nos EUA e pela desvalorização do dólar. No entanto, as avaliações já não são uniformemente baixas, o que significa que os investidores devem concentrar-se menos na exposição geral ao beta e mais na seleção de países, divisas e créditos. Oportunidades como a dívida mexicana ou títulos soberanos africanos selecionados, incluindo a Costa do Marfim, demonstram que ainda é possível encontrar valor.
O mercado cambial parece oferecer as oportunidades mais atraentes, e continuamos a dar preferência às divisas em que o carry trade, a avaliação e a dinâmica externa nos proporcionam a melhor assimetria. A América Latina continua a ser uma área de grande interesse, com o real brasileiro e o peso chileno a destacarem-se graças a um carry atraente, a uma elevada liquidez e a um enquadramento macroeconómico favorável. Dito isto, mantemos uma postura cautelosa em relação às taxas de juro locais, uma vez que os preços elevados do petróleo e as renovadas pressões inflacionistas poderão obrigar alguns bancos centrais a suspender os ciclos de flexibilização ou mesmo a retomar os aumentos das taxas.
Posicionamento do Carmignac Patrimoine
Construir um portfolio diversificado como o Carmignac Patrimoine implica, portanto, alocar capital onde o perfil de risco-rendimento se revele mais atraente. Isto exige uma visão clara sobre os ativos de risco, mas também uma disciplina mais abrangente na construção do portfolio, para evitar a simples acumulação de riscos correlacionados.
Neste contexto, e tendo em conta que a correlação entre ações e obrigações é mais positiva do que no passado, a nossa exposição aos ativos de risco acima referidos deve ser equilibrada com instrumentos complementares do portfolio. Por exemplo, manter uma duração modificada baixa, ou mesmo negativa, nos Estados Unidos pode ajudar a compensar o risco de uma nova pressão ascendente sobre as taxas de rendimento e proporcionar uma estrutura global mais robusta ao portfolio.
Em última análise, o objetivo não é apenas identificar oportunidades de investimento atraentes, mas combiná-las de forma a preservar a diversificação, mitigar as quedas e melhorar o desempenho do portfolio.

Carmignac Patrimoine
Carmignac Patrimoine A EUR Acc
- Horizonte de investimento mínimo recomendado
- 3 anos
- Escala de Risco*
- 3/7
- Classificação SFDR**
- Artigo 8
*Escala de Risco do KID (documentos de informação fundamental). O risco 1 não significa um investimento isento de risco. Este indicador pode variar ao longo do tempo. **Regulamento SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. A classificação SFDR dos Fundos pode evoluir ao longo do tempo.
Principais riscos do fundo
volumes de negociação de ações ou capitalização bolsista.
Comissões
- Custos de entrada
- 4,00% do montante que paga ao entrar neste investimento. Este é o valor máximo que lhe será cobrado. Carmignac Gestion não cobra custos de entrada. A pessoa que lhe vender o produto irá informá-lo do custo efetivo.
- Custos de saída
- Não cobramos uma comissão de saída para este produto.
- Comissões de gestão e outros custos administrativos ou operacionais
- 1,80% O impacto dos custos que suportamos anualmente pela gestão dos seus investimentos e outras comissões administrativas. Esta é uma estimativa baseada nos custos efetivos ao longo do último ano.
- Comissões de rendimento
- 20,00% O montante efetivo irá variar de acordo com o desempenho do seu investimento. A estimativa de custos agregados acima inclui a média dos últimos 5 anos, ou desde a criação do produto, se for inferior a 5 anos.
- Custos de transação
- 0,32% O impacto dos custos inerentes às nossas operações de compra e de venda de investimentos subjacentes ao produto.
Desempenho
| Carmignac Patrimoine | +3,2 | +12,1 | +7,1 | +2,2 | −9,4 | −0,9 | +12,4 | +10,5 | −11,3 | +0,1 |
| Indicador de Referência | +2,7 | +1,1 | +11,4 | +7,7 | −10,3 | +13,3 | +5,2 | +18,2 | −0,1 | +1,5 |
| Carmignac Patrimoine | +8,2% | +2,0% | +2,8% |
| Indicador de Referência | +6,9% | +4,1% | +5,6% |
Fonte: Carmignac em 30 de abr de 2026.
O desempenho passado não é necessariamente um indicador do desempenho futuro. Os desempenhos são líquidos de comissões (excluindo eventuais comissões de subscrição cobradas pelo distribuidor). O Fundo apresenta um risco de perda do capital.
O retorno pode aumentar ou diminuir em resultado de flutuações cambiais, para as acções que não estão cobertas por divisas.
Indicador de Referência: 40% MSCI AC World NR index + 40% ICE BofA Global Government Index + 20% €STR Capitalized Index. Frequência de rebalanceamento: Trimestral