
Carmignac P. EM Debt : La Lettre des Gérants
Au troisième trimestre 2023, Carmignac Portfolio EM Debt a enregistré un repli de -1,88 %, contre une baisse de -0,94 % pour son indicateur de référence1.
Environnement de marché
Le troisième trimestre 2023 a été marqué par une hausse des taux à l’échelle mondiale, source de volatilité. En effet, en dépit du dernier tour de vis probablement opéré par la Banque centrale européenne (BCE) et d’une pause marquée par la Réserve fédérale américaine (Fed), la tonalité restrictive des déclarations des banquiers centraux a provoqué une envolée des rendements obligataires. Le taux à dix ans américain s’est hissé à son plus haut niveau depuis le début de l’année, passant d’environ 3,84% à plus de 4,57 %, tout comme son équivalent allemand, passé d’environ 2,39 % à plus de 2,84 %. Suite à la décision de l’OPEP (principalement orientée par la Russie et l’Arabie saoudite) de reconduire sa baisse de production, l’énergie, une des causes principales de la désinflation jusqu’ici, devrait redevenir un facteur inflationniste d’ici à la fin de l’année, érodant le pouvoir d’achat des ménages, mais ralentissant aussi le retour de l’inflation aux objectifs des banques centrales.
Évolution des taux à dix ans allemands et américains
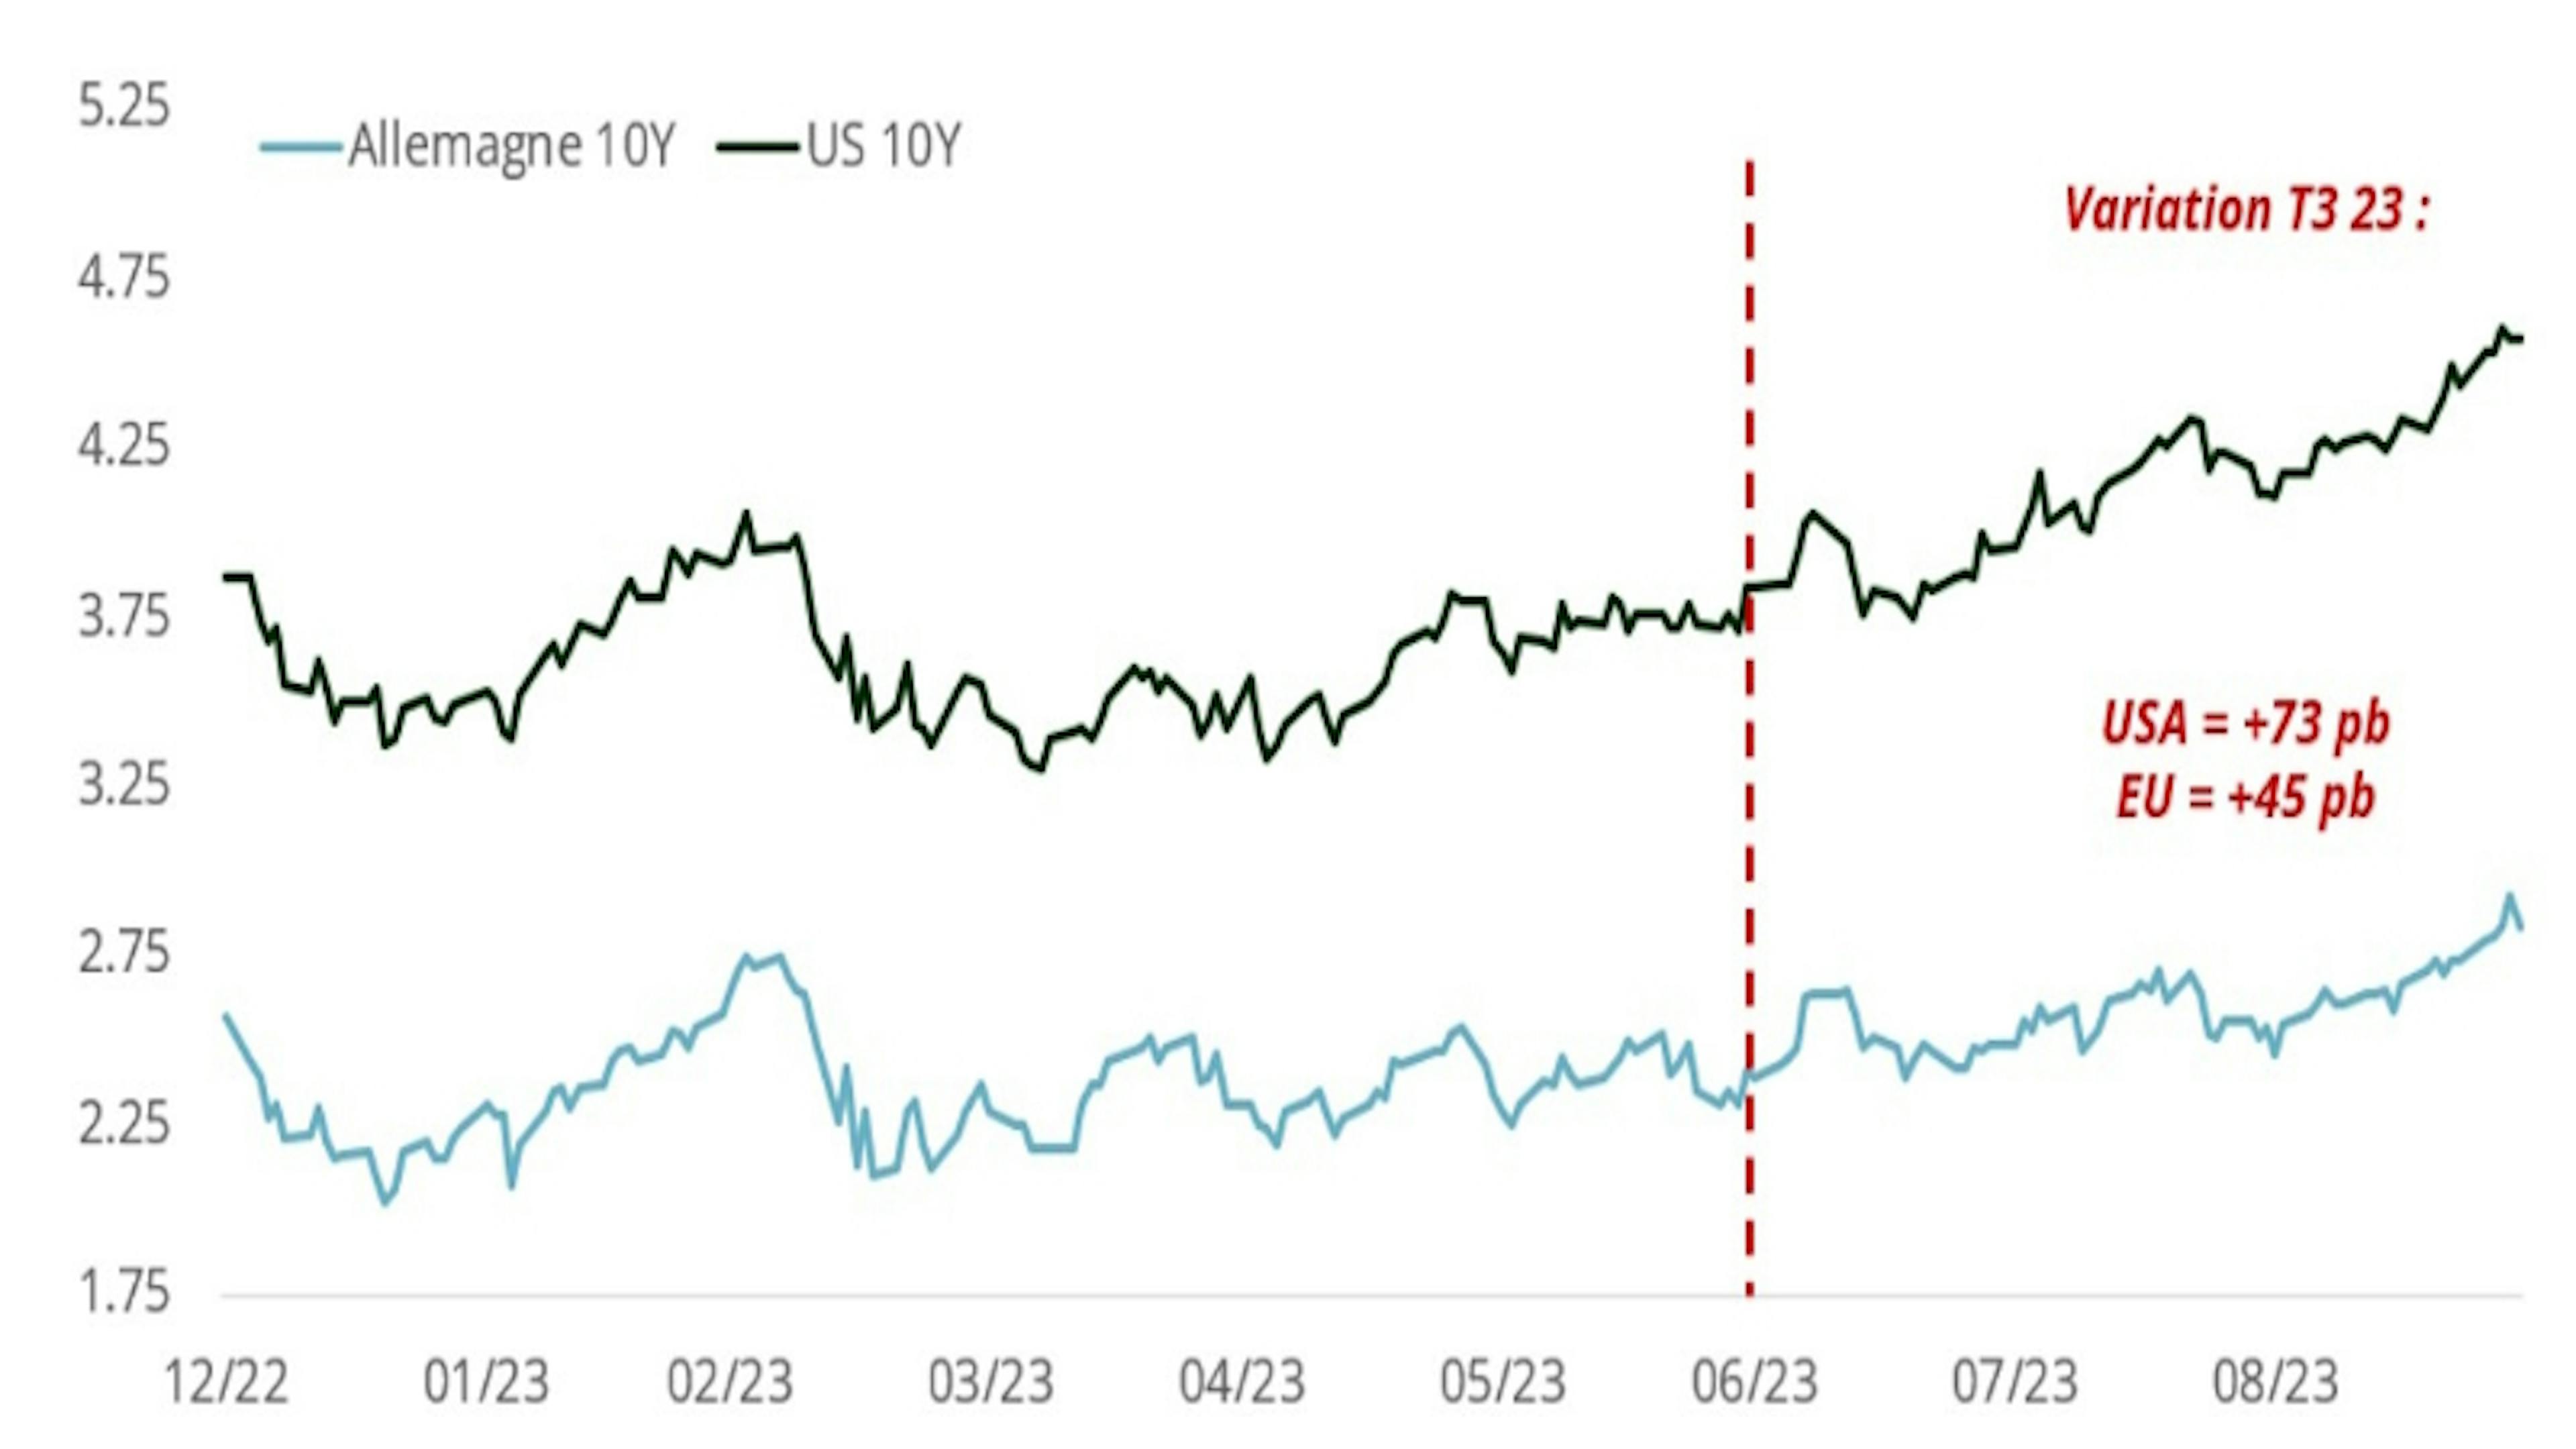
Sources : Carmignac, Bloomberg, 30/09/2023
En ce qui concerne les taux locaux, de nouvelles baisses des taux directeurs sont intervenues dans les pays émergents, notamment en Pologne où la banque centrale a surpris le marché en réduisant son principal taux d’intérêt de 75 points de base, le ramenant de 6,75 % à 6 %. En Amérique latine, la majeure partie des banques centrales, qui se déconnectent de la politique des « taux élevés plus longtemps » de la Fed, ont déjà commencé à assouplir leur politique monétaire, en conservant toutefois une certaine prudence. En Chine, la reprise reste décevante. Le pays est confronté à un environnement international plus difficile, en raison de l’intention des États-Unis de freiner son développement et de la volonté de nombreuses nations de reconquérir leur souveraineté industrielle. Ce contexte a rendu les investisseurs plus pessimistes à l’égard des perspectives de l’économie chinoise.
Indice GBI-EM (dette souveraine locale) - Évolution du rendement
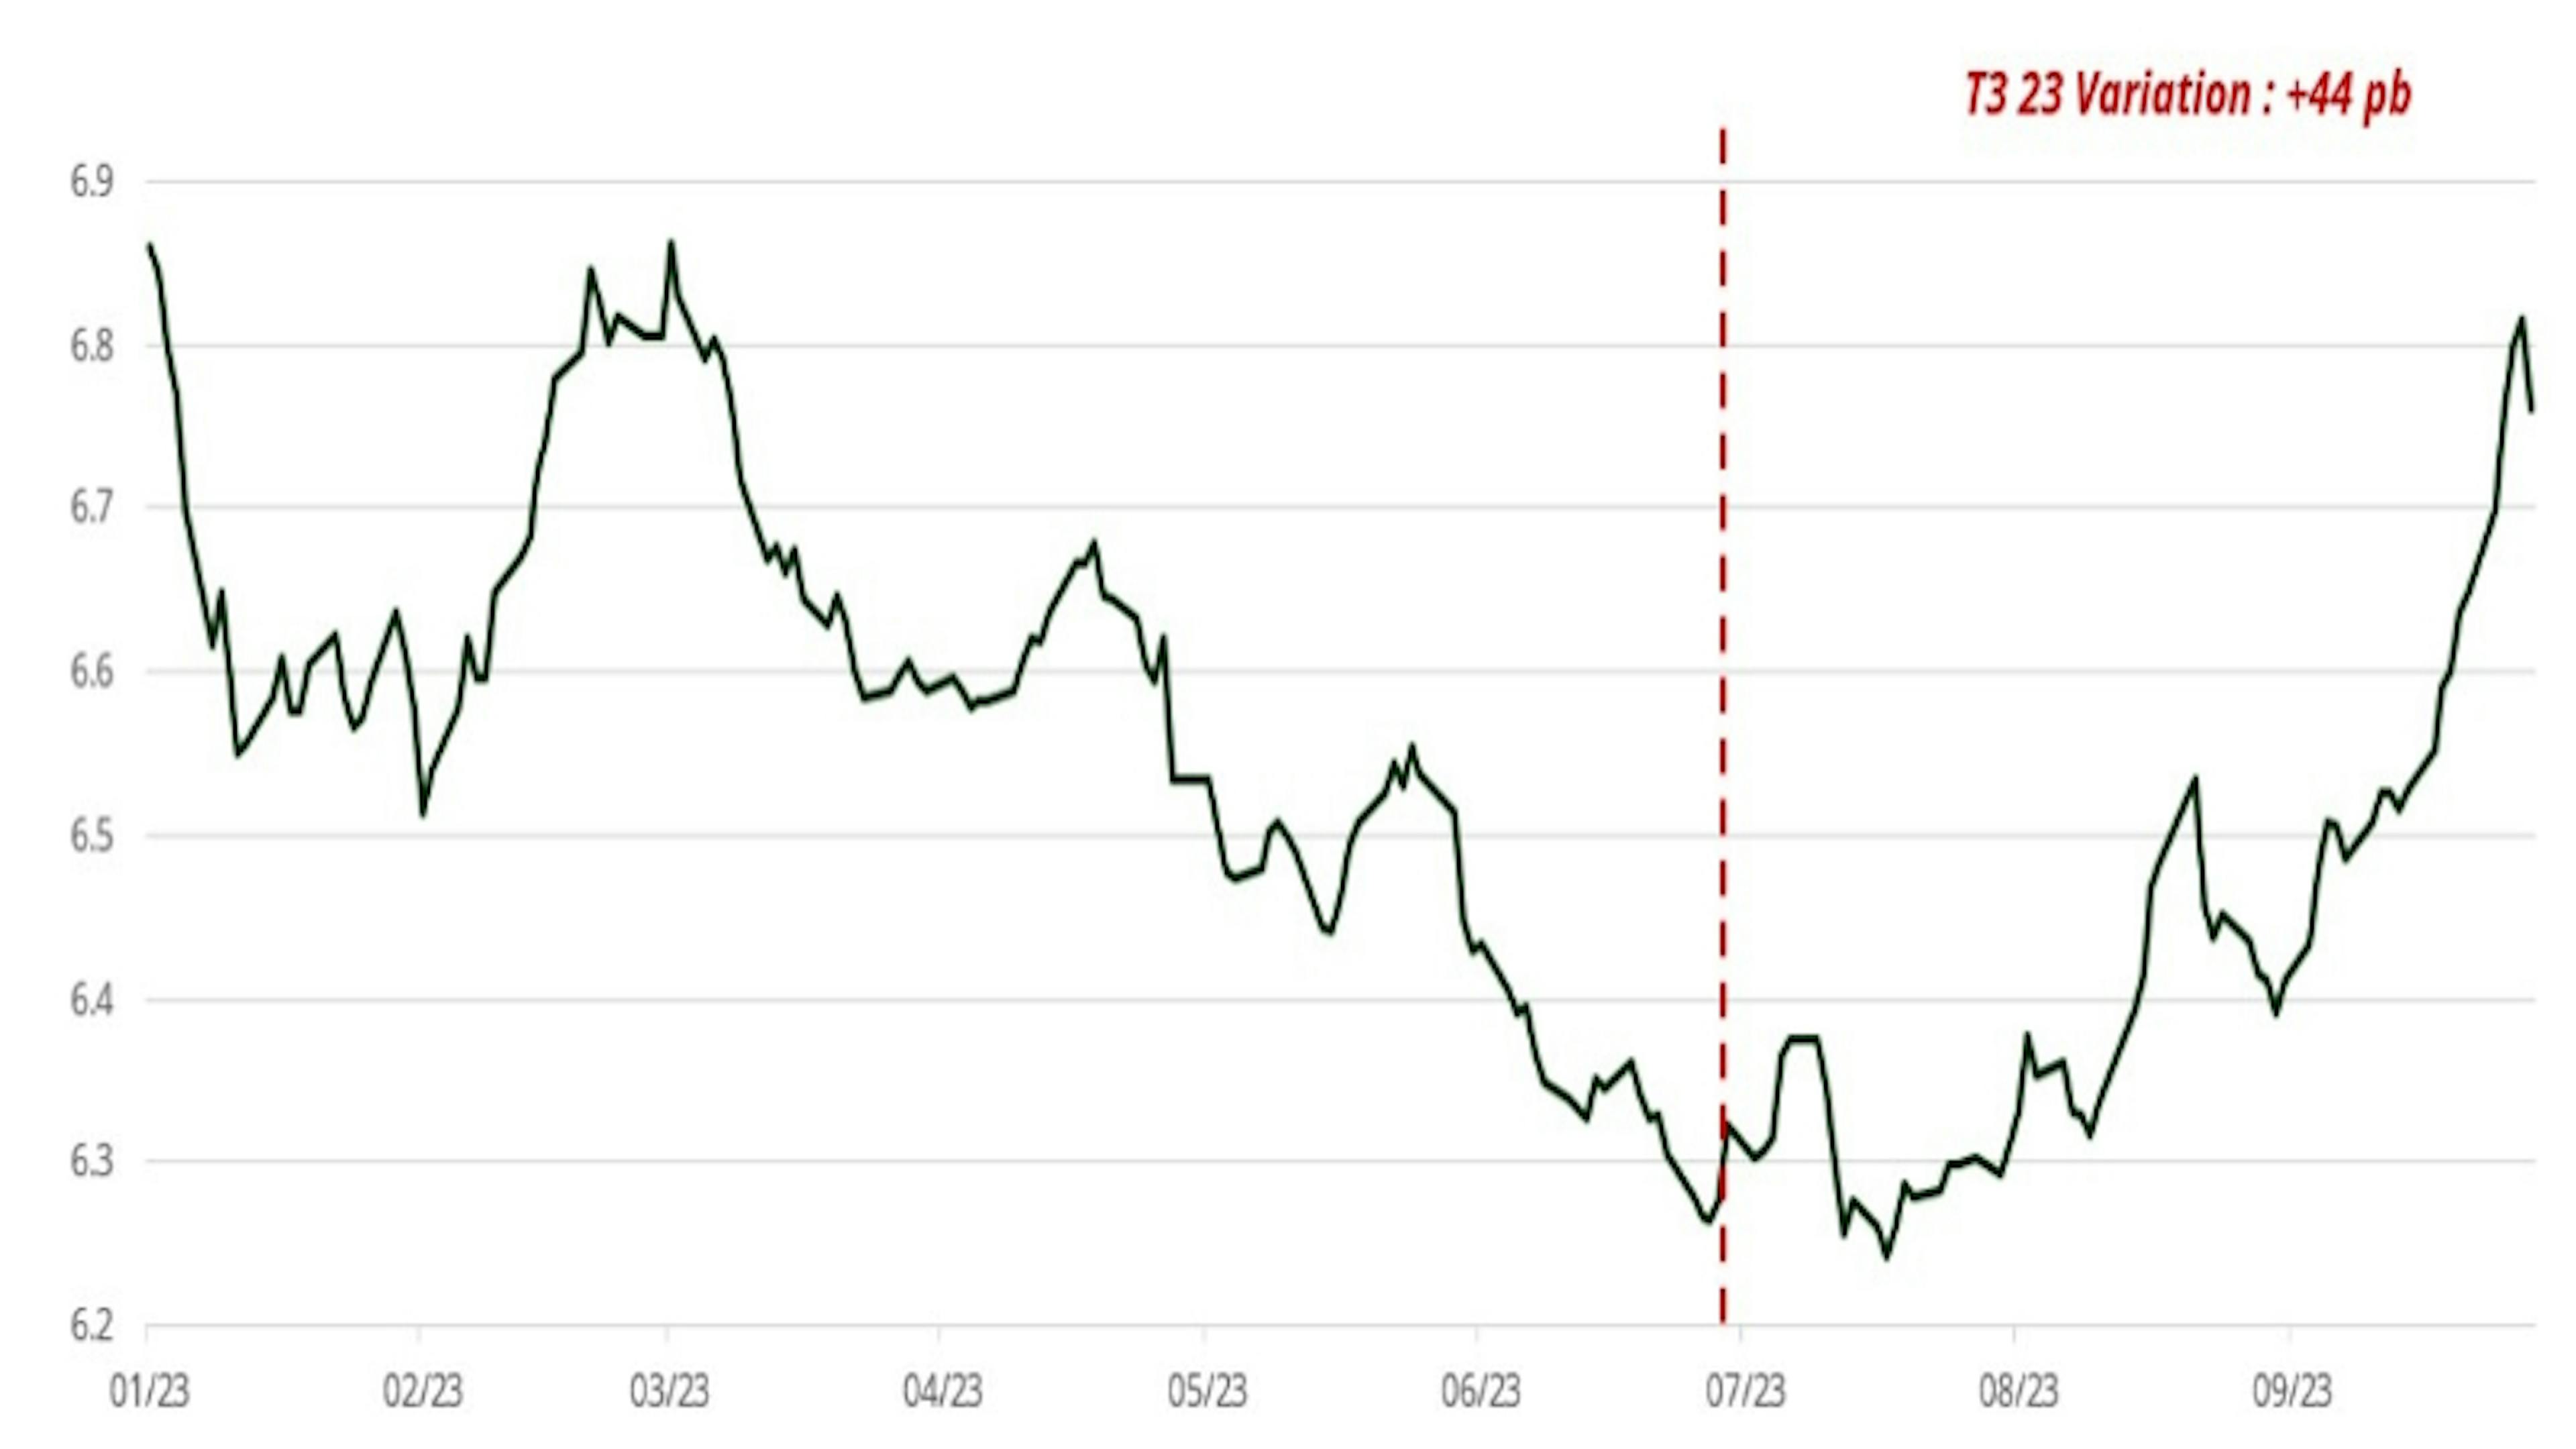
Sources : Carmignac, Bloomberg, 30/09/2023
S’agissant des devises, les monnaies des pays émergents ont encore été recherchées. Si les devises des pays exportateurs de matières premières ou à portage élevé, comme celles d’Amérique latine, restent attrayantes, il convient de rester sélectif, en surveillant les trajectoires de l’inflation et des balances des paiements. À titre d’exemple, le peso chilien (CLP) a connu trois mois consécutifs de baisse, la Banque centrale du Chili (Banco Central de Chile) éprouvant des difficultés à maintenir des taux d’intérêt stables, en particulier face à la décrue rapide de l’inflation dans le pays.
Du côté du crédit souverain, les marges de crédit sont restées stables au troisième trimestre. Elles ont été très serrées dans le segment de la dette classée en catégorie investissement, ainsi que dans celui du haut rendement (hors émetteurs en difficulté), tandis que certaines situations particulières, telles que celles de pays africains, ont polarisé l’attention des investisseurs. Du point de vue du rapport risque-rendement, nous continuons d’identifier les opportunités les plus intéressantes au sein de la catégorie des notations BB.
Indice J.P Morgan EMBIG Diversified couvert en EUR (dette souveraine externe) – Marge de crédit
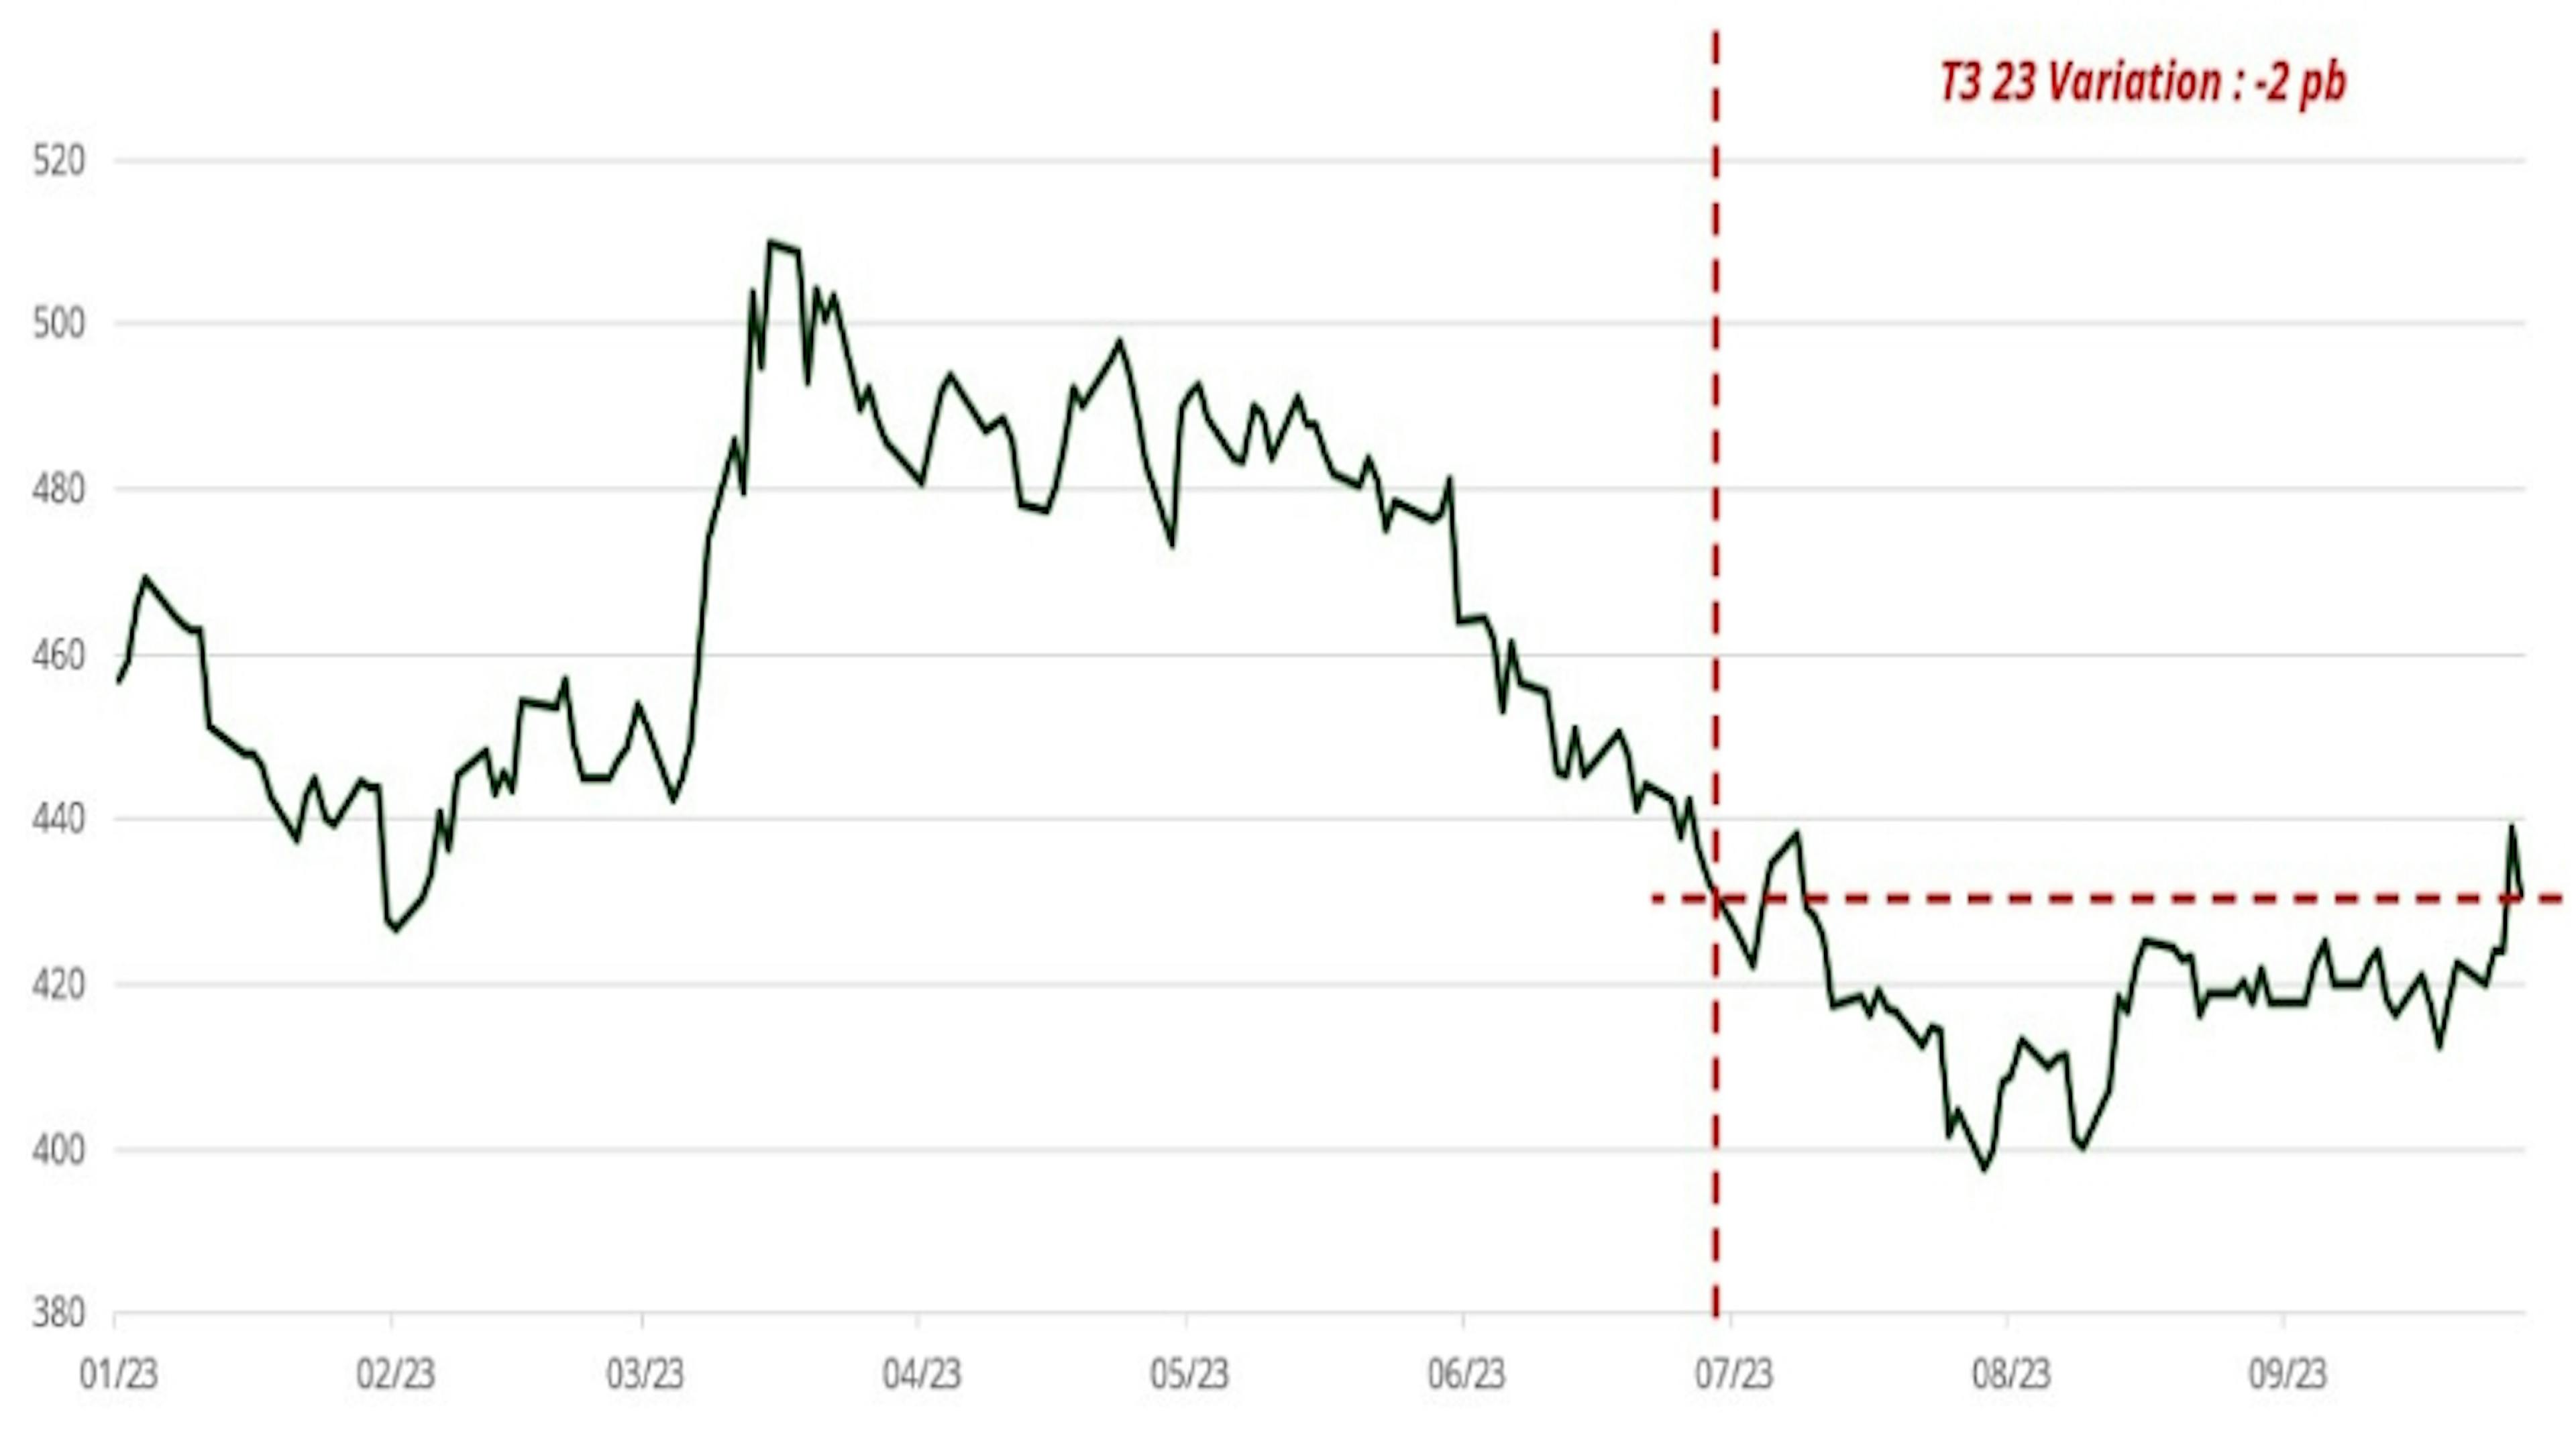
Sources: Carmignac, Bloomberg, 30/09/2023
Commentaire de performance
Dans ce contexte, le Fonds a principalement pâti de son exposition aux taux locaux sur les courbes tchèque, hongroise, colombienne, mexicaine et chilienne. La hausse des taux d’intérêt et du dollar américains, conjuguée au ralentissement de l’économie chinoise et à la remontée de l’inflation, nous a incités à réduire le risque de notre portefeuille. Nous avons en particulier allégé notre exposition à la zone EMEA, où les valorisations sont désormais moins intéressantes.
En ce qui concerne les devises, nous avons continué de bénéficier du portage des monnaies des marchés émergents durant le trimestre. Cela dit, nous avons réduit notre exposition aux devises émergentes tout en maintenant une approche de gestion active et sélective dans ce segment. Pour citer quelques exemples, nous avons diminué notre exposition à la couronne tchèque (CZK), qui est directement affectée par les importations de pétrole, et renforcé notre exposition à l’euro à la suite des pics de volatilité et de la hausse des taux des pays développés.
Au niveau du crédit souverain, le Fonds a bénéficié de son exposition à la zone EMEA, en particulier au travers de la dette roumaine. Enfin, au cours du trimestre, nous avons tactiquement augmenté notre exposition à la Colombie, pays qui devrait profiter de la tendance actuelle du cours du pétrole.
Perspectives pour les prochains mois
Notre point de vue sur la récession et les conséquences des taux élevés se reflètent dans la composition de notre portefeuille, qui comprend dorénavant nettement moins d’actifs risqués et un niveau élevé de couvertures via des CDS. En outre, nous restons très attentifs à la sensibilité, estimant qu’une récession obligerait les banques centrales des pays développés à baisser leurs taux directeurs, ce qui inciterait leurs homologues des pays émergents à réduire encore les leurs.
Concernant les taux locaux, nous surveillons de près la poursuite des cycles de baisse des taux des banques centrales des pays émergents, alors que la Fed et la BCE semblent avoir marqué une pause. Nous sommes prêts à nous repositionner sur des pays qui comptaient parmi les plus avancés dans leur cycle de hausse des taux, ainsi que sur des pays exportateurs de matières premières comme la Colombie.
Du côté du crédit souverain, nous continuons de favoriser les pays manufacturiers qui bénéficieront du phénomène de « nearshoring »» sur le long terme, à savoir le rapatriement potentiel des chaînes de production vers des pays plus proches et plus stables (Roumanie, Pologne, Mexique, etc.). Cela dit, nous restons prudents, avec des protections sur les titres à haut rendement de notre portefeuille, et conserverons un positionnement léger et centré sur les obligations de catégorie investissement.
Enfin, même si nous avons réduit notre exposition aux devises émergentes,** nous continuons de privilégier une sélection de devises sur une base opportuniste ou tactique**, principalement en Amérique latine (real brésilien, peso mexicain).
Carmignac Portfolio EM Debt
Carmignac Portfolio EM Debt A EUR Acc
- Durée minimum de placement recommandée*
- 3 ans
- Indicateur de risque**
- 3/7
- Classification SFDR***
- Article 8
*Durée minimum de placement recommandée : Cette part/classe pourrait ne pas convenir aux investisseurs qui prévoient de retirer leur apport avant le délai recommandé. Cette référence au profil d’investisseur ne constitue pas un conseil en investissement. Le montant qu’il est raisonnable d’investir dans un OPCVM dépend de votre situation personnelle et doit être envisagé au regard de votre portefeuille global. **L'indicateur peut varier de 1 à 7, une catégorie 1 correspondant à un risque plus faible et un rendement potentiellement plus faible et une catégorie 7 correspondant à un risque plus élevé et un rendement potentiellement plus élevé. Une catégorie 4-5-6-7 implique une forte à très forte volatilité, impliquant des fortes à très fortes variations de prix pouvant entraîner des pertes latentes à court terme. La catégorie de risque n’est pas garantie et pourra évoluer dans le temps. ***Le Règlement SFDR (Sustainable Finance Disclosure Regulation) 2019/2088 est un règlement européen qui demande aux gestionnaires d'actifs de classer leurs fonds parmi notamment ceux dits : « Article 8 » qui promeuvent les caractéristiques environnementales et sociales, « Article 9 » qui font de l'investissement durable avec des objectifs mesurables, ou ceux qui ne remplissent les conditions ni de l'article 8 ni de l'article 9 et dont la stratégie d'investissement ne prend pas en compte les facteurs ESG. La classification SFDR des Fonds peut évoluer dans le temps. Pour plus d’informations, visitez : https://eur-lex.europa.eu/eli/reg/2019/2088/oj?locale=fr.
Principaux risques du Fonds
Frais
- Coûts d'entrée
- 2,00 % du montant que vous payez au moment de votre investissement. Il s'agit du maximum que vous serez amené à payer. Carmignac Gestion ne facture pas de frais d'entrée. La personne en charge de la vente du produit vous informera des frais réels.
- Coûts de sortie
- Nous ne facturons pas de frais de sortie pour ce produit.
- Frais de gestion et autres frais administratifs et d’exploitation
- 1,41 % de la valeur de votre investissement par an. Cette estimation se base sur les coûts réels au cours de l'année dernière.
- Commissions liées aux résultats
- 20,00 % lorsque la classe d'action surperforme l'indicateur de référence pendant la période de performance. Elle sera également dûe si la classe d'actions a surperformé l'indicateur de référence mais a enregistré une performance négative. La sous-performance est récupérée pendant 5 ans. Le montant réel variera en fonction de la performance de votre investissement. L'estimation des coûts agrégés ci-dessus inclut la moyenne sur les 5 dernières années, ou depuis la création du produit si elle est inférieure à 5 ans.
- Coûts de transaction
- 0,34 % de la valeur de votre investissement par an. Il s'agit d'une estimation des coûts encourus lorsque nous achetons et vendons les investissements sous-jacents au produit. Le montant réel varie en fonction de la quantité que nous achetons et vendons.
- Précompte mobilier
- 30% sur le montant des distributions
- Taxe à la sortie
- 30% sur les revenus de créance
- Taxe sur Opération Boursière (TOB)
- 1,32% (limité à 4000€)
- Frais de conversion
- 1%
Performances
| Carmignac Portfolio EM Debt | +0,2 | +7,5 | +3,7 | +14,3 | −9,4 | +3,2 | +9,8 | +28,1 | −10,5 | +0,8 |
| Indicateur de référence | +2,1 | +8,6 | +4,4 | +8,9 | −5,9 | −1,8 | −5,8 | +15,6 | −1,5 | +0,4 |
| Carmignac Portfolio EM Debt | +5,9 % | +3,5 % | +4,6 % |
| Indicateur de référence | +6,3 % | +3,6 % | +2,5 % |
Source : Carmignac au 30 oct. 2026.
Date de la 1ère VL : 31/07/2017.
Les performances et valeurs passées ne préjugent pas des performances et valeurs futures. Les performances sont nettes de tout frais à l’exception des éventuels frais d’entrée et de sortie et sont obtenues après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Lorsque la devise diffère de la vôtre, un risque de change existe pouvant entraîner une diminution de la valeur. La devise de référence du fonds/compartiment est EUR. Le Fonds présente un risque de perte en capital.
Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change.
Indicateur de référence: 50% JPM GBI-EM Global Diversified Composite index + 50% JPM EMBI Global Diversified Hedged index. Fréquence de rebalancement: Trimestrielle