
Carmignac Portfolio EM Debt: Lettera dei Gestori
Carmignac P. EM Debt ha registrato un calo pari a -1,88% nel terzo trimestre del 2023, a fronte di una flessione dell’indice di riferimento1 pari a -0,94%.
Contesto di mercato
Il terzo trimestre del 2023 è stato caratterizzato da tassi più elevati a livello globale e da un contesto di volatilità. Infatti, nonostante il potenziale ultimo rialzo dei tassi da parte della Banca Centrale Europea
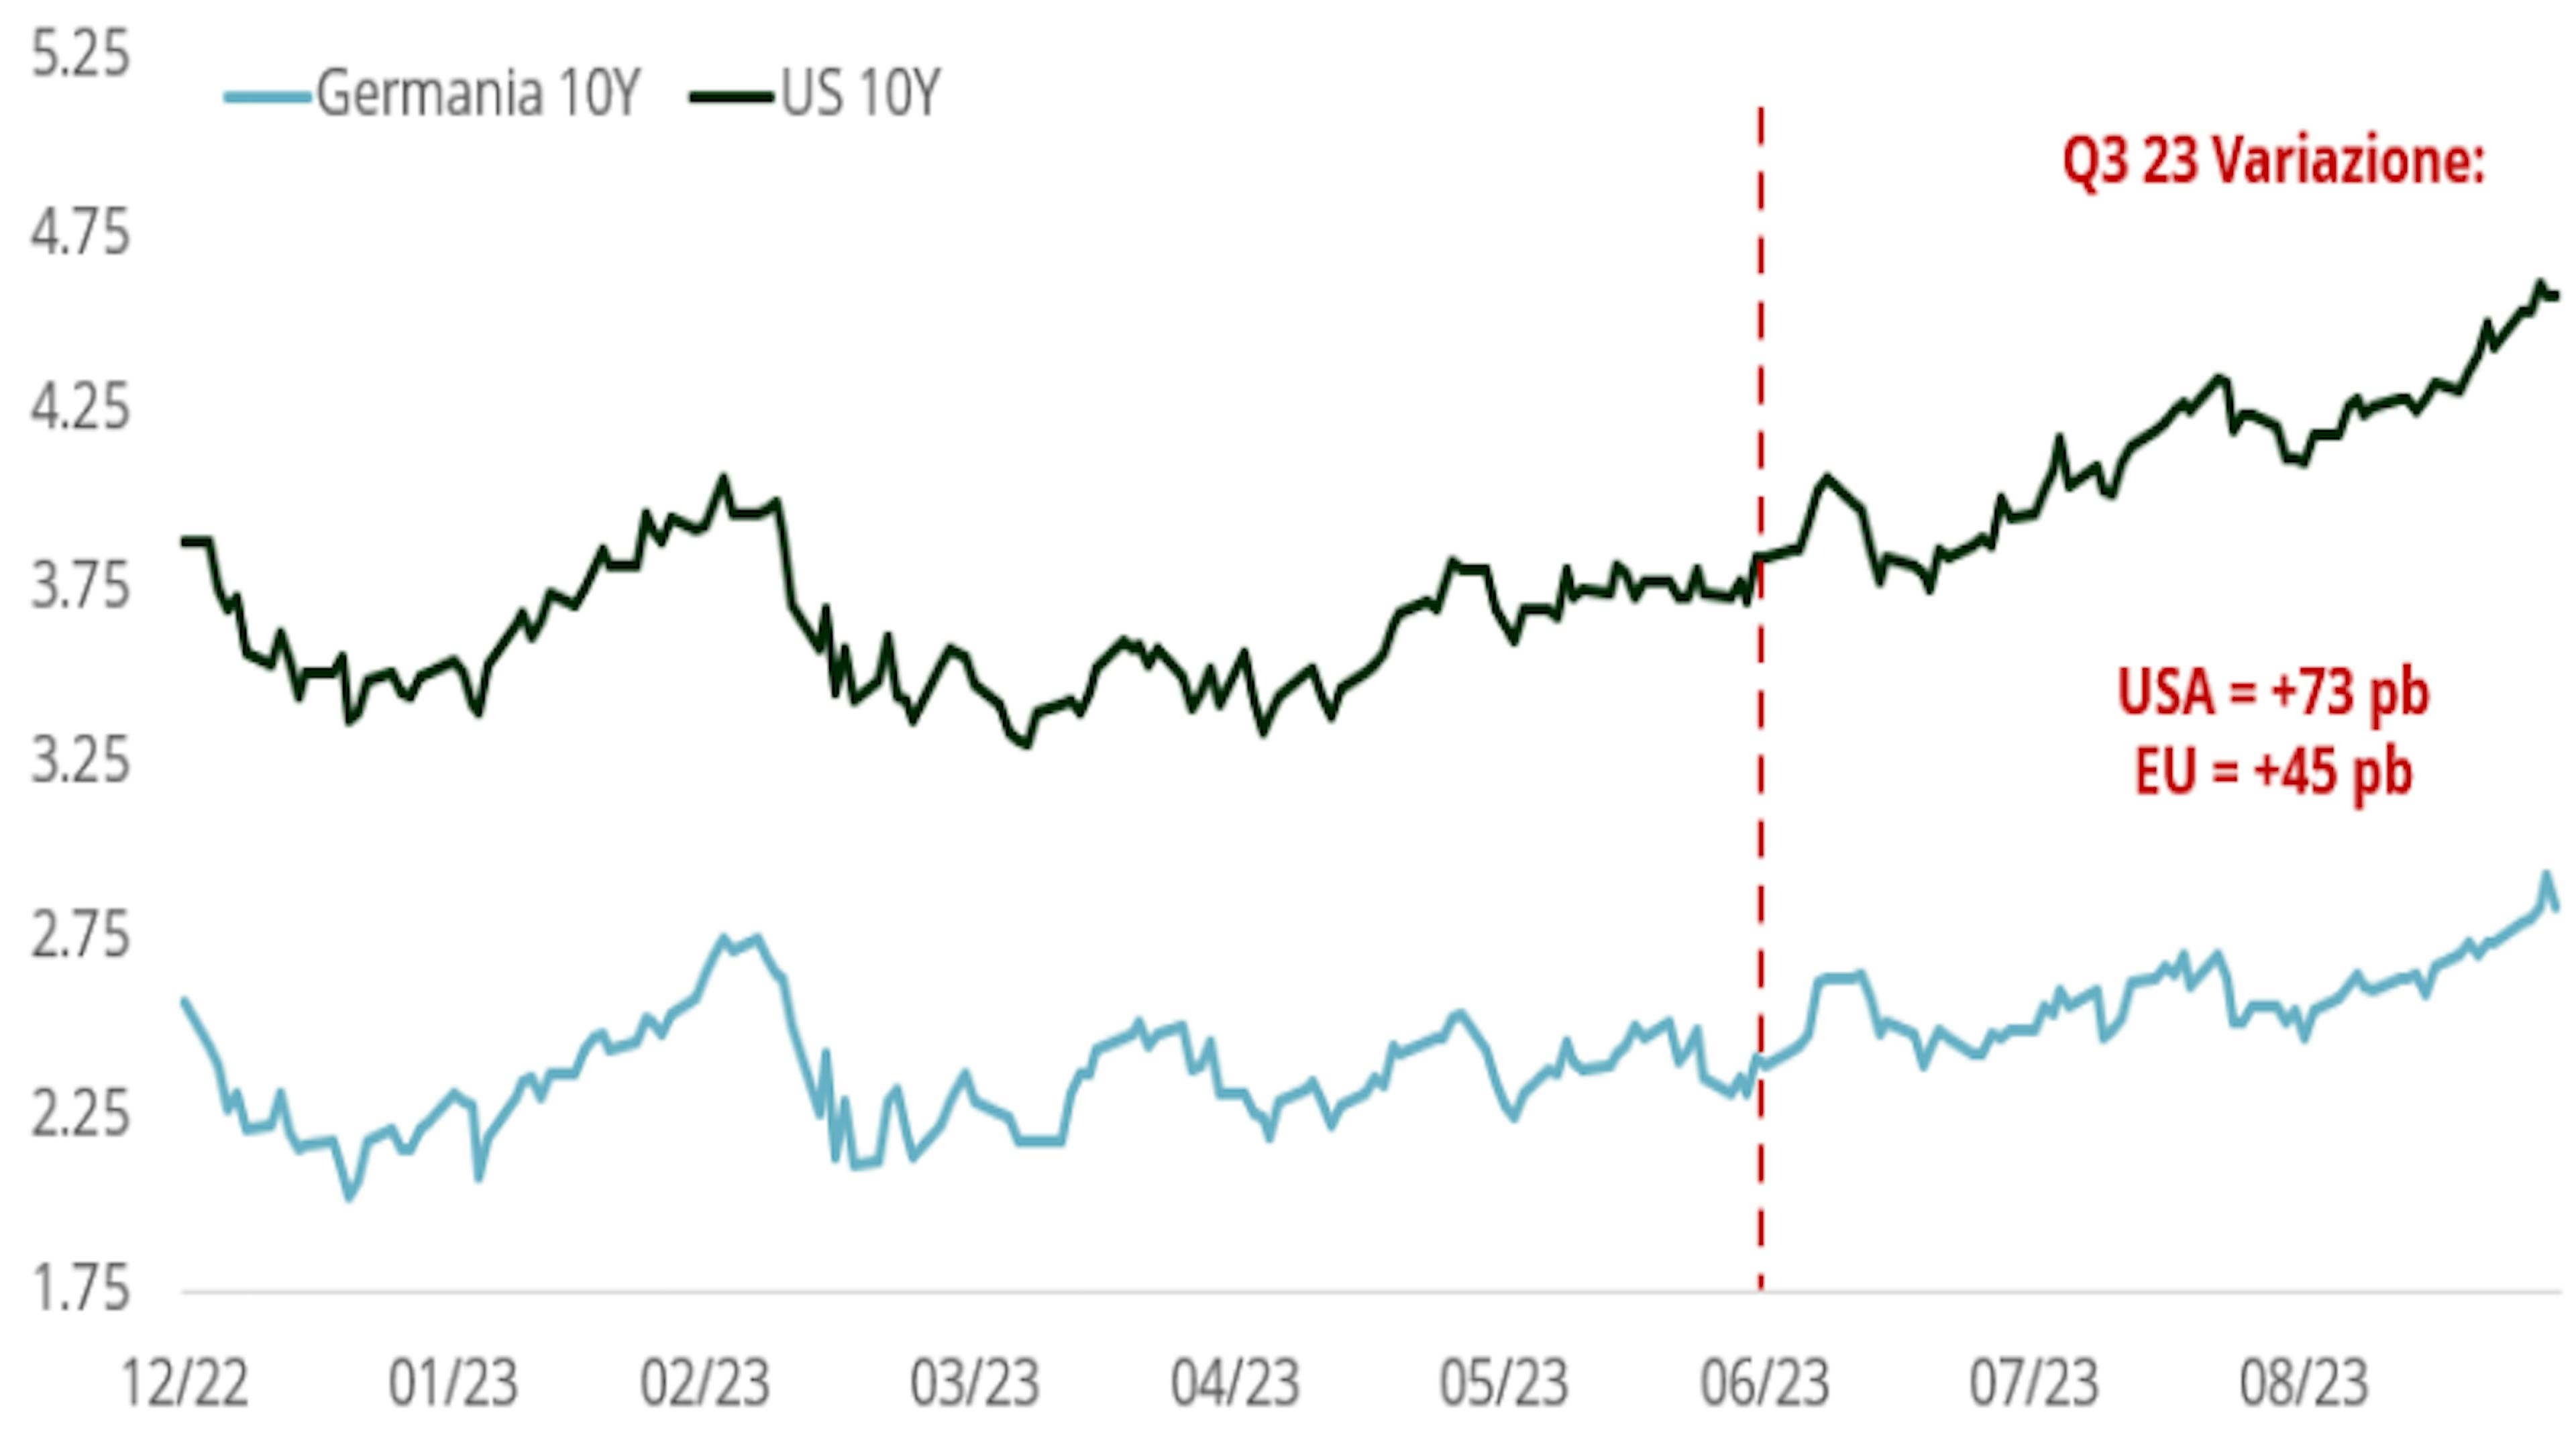
(BCE) e la pausa della Federal Reserve (Fed), le dichiarazioni di politica restrittiva rilasciate dalle Banche Centrali hanno spinto il rendimento del Treasury decennale da circa il 3,84% a oltre il 4,57%, e quello del titolo tedesco a 10 anni da circa il 2,39% a oltre il 2,84%, raggiungendo i livelli massimi dell’anno. L’energia, infatti, che è stata una delle principali fonti di disinflazione, è quindi destinata a tornare a contribuire positivamente agli aumenti dei prezzi entro la fine dell’anno, a seguito della decisione dell’OPEC (guidata principalmente da Russia e Arabia Saudita) di estendere i tagli alla produzione. Questo penalizzerà il potere d’acquisto delle famiglie, ma rallenterà anche il ritorno dell’inflazione agli obiettivi delle Banche Centrali.
Andamento dei tassi a 10 anni di Germania e Stati Uniti
Fonti: Carmignac, Bloomberg, 30/09/2023
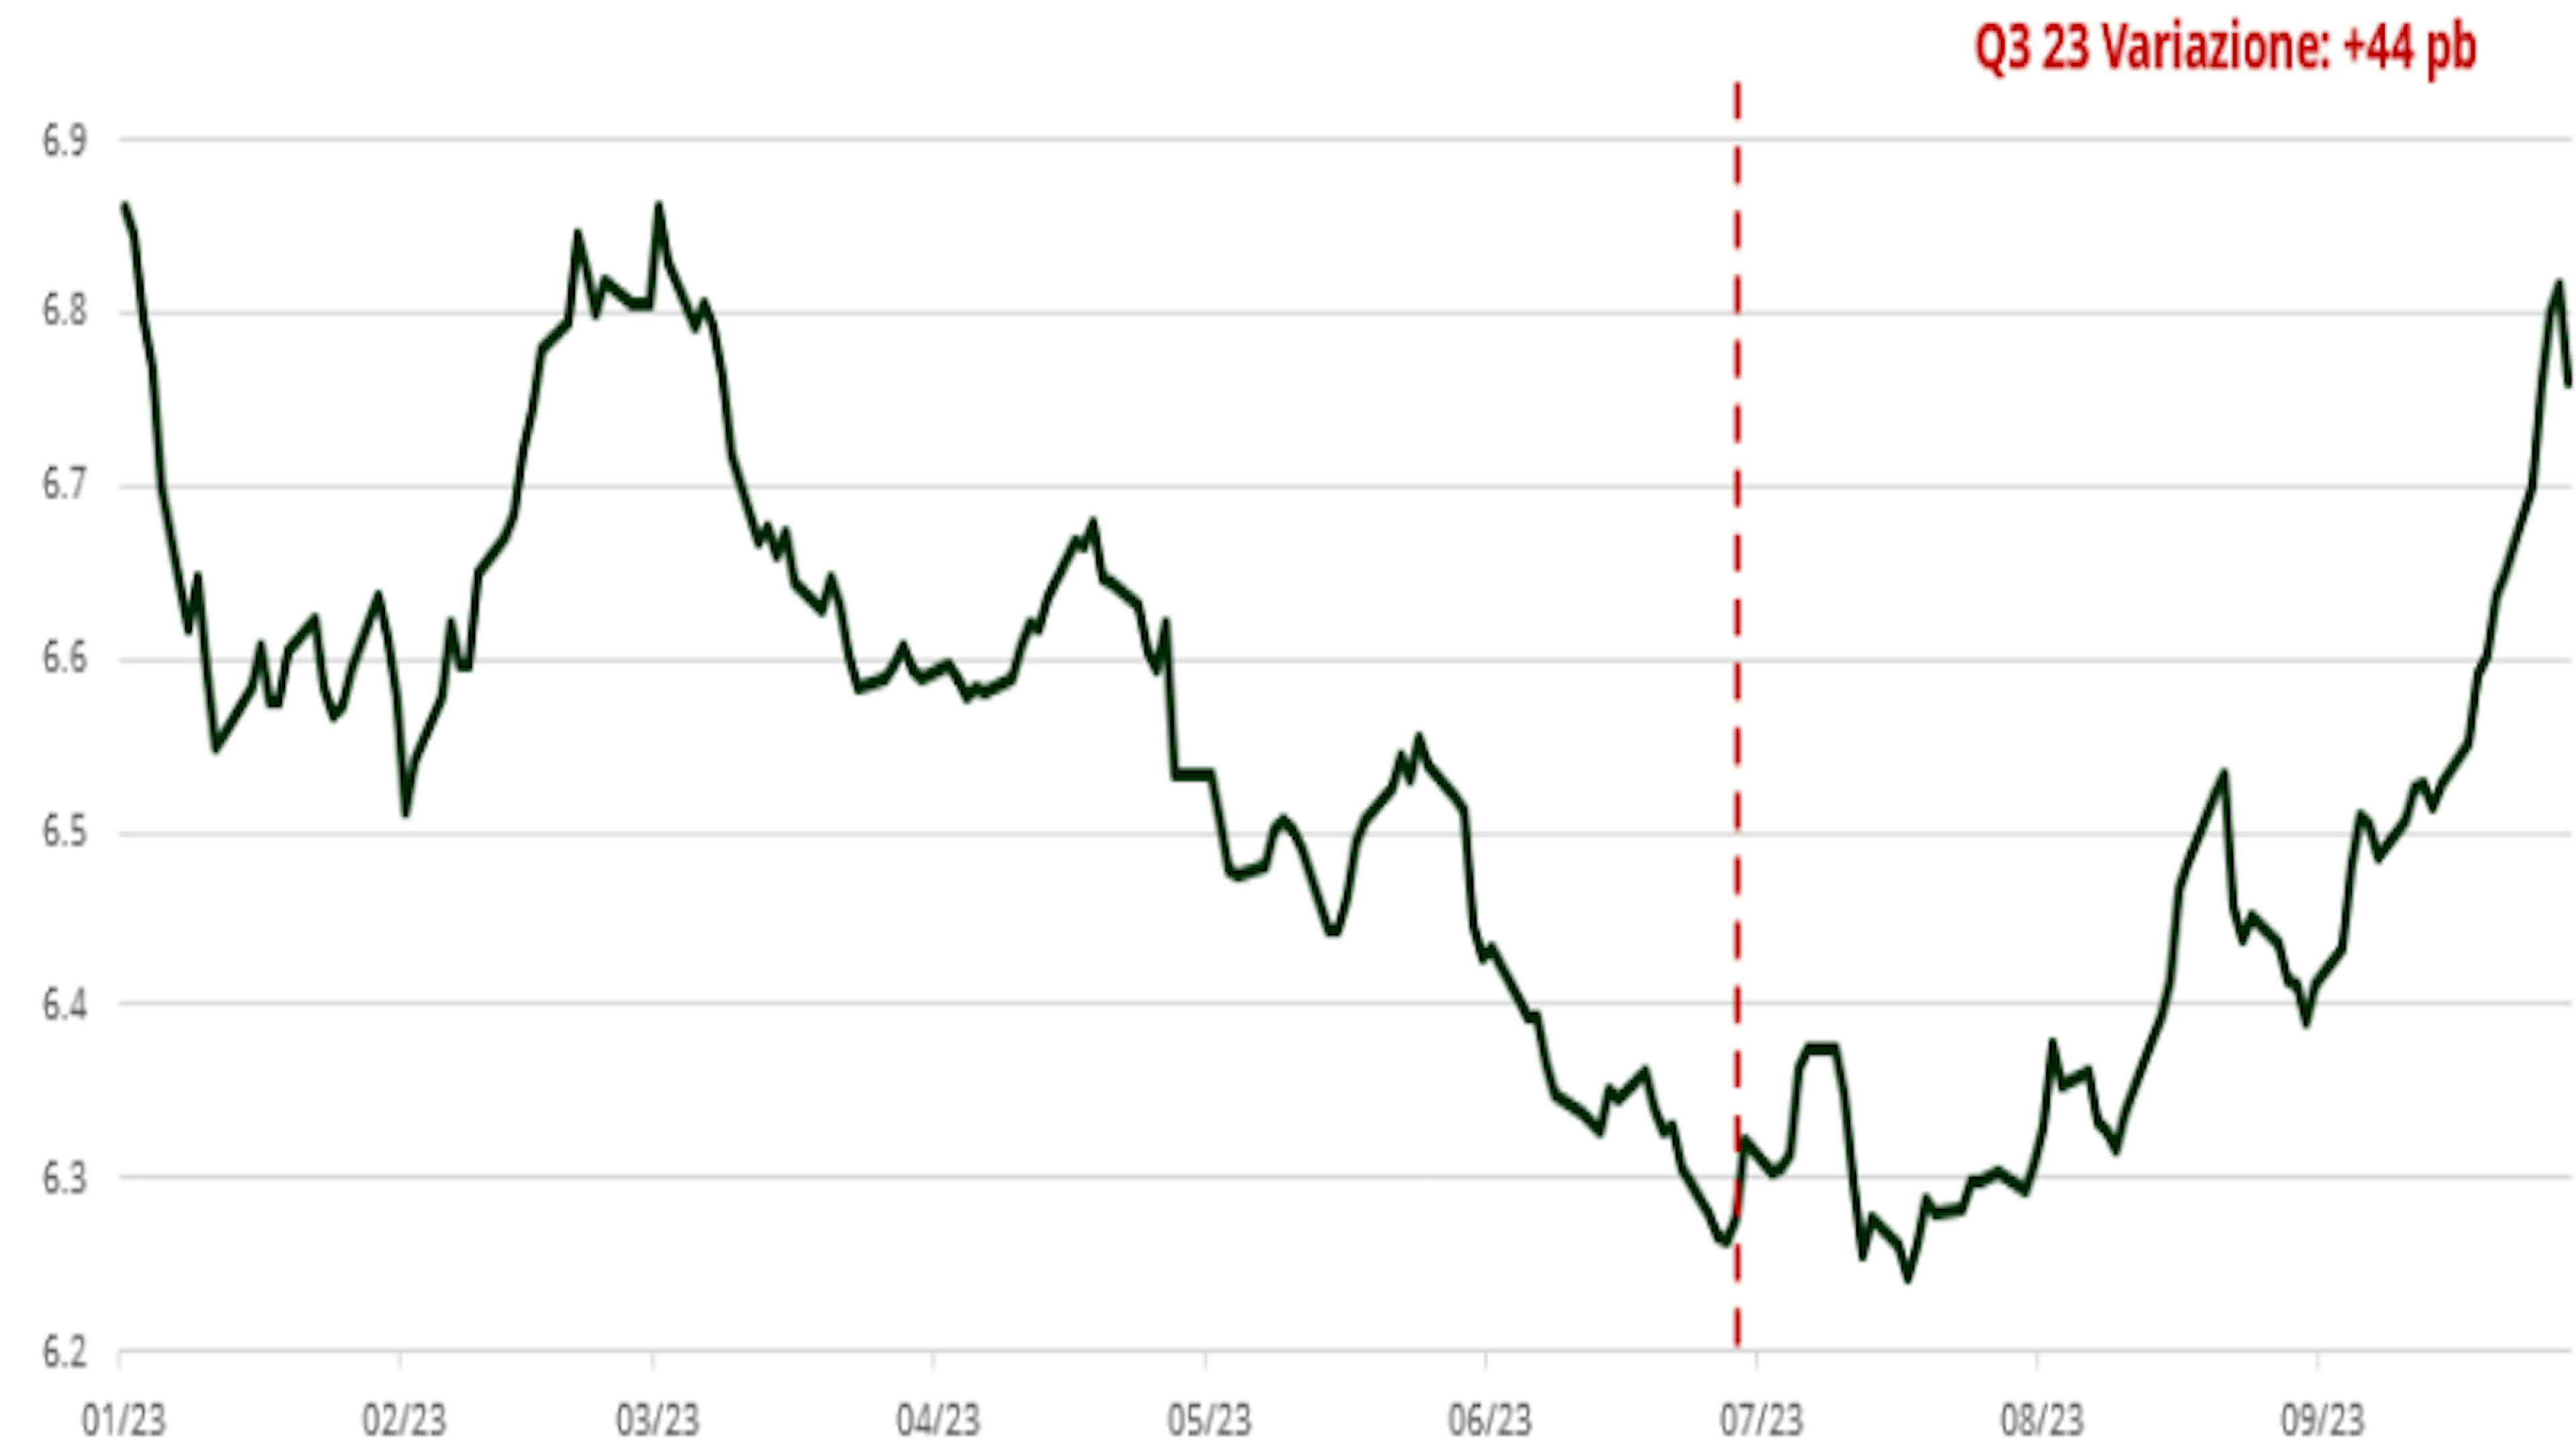
In termini di tassi di interesse in valuta locale, nel trimestre si sono continuati a registrare tagli dei tassi nell’universo dei mercati emergenti (EM), con in particolare la Polonia che ha operato un taglio dei tassi di 75 punti base, dal 6,75% al 6%, che ha colto di sorpresa il mercato. La maggior parte dei paesi dell’America Latina ha già iniziato ad abbassare i tassi, ma agendo con cautela poiché non più in linea con la politica della Fed basata su "tassi più alti per un periodo più prolungato". In Cina persiste la ripartenza deludente dell’economia. Il paese si trova ad affrontare un contesto internazionale più difficile, a causa della volontà di molte nazioni di riconquistare la sovranità industriale, e degli Stati Uniti di ostacolare lo sviluppo della Cina. Gli investitori sono diventati più pessimisti riguardo alle prospettive economiche del paese.
Indice GBI-EM (indice del debito sovrano in valuta locale) – Andamento del rendimento
Fonti: Carmignac, Bloomberg, 30/09/2023
Inoltre sul mercato dei cambi, le valute emergenti hanno continuato ad attrarre gli investitori. Le valute dei paesi esportatori di materie prime e quelle con carry trade elevato, come le valute dell’America Latina, sono rimaste interessanti. Tuttavia, è ancora necessario un approccio selettivo, continuando a monitorare costantemente la bilancia dei pagamenti e i trend dell’inflazione. Ad esempio, il peso cileno ha registrato un calo per tre mesi consecutivi a causa delle difficoltà riscontrate dalla Banca Centrale del Cile nel mantenere i tassi di interesse stabili, in particolare alla luce della rapida diminuzione dell’inflazione all’interno dell’economia cilena.
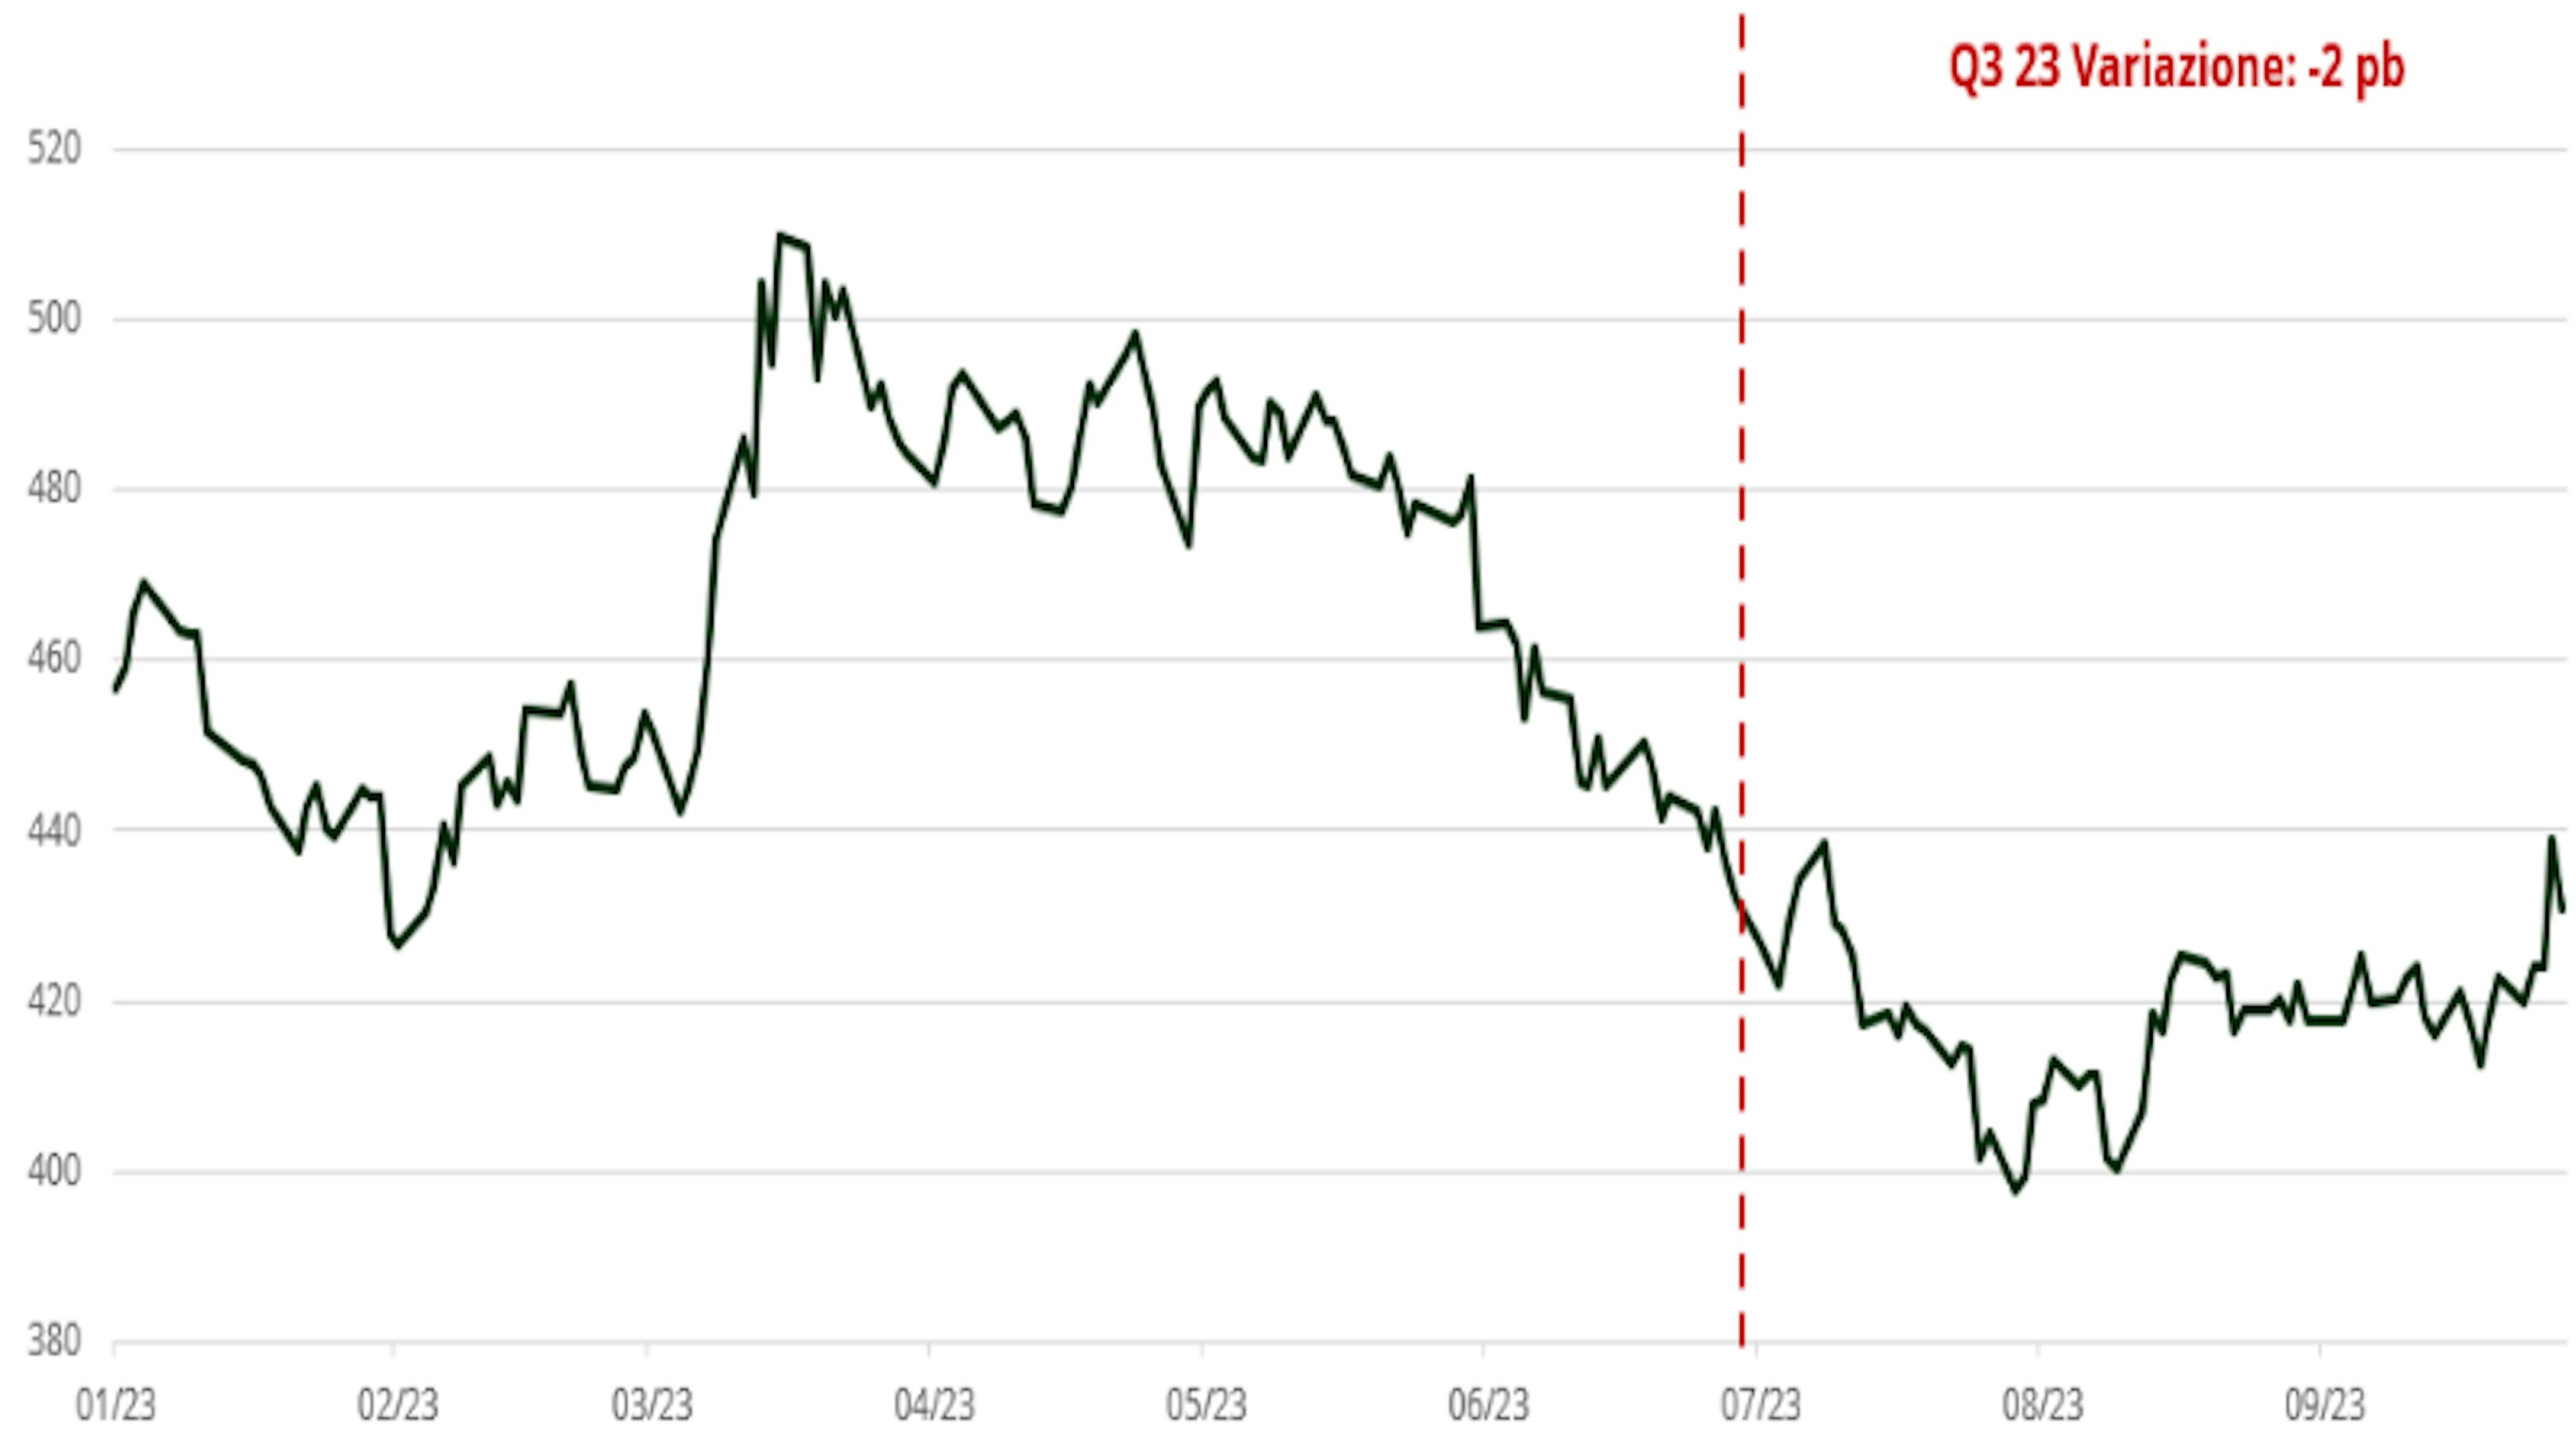
Per quanto riguarda il credito sovrano, gli spread sono rimasti stabili durante il periodo. Gli spread hanno subìto una forte contrazione sia nel segmento investment grade che in quello high yield (ad eccezione delle società in sofferenza), e il mercato ha monitorato attentamente situazioni speciali come quelle nei paesi africani. L’anello debole in quest’area resta quello costituito dai titoli di rating BB, in cui è possibile trovare le opportunità più interessanti in termini di rischio/rendimento.
Indice J.P Morgan EMBIG diversified hedged EURO (Indice del debito sovrano in valuta estera) – Andamento dello spread Evolution
Fonti: Carmignac, Bloomberg, 30/09/2023
Cosa abbiamo fatto in questo contesto?
In questo contesto abbiamo principalmente subìto l’impatto dell’esposizione ai tassi di interesse in valuta locale, sulle curve di corona ceca, fiorino ungherese, peso colombiano, peso messicano e peso cileno. L’aumento dei tassi di interesse statunitensi e del dollaro, in combinazione con il rallentamento della Cina e l’aumento dell’inflazione, ci hanno indotti a ridurre il rischio all’interno del portafoglio. Abbiamo ridotto, in particolare, la nostra esposizione all’area EMEA, dove le valutazioni non sono interessanti come in passato.
Sul mercato valutario, abbiamo continuato a beneficiare del carry trade delle valute emergenti nel corso del trimestre. Tuttavia, in base alla gestione del rischio, abbiamo ridotto l’esposizione alle valute emergenti, e continuiamo a essere selettivi e attivi in questo segmento. Ad esempio, durante il trimestre abbiamo ridotto soprattutto l’esposizione alla corona ceca, che subisce l’impatto diretto delle importazioni di petrolio. Dopo i picchi di volatilità e l’aumento dei tassi di interesse nei paesi sviluppati, nel trimestre abbiamo aumentato anche l’esposizione all’euro.
Per quanto riguarda il credito sovrano, abbiamo beneficiato dell’esposizione all’area EMEA, in particolare attraverso la Romania. Infine, nel corso del periodo abbiamo aumentato su base tattica l’esposizione alla Colombia, poiché questo paese dovrebbe trarre vantaggio dall’attuale andamento del petrolio.
Prospettive per i prossimi mesi
La nostra view incentrata sulla recessione e sui tassi elevati si rispecchia nella struttura del portafoglio, ovvero nella riduzione significativa degli asset rischiosi e nel livello elevato di coperture attraverso CDS. Restiamo focalizzati sulla duration, in considerazione del fatto che una recessione costringerebbe le Banche Centrali dei paesi sviluppati a ridurre i tassi di interesse, alimentando quindi ulteriori tagli dei tassi nei paesi emergenti.
A livello di tassi di interesse locali, stiamo monitorando attentamente le Banche Centrali dei paesi emergenti, affinché continuino a operare tagli ai tassi di interesse, dato che la Fed e la BCE pare che stiano temporeggiando. Siamo pronti a tornare a investire nei paesi maggiormente in fase avanzata nel ciclo di rialzi dei tassi e in quelli esportatori di materie prime, come la Colombia.
Nell’ambito del credito sovrano, continuiamo a privilegiare i paesi manifatturieri che nel lungo periodo beneficeranno del fenomeno del “nearshoring”, ovvero del potenziale rimpatrio della catene di produzione in paesi più vicini e più stabili (Romania, Polonia, Messico, ecc.). Tuttavia, manteniamo una certa cautela, con coperture sui titoli high yield in portafoglio, e manterremo un posizionamento ridotto e focalizzato sul segmento investment grade.
Infine, pur avendo ridotto l’esposizione complessiva alle valute emergenti, continuiamo a privilegiare una selezione di valute, su base tattica e opportunistica, principalmente in America Latina, quali il real brasiliano e il peso messicano.
Fonti: Carmignac, Bloomberg, 30/09/2023. ¹Indice JP Morgan GBI – Emerging Markets Global Diversified Composite Unhedged EUR. Performance della quota FW EUR acc. La performance passata non è un indicatore affidabile di risultati futuri. Il rendimento può aumentare o diminuire a seguito di fluttuazioni valutarie. Le performance si intendono al netto delle spese (escluse eventuali commissioni d’ingresso spettanti al distributore).
Materiale pubblicitario. Prima della decisione finale di investimento, consultare il KID/Prospetto del Fondo .
Carmignac Portfolio EM Debt
Carmignac Portfolio EM Debt FW EUR Acc
- Periodo minimo di investimento consigliato
- 3 anni
- Livello di rischio*
- 3/7
- Classificazione SFDR**
- Articolo 8
*Scala di Rischio del KID (documento contenente le informazioni chiave). Il rischio 1 non significa che l'investimento sia privo di rischio. Questo indicatore può evolvere nel tempo. **Regolamento SFDR (Regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari) 2019/2088. La classificazione SFDR dei Fondi può evolvere nel tempo.
Principali rischi del Fondo
Costi
- Costi di ingresso
- Non addebitiamo una commissione di ingresso.
- Costi di uscita
- Non addebitiamo una commissione di uscita per questo prodotto.
- Commissioni di gestione e altri costi amministrativi o di esercizio
- 1,06% del valore dell'investimento all'anno. Si tratta di una stima basata sui costi effettivi dell'ultimo anno.
- Commissioni di performance
- Per questo prodotto non si applicano le commissioni di performance.
- Costi di transazione
- 0,34% del valore dell'investimento all'anno. Si tratta di una stima dei costi sostenuti per l'acquisto e la vendita degli investimenti sottostanti per il prodotto. L'importo effettivo varierà a seconda dell'importo che viene acquistato e venduto.
Performance
| Carmignac Portfolio EM Debt | +0,5 | +7,9 | +4,1 | +15,3 | −9,0 | +3,9 | +10,5 | +28,9 | −10,0 | +1,1 |
| Indice di riferimento | +2,1 | +8,6 | +4,4 | +8,9 | −5,9 | −1,8 | −5,8 | +15,6 | −1,5 | +0,4 |
| Carmignac Portfolio EM Debt | +6,4% | +3,9% | +5,2% |
| Indice di riferimento | +6,3% | +3,6% | +2,5% |
Fonte: Carmignac al 30 ott 2026.
Data primo NAV : 31/07/2017.
Le performance passate non sono un'indicazione delle performance future. Le performance sono calcolate al netto delle spese (escluse eventuali commissioni di ingresso applicate dal distributore). L'investimento nel Fondo potrebbe comportare un rischio di perdita di capitale.
Il rendimento può aumentare o diminuire a causa delle fluttuazioni valutarie, per le azioni non coperte da copertura valutaria.
Indice di riferimento: 50% JPM GBI-EM Global Diversified Composite index + 50% JPM EMBI Global Diversified Hedged index. Frequenza di ribilanciamento: Trimestrale