
Carmignac Investissement behaalde over de verslagperiode een rendement van +2,49% en deed het daarmee beter dan de referentie-indicator (+0,75%). Over heel 2022 bedroeg het rendement van het fonds -18,33% en dat van de referentie-indicator -13,01%.
Marktoverzicht
Toen de inflatie in de VS het voorbije kwartaal piekte, stegen de markten dankzij de hoop dat de centrale banken een milder monetair beleid zouden gaan voeren, temeer daar er aan de horizon een wereldwijde economische recessie opdoemt. Aan het einde van het kwartaal drukten de Fed en de ECB die hoop echter de kop in door een verlaging van de rente uit te sluiten, al vertraagden ze wel het tempo van de verkrapping. In China maakte de overheid vanwege het recessierisico een einde aan haar uiterst strenge coronabeleid, waardoor de hoop op herstel opflakkerde. Ondanks een correctie aan het einde van het jaar zijn de aandelenmarkten sterk opgeveerd van hun eerdere dieptepunt, mede doordat de rente minder volatiel is geworden.
Hoe hebben wij het in die omstandigheden gedaan?
Carmignac Investissement behaalde over de verslagperiode een mooi positief rendement. Het presteerde beter dan de referentie-indicator en kon dus een deel van het verlies van eerder in het jaar goedmaken. Het positieve resultaat is grotendeels toe te schrijven aan een goede aandelenselectie in energie (Schlumberger), industrie (Airbus, Safran), luxegoederen (Hermes) en gezondheidszorg (Novo Nordisk, Essilor). Het is ook te danken aan verschillende wijzigingen die wij in de loop van het jaar in de allocatie van de portefeuille hebben doorgevoerd (afbouwen van bedrijven met een hoge koers-winstverhouding, optrekken van de posities in industrie en energie, aanzienlijke allocatie aan defensieve sectoren).
Vooruitzichten
We hebben van de volatiliteit van het voorbije jaar gebruikgemaakt om een portefeuille op te bouwen die inspeelt op wat de volgende veelbelovende markttrends en -ontwikkelingen kunnen worden:
- Een kernportefeuille van aandelen die nog steeds is toegespitst op bedrijven en sectoren die een economische vertraging volgens ons het best kunnen doorstaan, in het bijzonder in de ontwikkelde landen, waar wij voor 2023 een afname van de bbp-groei verwachten. We hebben echter winst genomen op een aantal van onze posities in gezondheidszorg en basisconsumptiegoederen, die al de vruchten van hun defensieve karakter hadden geplukt.
Een factor waar we veel belang aan hechten, is hoe bedrijven innovatie kunnen gebruiken om wereldwijde gezondheidsuitdagingen aan te pakken. Een van die uitdagingen is de zorgwekkende toename van zwaarlijvigheid, die Novo Nordisk en Eli Lilly bestrijden met hun sterproducten Wegovy en Mounjaro.
In de consumptiesector focussen we op bedrijven die basisproducten aanbieden (Nestlé, Colgate), omdat die het in het verleden goed hebben gedaan tijdens recessies, op luxebedrijven met hoge en stabiele marges (Hermès, LVMH) en op bedrijven die inspelen op het toenemende gebruik van digitale technologie (Universal Music, UBER, Booking).
Ook de oprukkende trends van digitalisering en artificiële intelligentie (AI) scheppen kansen op lange termijn en zijn minder conjunctuurgevoelig. De groei van AI vergt bijvoorbeeld grote investeringen in infrastructuur en rekenkracht en wij hebben in dat verband beleggingen rond dit thema in AMD, Marvell, Microsoft en Oracle.
- Vanwege het vooruitzicht van structureel hogere inflatie en rente in de ontwikkelde landen, wat waarschijnlijk op de waarderingen zal wegen, hebben wij ons toegelegd op beleggingsthema's die het in dat klimaat goed kunnen doen.
Zo'n thema is bijvoorbeeld de industrie, in het bijzonder in de VS. De bedrijven die wij hebben geselecteerd: 1) profiteren van de trend naar kortere toeleveringsketens met steun van de overheid; en 2) beschikken al over productiecapaciteit en hebben daardoor, gelet op de hoge inflatie en financieringskosten, een aanzienlijk voordeel (Emerson Electric, Eaton, Ingersoll Rand, Ferguson).
Wij zijn er ook van overtuigd dat de energietransitie naar een groene toekomst niet efficiënt volbracht kan worden zonder de grote olie- en gasbedrijven daarbij te betrekken. Daarom hebben wij besloten oordeelkundig in te zetten op dergelijke 'overstappers' die zich er ondubbelzinnig toe hebben verbonden schone energie te promoten en een koers te varen die aansluit bij onze ESG-criteria, zoals Schlumberger, dat baanbrekende technologieën ontwikkelt. Als verantwoordelijke beleggers beschouwen wij dit als een kans om onze plicht als vermogensbeheerders op een winstgevende manier te verzoenen met onze milieudoelen.
- Tot slot hebben we onze blootstelling aan China opgetrokken. Door het wegvallen van de coronabeperkingen zal de consumptie in China sterk opveren en de overheid voert sinds kort een veel stimulerender beleid.
Daarom hebben we onze posities opgetrokken in binnenlandse spelers in e-commerce (JD.com, Alibaba), sportkleding (ANTA) en vastgoed (Beike). In Japan zorgt loongroei voor een toename van de binnenlandse koopkracht (Dentsu).

Carmignac Investissement A EUR Acc
- Aanbevolen minimale beleggingstermijn
- 5 jaar
- SFDR-fondscategorieën**
- Artikel 8
- Risicoschaal*
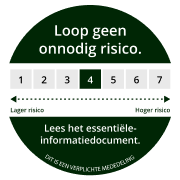
*Risicocategorie van het KID (essentiële-informatiedocument) indicator. Risicocategorie 1 betekent niet dat een belegging risicoloos is. Deze indicator kan in de loop van de tijd veranderen. **De Sustainable Finance Disclosure Regulation (SFDR) 2019/2088. De SFDR-classificatie van de fondsen kan in de loop van de tijd veranderen.
Voornaamste risico's van het Fonds
Rendement
| Carmignac Investissement | +19,9 | +17,4 | +25,0 | +18,9 | −18,3 | +4,0 | +33,7 | +24,7 | −14,2 | +4,8 |
| Referentie-indicator | +17,0 | +7,9 | +25,3 | +18,1 | −13,0 | +27,5 | +6,7 | +28,9 | −4,8 | +8,9 |
| Carmignac Investissement | +24,5% | +9,8% | +10,6% |
| Referentie-indicator | +20,1% | +10,9% | +12,2% |
Bron: Carmignac op 30 okt. 2026.
In het verleden behaalde resultaten zijn geen garantie voor de toekomst. De resultaten zijn netto na aftrek van kosten (inclusief mogelijke in rekening gebrachte instapkosten door de distributeur) . Het fonds houdt een risico op kapitaalverlies in.
Het rendement kan stijgen of dalen als gevolg van valutaschommelingen voor de aandelen die niet valutadekkend zijn.
Referentie-indicator: MSCI AC World NR index