
- Nos Estados Unidos, as pressões inflacionistas permanecem estruturalmente elevadas, impulsionadas pela política orçamental expansionista, pelos direitos aduaneiros, pelas tensões no mercado de trabalho e, mais recentemente, pelos preços mais elevados da energia. Esta combinação aumenta o risco de a inflação se manter persistentemente acima da meta de 2% do Federal Reserve (Fed).
- Na zona do euro, o risco de estagflação está a ressurgir: o choque energético está a reacender a inflação numa altura em que o crescimento está a abrandar, limitando significativamente a margem de manobra tanto do Banco Central Europeu (BCE) como dos governos. No entanto, os mercados parecem ainda subestimar o risco de uma inflação mais persistente.
- Os riscos inflacionistas poderão intensificar-se ainda mais se as tensões no Médio Oriente persistirem, dado o papel crítico da região nos fluxos energéticos globais, os efeitos de base desfavoráveis e a transmissão gradual dos custos mais elevados por toda a economia. O principal risco é uma potencial desancoragem das expectativas de inflação.
- Este contexto poderá, no entanto, criar oportunidades para estratégias flexíveis de obrigações, através de obrigações indexadas à inflação, breakevens da inflação e posições estratégias em curvas de taxas.
Inflação nos eua: o demónio por dentro
Os dados relativos aos preços no consumidor registaram a aceleração mais acentuada dos últimos três anos, tanto em abril como em maio, nos Estados Unidos1, impulsionados pela recuperação dos preços das matérias-primas observada desde o início do ano. Esta evolução é ainda mais preocupante, dado que a inflação subjacente, medida pelo índice PCE, se tem mantido acima da meta de 2% da Reserva Federal durante 63 meses consecutivos, sem que haja indícios concretos que sugiram um regresso rápido à meta.
Vários desequilíbrios estão na origem destas pressões inflacionistas persistentes.
Em primeiro lugar, a economia dos EUA continua a beneficiar de um apoio orçamental excepcionalmente forte. Os vários pacotes de estímulo implementados sob a administração Biden — nomeadamente a Lei de Redução da Inflação e a Lei CHIPS — e posteriormente reforçados por programas anunciados sob a administração de Donald Trump, tais como o Stargate e a Lei «One Big Beautiful Bill», têm sustentado um crescimento económico robusto, ao mesmo tempo que apoiam o poder de compra das famílias — embora com alguma divergência entre as categorias de rendimento. As famílias com rendimentos mais elevados e os pensionistas também continuaram a beneficiar de efeitos de riqueza significativos, impulsionados pelo forte desempenho dos mercados acionistas nos últimos anos.
Em segundo lugar, as tarifas anunciadas no «Dia da Libertação», a 2 de abril de 2025, começaram a repercutir-se nos preços no consumidor. Até à data, estima-se que tenham contribuído com cerca de 0,82 pontos percentuais para a inflação do PCE subjacente. Essas tarifas podem ser consideradas transitórias pela maioria, mas espera-se que este efeito de transmissão se mantenha nos próximos trimestres, uma vez que as empresas têm, até ao momento, absorvido em grande parte o choque através dos stocks acumulados antes da implementação das novas medidas tarifárias.
Por fim, as reformas em matéria de imigração introduzidas no início de 2025, a par da intensificação das deportações, resultaram agora em fluxos migratórios líquidos negativos. Prevê-se que esta contração na oferta de mão-de-obra agrave gradualmente a tensão no mercado de trabalho e reforce as pressões salariais, com o desemprego nos níveis mais baixos dos últimos 10 meses e o crescimento salarial anual já a situar-se nos 3,4 %3.
Neste contexto, a intervenção militar da administração Trump no Médio Oriente veio agravar ainda mais uma dinâmica inflacionista que já vinha a intensificar-se há vários meses. É certo que, com as eleições intercalares a aproximarem-se, a administração norte-americana continua particularmente sensível à evolução dos preços da gasolina, uma variável de grande visibilidade para os consumidores americanos. O anúncio da libertação gradual de 172 milhões de barris da Reserva Estratégica de Petróleo proporciona um alívio temporário nos preços à bomba e ajuda a conter o impacto imediato do choque energético. No futuro, caso as tensões geopolíticas persistam, a manutenção de preços elevados da energia conduziria provavelmente a uma transmissão mais ampla das pressões inflacionistas por toda a economia dos EUA.
Por outro lado, caso se chegue a algum tipo de «acordo», as reservas estratégicas terão de ser reconstituídas, o que alimentará a procura nos próximos trimestres. Além disso, o bloqueio significa também que o ouro já não é o único ativo de reserva. As matérias-primas voltaram a fazer parte do manual estratégico dos governos de todo o mundo. Esses riscos parecem ainda mais significativos, dado que os mecanismos de transmissão da inflação já estavam bem avançados antes do recente aumento dos preços do petróleo.
Além disso, a independência da Reserva Federal poderá vir a ser alvo de pressões crescentes nos próximos anos. O novo presidente da Reserva Federal opera num ambiente político em que as expectativas de uma política monetária mais acomodatícia deverão permanecer elevadas e em que as fronteiras entre a política monetária e a política orçamental estão a ser cada vez mais postas em causa, se não mesmo redefinidas. Para além da luta contra a inflação, poderá aumentar a pressão no sentido de manter condições financeiras favoráveis, a fim de financiar investimentos relacionados com a inteligência artificial e os crescentes défices orçamentais, apoiar os mercados de ativos e, de forma mais ampla, preservar a dinâmica económica.
Nesse contexto, o risco é que a inflação se consolide acima da meta do Fed, obrigando os decisores políticos a gerir um compromisso cada vez mais difícil entre a estabilidade dos preços, o apoio à atividade económica e a estabilidade financeira.

Inflação na zona euro: viva ou morta?
Tal como o gato de Schrödinger, a natureza da inflação na Europa continua a ser difícil de determinar com certeza. Embora a inflação parecesse ter sido decisivamente contida há apenas seis meses, os membros do BCE parecem agora cada vez mais preocupados com a possibilidade de o atual choque energético reacender a dinâmica inflacionária vivida há três anos. Essas preocupações são justificadas, uma vez que a zona do euro continua altamente vulnerável a acontecimentos geopolíticos capazes de perturbar as cadeias de abastecimento globais. As perturbações nas cadeias de abastecimento desencadeadas pela pandemia da COVID-19, combinadas com o choque nos preços das matérias-primas na sequência da invasão da Ucrânia pela Rússia em 2022, já tinham deixado marcas duradouras na economia europeia. Neste contexto, a escalada das tensões entre os Estados Unidos e o Irão representa uma nova fonte de incerteza, e a natureza temporária do choque está longe de ser garantida. Com efeito, a sucessão de choques inflacionistas nos últimos anos pode ter tornado os agentes económicos mais sensíveis ao aumento dos preços, aumentando o risco de as expectativas de inflação se tornarem mais persistentes e, eventualmente, se desvincularem da âncora.
A inflação na área do euro já atingiu 3,2 % no final de maio4, o seu nível mais elevado desde setembro de 2023. As pressões sobre os preços parecem também estar a alargar-se à inflação subjacente, cujo aumento em maio excedeu as expectativas do mercado. Embora as pressões inflacionistas subjacentes continuem a ser significativamente menos preocupantes do que nos Estados Unidos, o BCE dispõe de uma margem limitada para conter potenciais efeitos de segunda ordem, nomeadamente através de uma espiral salários-preços, numa altura em que o crescimento salarial anual ainda se situa nos 3,0%5.
Numa economia europeia em fase final do ciclo, as perspetivas de crescimento já modestas da região deverão ser ainda mais comprometidas pelo conflito no Médio Oriente, prevendo-se que o crescimento do PIB abrande para apenas 0,8% este ano. Esta fraqueza da atividade económica limitará a capacidade do BCE de manter uma política monetária restritiva durante um período prolongado. Ao mesmo tempo, os governos dispõem de uma margem de manobra orçamental limitada para compensar as condições monetárias mais restritivas, quer para apoiar o poder de compra das famílias, quer para sustentar o crescimento económico. Os défices públicos permanecem acima dos limiares estabelecidos pelo Tratado de Maastricht, enquanto a instabilidade política em várias das principais economias europeias continua a dificultar a implementação de reformas estruturais significativas.
Neste contexto, o espectro da estagflação está a reaparecer gradualmente. Um ambiente deste tipo seria consideravelmente mais problemático — e potencialmente mais persistente — do que o episódio inflacionista de 2022–2023. Apesar destas perspetivas desafiantes, os mercados financeiros continuam a antecipar uma normalização relativamente rápida da inflação. A taxa de equilíbrio da inflação a dois anos situa-se atualmente em 2,6 %, significativamente abaixo do pico de 3,4 % atingido em meados de março. As expectativas de inflação a cinco e a dez anos situam-se ambas em 2,2 %6, apenas 20 pontos base acima dos níveis observados antes do conflito. Embora um cenário de normalização rápida continue a ser plausível, os mercados parecem ainda atribuir apenas uma probabilidade limitada a um desfecho menos favorável. Nesta fase, o risco de um regime de inflação mais persistente não parece estar plenamente refletido nas valorizações dos ativos.

O pior ainda está para vir?
À medida que as tensões geopolíticas continuam a agravar-se no Médio Oriente, cada dia adicional sem uma normalização dos fluxos comerciais exerce mais pressão sobre as perspetivas de inflação para os próximos meses. A maioria dos modelos de previsão baseia-se atualmente em curvas de preços da energia que incorporam mecanicamente uma estrutura de backwardation favorável, o que implica uma descida gradual dos preços da energia ao longo do tempo. No entanto, esta hipótese poderá revelar-se excessivamente otimista caso as perturbações atuais persistam. Da mesma forma, caso o Estreito de Ormuz reabra, a ameaça de um novo encerramento, da cobrança de uma portagem ou do aumento dos custos de seguro para se adaptar a potenciais novas perturbações manterá os preços mais elevados do que antes da guerra.
Além disso, é provável que os efeitos de base contribuam para uma reaceleração mecânica da inflação nos próximos trimestres. A queda acentuada dos preços das matérias-primas registada durante o segundo semestre de 2025, num contexto de preocupações infundadas quanto a um abrandamento da economia dos EUA, proporciona agora uma base de comparação particularmente «favorável». À medida que estes efeitos forem sendo gradualmente excluídos dos cálculos em termos homólogos, é provável que os indicadores de inflação apresentem uma dinâmica menos favorável. Estes fatores técnicos, combinados com o otimismo persistente dos investidores, ajudam a explicar por que razão as taxas de equilíbrio da inflação nos EUA continuam a ser negociadas mais de um ponto percentual abaixo da taxa de inflação do PCE subjacente registada no final de junho (3,7%)7.
Tal divergência parece, no entanto, difícil de justificar, dado que a transmissão do choque energético à economia em geral ainda está longe de estar concluída e que a duração das perturbações que afetam o Estreito de Ormuz continua a ser uma das principais incertezas nas atuais perspetivas macroeconómicas. A isto acrescem as pressões que afetam outras matérias-primas agrícolas, que enfrentam condições meteorológicas particularmente adversas este ano, nomeadamente ligadas ao fenómeno «Super El Niño», bem como perturbações no abastecimento de fertilizantes provenientes, em parte, do Médio Oriente.
Ao contrário do choque energético de 2022, que resultou das sanções impostas à Rússia, os fluxos comerciais provenientes do Médio Oriente — em particular petróleo e gás — oferecem possibilidades de substituição limitadas a curto prazo. Uma parte significativa do abastecimento energético global transita por esta região estrategicamente importante e não pode ser facilmente redirecionada nem rapidamente substituída por capacidade de produção alternativa, cujo desenvolvimento pode levar anos a concretizar-se, seja através da abertura de novos campos energéticos, seja da expansão das infraestruturas de energias renováveis. Após vários meses de tensões e na ausência de sinais tangíveis de melhoria, o cenário mais prudente é agora partir do princípio de uma perturbação prolongada do abastecimento energético.
Tal evolução traduzir-se-ia provavelmente em custos de produção progressivamente mais elevados, afetando inicialmente as indústrias mais intensivas em energia, antes de se alastrar gradualmente a toda a economia através de sucessivos aumentos de preços.
O principal risco reside agora numa gradual desancoragem das expectativas de inflação. Tal evolução ocorreria numa altura em que os principais bancos centrais dispõem de margem limitada para responder eficazmente a um novo choque do lado da oferta. Com o crescimento económico já a enfraquecer e a inflação ainda acima da meta, as autoridades monetárias poderão ver-se confrontadas com compromissos particularmente difíceis nos próximos trimestres, sendo forçadas, mais uma vez, a equilibrar a estabilidade dos preços com o apoio à atividade económica.
Aumento da inflação: desafio ou oportunidade para os investidores em obrigações?
A perspetiva de uma nova onda inflacionista, na sequência da vivida em 2022, poderá criar oportunidades para os investidores em obrigações. Ao contrário das abordagens tradicionais de rendimento fixo, as estratégias flexíveis de obrigações dispõem de um vasto leque de ferramentas que lhes permitem navegar num ambiente menos favorável aos ativos de rendimento fixo convencionais. Graças ao seu vasto universo de investimento, estas estratégias podem investir em instrumentos indexados à inflação, ao mesmo tempo que ajustam a sensibilidade global da carteira às taxas de juro através de posições curtas nos mercados obrigacionistas. Com efeito, um aumento da inflação conduz normalmente a taxas de juro nominais mais elevadas, o que pesa sobre a valorização das obrigações tradicionais, ao corroer os rendimentos reais percebidos pelos investidores.
Podem ser implementadas várias estratégias para tirar partido desse ambiente:
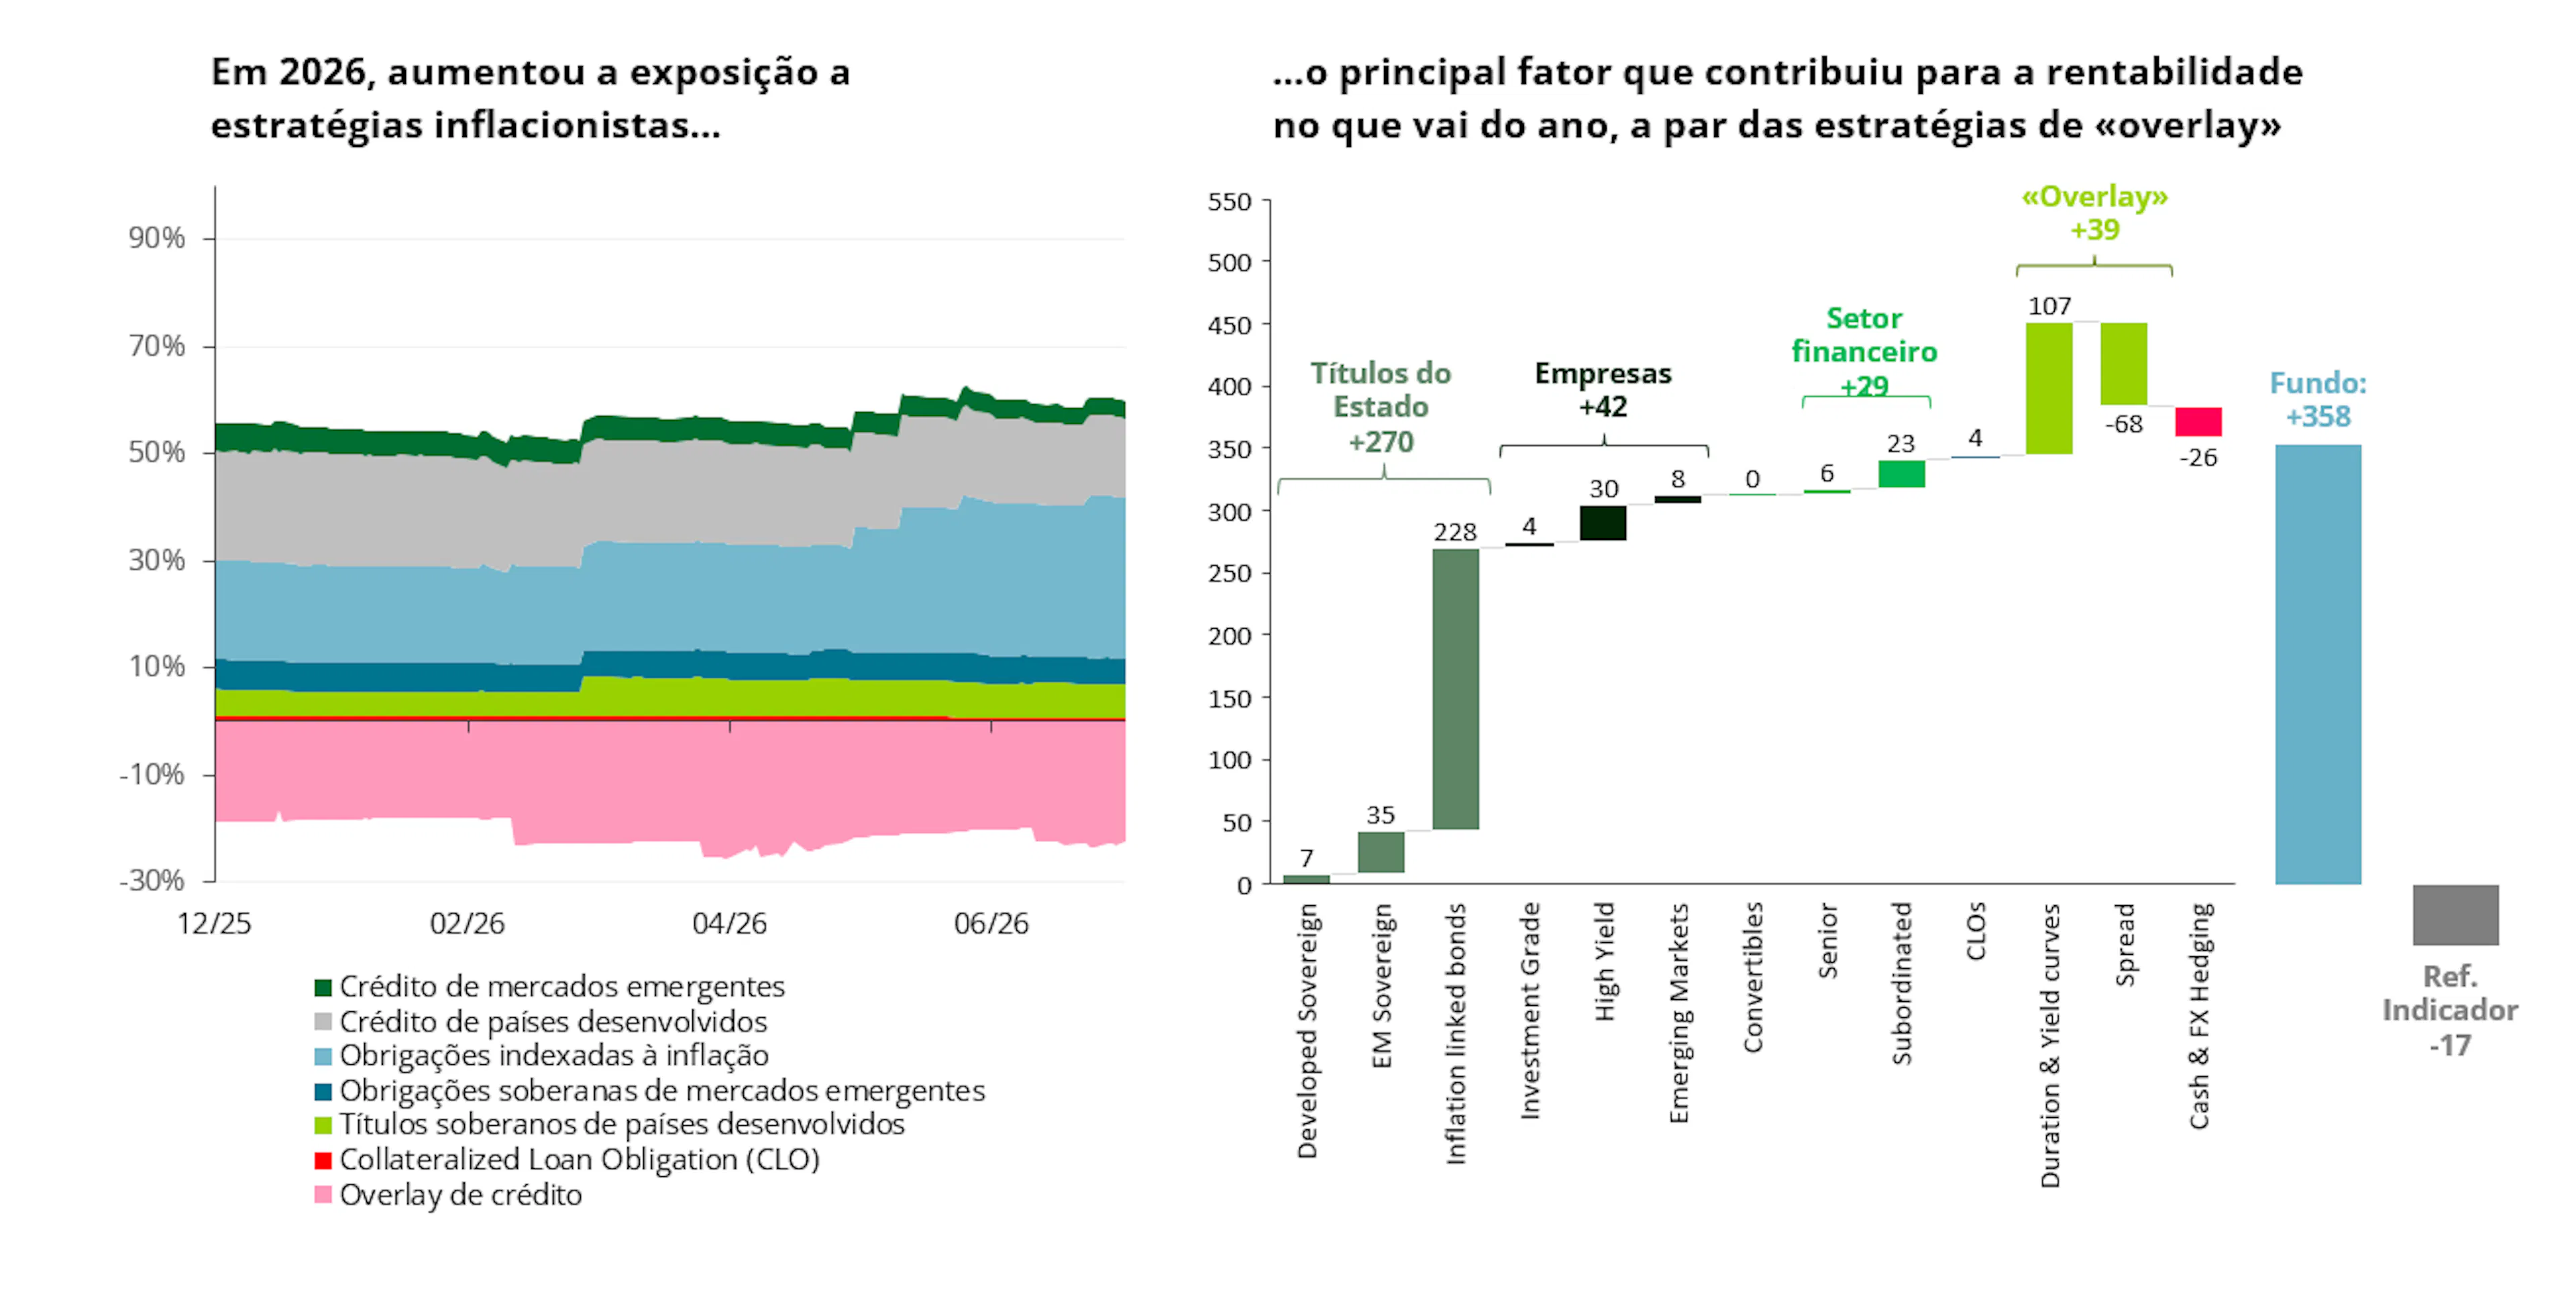
Todas estas estratégias foram implementadas no âmbito da nossa estratégia emblemática de obrigações, o Carmignac Portfolio Flexible Bond, durante o primeiro semestre de 2026. Combinadas com outras fontes de alfa, permitiram que o fundo obtivesse um retorno positivo, beneficiando da acentuada reavaliação dos pontos de equilíbrio da inflação, tanto nos Estados Unidos como na Europa. Consequentemente, o fundo registou um ganho de +2,43% desde o início do ano (até ao final de julho), enquanto o seu indicador de referência8 registou um retorno negativo de -0,17%.
Num horizonte mais alargado, estas estratégias revelaram-se um fator significativo de desempenho. Desde o lançamento da estratégia, em julho de 2019, a nossa exposição combinada a instrumentos indexados à inflação e o posicionamento ativo nas taxas de juro nominais representaram aproximadamente 40% da contribuição acumulada para o desempenho do fundo. Isto permitiu ao fundo superar significativamente o seu indicador de referência, com um retorno líquido de +21,91% contra -9,05% (a 31/07/2026, classe de ações F EUR).
1Gabinete de Estatísticas do Trabalho, IPC dos Consumidores Urbanos dos EUA nos últimos 12 meses.
2Fonte: Reserva Federal, FEDS NOTE, 08/04/2026, Detetar os efeitos das tarifas sobre os preços no consumidor em tempo real – Parte II.
3Variação anual do rendimento médio por hora, 30/06/2026, Gabinete de Estatísticas do Trabalho.
4Zona do Euro Inflação global, Eurostat.
5Custos horários do trabalho na zona euro, variação em % em comparação com o mesmo trimestre do ano anterior, ajustados ao calendário, final do 1.º trimestre de 2026, Eurostat.
6Bloomberg, a 31/07/2026.
7Despesas de Consumo Pessoal (PCE) globais dos EUA, , 30/06/2026.
8Indicador de referência: Índice ICE BofA Euro Broad Market.

Carmignac Portfolio Flexible Bond
Carmignac Portfolio Flexible Bond F EUR Acc
- Horizonte de investimento mínimo recomendado
- 3 anos
- Escala de Risco*
- 2/7
- Classificação SFDR**
- Artigo 8
*Escala de Risco do KID (documentos de informação fundamental). O risco 1 não significa um investimento isento de risco. Este indicador pode variar ao longo do tempo. **Regulamento SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. A classificação SFDR dos Fundos pode evoluir ao longo do tempo.
Principais riscos do fundo
Comissões
- Custos de entrada
- Não cobramos uma comissão de subscrição.
- Custos de saída
- Não cobramos uma comissão de saída para este produto.
- Comissões de gestão e outros custos administrativos ou operacionais
- 0,78% O impacto dos custos que suportamos anualmente pela gestão dos seus investimentos e outras comissões administrativas. Esta é uma estimativa baseada nos custos efetivos ao longo do último ano.
- Comissões de rendimento
- 20,00% quando a classe de ações supera o indicador de referência durante o período de desempenho. Será pago também no caso de a classe de ações ter superado o indicador de referência, mas teve um desempenho negativo. O baixo desempenho é recuperado por 5 anos. O valor real varia dependendo do desempenho do seu investimento. A estimativa de custo agregado acima inclui a média dos últimos 5 anos, ou desde a criação do produto se for inferior a 5 anos.
- Custos de transação
- 0,20% O impacto dos custos inerentes às nossas operações de compra e de venda de investimentos subjacentes ao produto.
Desempenho
| Carmignac Portfolio Flexible Bond | +2,4 | +4,7 | +5,7 | +5,1 | −7,7 | +0,1 | +9,7 | +5,4 | −3,0 | +2,0 |
| Indicador de Referência | −0,2 | +1,3 | +2,6 | +6,8 | −16,9 | −2,8 | +4,0 | −2,5 | −0,4 | −0,4 |
| Carmignac Portfolio Flexible Bond | +5,3% | +1,7% | +2,4% |
| Indicador de Referência | +2,8% | −2,0% | −1,0% |
Fonte: Carmignac em 31 de jul de 2026.
O desempenho passado não é necessariamente um indicador do desempenho futuro. Os desempenhos são líquidos de comissões (excluindo eventuais comissões de subscrição cobradas pelo distribuidor). O Fundo apresenta um risco de perda do capital.
O retorno pode aumentar ou diminuir em resultado de flutuações cambiais, para as acções que não estão cobertas por divisas.
Indicador de Referência: ICE BofA Euro Broad Market index