
Os ativos de crédito encerraram o terceiro trimestre de 2026 com um desempenho mais fraco. Embora as incertezas geopolíticas e orçamentais justifiquem cautela, o crescimento resiliente e os fundamentos empresariais sólidos continuam a ser fatores de apoio. Ao mesmo tempo, as taxas de juro mais elevadas aumentaram as taxas de rendibilidade implícitas, oferecendo um carry mais atrativo e melhores perspetivas de retorno a médio prazo.
1. O aumento dos rendimentos da divida soberana reforça a atratividade do crédito investment grade
Os índices de crédito têm estado sob pressão desde o início do ano, principalmente devido ao forte aumento das taxas de curto prazo nos mercados desenvolvidos na sequência da escalada do conflito envolvendo o Irão e os Estados Unidos. Este ambiente de taxas mais elevadas tem pesado mecanicamente nas valorizações das obrigações.
A perspetiva de preços da energia persistentemente elevados e de perturbações significativas no comércio global alimentou as expectativas de inflação e suscitou uma resposta rápida por parte dos principais bancos centrais.
Para conter o choque inflacionário e impedir que este se alastre a componentes mais amplos dos preços, os bancos centrais iniciaram um novo ciclo de aperto monetário: o Banco Central Europeu já aumentou as taxas duas vezes, em comparação com um aumento por parte da Reserva Federal, tendo ambos adotado uma postura mais restritiva.
Esta mudança de política levou a uma reavaliação significativa das expectativas em matéria de política monetária, com os mercados a preverem agora três subidas adicionais das taxas de juro em ambos os lados do Atlântico nos próximos doze meses.
O aperto já implementado, combinado com as expectativas de novos aumentos das taxas, provocou uma subida acentuada das taxas de rendibilidade dos títulos soberanos, com as taxas alemãs a aumentarem 105 pontos base e as suas homólogas norte-americanas 142 pontos base.
Esta evolução pesou particularmente sobre o crédito com notação «Investment Grade», onde o carry mais baixo e a duração mais longa proporcionam menos proteção contra a subida das taxas. No entanto, a correção também aumentou significativamente as taxas de rendimento implícitas, reforçando o potencial de Carry e melhorando as perspetivas de retorno a médio prazo para esta classe de ativos (ver Figura 1).

2. Sinais de sobreaquecimento no mercado de divida alavancada
Apesar de um ambiente caracterizado por taxas de juro persistentemente elevadas, preços da energia menos favoráveis e uma oferta abundante de obrigações, os mercados de divida alavancada têm, até agora, demonstrado uma resiliência notável.
A liquidez abundante e a procura de rendimento por parte dos investidores têm, há muito, proporcionado financiamento aos modelos de negócio mais especulativos, facilitando o refinanciamento apesar de uma deterioração gradual da disciplina de crédito e da eficiência na alocação de capital nos últimos anos.
No entanto, este apoio está a começar a esmorecer. Com as taxas a registarem o seu aumento mais acentuado desde 2022 e os fluxos para determinados segmentos de divida alavancada a começarem a inverter-se, as vulnerabilidades de alguns modelos de negócio estão a tornar-se cada vez mais evidentes.
Esta tendência é particularmente visível no crédito privado, que há muito tem sido protegido por uma menor liquidez e, por conseguinte, por uma volatilidade menos visível, mas também em segmentos mais arriscados dos mercados líquidos, incluindo as tranches de capital dos CLO e o crédito empresarial com notação CCC.
Neste contexto, um alargamento dos spreads de crédito parece-nos natural, uma vez que os prémios de risco observados até recentemente já não proporcionam uma compensação suficiente pelos riscos fundamentais e estruturais inerentes a determinados emitentes.
Prevemos, por isso, uma maior dispersão nos mercados de financiamento alavancado, criando um ambiente particularmente favorável à seleção de títulos. Esta normalização das valorizações deverá alargar o leque de oportunidades e permitir que os gestores ativos gerem retornos absolutos e relativos atrativos durante a próxima fase do ciclo de crédito.

3. Quais são os segmentos de crédito mais promissores no futuro?
As fases finais do ciclo podem ser particularmente difíceis de gerir, dado o número crescente de fontes de incerteza, como ilustra o contexto atual. Neste contexto, a preservação do capital e a seleção disciplinada de emitentes tornam-se cada vez mais importantes.
Nos mercados de crédito, evitar eventos de crédito continua a ser um dos principais motores do desempenho a longo prazo, uma vez que os incumprimentos e as operações de gestão de passivo (LMEs) resultam normalmente na concretização de perdas.
Embora a subida das taxas de juro tenha pesado mais fortemente sobre alguns segmentos de crédito defensivos, a descida das valorizações também resultou num aumento significativo das taxas de rendibilidade implícitas, reforçando o seu potencial de retorno futuro na ausência de eventos de crédito.
Neste contexto, acreditamos que o crédito com notação de investimento oferece um potencial particularmente atrativo para os próximos meses. A sua maior sensibilidade às taxas de juro e os spreads mais resilientes poderão proporcionar uma melhor proteção em caso de abrandamento económico. Representa também uma reserva de liquidez de alta qualidade que poderá ser reafectada a segmentos de maior risco, caso as perturbações no mercado criem oportunidades mais aliciantes.
A dívida financeira, em particular a dívida subordinada, também foi afetada pelo alargamento dos spreads soberanos, especialmente em França e nos países periféricos. No entanto, acreditamos que esta evolução tem sido, em parte, excessiva, tendo em conta a melhoria estrutural dos fundamentos bancários: reservas de capital mais sólidas ao longo da última década, um custo de risco bem controlado e uma rentabilidade melhorada no atual ambiente de taxas — fatores que, no seu conjunto, proporcionam apoio aos bancos europeus.
Os níveis atuais do mercado estão, por conseguinte, a criar oportunidades de investimento atrativas, sobretudo porque o aperto monetário atualmente precificado pelos mercados parece exigente. O ambiente atual permite aos investidores garantir rendimentos atrativos de emitentes com notação «Investment Grade», ao mesmo tempo que esta exposição poderá também beneficiar de taxas de juro mais baixas, caso as perspetivas económicas se deteriorem.
Por fim, o mercado de crédito oferece uma profundidade e granularidade sem paralelo, com dezenas de milhares de emitentes em todo o mundo. Este amplo conjunto de oportunidades permite aos gestores ativos identificar continuamente perfis de risco/retorno atrativos, explorando as ineficiências do mercado e selecionando emitentes cujos fundamentos possam ser mal interpretados ou insuficientemente valorizados pelo mercado.

4. Carmignac Portfolio Credit: bem posicionado para tirar partido desta mudança no regime de mercado
O Fundo Carmignac Portfolio Credit foi concebido para navegar numa ampla variedade de contextos de mercado, com o objetivo de proporcionar rendimentos ajustados ao risco atrativos ao longo de todo o ciclo de crédito.
Esta capacidade de adaptação foi demonstrada de forma notável durante os períodos de tensão nos mercados em 2018 e 2020, quando o Fundo conseguiu limitar as perdas durante as correções do mercado, antes de reafetar rapidamente o capital à medida que as distorções do mercado criavam oportunidades mais atrativas, permitindo ao Fundo beneficiar das recuperações subsequentes.
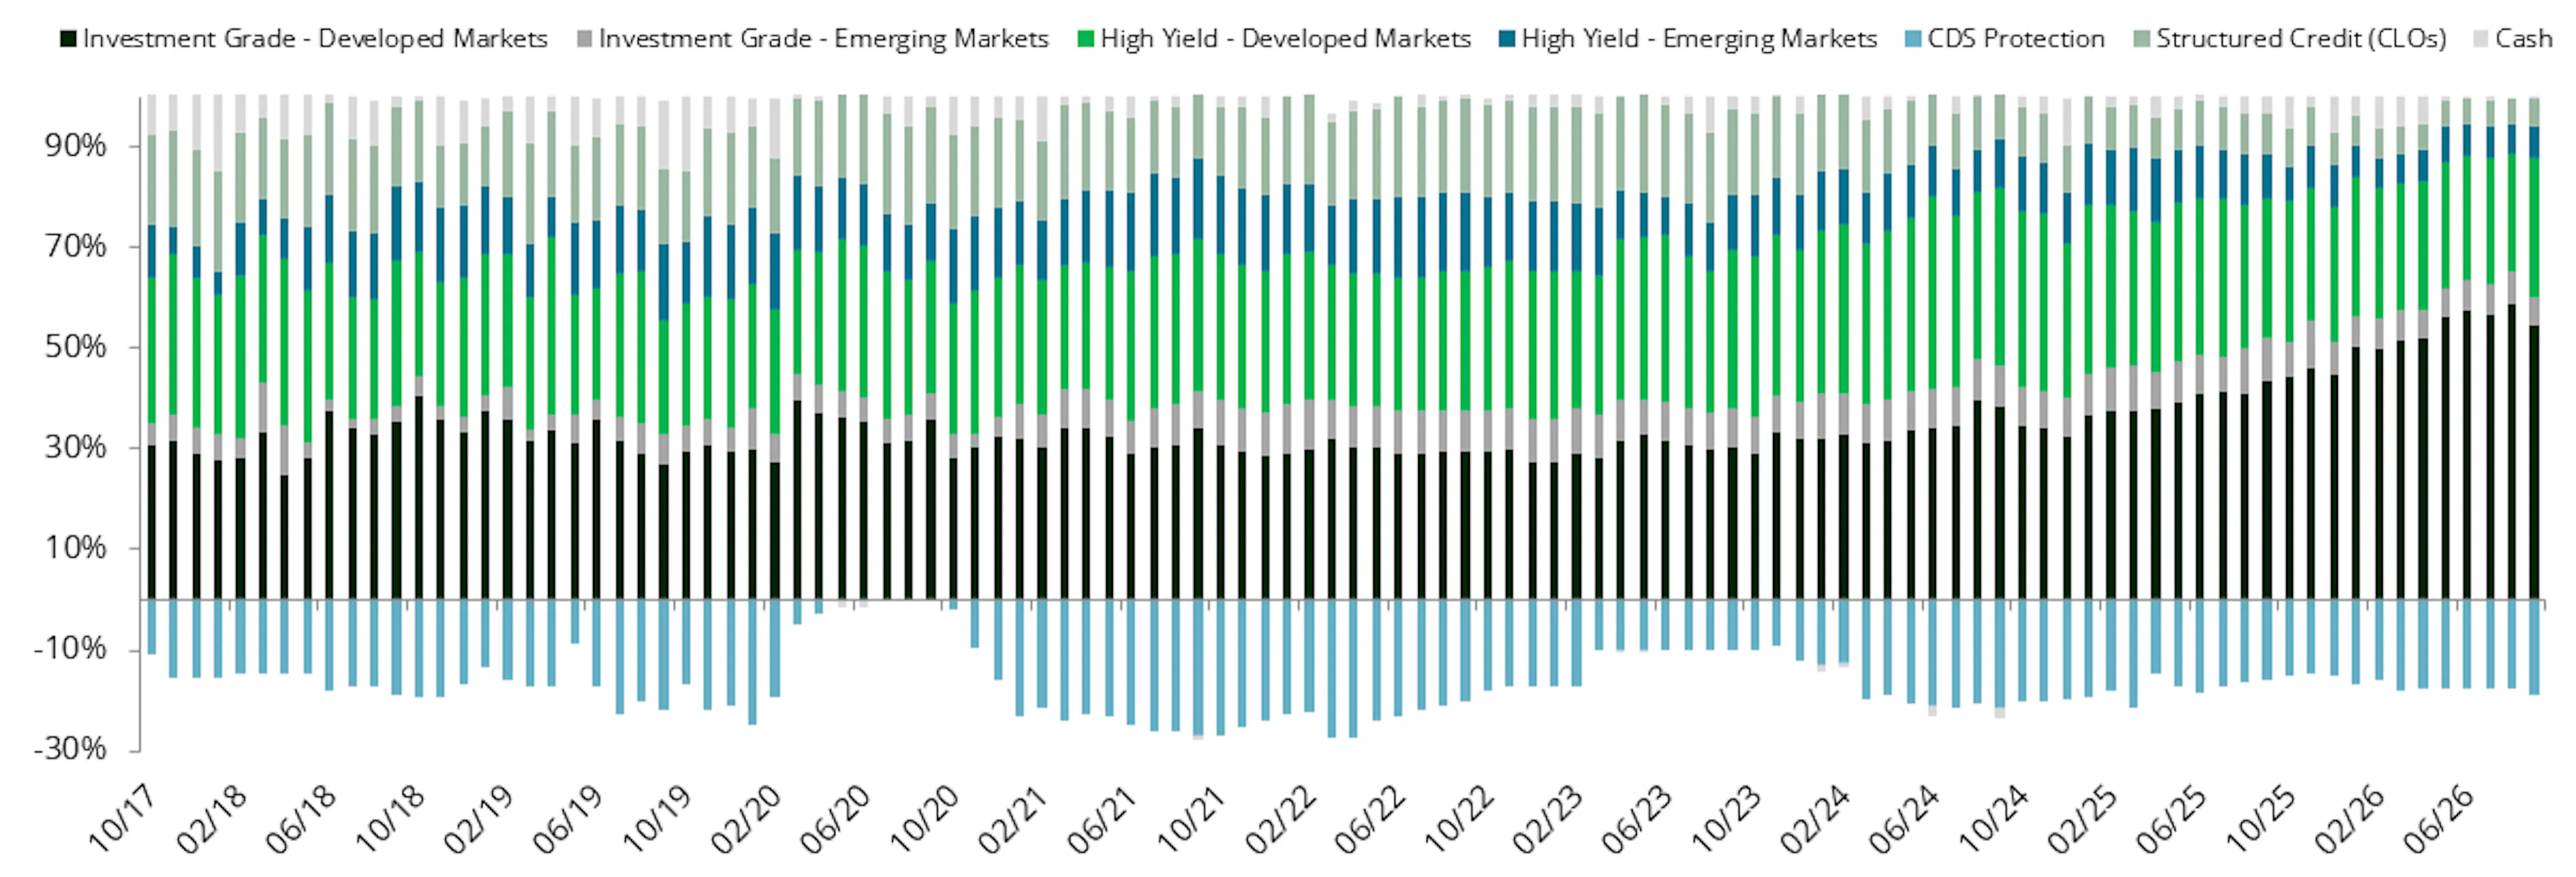
A equipa de gestão do Fundo recorre a um amplo universo de investimento para alterar dinamicamente a alocação entre ativos defensivos e segmentos mais especulativos, dependendo dos níveis de valorização. Nos últimos doze meses, esta abordagem resultou numa realização gradual de lucros nas exposições a crédito estruturado e a High Yield, ao mesmo tempo que aumentou as alocações a emitentes com notação de investimento.
Com a exposição líquida ao High Yield agora em apenas 15%, após as coberturas de índices de crédito — que representam aproximadamente 18% dos ativos líquidos — e com uma preferência por ativos defensivos de Carry, acreditamos que o Fundo está bem posicionado para resistir a um potencial alargamento adicional dos spreads de crédito.
Uma correção de mercado mais acentuada criaria também oportunidades: o Fundo teria a flexibilidade de reduzir as suas coberturas e realocar progressivamente para crédito High Yield a níveis de valorização mais atrativos, permitindo-lhe beneficiar de uma potencial recuperação subsequente do mercado.
No final de setembro, a carteira apresentava um rendimento implícito de 6,5%, em comparação com 5,7% no início do ano, mantendo simultaneamente uma notação média de «Investment Grade» de BBB- e uma sensibilidade às taxas de juro de 4,0. Esta combinação de Carry melhorado, posicionamento defensivo e capacidade significativa de reafectação deixa o Fundo bem posicionado para navegar num ambiente mais seletivo, mantendo simultaneamente a flexibilidade para tirar partido de futuras perturbações do mercado.
Carmignac Portfolio Credit
Carmignac Portfolio Credit A EUR Acc
- Horizonte de investimento mínimo recomendado
- 3 anos
- Escala de Risco*
- 2/7
- Classificação SFDR**
- Artigo 6
*Escala de Risco do KID (documentos de informação fundamental). O risco 1 não significa um investimento isento de risco. Este indicador pode variar ao longo do tempo. **Regulamento SFDR (Sustainable Finance Disclosure Regulation) 2019/2088. A classificação SFDR dos Fundos pode evoluir ao longo do tempo.
Principais riscos do fundo
Comissões
- Custos de entrada
- 2,00% do montante que paga ao entrar neste investimento. Este é o valor máximo que lhe será cobrado. Carmignac Gestion não cobra custos de entrada. A pessoa que lhe vender o produto irá informá-lo do custo efetivo.
- Custos de saída
- Não cobramos uma comissão de saída para este produto.
- Comissões de gestão e outros custos administrativos ou operacionais
- 1,20% O impacto dos custos que suportamos anualmente pela gestão dos seus investimentos e outras comissões administrativas. Esta é uma estimativa baseada nos custos efetivos ao longo do último ano.
- Comissões de rendimento
- 20,00% quando a classe de ações supera o indicador de referência durante o período de desempenho. Será pago também no caso de a classe de ações ter superado o indicador de referência, mas teve um desempenho negativo. O baixo desempenho é recuperado por 5 anos. O valor real varia dependendo do desempenho do seu investimento. A estimativa de custo agregado acima inclui a média dos últimos 5 anos, ou desde a criação do produto se for inferior a 5 anos.
- Custos de transação
- 0,23% O impacto dos custos inerentes às nossas operações de compra e de venda de investimentos subjacentes ao produto.
Desempenho
| Carmignac Portfolio Credit | −1,7 | +6,7 | +8,2 | +10,6 | −13,0 | +3,0 | +10,4 | +20,9 | +1,7 | +1,8 |
| Indicador de Referência | −0,9 | +3,6 | +5,7 | +9,0 | −13,3 | +0,1 | +2,8 | +7,5 | −1,7 | +1,1 |
| Carmignac Portfolio Credit | +6,2% | +1,7% | +4,9% |
| Indicador de Referência | +4,6% | +0,4% | +1,3% |
Fonte: Carmignac em 30 de set de 2026.
Data do primeiro VPL : 31/07/2017.
O desempenho passado não é necessariamente um indicador do desempenho futuro. Os desempenhos são líquidos de comissões (excluindo eventuais comissões de subscrição cobradas pelo distribuidor). O Fundo apresenta um risco de perda do capital.
O retorno pode aumentar ou diminuir em resultado de flutuações cambiais, para as acções que não estão cobertas por divisas.
Indicador de Referência: 75% ICE BofA Euro Corporate Index + 25% ICE BofA Euro High Yield index. Frequência de rebalanceamento: Trimestral
Comunicação publicitária. Consulte o KID/prospecto do fundo antes de tomar quaisquer decisões finais de investimento. Este documento destina-se a clientes profissionais.
A decisão de investir no fundo promovido deve considerar todas as suas características ou objetivos, conforme descrito no seu prospecto.
Esta comunicação é publicada pela Carmignac Gestion S.A., uma sociedade de gestão de carteiras aprovada pela Autorité des Marchés Financiers (AMF) em França, e pela sua filial luxemburguesa Carmignac Gestion Luxembourg, S.A., uma sociedade de gestão de fundos de investimento aprovada pela Commission de Surveillance du Secteur Financier (CSSF). “Carmignac” é uma marca registrada. “Investindo no seu interesse” é um slogan associado à marca Carmignac.
Este material não pode ser reproduzido, na totalidade ou em parte, sem autorização prévia da Sociedade Gestora. Este material não constitui uma oferta de subscrição, nem constitui aconselhamento de investimento. Este material não se destina a prestar aconselhamento contabilístico, jurídico ou fiscal, nem deve ser utilizado para esse fim. Este material foi fornecido apenas para fins informativos e não deve ser utilizado para avaliar os méritos de investir em quaisquer ações ou interesses aqui mencionados, nem para quaisquer outros fins. As informações contidas neste material podem ser parciais e podem ser modificadas sem aviso prévio. São expressas na data da redação e derivadas de fontes proprietárias e não proprietárias consideradas fiáveis pela Carmignac, não sendo necessariamente exaustivas nem garantidas quanto à sua exatidão. O acesso aos Fundos pode estar sujeito a restrições relativas a determinadas pessoas ou países. Este material não se destina a nenhuma pessoa em nenhuma jurisdição onde (por motivo de nacionalidade, residência ou outro) o material ou a disponibilidade deste material seja proibido. As pessoas às quais se aplicam tais proibições não devem acessar este material. A tributação depende da situação do indivíduo. Os Fundos não estão registrados para distribuição no varejo na Ásia, no Japão, na América do Norte, nem estão registrados na América do Sul. Os Fundos Carmignac estão registados em Singapura como um fundo estrangeiro restrito (apenas para clientes profissionais). Os Fundos não foram registrados nos termos da Lei de Ações dos Estados Unidos de 1933. Os Fundos não podem ser oferecidos ou vendidos, direta ou indiretamente, em benefício ou em nome de uma «pessoa dos EUA», de acordo com a definição da Regulamentação S dos EUA e da FATCA. Empresa. Os riscos, comissões e encargos correntes estão descritos no KIID/KID. Os investidores podem perder parte ou a totalidade do seu capital, uma vez que o capital dos fundos não é garantido. A Sociedade Gestora pode cessar a distribuição no seu país a qualquer momento. O prospeto dos Fundos, os KIDs, os KIIDs, o NAV e os relatórios anuais estão disponíveis em www.carmignac.com ou mediante pedido à Sociedade Gestora. Os investidores têm acesso a um resumo dos seus direitos em francês, inglês, alemão, neerlandês, espanhol e italiano na secção 5 da «página de informação regulamentar» no seguinte link: https://www.carmignac.com/en_US/regulatory-information.
Carmignac Portfolio Credit O Bond é um subfundo da Carmignac Portfolio SICAV, uma sociedade de investimento ao abrigo da legislação luxemburguesa, em conformidade com a Diretiva OICVM. Os fundos de investimento franceses (fonds communs de placement ou FCP) são fundos comuns sob a forma contratual, em conformidade com a Diretiva OICVM ou GFIA, ao abrigo da legislação francesa. A Sociedade Gestora pode cessar a promoção no seu país a qualquer momento.
O desempenho passado não é necessariamente indicativo do desempenho futuro. Os rendimentos são líquidos de taxas (excluindo eventuais taxas de entrada cobradas pelo distribuidor). O retorno pode aumentar ou diminuir como resultado das flutuações de moeda, para a Classe de Ações que não tem cobertura cambial.
A referência a determinados ações e instrumentos financeiros tem fins ilustrativos, para destacar ações que estão ou estiveram incluídas nas carteiras dos fundos da Carmignac. Isto não tem como objetivo promover o investimento direto nesses instrumentos, nem constitui aconselhamento de investimento. A Sociedade Gestora não está sujeita à proibição de negociação destes instrumentos antes da emissão de qualquer comunicação. As carteiras dos fundos Carmignac podem sofrer alterações sem aviso prévio.
A referência a uma classificação ou prémio não constitui garantia dos resultados futuros do OICVM ou do gestor.
Morningstar Rating™: © 2026 Morningstar, Inc. Todos os direitos reservados. As informações aqui contidas: são propriedade da Morningstar e/ou dos seus fornecedores de conteúdo; não podem ser copiadas ou distribuídas; e não há garantia de que sejam precisas, completas ou oportunas. Nem a Morningstar nem os seus fornecedores de conteúdo são responsáveis por quaisquer danos ou perdas decorrentes da utilização destas informações. As classificações de gestores de fundos da Citywire e os rankings da Citywire são propriedade da Citywire Financial Publishers Ltd («Citywire») e © Citywire 2026. Todos os direitos reservados. A informação da Citywire é propriedade exclusiva e confidencial da Citywire Financial Publishers Ltd («Citywire»), não podendo ser copiada, e a Citywire exclui qualquer responsabilidade decorrente da sua utilização.
Direitos de autor: Os dados publicados nesta apresentação são propriedade exclusiva dos seus titulares, conforme mencionado em cada página.
Reino Unido: Este documento foi elaborado pela Carmignac Gestion, pela Carmignac Gestion Luxembourg ou pela Carmignac UK Ltd e está a ser distribuído no Reino Unido pela Carmignac Gestion Luxembourg.
Suíça: o prospeto, os KID e o relatório anual estão disponíveis em www.carmignac.ch, ou através do nosso representante na Suíça, a CACEIS (Switzerland), S.A., Route de Signy 35, CH-1260 Nyon. O agente pagador é o CACEIS Bank, Paris, sucursal de Nyon/Suíça, Route de Signy 35, 1260 Nyon.
Bélgica: Esses materiais também podem ser obtidos junto à Caceis Belgium S.A., prestadora de serviços financeiros, no seguinte endereço: avenue du port, 86c b320, B-1000 Bruxelas. No caso de subscrição num fundo de investimento francês (fonds commun de placement ou FCP), deve declarar anualmente no formulário fiscal a parte dos dividendos (e juros, se aplicável) recebidos pelo Fundo. É possível efetuar um cálculo detalhado em www.carmignac.be. Esta ferramenta não constitui aconselhamento fiscal e destina-se exclusivamente a servir como auxílio ao cálculo. Isso não isenta o contribuinte de realizar os procedimentos e verificações que lhe competem. Os resultados indicados são obtidos com base nos dados fornecidos pelo contribuinte e, em nenhuma circunstância, a Carmignac poderá ser responsabilizada em caso de erro ou omissão da sua parte. Nos termos do artigo 19.º-A do Código Belga do Imposto sobre o Rendimento (CIR92), no caso de subscrição de um Fundo sujeito à Diretiva relativa à tributação da poupança, o investidor terá de pagar, aquando do resgate da sua Classe de Ações, um imposto retido na fonte de 30% sobre os rendimentos (sob a forma de juros, ganhos ou perdas de capital) decorrentes do rendimento dos ativos investidos em créditos. As distribuições estão sujeitas a um imposto retido na fonte de 30%, sem distinção de rendimentos. Os valores líquidos dos ativos estão disponíveis no site www.fundinfo.com. Qualquer reclamação pode ser dirigida a complaints@carmignac.com ou à CARMIGNAC GESTION - Compliance e Controlos Internos - 24 place Vendôme, Paris, França, ou através do site www.ombudsfin.be.
CARMIGNAC GESTION 24, place Vendôme - F-75001 Paris - Tel.: (+33) 01 42 86 53 35 Sociedade gestora de investimentos autorizada pela AMF Sociedade anónima com capital social de 13 500 000 € - RCS Paris B 349 501 676
CARMIGNAC GESTION Luxembourg - City Link - 7, rue de la Chapelle - L-1325 Luxemburgo - Tel.: (+352) 46 70 60 1 Filial da Carmignac Gestion - Sociedade gestora de fundos de investimento autorizada pela CSSF Sociedade anónima com capital social de 23 000 000 € - RCS Luxemburgo B 67 549